Megatrend · Digital Finance
บริษัทที่พิมพ์ “ดอลลาร์” ออกมาเองได้ — แล้วกินดอกเบี้ยทั้งกอง
ทุกครั้งที่มีคนเอาดอลลาร์จริง $1 ไปแลกเป็นเหรียญดิจิทัล 1 เหรียญ จะมีบริษัทหนึ่งรับเงินก้อนนั้นไปฝังไว้ในพันธบัตรรัฐบาลสหรัฐ แล้วเก็บดอกเบี้ยทั้งหมดไว้เอง โดยที่คนถือเหรียญไม่ได้สักบาท นี่คือธุรกิจ “ผู้ออกเหรียญ stablecoin” (issuers) — คนที่มินต์ USDC, USDT, PYUSD ขึ้นมาแล้วยึดกองสำรองไว้ ปี 2025 บริษัทเดียวทำกำไรจากวิธีนี้กว่า $10,000 ล้าน ด้วยพนักงานไม่กี่ร้อยคน และในเดือนกรกฎาคม 2025 สหรัฐฯ เพิ่งออกกฎหมาย GENIUS Act ทำให้ธุรกิจนี้ “ถูกกฎหมายเต็มตัว” เป็นครั้งแรก — แต่กฎเดียวกันนั้นก็ล็อกความลับของมันไว้ด้วย
01มันคืออะไร (คนที่มินต์ดอลลาร์ดิจิทัล)
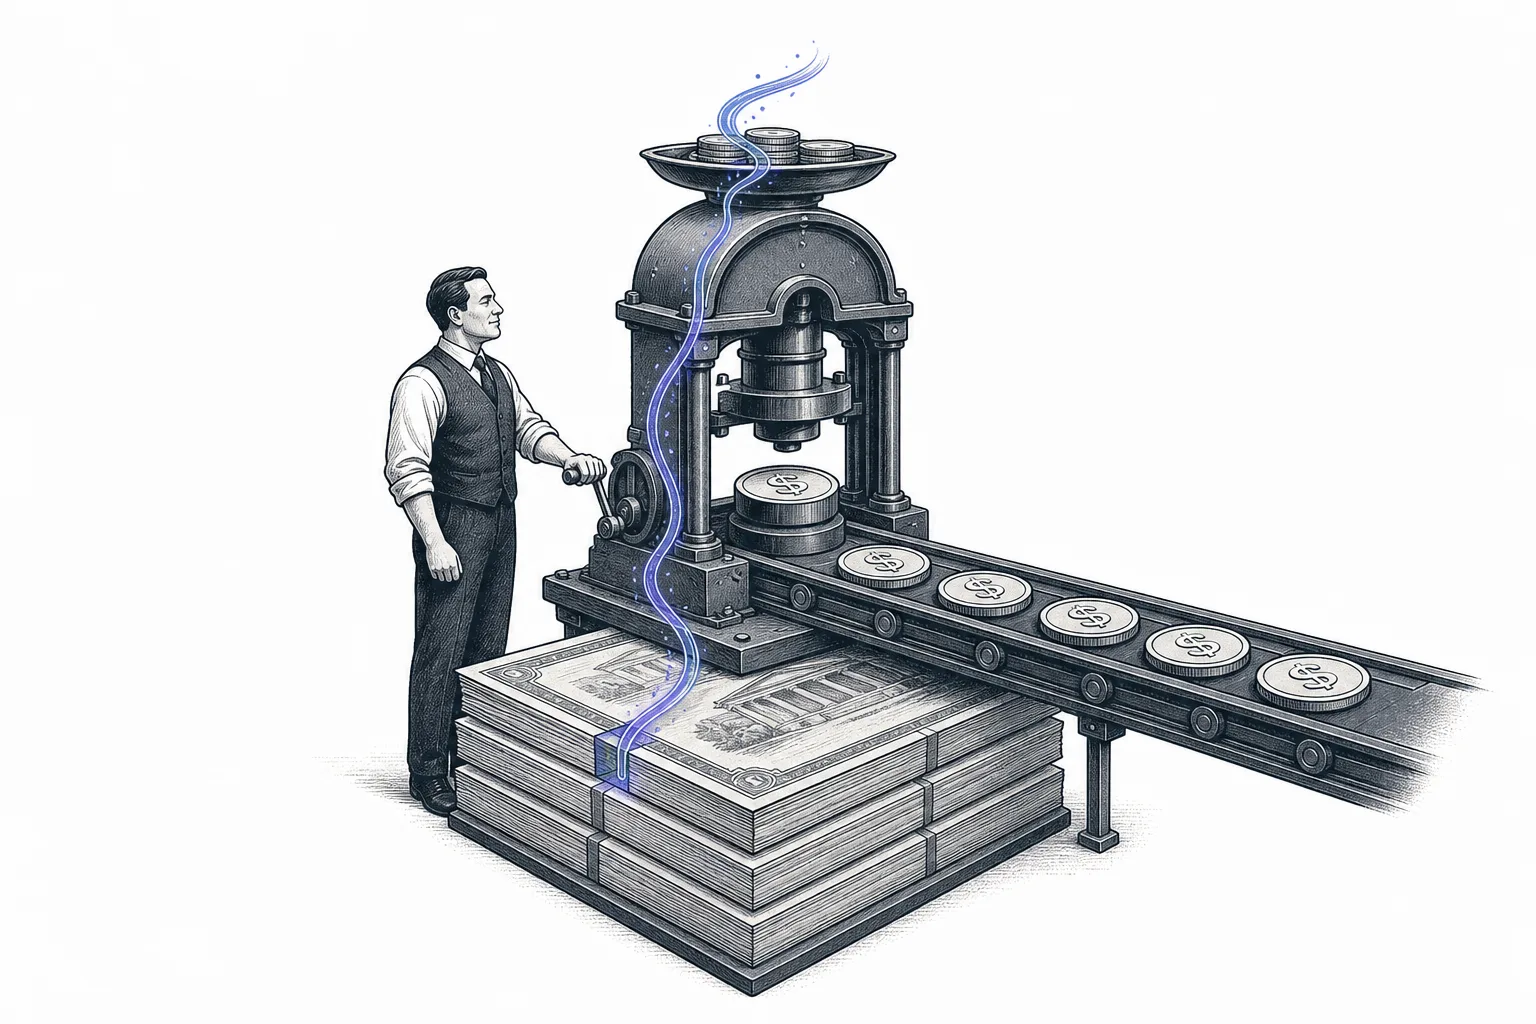
ลองนึกถึงโรงกษาปณ์ — โรงงานที่รัฐใช้พิมพ์ธนบัตรและปั๊มเหรียญออกมา node นี้คือ “โรงกษาปณ์เอกชน” แบบเดียวกัน แต่สิ่งที่มันปั๊มออกมาคือ ดอลลาร์ดิจิทัล ที่วิ่งอยู่บนบล็อกเชน บริษัทพวกนี้เรียกว่า ผู้ออกเหรียญ stablecoin (issuers) — คือคนที่ “สร้าง” เหรียญอย่าง USDC, USDT, PYUSD ขึ้นมา แล้วถือกองเงินสำรองไว้ค้ำให้เหรียญแต่ละเหรียญเท่ากับ $1 จริงๆ
หัวใจของ node นี้สรุปได้สั้นๆ ว่า: มินต์เหรียญ → ถือกองสำรอง → กินดอกเบี้ยจากกองสำรองนั้น เมื่อคุณเอาดอลลาร์จริง $1 ไปให้ผู้ออก พวกเขา “มินต์” (mint แปลว่าผลิตเหรียญขึ้นใหม่) เหรียญ 1 เหรียญส่งกลับมาให้คุณ และเก็บ $1 ของคุณไว้ในคลังสำรอง พอคุณอยากได้เงินจริงคืน คุณส่งเหรียญกลับไป พวกเขาจ่ายดอลลาร์คืน แล้ว “เผา” (burn) เหรียญนั้นทิ้ง — เหรียญหายไปจากระบบ จำนวนเหรียญที่หมุนเวียนจึงเท่ากับจำนวนดอลลาร์ในคลังเสมอ นั่นคืองานของโรงกษาปณ์ดิจิทัล
Mint = การ “ปั๊มเหรียญใหม่” ขึ้นมาเมื่อมีคนเอาเงินจริงมาแลก · Burn = การ “เผาทำลายเหรียญ” ทิ้งเมื่อมีคนไถ่ถอนกลับเป็นเงินจริง (เพื่อให้จำนวนเหรียญตรงกับเงินในคลังเป๊ะ) · Reserve Float = “ดอกผลจากกองสำรอง” — กองเงินที่ผู้ออกถือไว้ไม่ได้นอนเฉยๆ แต่ถูกเอาไปลงทุนในพันธบัตร แล้วดอกเบี้ยที่ได้ทั้งหมดตกเป็นของผู้ออก นี่คือแหล่งรายได้หลักของธุรกิจนี้
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยภายใต้ Stablecoin Issuers & Distribution ในเทรนด์ใหญ่ Digital Finance & Tokenization และมันเจาะลงไปที่ฝั่ง “ผู้ ออก เหรียญ” โดยเฉพาะ — คนที่ มินต์เหรียญและยึดกองสำรองไว้ ส่วนพี่น้องที่อยู่ข้างกันคือ Distribution & Revenue-Share Partners คือคน “เอาเหรียญไปวางในมือผู้ใช้” (ตลาดแลกเปลี่ยน กระเป๋าเงิน เครือข่ายชำระเงิน) แล้วได้ส่วนแบ่งดอกเบี้ยกลับมา บทเรียนนี้โฟกัสที่ เจ้าของโรงกษาปณ์ ไม่ใช่ คนเดินขายเหรียญ
02ทำไมถึงสำคัญ — สะพานคริปโตกับการเงินจริง
เหตุผลแรกที่ผู้ออกเหรียญสำคัญ คือพวกเขาคุม “เลือด” ของโลกคริปโตทั้งใบ เกือบทุกการเทรดบนตลาดคริปโตจับคู่กับ stablecoin และตอนนี้ stablecoin ทั้งระบบมีมูลค่าหมุนเวียนรวมราว $300,000–310,000 ล้าน (ต้นปี 2026) ทั้งกองนี้ถูกมินต์ขึ้นมาโดยผู้ออกไม่กี่ราย — ใครคุมการออกเหรียญ ก็เท่ากับคุมรางที่เงินดิจิทัลทั้งโลกวิ่งอยู่
แต่เหตุผลที่ลึกกว่านั้นคือ stablecoin กลายเป็น สะพานเชื่อมโลกคริปโตเข้ากับการเงินดั้งเดิม โดยตรง ในประเทศที่ค่าเงินอ่อนหรือเงินเฟ้อสูง (อาร์เจนตินา ตุรกี ไนจีเรีย) คนธรรมดาอยากถือ ดอลลาร์ เพื่อรักษามูลค่า แต่เปิดบัญชีดอลลาร์ในธนาคารยากมาก เหรียญที่ผู้ออกมินต์ขึ้นมา ทำให้พวกเขา “ถือดอลลาร์ในมือถือ” ได้ทันที และเงินที่ไหลเข้าซื้อเหรียญพวกนี้ สุดท้ายก็ไปจบที่ พันธบัตรรัฐบาลสหรัฐ — แปลว่าผู้ออก stablecoin กลายเป็นผู้ซื้อหนี้รัฐบาลสหรัฐรายใหญ่ของโลกไปโดยปริยาย
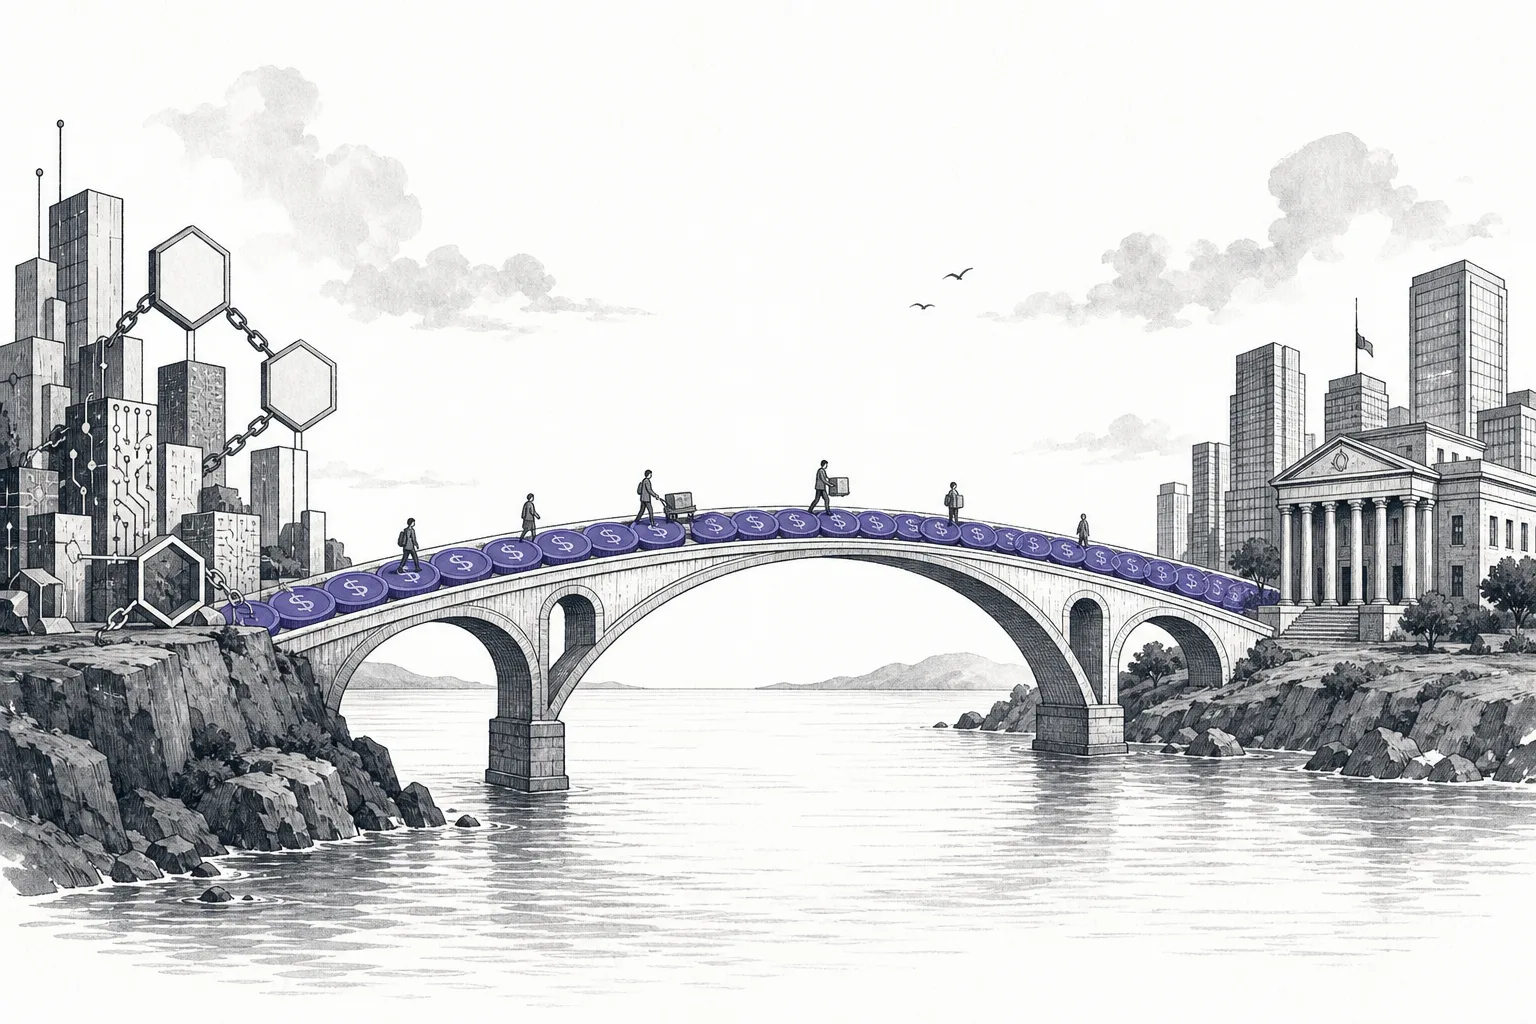
และนี่คือส่วนที่ทำให้นักลงทุนสนใจ: โมเดล “float = กำไร” ผู้ออกได้เงินสำรองมา ฟรีดอกเบี้ย เพราะคนถือเหรียญเลือกถือเองเพื่อความสะดวก โดยไม่ได้รับดอกเบี้ยตอบแทน ผู้ออกจึงเอาทั้งกองไปกินดอกเบี้ยพันธบัตร 4–5% ต่อปี กลายเป็นกำไรเกือบล้วนๆ — บริษัทใหญ่สุดในสนามนี้ทำกำไรหลัก $10,000 ล้านต่อปี ด้วยพนักงานเพียงไม่กี่ร้อยคน ซึ่งเป็นกำไรต่อหัวที่สูงที่สุดเรื่องหนึ่งในประวัติศาสตร์ธุรกิจการเงิน
03มันทำงานยังไง (วงจร มินต์–ถือ–ไถ่–เผา)
หัวใจของโรงกษาปณ์ดิจิทัลคือ วงจรสี่จังหวะ ที่หมุนวนตลอดเวลา ลองไล่ดูทีละก้าวว่าหนึ่งเหรียญเกิดขึ้น สร้างกำไร และหายไปได้ยังไง — และจังหวะไหนที่ทำให้ผู้ออก “พิมพ์เงิน” ได้
จุดที่ต้องเข้าใจคือ กำไรทั้งหมดเกิดที่จังหวะที่ 4 จังหวะเดียว — ดอกเบี้ยจากกองสำรอง ส่วนการมินต์และการเผาเป็นแค่กลไกบัญชีให้จำนวนเหรียญตรงกับเงินจริง ผู้ออกไม่ได้เก็บค่าธรรมเนียมจากการโอนเหรียญ (นั่นเป็นรายได้ของบล็อกเชน ไม่ใช่ของผู้ออก) ดังนั้นรายได้ของบริษัทพวกนี้จึงผูกกับสองตัวเลขล้วนๆ: (1) มีเหรียญหมุนเวียนอยู่เท่าไหร่ (= กองสำรองใหญ่แค่ไหน) และ (2) ดอกเบี้ยพันธบัตรอยู่ที่กี่เปอร์เซ็นต์ ยิ่งเหรียญหมุนเวียนมาก + ดอกเบี้ยสูง = กำไรยิ่งพุ่ง
และนี่คือเหตุผลที่ตัวเลขกองสำรองสำคัญมาก ในกรณีของ Tether กว่า 94% ของรายได้ Circle ในไตรมาสแรกปี 2026 มาจาก “reserve income” คือดอกเบี้ยจากกองสำรองเพียงอย่างเดียว — สะท้อนว่าแทบทั้งบริษัทคือเครื่องจักรกินดอกเบี้ยจากกอง T-bills ก้อนเดียว
04มันเชื่อมกับอะไรในระบบนิเวศ
ผู้ออกเหรียญไม่ได้อยู่ลำพัง — โรงกษาปณ์ต้องมีทั้ง “ที่เก็บเงินที่งอกดอกเบี้ย” และ “คนช่วยกระจายเหรียญ” มันจึงเกาะเกี่ยวกับเพื่อนบ้านในระบบนิเวศอย่างแยกไม่ออก
- เอากองสำรองไปลงใน Tokenized Treasuries & Money Funds: เงินสำรอง $1 ต่อเหรียญไม่ได้นอนเฉยๆ — มันถูกเอาไปลงในพันธบัตรรัฐบาลสหรัฐและกองทุนตลาดเงิน ซึ่งวันนี้กำลังถูกทำเป็น “โทเคน” บนบล็อกเชนเช่นกัน นี่คือ ปลายทางของดอกเบี้ย ที่หล่อเลี้ยงทั้งธุรกิจ — float ของผู้ออกก็คือดอกผลจากตรงนี้
- จ่ายค่าจัดจำหน่ายให้ Distribution & Revenue-Share Partners: ผู้ออกมินต์เหรียญได้ แต่ต้องมีคน “เอาไปวางในมือผู้ใช้” — ตลาดแลกเปลี่ยน กระเป๋าเงิน เครือข่ายชำระเงิน และเพราะการกระจายมีค่า ผู้ออกจึงต้อง แบ่งดอกเบี้ยจากกองสำรองให้พันธมิตรกระจาย (เช่นดีล Circle–Coinbase) — นี่คือต้นทุนก้อนใหญ่ที่สุดที่กัดกินกำไรของผู้ออก
- พึ่ง Cybersecurity & Digital Trust และ Cloud & Digital Infrastructure: เหรียญทุกเหรียญวิ่งอยู่บนบล็อกเชนที่ทำงานบนคลาวด์ และความเชื่อมั่นทั้งหมดขึ้นอยู่กับความปลอดภัย — ถ้าระบบถูกแฮ็ก หรือกองสำรองถูกตั้งคำถาม “ดอลลาร์ดิจิทัล” ก็อาจไม่เท่ากับดอลลาร์อีกต่อไปในชั่วข้ามคืน
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
เหตุการณ์ที่เปลี่ยนทุกอย่างคือ กฎหมาย GENIUS Act ที่สหรัฐฯ ผ่านในเดือนกรกฎาคม 2025 ก่อนหน้านี้ผู้ออก stablecoin อยู่ในพื้นที่สีเทาทางกฎหมาย แต่ GENIUS Act ทำให้พวกเขา ถูกกฎหมายและมีกติกาชัดเจน เป็นครั้งแรก: ต้องถือเงินสำรอง 1:1 ในเงินสดหรือพันธบัตรระยะสั้นเท่านั้น ต้องเปิดเผยองค์ประกอบของกองสำรองทุกเดือน และต้องเป็นสถาบันที่ได้รับอนุญาต ในเดือนธันวาคม 2025 OCC ก็ออกใบอนุญาต “ธนาคารทรัสต์ระดับชาติ” ให้ Circle และ Paxos เป็นกลุ่มแรกๆ
แต่กฎเดียวกันนี้มี เงื่อนไขที่ล็อกความลับของธุรกิจไว้: GENIUS Act ห้ามผู้ออกจ่ายดอกเบี้ยให้คนถือเหรียญ — แปลว่ากฎหมายเขียนรับรอง “float = กำไรของผู้ออก” ไว้ในตัวเอง ผู้ถือเหรียญจะไม่มีวันได้ดอกเบี้ยตามกฎหมาย ดอกเบี้ยทั้งหมดยังเป็นของผู้ออก (หรือถูกแบ่งให้ผู้กระจาย) เหมือนเดิม
เกมตอนนี้แบ่งเป็นสองขั้วชัดเจน Tether (เหรียญ USDT) คือยักษ์ที่ใหญ่ที่สุด — มูลค่าหมุนเวียนทะลุ $186,000 ล้าน เป็นบริษัท เอกชน ที่ทำกำไรมหาศาล: ปี 2025 ทำกำไรสุทธิกว่า $10,000 ล้าน (แม้จะลดลง ~23% จากปีก่อนตามดอกเบี้ยที่เริ่มย่อ) จากการถือพันธบัตรรัฐบาลสหรัฐโดยตรงกว่า $122,000 ล้าน เพราะเป็นเอกชน Tether จึงไม่มีหุ้นให้ซื้อ — ผู้ที่อยากลงทุนตามเทรนด์นี้ในตลาดหุ้นต้องมองไปที่คู่แข่ง
อีกขั้วคือ Circle (เหรียญ USDC) — เล็กกว่า (มูลค่าหมุนเวียนราว $77,000 ล้าน ต้นปี 2026) แต่ชู “ความโปร่งใสและถูกกฎหมาย” เป็นจุดขาย และกลายเป็นผู้ออก stablecoin รายแรกที่บริษัทแม่ เข้าตลาดหุ้น (ticker CRCL บน NYSE มิถุนายน 2025) ปี 2025 USDC โตกว่า 70% และไตรมาสแรกปี 2026 Circle ทำรายได้รวมกับรายได้จากกองสำรอง ~$694 ล้าน โดย 94% มาจากดอกเบี้ยกองสำรองล้วนๆ ส่วนรายที่สามคือ PYUSD ของ PayPal (Paxos เป็นคนมินต์และถือสำรอง PayPal เป็นคนกระจาย) ยังเล็ก ~$4,000 ล้าน แต่มีฐานผู้ใช้ PayPal เป็นพันล้านคนหนุนหลัง
06อนาคตข้างหน้า — เมื่อธนาคารแห่เข้าสนาม
ทิศทางแรกชัดเจนที่สุด: ธนาคารและยักษ์การเงินกำลังจะเข้ามาเป็น “ผู้ออก” เอง เพราะ GENIUS Act เปิดทางให้ธนาคารที่ได้รับอนุญาตออก stablecoin ผ่านบริษัทลูกได้ ตอนนี้เราเริ่มเห็นการขยับ — ธนาคารยักษ์ของญี่ปุ่น (MUFG, SMFG, Mizuho) วางแผนออกเหรียญร่วมกัน, Stripe เข้าซื้อบริษัทโครงสร้างพื้นฐาน stablecoin ชื่อ Bridge ด้วยมูลค่า $1,100 ล้าน เพื่อกระโดดเข้ามาเป็นผู้ออกเอง นี่อาจทำให้ตลาดแตกเป็น “เหรียญของแต่ละเจ้า” มากขึ้น และเพิ่มการแข่งขันให้สองยักษ์เดิม
ทิศทางที่สองคือ การไหลออกจาก “เทรดคริปโต” ไปสู่ “การชำระเงินจริง” โดยเฉพาะการโอนข้ามประเทศ ยิ่งเหรียญถูกใช้จ่ายจริงมากขึ้น มูลค่าหมุนเวียนก็ยิ่งโต = กองสำรองยิ่งใหญ่ = ดอกเบี้ยยิ่งงาม นี่คือลมหนุนเชิงโครงสร้างของผู้ออก สำนัก Citi ประเมินว่าภายในปี 2030 มูลค่า stablecoin ทั้งระบบอาจแตะ ~$1.9 ล้านล้านดอลลาร์ ในกรณีฐาน (และสูงถึง $4 ล้านล้านในกรณีบวก) — เป็นการขยายตัวหลายเท่าจากวันนี้
ทิศทางที่สามคือ คำถามว่าใครจะได้ float ตอนนี้ผู้ออกเก็บดอกเบี้ยไว้เกือบหมด แต่เมื่อการแข่งขันดุขึ้น และผู้กระจาย (อย่าง Coinbase) มีอำนาจต่อรองมากขึ้น แรงกดดันให้ “แบ่งดอกเบี้ยให้ผู้กระจายมากขึ้น” ก็จะสูงตาม — ซึ่งจะค่อยๆ บีบกำไรมหาศาลของผู้ออกให้บางลง แม้กฎหมายจะห้ามจ่ายดอกเบี้ยให้ผู้ถือเหรียญโดยตรงก็ตาม
07ความท้าทายและความเสี่ยง
เสน่ห์ของธุรกิจผู้ออกเหรียญมาพร้อมความเสี่ยงที่ฝังอยู่ในกลไกของมันเอง
ความเสี่ยงข้อแรกและสำคัญที่สุดต่อ “กำไร” คือ การพึ่งพาดอกเบี้ย เพราะ float คือรายได้แทบทั้งหมด (94% ของรายได้ Circle) ทั้งธุรกิจจึงผูกกับดอกเบี้ยพันธบัตรล้วนๆ ปี 2025 Tether ทำกำไร $10B เพราะดอกเบี้ยสูง — แต่กำไรนั้นก็ ลดลง ~23% จากปีก่อนตามดอกเบี้ยที่เริ่มย่อ ถ้าธนาคารกลางสหรัฐลดดอกเบี้ยลงแรง รายได้ของผู้ออกทุกรายจะหดตามทันที นี่คือธุรกิจที่ “รวยตอนดอกเบี้ยสูง จนตอนดอกเบี้ยต่ำ”
ความเสี่ยงข้อสองคือ การหลุด peg (depeg) — ฝันร้ายที่สุดของผู้ออก บทเรียนจริงเกิดในเดือนมีนาคม 2023 เมื่อ Circle เปิดเผยว่ามีเงินสำรองของ USDC ราว $3,300 ล้าน (~8% ของทั้งหมด) ติดอยู่ในธนาคาร Silicon Valley Bank ที่ล้ม ผลคือ USDC หลุด peg ร่วงลงไปแตะ $0.86 ในชั่วข้ามคืน ก่อนจะกลับมาตั้งหลักได้เมื่อรัฐรับประกันเงินฝาก เหตุการณ์นี้ตอกย้ำว่าคุณภาพของ “โรงกษาปณ์” อยู่ที่กองสำรองล้วนๆ — สำรองสั่นคลอนเมื่อไร เหรียญก็หลุด peg เมื่อนั้น
ความเสี่ยงข้อสามคือ การแข่งขันและกฎกำกับ เมื่อ GENIUS Act เปิดทางให้ธนาคารและ Stripe เข้ามาเป็นผู้ออกเอง สองยักษ์เดิม (Tether, Circle) ต้องเจอคู่แข่งที่มีฐานผู้ใช้และความน่าเชื่อถือมาแต่เดิม ขณะเดียวกัน Tether ผู้นำตลาดยังถูกตั้งคำถามเรื่องความโปร่งใสของกองสำรองมานาน และอาจต้องปรับตัวหนักเพื่อให้เข้ากติกาตลาดสหรัฐฯ ในระยะยาว หากธนาคารกลางทั่วโลกออก เงินดิจิทัลของรัฐ (CBDC) เอง ผู้ออกเอกชนก็อาจต้องแข่งกับ “ดอลลาร์ดิจิทัลทางการ” โดยตรง
สรุปสั้นๆ: ผู้ออกเหรียญคือเจ้าของโรงกษาปณ์ดิจิทัลที่มินต์ดอลลาร์ขึ้นมาแล้วกินดอกเบี้ยจากกองสำรองไว้เอง โมเดล “float = กำไร” ทำให้มันกลายเป็นหนึ่งในธุรกิจที่ทำเงินต่อหัวสูงที่สุดของยุค — และเมื่อ GENIUS Act เพิ่งทำให้มันถูกกฎหมายเต็มตัว สนามนี้ก็กำลังเปลี่ยนจาก “เกมของสตาร์ทอัพคริปโตไม่กี่ราย” ไปเป็น “สงครามที่ธนาคารและยักษ์การเงินทั้งโลกอยากเข้ามาคุมโรงกษาปณ์เอง”