Megatrend · Climate Adaptation & Water
เมื่อภัยพิบัติกลายเป็นเรื่องปกติ คนเริ่มลงทุนกับ “กำแพง” ไม่ใช่แค่ฟ้า
โลกร้อนขึ้นทำให้น้ำท่วม ไฟป่า และภัยแล้ง รุนแรงและถี่ขึ้นจนความเสียหายแตะ $300,000–370,000 ล้านต่อปี เราหยุดสภาพอากาศไม่ได้ แต่เราป้องกัน “สถานที่” ได้ — ด้วยปั๊ม กำแพงกันน้ำ การฝังสายไฟ และพื้นที่ชุ่มน้ำ นี่คือธุรกิจของการ “ทำให้เมืองทนภัยพิบัติได้” ที่กำลังโตขึ้นทุกปี — แต่เป็นธุรกิจที่เงินมาเป็นก้อนๆ ตามงบรัฐ และผู้เล่นตัวจริงส่วนใหญ่เป็นบริษัทใหญ่ที่ทำหลายอย่าง ไม่ใช่ pure-play
01มันคืออะไร
มีวิธีรับมือโลกร้อนอยู่สองทาง ทางแรกคือ “ลดต้นเหตุ” (mitigation) — ลดการปล่อยคาร์บอน เปลี่ยนไปใช้พลังงานสะอาด เพื่อไม่ให้โลกร้อนไปกว่านี้ แต่ต่อให้เราหยุดปล่อยคาร์บอนวันนี้ ความร้อนที่สะสมมาแล้วก็จะยังทำให้เกิดภัยพิบัติไปอีกหลายสิบปี นี่จึงเป็นที่มาของทางที่สอง — “ปรับตัว” (adaptation) คือยอมรับว่าภัยพิบัติจะมา แล้วป้องกันสถานที่ของเราไม่ให้พังเมื่อมันมา
node นี้คือหัวใจของการปรับตัวกับ “ภัยเฉียบพลัน” (acute hazards) สามตัวที่ทำลายล้างที่สุด: น้ำท่วม ไฟป่า และภัยแล้ง มันไม่ใช่เรื่องของซอฟต์แวร์หรือนโยบาย แต่เป็นเรื่องของ โครงสร้างพื้นฐานจริงๆ ที่จับต้องได้ — ปั๊มสูบน้ำ กำแพงกันน้ำ ระบบระบายน้ำ เซ็นเซอร์ตรวจจับไฟ การฝังสายไฟฟ้า ไปจนถึงทีมที่เข้ามาฟื้นฟูบ้านหลังน้ำลด
Gray infrastructure = โครงสร้างที่มนุษย์สร้าง เช่น คอนกรีต กำแพง ปั๊ม ท่อ · Green (หรือ nature-based) infrastructure = ใช้ธรรมชาติช่วยป้องกัน เช่น พื้นที่ชุ่มน้ำซับน้ำท่วม ป่าชายเลนกันคลื่น สวนซับน้ำในเมือง ของจริงในวันนี้มักเป็น “gray + green” ผสมกัน เพราะธรรมชาติถูกกว่าและให้ผลพลอยได้ แต่บางจุดต้องใช้คอนกรีตเพื่อความแน่นอน
ในแผนผังเมกะเทรนด์ node นี้อยู่ภายใต้ Climate Adaptation & Water นิยามของมันตรงไปตรงมา: การทำให้ไฟฟ้า เมือง และผู้คน ทนต่อเหตุการณ์สุดขั้วได้ โดยมีคำเตือนติดมาด้วยว่า “มี pure-play น้อยมาก” — ส่วนใหญ่เป็นบริษัทสาธารณูปโภคหรือบริษัทรับเหมาก่อสร้างขนาดใหญ่ที่ทำงานนี้เป็นส่วนหนึ่งของธุรกิจ ไม่ใช่ทั้งหมด ซึ่งเป็นประเด็นสำคัญที่เราจะกลับมาพูดถึง
02ทำไมถึงสำคัญ — ปกป้อง “สถานที่”
ลองดูตัวเลขที่กำลังไต่ขึ้นเรื่อยๆ ในช่วงปี 1970–2000 ภัยพิบัติทางธรรมชาติทั่วโลกสร้างความเสียหายเฉลี่ยปีละราว $70,000–80,000 ล้าน แต่พอมาถึงช่วงปี 2001–2020 ตัวเลขนี้พุ่งเป็น $180,000–200,000 ล้านต่อปี และในปี 2024 ปีเดียว ความเสียหายทางเศรษฐกิจแตะราว $318,000–368,000 ล้าน โดยกว่า 57–60% ไม่มีประกัน — แปลว่าเจ้าของบ้าน รัฐ และสังคม ต้องแบกเอง
ที่น่าสนใจคือตัวขับเคลื่อนหลักไม่ใช่เฮอริเคนยักษ์หรือแผ่นดินไหวอีกต่อไป แต่เป็น “ภัยรอง” (non-peak perils) — น้ำท่วม ไฟป่า และพายุฝนฟ้าคะนอง — ที่เกิดถี่ขึ้นมาก ในปี 2024 ภัยกลุ่มนี้สร้างความเสียหายรวม $136,000 ล้าน องค์การอุตุนิยมวิทยาโลก (WMO) ระบุว่าจำนวนภัยพิบัติน้ำท่วมเพิ่มขึ้น 134% ในรอบสองทศวรรษ นี่คือเหตุผลที่เงินเริ่มไหลเข้าหา “การป้องกัน”
เหตุผลทางเศรษฐกิจชัดเจนมาก สถาบัน National Institute of Building Sciences ของสหรัฐฯ พบว่าทุกๆ $1 ที่ลงทุนป้องกันภัยล่วงหน้า ช่วยประหยัดความเสียหายในอนาคตได้ราว $6 และถ้าเป็นการป้องกันน้ำท่วมจากแม่น้ำโดยเฉพาะ อัตราส่วนพุ่งเป็น $7 ต่อ $1 — ป้องกันถูกกว่าซ่อมเสมอ
03มันทำงานยังไง (กลไกการป้องกัน)
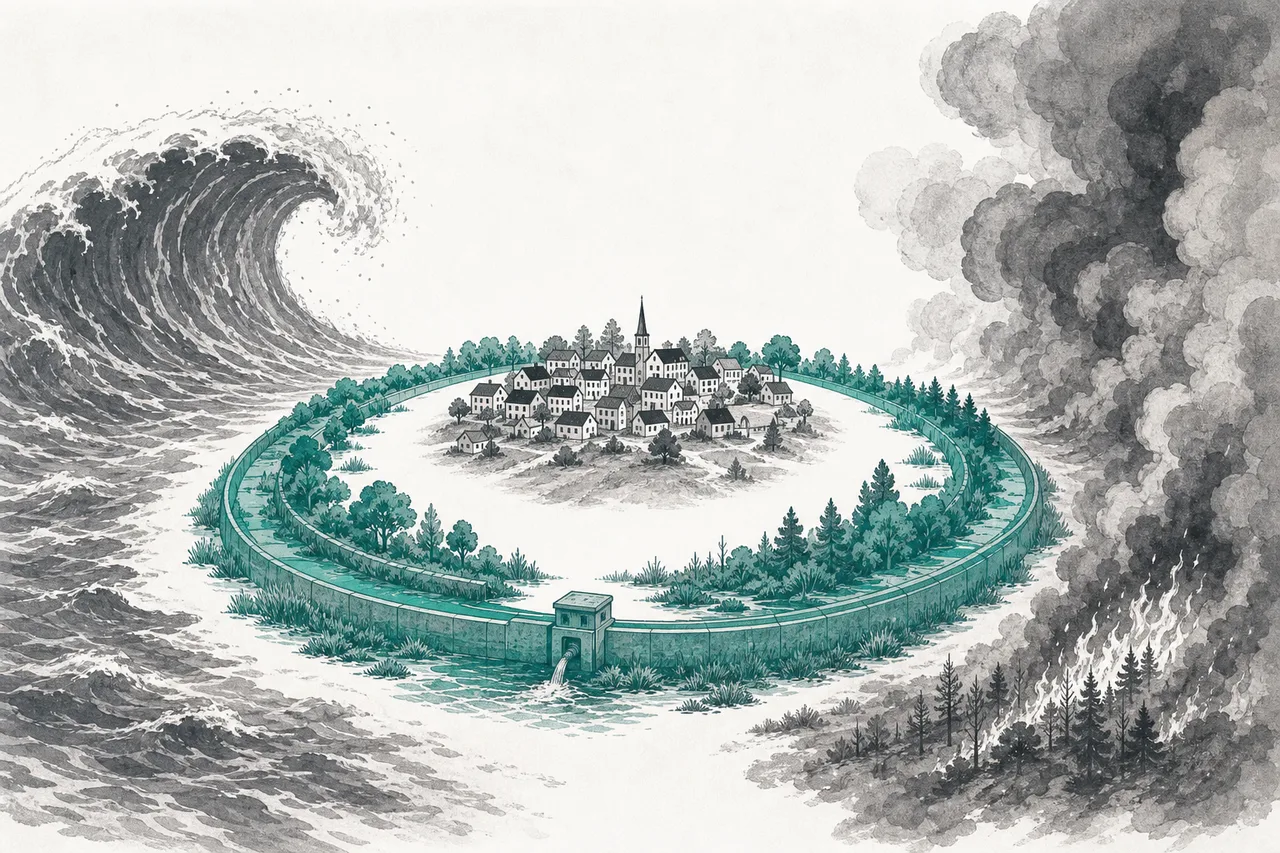
หัวใจของทั้ง node นี้คือกลไกง่ายๆ อันเดียว: ภัยเฉียบพลันพุ่งเข้าหาสถานที่หนึ่ง → แนวป้องกันที่ผสมระหว่าง “วิศวกรรม” กับ “ธรรมชาติ” เข้ามาขวาง → ความเสียหายที่ผ่านเข้าไปถึงเมืองลดลงอย่างมาก ไม่ใช่การหยุดภัย แต่เป็นการ “ดูดซับ” และ “เบี่ยง” ให้มันทำลายน้อยที่สุด
จุดสำคัญที่ทำให้เรื่องนี้น่าสนใจในเชิงวิศวกรรมคือ การผสม “gray + green” กำแพงคอนกรีตและปั๊มให้ความแน่นอนสูง แต่แพงและใช้ได้จุดเดียว ส่วนพื้นที่ชุ่มน้ำหรือแนวต้นไม้ราคาถูกกว่ามาก แถมยังให้ผลพลอยได้ (พื้นที่สีเขียว ลดความร้อนในเมือง คุณภาพอากาศ) แต่ป้องกันได้ในระดับหนึ่งเท่านั้น เมืองสมัยใหม่จึงวางทั้งสองอย่างซ้อนกันเป็นชั้นๆ — ธรรมชาติรับแรงปะทะชั้นนอก คอนกรีตเป็นแนวสุดท้าย
04สามแนวรบ: น้ำท่วม ไฟ แล้ง
แม้กลไกจะเหมือนกัน แต่ละภัยใช้เทคโนโลยีและมีผู้เล่นต่างกัน เรามาดูทีละแนวรบ
แนวรบที่ 1 — น้ำท่วม (ใหญ่ที่สุด): นี่คือตลาดที่ชัดเจนและเป็นรูปธรรมที่สุด หัวใจคือ การจัดการน้ำ — ปั๊มสูบน้ำออก ระบบระบายน้ำฝน (stormwater) กำแพงและประตูกันน้ำ และการขุดลอก (dredging) เพื่อเพิ่มความจุลำน้ำ ตลาด ปั๊มควบคุมน้ำท่วม (flood control pumps) มีมูลค่าราว $4,800 ล้านในปี 2025 และคาดโตเป็น $8,300 ล้านในปี 2034 (CAGR ~6.3%) ส่วนตลาด การจัดการน้ำฝน (stormwater) ที่กว้างกว่ามีมูลค่าราว $17,800 ล้านในปี 2024 โตเป็นเกือบ $30,000 ล้านในปี 2030 (CAGR ~9%)
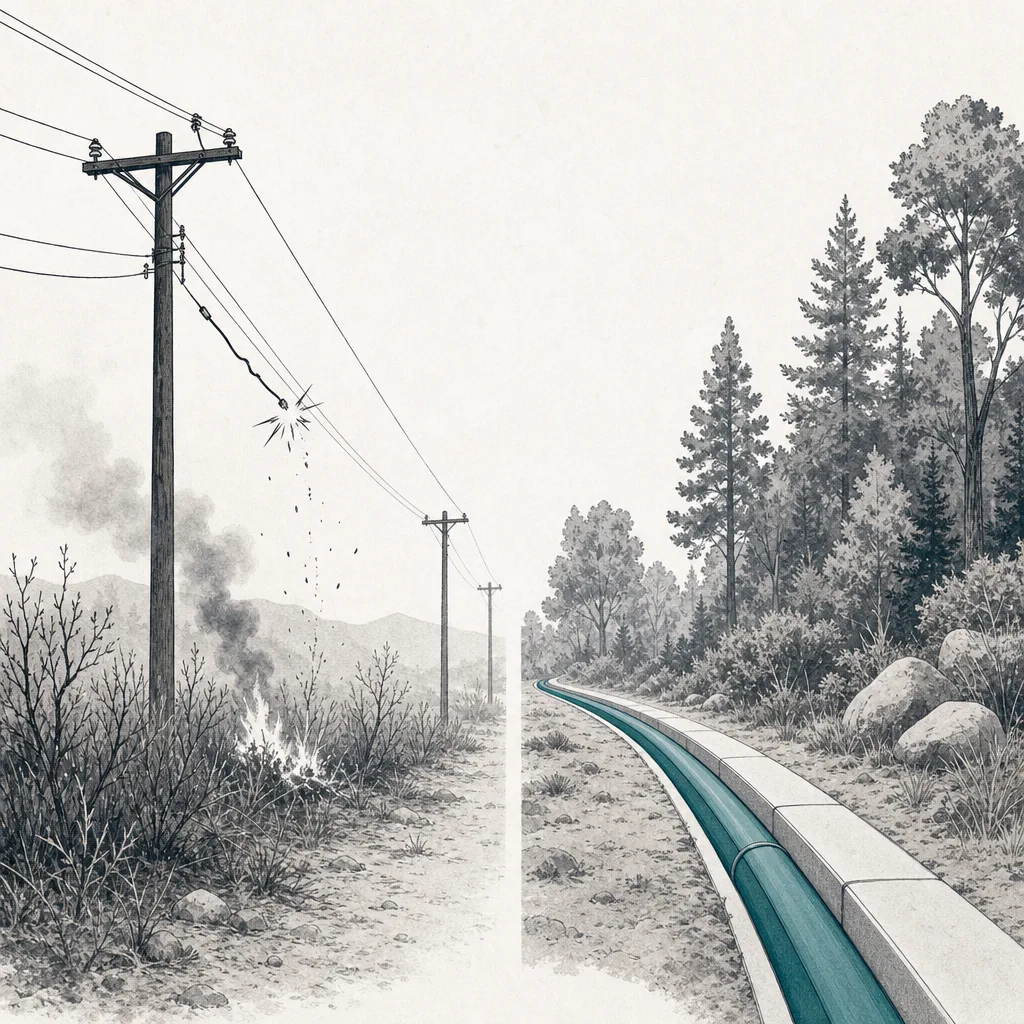
แนวรบที่ 2 — ไฟป่า (ซับซ้อนที่สุด): ไฟแบ่งเป็นสองด้าน ด้านแรกคือ ตรวจจับและดับ — เซ็นเซอร์ กล้อง ดาวเทียมตรวจความร้อน ระบบแจ้งเตือนและดับเพลิง ตลาด ระบบป้องกันอัคคีภัย (fire protection) ทั้งหมดมีมูลค่าราว $85,000 ล้านในปี 2025 โตเป็น $118,000 ล้านในปี 2030 (CAGR ~6.8%) แต่ด้านที่ลึกกว่าและเป็น “ธีมการลงทุนตัวจริง” คือ การป้องกันไฟที่ต้นเหตุ — เพราะไฟป่าครั้งใหญ่ๆ จำนวนมากเกิดจากสายไฟฟ้าที่เกิดประกายไฟ ทำให้บริษัทสาธารณูปโภคต้องลงทุนมหาศาลในการ “grid-hardening” (ฝังสายลงดิน หุ้มฉนวน เสริมเสา) ซึ่งเราจะเจาะลึกในบทถัดไป
แนวรบที่ 3 — ภัยแล้ง (เชื่อมกับน้ำโดยตรง): การรับมือภัยแล้งคือเรื่องของ การหาและเก็บน้ำ — อ่างเก็บน้ำ ระบบเติมน้ำใต้ดิน และที่สำคัญที่สุดคือ การนำน้ำกลับมาใช้ใหม่ (water reuse) และการกลั่นน้ำทะเล (desalination) ซึ่งทับซ้อนโดยตรงกับ Water Utilities & Infrastructure — แนวรบนี้แทบแยกไม่ออกจากธุรกิจน้ำกระแสหลัก ผู้เล่นหลักจึงเป็นบริษัทน้ำตัวใหญ่
05ระบบนิเวศ — มันเชื่อมกับอะไร
node นี้เป็นพี่น้องกับหมวดอื่นๆ ภายใต้ Climate Adaptation & Water และเชื่อมโยงกันแน่นมาก:
- ทับซ้อนกับ Water Utilities & Infrastructure: แนวรบภัยแล้งและน้ำท่วมใช้โครงสร้างน้ำเดียวกัน — ปั๊ม ท่อ การบำบัด การนำน้ำกลับมาใช้ ผู้เล่นหลายรายอยู่ทั้งสอง node
- เป็นคู่หูของ Climate Risk Analytics & Insurance: บริษัทประกันเป็นคนวัด “ความเสี่ยง” และเป็นคนจ่ายเมื่อเกิดภัย — การป้องกันที่ดีขึ้นช่วยลดเบี้ยและความเสียหาย ทั้งสองด้านนี้คือ “ป้องกัน” กับ “รับความเสี่ยงทางการเงิน” ของเหรียญเดียวกัน
- พึ่ง วัตถุดิบและซัพพลายเชนสำคัญ: กำแพง ปั๊ม สายเคเบิล ล้วนต้องใช้เหล็ก ทองแดง คอนกรีต จำนวนมหาศาล
- เสริมกับ Energy Transition & Power Demand: การ grid-hardening เพื่อกันไฟป่าเกิดขึ้นพร้อมกับการอัปเกรดกริดเพื่อรองรับพลังงานสะอาดและดีมานด์ไฟฟ้าที่พุ่ง — งานเดียวกัน ผู้รับเหมาเดียวกัน
จุดที่ต้องเข้าใจให้ชัดคือ node นี้แทบไม่มี “บริษัทที่ทำแค่ resilience” โดยตรง มันเป็นชั้นความต้องการ (demand layer) ที่ไหลไปกระตุ้นธุรกิจที่มีอยู่แล้ว — บริษัทน้ำ บริษัทสาธารณูปโภค บริษัทรับเหมาวิศวกรรม (EPC) และบริษัทฟื้นฟูอาคาร นี่คือเหตุผลที่นิยามของ node บอกตรงๆ ว่าเป็น “utility/EPC proxies”
06ตอนนี้ไปถึงไหนแล้ว + ผู้เล่น
ตอนนี้เรื่องที่ร้อนที่สุดคือ grid-hardening เพื่อกันไฟป่า หลังจากที่สายไฟฟ้าของบริษัทสาธารณูปโภคในแคลิฟอร์เนียถูกชี้ว่าเป็นต้นเหตุไฟป่าครั้งใหญ่หลายครั้ง (ตามมาด้วยค่าเสียหายและคดีหลายพันล้าน) บริษัทอย่าง PG&E จึงประกาศแผนลงทุนมหาศาล — แผน capex 5 ปีราว $73,000 ล้าน เฉลี่ยเกือบ $13,000 ล้านต่อปี ส่วนหนึ่งคือการฝังสายไฟลงดินในพื้นที่เสี่ยงไฟสูง โดยฝังไปแล้วกว่า 1,000 ไมล์ — ถือเป็นโครงการฝังสายเพื่อกันไฟป่าที่ใหญ่ที่สุดเท่าที่เคยมี
งานก่อสร้างทั้งหมดนี้ไหลไปหา ผู้รับเหมาโครงสร้างพื้นฐานไฟฟ้า โดยตรง Quanta Services ผู้รับเหมากริดรายใหญ่ที่สุดของสหรัฐฯ ปิดปี 2025 ด้วย backlog สูงสุดเป็นประวัติการณ์ที่ $44,000 ล้าน โดยกลุ่มงานโครงสร้างพื้นฐานไฟฟ้าโต กว่า 20% เทียบกับปีก่อน ขณะที่ตลาด สายส่งไฟฟ้า (transmission line) ทั่วโลกอยู่ที่ราว $81,000 ล้านในปี 2025 มุ่งสู่ $112,000 ล้านในปี 2032
ฝั่งน้ำท่วม Xylem คือเจ้าตลาดปั๊มด้วยแบรนด์ Flygt ทำรายได้รวมราว $9,000 ล้านในปี 2025 ส่วนฝั่งฟื้นฟูหลังภัย ตลาด disaster restoration มีมูลค่าราว $43,000–45,000 ล้านในปี 2025 โตเป็น $55,000–59,000 ล้านในปี 2030 — เป็นธุรกิจที่ “มีงานทุกครั้งที่เกิดภัย”
07อนาคตข้างหน้า
ทิศทางแรกคือ เงินจะมากขึ้นเรื่อยๆ แต่ยังเป็นก้อน ตราบใดที่ความเสียหายต่อปียังไต่ขึ้น แรงกดดันให้รัฐและบริษัทสาธารณูปโภคลงทุนป้องกันก็จะเพิ่ม โดยเฉพาะ grid-hardening ที่เริ่มจากแคลิฟอร์เนีย แล้วลามไปรัฐและประเทศอื่นที่เผชิญไฟป่ามากขึ้น (ออสเตรเลีย ยุโรปใต้) คาดว่างานนี้จะยาวต่อเนื่องหลายปี เพราะ backlog ของผู้รับเหมาเต็มแน่น
ทิศทางที่สองคือ “green + gray” จะกลายเป็นมาตรฐาน ด้วยอัตราส่วนคุ้มทุน $6 ต่อ $1 และผลพลอยได้ของธรรมชาติ (พื้นที่สีเขียว ลดความร้อนเมือง) รัฐบาลและเมืองจะหันมาใช้ nature-based solutions มากขึ้น — พื้นที่ชุ่มน้ำ สวนซับน้ำ ป่าชายเลน — เป็นทั้งการป้องกันและการปรับปรุงคุณภาพชีวิต แต่ความท้าทายคือผลประโยชน์เหล่านี้ “วัดเป็นเงินยาก” ทำให้ขออนุมัติงบยากกว่าโครงการคอนกรีต
ทิศทางที่สามคือ เทคโนโลยีตรวจจับฉลาดขึ้น ดาวเทียมตรวจความร้อน เซ็นเซอร์ AI และกล้องตรวจจับไฟกำลังพัฒนาเร็ว ทำให้ตรวจพบไฟและน้ำท่วมได้เร็วขึ้น — ลดความเสียหายโดยไม่ต้องสร้างกำแพงเพิ่ม ส่วนนี้จะเป็นจุดที่เทคโนโลยี (software/sensor) เข้ามาเสริม “เหล็กกับคอนกรีต” มากขึ้น
08ความท้าทายและความเสี่ยง
node นี้เป็นธีมที่ “จริงและจำเป็น” แต่มาพร้อมความเสี่ยงเฉพาะตัวที่นักลงทุนต้องเข้าใจ
ความเสี่ยงข้อแรกคือ เงินเป็นก้อน ขึ้นกับงบรัฐ (lumpy & political) โครงการป้องกันส่วนใหญ่ใช้เงินภาครัฐ ซึ่งถูกอนุมัติเป็นรอบๆ มักจะหลังภัยพิบัติแต่ละครั้ง ไม่ใช่กระแสรายได้ที่สม่ำเสมอ และเปลี่ยนได้ตามการเมือง — งบที่เคยอนุมัติอาจถูกตัดหรือเลื่อนได้ ทำให้คาดการณ์รายได้ของผู้รับเหมายากกว่าธุรกิจสมัครสมาชิกทั่วไป
ความเสี่ยงข้อสองคือ แทบไม่มี pure-play ตามที่ย้ำมาตลอด ผู้เล่นเกือบทั้งหมดเป็นบริษัทใหญ่ที่ทำหลายอย่าง — Xylem, Quanta, MasTec, FirstService ล้วนมีธุรกิจอื่นปนอยู่มาก การลงทุน “ในธีม resilience” โดยตรงจึงทำได้ยาก ผลตอบแทนของหุ้นเหล่านี้ขึ้นกับธุรกิจรวมทั้งหมด ไม่ใช่แค่ส่วน resilience
ความเสี่ยงข้อสามคือ จังหวะโครงการและต้นทุน (project timing) งานเหล่านี้เป็นโครงการก่อสร้างใหญ่ที่ใช้เวลาหลายปี เจอความเสี่ยงเรื่องต้นทุนวัสดุ แรงงาน และความล่าช้าจากใบอนุญาต โดยเฉพาะ grid-hardening ที่ต้องผ่านการกำกับของหน่วยงานรัฐ (regulator) ในการอนุมัติว่าจะส่งผ่านต้นทุนไปยังค่าไฟได้แค่ไหน