Megatrend · Climate Adaptation & Water
เมื่อภัยพิบัติแพงขึ้นทุกปี ใครได้เงินจาก “ความเสี่ยง” ที่กำลังพอง
ทุกครั้งที่ไฟป่าเผาลอสแอนเจลิส น้ำท่วมยุโรป หรือพายุถล่มอเมริกา โลกเสียหายเป็นแสนล้านดอลลาร์ — และมีธุรกิจสองกลุ่มที่ “รับงาน” ความเสียหายนั้นโดยตรง คือ คนที่คำนวณและตั้งราคาความเสี่ยง (บริษัทโมเดลภัยพิบัติ) กับ คนที่แบกความเสี่ยงนั้นไว้ (บริษัทประกัน-รีอินชัวรันส์) บทเรียนนี้พาไปดูว่าทำไม “ความเสี่ยงจากสภาพอากาศ” ถึงกลายเป็นสินค้าที่ขายได้ ทำไมยิ่งโลกร้อนยิ่งมีคน ไม่ มีประกัน และทำไม “ช่องว่างการคุ้มครอง” มูลค่าหลายแสนล้านถึงเป็นทั้งโอกาสและคำเตือน
01มันคืออะไร (สองธุรกิจ หนึ่งความเสี่ยง)
ลองนึกถึงเช้าวันหนึ่งของเดือนมกราคม 2025 ที่ไฟป่ากวาดย่านหรูของลอสแอนเจลิสจนวอด ความเสียหายที่ประกันต้องจ่ายออกมาราว $40,000 ล้านจากเหตุการณ์เดียว — เป็นไฟป่าที่แพงที่สุดในประวัติศาสตร์ คำถามที่ตามมาคือ ใครเป็นคนจ่าย? และก่อนหน้านั้น ใครเป็นคนบอกว่าบ้านหลังนั้น “ควรจ่ายเบี้ยเท่าไหร่”? node นี้คือเรื่องของคนสองกลุ่มที่อยู่เบื้องหลังคำถามนี้
กลุ่มแรกคือ “สมอง” — บริษัทที่สร้าง โมเดลภัยพิบัติ (catastrophe model) และข้อมูลความเสี่ยงสภาพอากาศ พวกเขาไม่ได้แบกความเสียหาย แต่ขาย “คำตอบ” ว่าบ้านหลังไหน เมืองไหน มีโอกาสโดนพายุ-น้ำท่วม-ไฟป่ามากแค่ไหน และควรคิดราคาเท่าไหร่ กลุ่มที่สองคือ “กระเป๋า” — บริษัทประกันภัย (insurer) และ รีอินชัวรันส์ (reinsurer = ประกันของบริษัทประกันอีกที) ที่เอาเงินจริงไปรับความเสี่ยงนั้นมาไว้กับตัว แลกกับเบี้ยประกัน
Reinsurance (รีอินชัวรันส์) = “ประกันของบริษัทประกัน” เมื่อภัยใหญ่เกินกว่าบริษัทประกันรายเดียวจะรับไหว มันจะซื้อประกันต่อจากรีอินชัวเรอร์ระดับโลก (Munich Re, Swiss Re) เพื่อกระจายความเสี่ยง · Protection gap (ช่องว่างการคุ้มครอง) = ส่วนของความเสียหายที่ ไม่มี ประกันคุ้มครองเลย เจ้าของทรัพย์สินหรือรัฐต้องแบกเอง — ตัวเลขนี้คือหัวใจของทั้งบทเรียน
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยภายใต้ Climate Adaptation & Water (การปรับตัวรับโลกร้อน) นิยามของมันสั้นแต่ครบ: “การสร้างโมเดล ตั้งราคา และแบกรับความเสี่ยงทางกายภาพจากสภาพอากาศ” และมันแตกเป็น 2 หมวดย่อย ที่จะเล่าคู่กันตลอดบทเรียนนี้ — Catastrophe & Climate Risk Analytics (สมอง) กับ Property/Casualty & Reinsurance Underwriting (กระเป๋า) สองอย่างนี้เป็นคนละธุรกิจ แต่ขาดกันไม่ได้ เพราะคนแบกความเสี่ยงต้องพึ่งคนคำนวณความเสี่ยงเสมอ
02ทำไมถึงสำคัญ — ภัยพิบัติแพงขึ้นทุกปี
เหตุผลที่ธุรกิจนี้น่าสนใจในฐานะ “การลงทุนเพื่อปรับตัวรับโลกร้อน” มาจากความจริงข้อเดียวที่ปฏิเสธไม่ได้: ภัยพิบัติกำลังแพงขึ้นเรื่อยๆ ปี 2025 ความเสียหายทางเศรษฐกิจจากภัยธรรมชาติทั่วโลกอยู่ที่ราว $220,000 ล้าน โดยมีประกันคุ้มครองเพียง ~$107,000 ล้าน — และนี่เป็นปีที่ หกติดต่อกัน ที่ความเสียหายที่ประกันต้องจ่ายทะลุ $100,000 ล้าน กลายเป็น “เพดานปกติใหม่” ของอุตสาหกรรม
ที่สำคัญกว่าตัวเลขรายปีคือ “เทรนด์” Swiss Re ประเมินว่าความเสียหายที่ประกันต้องจ่ายโตในอัตรา 5–7% ต่อปีในระยะยาว — เร็วกว่าการเติบโตของเศรษฐกิจโลก สาเหตุไม่ได้มีแค่อากาศที่รุนแรงขึ้น แต่รวมถึงคนและทรัพย์สินที่กระจุกตัวในเขตเสี่ยง (ชายฝั่ง ป่ารอยต่อเมือง) มากขึ้นเรื่อยๆ
เมื่อความเสียหายแพงขึ้น มันสร้าง “วงจรของเงิน” ที่ชัดเจน: ความเสี่ยงสูงขึ้น → ต้องคำนวณให้แม่นขึ้น (ดีต่อกลุ่มสมอง) → ประกันต้องขึ้นเบี้ย-ขึ้นราคารับประกันต่อ (ดีต่อกลุ่มกระเป๋าในช่วงตลาดแข็ง) แต่ก็มี “ด้านมืด” คือยิ่งเบี้ยแพง คนยิ่งจ่ายไม่ไหวหรือถูกปฏิเสธ ทำให้ ช่องว่างการคุ้มครอง กว้างขึ้น — Swiss Re ประเมินช่องว่างภัยธรรมชาติทั่วโลกไว้ที่ราว $424,000 ล้าน
03มันทำงานยังไง — จากความเสี่ยง สู่ราคา สู่ช่องว่าง
หัวใจของทั้ง node อยู่ในกลไก 4 ขั้นที่ป้อนต่อกันเป็นสายพาน เข้าใจสายพานนี้แล้ว เข้าใจทั้งบทเรียน
มาดูทีละขั้น ขั้นที่ 1 โลกที่ร้อนขึ้นทำให้ภัยบางชนิดถี่และแรงขึ้น โดยเฉพาะ secondary perils (ภัยรอง) อย่างไฟป่า น้ำท่วมฉับพลัน และพายุฝนฟ้าคะนองรุนแรง — ปี 2025 ภัยรองเหล่านี้สร้างความเสียหายที่ประกันจ่ายถึง 92% ของทั้งหมด ซึ่งเป็นสัดส่วนสูงสุดเป็นประวัติการณ์ (เทียบกับภัยหลักอย่างเฮอริเคนลูกใหญ่ที่ปีนั้นไม่ค่อยขึ้นฝั่งสหรัฐ)
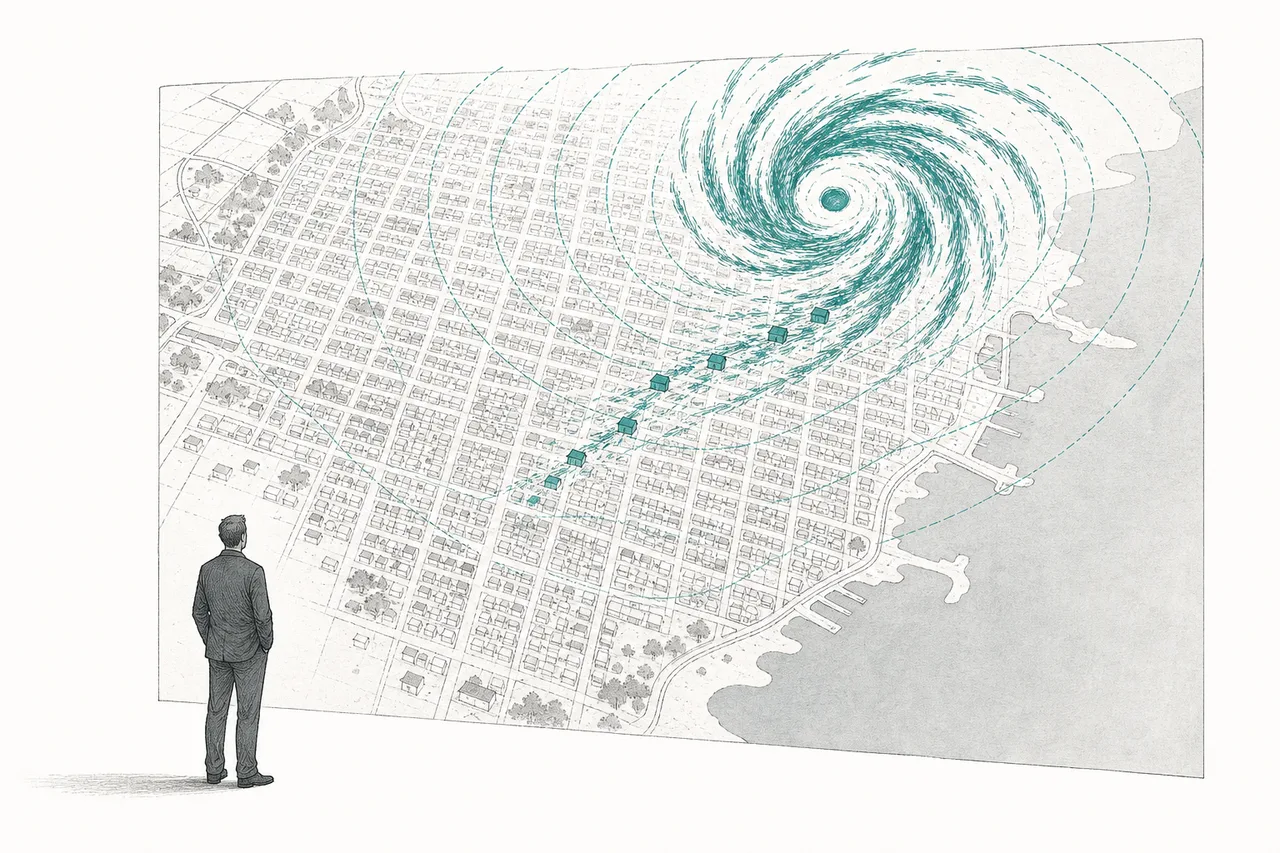
ขั้นที่ 2 บริษัทโมเดลภัยพิบัติเอาภัยพวกนี้มา “จำลอง” พายุนับหมื่นลูกวิ่งทับแผนที่จริง เพื่อตอบว่าบ้านแต่ละหลังมีโอกาสเสียหายเท่าไหร่ ขั้นที่ 3 บริษัทประกันเอาคำตอบนั้นไปตั้งเบี้ยและตัดสินใจว่าจะรับหรือไม่รับ และซื้อรีอินชัวรันส์มากันความเสี่ยงก้อนใหญ่ ขั้นที่ 4 เมื่อความเสี่ยงสูงจนเบี้ยแพงเกินไป บางคนเลือกไม่ทำประกัน บางพื้นที่ถูกปฏิเสธ — ช่องว่างจึงกว้างขึ้น และนั่นคือทั้งโอกาสใหม่ (ตลาดที่ยังไม่มีใครคุ้มครอง) และความเสี่ยงเชิงระบบ (ภาระตกที่รัฐและประชาชน)
04เจาะ 2 หมวดย่อย: “สมอง” กับ “กระเป๋า”
ทั้ง node แตกเป็นสองหมวดย่อยที่ต้องเข้าใจคู่กัน เพราะมันคือสองด้านของเหรียญเดียว
หมวดที่ 1 — Catastrophe & Climate Risk Analytics (สมอง)
นี่คือธุรกิจ “ขายความรู้” — สร้างโมเดลและข้อมูลที่บอกว่าความเสี่ยงอยู่ตรงไหนและราคาเท่าไหร่ จุดที่ทำให้มันเป็นธุรกิจชั้นดีคือ มันเป็น “ดูโอโพลี” (ตลาดที่มีเจ้าใหญ่แค่สองราย): ฝั่งหนึ่งคือ Verisk ผ่านหน่วย Extreme Event Solutions (ซึ่งกลืน AIR Worldwide ผู้บุกเบิกโมเดลภัยพิบัติที่ก่อตั้งตั้งแต่ปี 1987) อีกฝั่งคือ Moody’s RMS (Moody’s ซื้อ RMS มาในปี 2021 ด้วยเงิน $2,000 ล้าน) บริษัทประกันแทบทุกเจ้าต้องใช้โมเดลของหนึ่งในสองนี้เป็นมาตรฐานในการตั้งราคาและซื้อรีอินชัวรันส์
เพราะโมเดลเหล่านี้ฝังลึกอยู่ในวิธีทำงานของทั้งอุตสาหกรรม (เปลี่ยนโมเดลทีต้องรื้อระบบราคาใหม่ทั้งหมด) มันจึงมี “คูเมือง” (moat) ที่ลึกมาก เป็นรายได้แบบสมัครสมาชิกที่คาดเดาได้ ตลาดข้อมูลความเสี่ยงสภาพอากาศโดยรวมยังเล็กแต่โตเร็ว — ประมาณการกลางๆ มองว่าจากระดับราว $16,000 ล้านในปี 2026 อาจโตไปแตะ ~$79,000 ล้านภายในปี 2035 (โตเฉลี่ย ~17–19% ต่อปี) แม้ตัวเลขจะต่างกันมากตามวิธีนับของแต่ละสำนัก
หมวดที่ 2 — Property/Casualty & Reinsurance Underwriting (กระเป๋า)
นี่คือธุรกิจ “แบกความเสี่ยง” — เอาเงินจริงไปรับว่าถ้าบ้านพังจะจ่ายให้ ตัวละครหลักมีสามชั้น: บริษัทประกันทรัพย์สิน (P&C insurer อย่าง Chubb, Travelers) ที่ขายกรมธรรม์ให้ผู้บริโภค, รีอินชัวเรอร์ระดับโลก (Munich Re, Swiss Re, Hannover Re) ที่รับความเสี่ยงก้อนใหญ่ต่ออีกที, และโบรกเกอร์ (Aon, Marsh McLennan) ที่เป็นคนกลางจับคู่ความเสี่ยงกับเงินทุน
หัวใจของธุรกิจกลุ่มนี้คือคำว่า “ตลาดแข็ง vs ตลาดอ่อน” (hard vs soft market) เมื่อภัยพิบัติแพงต่อเนื่อง (ปี 2022–2023) รีอินชัวเรอร์ขึ้นราคารับประกันต่ออย่างแรง เป็น “ตลาดแข็ง” ที่กำไรงาม แต่พอเงินทุนไหลกลับเข้ามาเยอะ การแข่งขันก็กดราคาลง — ราคารับประกันต่อภัยพิบัติ (Global Property Cat ROL) ลดลง ~12% ในรอบต่อสัญญาเดือนมกราคม 2026 เข้าสู่ช่วง “ตลาดอ่อนลง” แม้จะยังสูงกว่าจุดต่ำสุดปี 2017 อยู่ราว 38% นี่คือ “วัฏจักร” ที่นักลงทุนต้องดูให้เป็น
สรุปง่ายๆ: “สมอง” ขายความรู้ได้กำไรนิ่งและมีคูเมืองลึก ส่วน “กระเป๋า” แบกความเสี่ยงจริงจึงกำไรเป็นวัฏจักร — แต่ทั้งคู่ได้ประโยชน์จากเทรนด์เดียวกันคือภัยที่แพงขึ้น
05มันเชื่อมกับอะไรในระบบนิเวศ
node นี้นั่งอยู่ตรงจุดเชื่อมที่น่าสนใจของเมกะเทรนด์หลายเส้น:
- เป็น “สมองวัดความเสี่ยง” ให้ Climate Adaptation & Water ทั้งเทรนด์: ทุกการลงทุนปรับตัว (สร้างเขื่อนกันน้ำท่วม ติดระบบกันไฟป่า) ต้องการตัวเลขว่า “ความเสี่ยงลดลงแค่ไหน” — โมเดลภัยพิบัติคือคนตอบ และยังลิงก์กับพี่น้องอย่าง Drought, Wildfire & Flood Resilience โดยตรง
- ขับเคลื่อน Digital Finance & Tokenization: ความเสี่ยงสภาพอากาศกำลังถูกแปลงเป็นสินทรัพย์ทางการเงินที่ซื้อขายได้ เช่น cat bond (พันธบัตรภัยพิบัติ) และประกันแบบ parametric ที่จ่ายอัตโนมัติตามข้อมูล — โลกประกันกับโลกตลาดทุนกำลังหลอมรวมกัน
- พึ่ง Critical Materials & Supply Chain และข้อมูลดาวเทียม: โมเดลที่แม่นขึ้นต้องการข้อมูลภาพถ่ายและเซ็นเซอร์จำนวนมหาศาล
- เกี่ยวพันกับ Aging Population: สังคมสูงวัยและการกระจุกตัวของความมั่งคั่งในเขตเสี่ยง (บ้านพักริมทะเล) ยิ่งเพิ่มมูลค่าทรัพย์สินที่ต้องคุ้มครอง
จุดที่ลึกที่สุดคือความสัมพันธ์กับ การเงิน เพราะแก่นแท้ของธุรกิจนี้คือการ “เปลี่ยนความเสี่ยงทางกายภาพให้เป็นสินค้าทางการเงิน” เมื่อประกันแบบเดิมรับไม่ไหว ตลาดทุน (กองทุน เพนชัน) ก็เข้ามารับความเสี่ยงผ่าน cat bond แทน — ทำให้ความเสี่ยงจากไฟป่าแคลิฟอร์เนียไปโผล่อยู่ในพอร์ตลงทุนของคนทั้งโลกได้
06ตอนนี้ไปถึงไหนแล้ว + ผู้เล่นตัวจริง
ตอนนี้ทั้งสองฝั่งกำลังอยู่ในจังหวะที่ต่างกัน ฝั่งกระเป๋า (ประกัน-รีอินชัวรันส์) เพิ่งผ่านปีทองมา — รีอินชัวเรอร์ใหญ่สามรายของยุโรป (Munich Re, Swiss Re, Hannover Re) ต่างขึ้นเป้ากำไรปี 2025 ราว 20% จากผลรับประกันที่ดีขึ้น แต่สัญญาณ “ตลาดเริ่มอ่อน” ในปี 2026 บอกว่าช่วงกำไรพีคอาจกำลังผ่านไป ฝั่งสมอง (วิเคราะห์ความเสี่ยง) เติบโตนิ่งกว่า — Verisk ทำรายได้รวม $3,070 ล้านในปี 2025 (โต ~7%) โดยธุรกิจประกันยังเป็นแกนหลัก
ด้านที่น่ากังวลที่สุดของ “ตอนนี้” คือ การถอยทัพของประกันในเขตเสี่ยงสุด ในแคลิฟอร์เนีย State Farm หยุดรับลูกค้าบ้านใหม่ตั้งแต่ปี 2023 และไม่ต่ออายุกรมธรรม์บ้านกว่า 30,000 ราย จนรัฐต้องอนุมัติให้ขึ้นเบี้ยฉุกเฉิน 17% ในกลางปี 2025 ส่วนฟลอริดามีบริษัทประกันอย่างน้อย 10 รายที่ออกจากตลาดหรือล้มละลายตั้งแต่ปี 2021 — นี่คือภาพที่ชัดที่สุดว่าเมื่อความเสี่ยง “แพงเกินจะคำนวณคุ้ม” ตลาดประกันก็พังลงในบางพื้นที่
07อนาคตข้างหน้า
ทิศทางแรกคือ โมเดลที่ “มองอนาคต” ไม่ใช่แค่ย้อนอดีต เดิมโมเดลภัยพิบัติสร้างจากสถิติเหตุการณ์ในอดีต แต่เมื่อสภาพอากาศเปลี่ยนเร็ว อดีตเริ่มไม่ใช่ตัวแทนของอนาคต บริษัทอย่าง Verisk และ Moody’s RMS จึงเร่งทำโมเดลที่ปรับตามสถานการณ์โลกร้อนในอนาคต (climate-conditioned) — ใครทำได้แม่นกว่า จะได้เปรียบมหาศาล
ทิศทางที่สองคือ การหลอมรวมประกันกับตลาดทุน เมื่อความเสียหายโตจน “กระเป๋า” ของอุตสาหกรรมประกันรับไม่ไหว ตลาดทุนจะเข้ามารับความเสี่ยงมากขึ้นผ่าน cat bond และประกันแบบ parametric ที่จ่ายอัตโนมัติตามข้อมูล (เช่น ถ้าลมแรงเกิน X จ่ายทันทีโดยไม่ต้องประเมินความเสียหาย) — ช่วยปิดช่องว่างการคุ้มครองในตลาดเกิดใหม่ที่ประกันแบบเดิมเข้าไม่ถึง
ทิศทางที่สามคือ โอกาสในตลาดเกิดใหม่ ช่องว่างการคุ้มครองกระจุกอยู่ในประเทศกำลังพัฒนาอย่างหนัก — ในเอเชียแปซิฟิก ปี 2025 มีเพียง ~12% ของความเสียหายภัยธรรมชาติที่มีประกันคุ้มครอง (ราว $9bn จาก $73bn) นี่คือตลาดมหาศาลที่ยัง “ว่าง” แต่ก็ยากที่จะเข้าถึงเพราะข้อมูลน้อยและกำลังซื้อต่ำ
08ความท้าทายและความเสี่ยง
ธุรกิจที่ฟังดูเข้าทาง “ยิ่งโลกร้อนยิ่งได้” กลับมีความเสี่ยงฝังลึกหลายชั้น
ความเสี่ยงข้อแรกคือ “โมเดลผิด” โมเดลภัยพิบัติเก่งกับภัยที่จำลองได้ชัด (เฮอริเคน แผ่นดินไหว) แต่กับภัยรองอย่างไฟป่า ความแม่นยำต่ำกว่ามาก เพราะขึ้นกับปัจจัยยุ่งเหยิง — เชื้อเพลิง ลม กำลังดับเพลิง ไฟป่า LA ปี 2025 ที่ความเสียหายเกินคาด เป็นบทเรียนว่าถ้าตั้งราคาความเสี่ยงผิด คนแบก (รีอินชัวเรอร์) อาจขาดทุนหนัก ส่วนคนทำโมเดลก็เสียความน่าเชื่อถือ
ความเสี่ยงข้อสองคือ “วัฏจักรตลาดอ่อน” กำไรของฝั่งกระเป๋าเป็นวัฏจักร เมื่อเงินทุนไหลเข้ามากดราคา (อย่างที่เห็นราคารับประกันต่อร่วง ~12% ในปี 2026) ช่วงกำไรพีคก็ผ่านไป การลงทุนกลุ่มประกัน-รีอินชัวรันส์จึงต้องดูจังหวะวัฏจักร ไม่ใช่ซื้อตอนข่าวภัยพิบัติดังที่สุด
ความเสี่ยงข้อสามคือ “การเมืองและกฎเกณฑ์” เมื่อเบี้ยแพงจนคนเดือดร้อน รัฐมักเข้าแทรกแซง — กดไม่ให้ขึ้นเบี้ยตามความเสี่ยงจริง ผลคือบริษัทประกันถอนตัว (อย่างในแคลิฟอร์เนีย-ฟลอริดา) ทิ้งภาระให้กองทุนของรัฐและผู้เสียภาษี การ “ตั้งราคาตามความเสี่ยงจริง” กับ “ความสามารถในการจ่ายของประชาชน” กำลังชนกันรุนแรงขึ้นทุกปี
ความเสี่ยงข้อสี่คือ “อุบัติเหตุระบบ” (uninsurability) ปลายทางของเส้นนี้คือบางพื้นที่อาจ “รับประกันไม่ได้เลย” ความเสี่ยงสูงเกินกว่าจะมีราคาที่ทั้งคุ้มและจ่ายไหว เมื่อนั้นมูลค่าทรัพย์สินทั้งย่านอาจดิ่ง และความเสี่ยงไหลกลับไปสู่ระบบการเงินวงกว้าง
สรุปสั้นๆ: โลกที่ร้อนขึ้นกำลังทำให้ “ความเสี่ยง” กลายเป็นหนึ่งในสินค้าที่มีค่าที่สุด — คนที่คำนวณมันได้แม่นและคนที่กล้าแบกมันอย่างมีวินัยจะได้ประโยชน์ แต่ปลายทางของเรื่องนี้ไม่ใช่แค่กำไร มันคือคำถามว่า เมื่อภัยพิบัติแพงเกินกว่าจะประกันได้ ใครจะเป็นคนจ่าย — และนั่นคือเหตุผลที่ node เล็กๆ นี้สำคัญกับทั้งเศรษฐกิจโลกมากกว่าที่ขนาดของมันบอก