Megatrend · Climate Adaptation & Water
ทุกๆ 2 นาที ท่อน้ำในอเมริกาแตกหนึ่งจุด — และนี่คือธุรกิจที่ขายของให้คนซ่อม
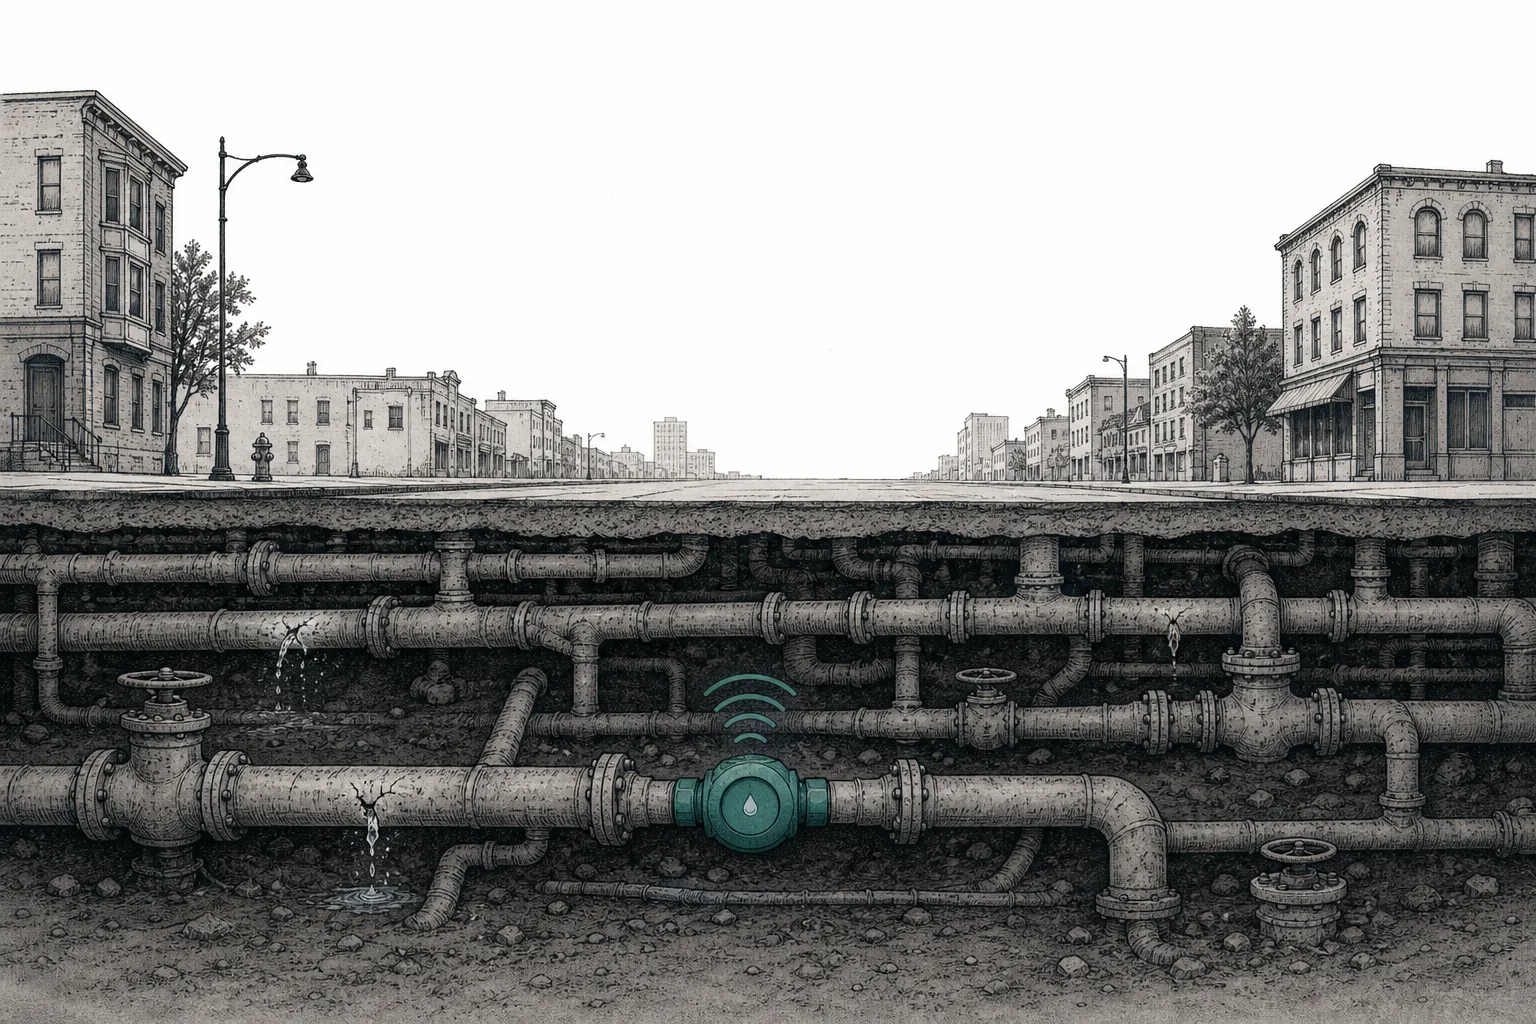
ใต้ถนนทุกสายคือโครงข่ายท่อ วาล์ว และมิเตอร์ที่เลี้ยงชีวิตคนทั้งเมือง แต่ส่วนใหญ่ถูกฝังไว้นาน 50–100 ปีจนเริ่มแตกและรั่ว — สหรัฐฯ เสียน้ำที่บำบัดแล้ว ~6,000 ล้านแกลลอนต่อวัน ไปกับรอยรั่ว node นี้คือ “เนื้อตัวที่จับต้องได้” ของระบบน้ำ: ท่อกับวาล์ว (เครือข่าย) · ระบบจัดการน้ำฝน (รับมือฝนหนักจากโลกร้อน) · และมิเตอร์อัจฉริยะ (หารั่ว-เก็บเงินแม่น) มันคือฮาร์ดแวร์ที่ถูกเปลี่ยนและอัปเกรดเมื่อโครงสร้างเก่าลงและภูมิอากาศรุนแรงขึ้น
01มันคืออะไร (ท่อ · น้ำฝน · มิเตอร์)
node แม่ของบทนี้ — Water Utilities & Infrastructure — เล่าเรื่องระบบน้ำทั้งระบบว่าด้วย “การหา-บำบัด-ส่ง-วัด” น้ำ ส่วน node นี้โฟกัสที่ ฮาร์ดแวร์ตัวจริงของด่านส่งและวัด นั่นคือชิ้นเหล็ก-พลาสติก-อิเล็กทรอนิกส์ที่ฝังอยู่ใต้ดินและถูกเปลี่ยนเมื่อมันเก่าหรือเมื่อเมืองต้องการให้มันทำงานได้ดีขึ้น เรื่องราวแยกเป็น สามขา ที่ทำงานต่อเนื่องกัน:
- ท่อและวาล์ว (the network): โครงข่ายท่อใต้ดินที่ลำเลียงน้ำ พร้อมวาล์วที่เปิด-ปิด-ควบคุมแรงดัน และหัวจ่ายน้ำดับเพลิง — นี่คือ “เส้นเลือด” ที่ต้องถูกเปลี่ยนทีละเส้นเมื่อมันแตก รั่ว หรือเป็นท่อตะกั่วที่ต้องรื้อทิ้ง
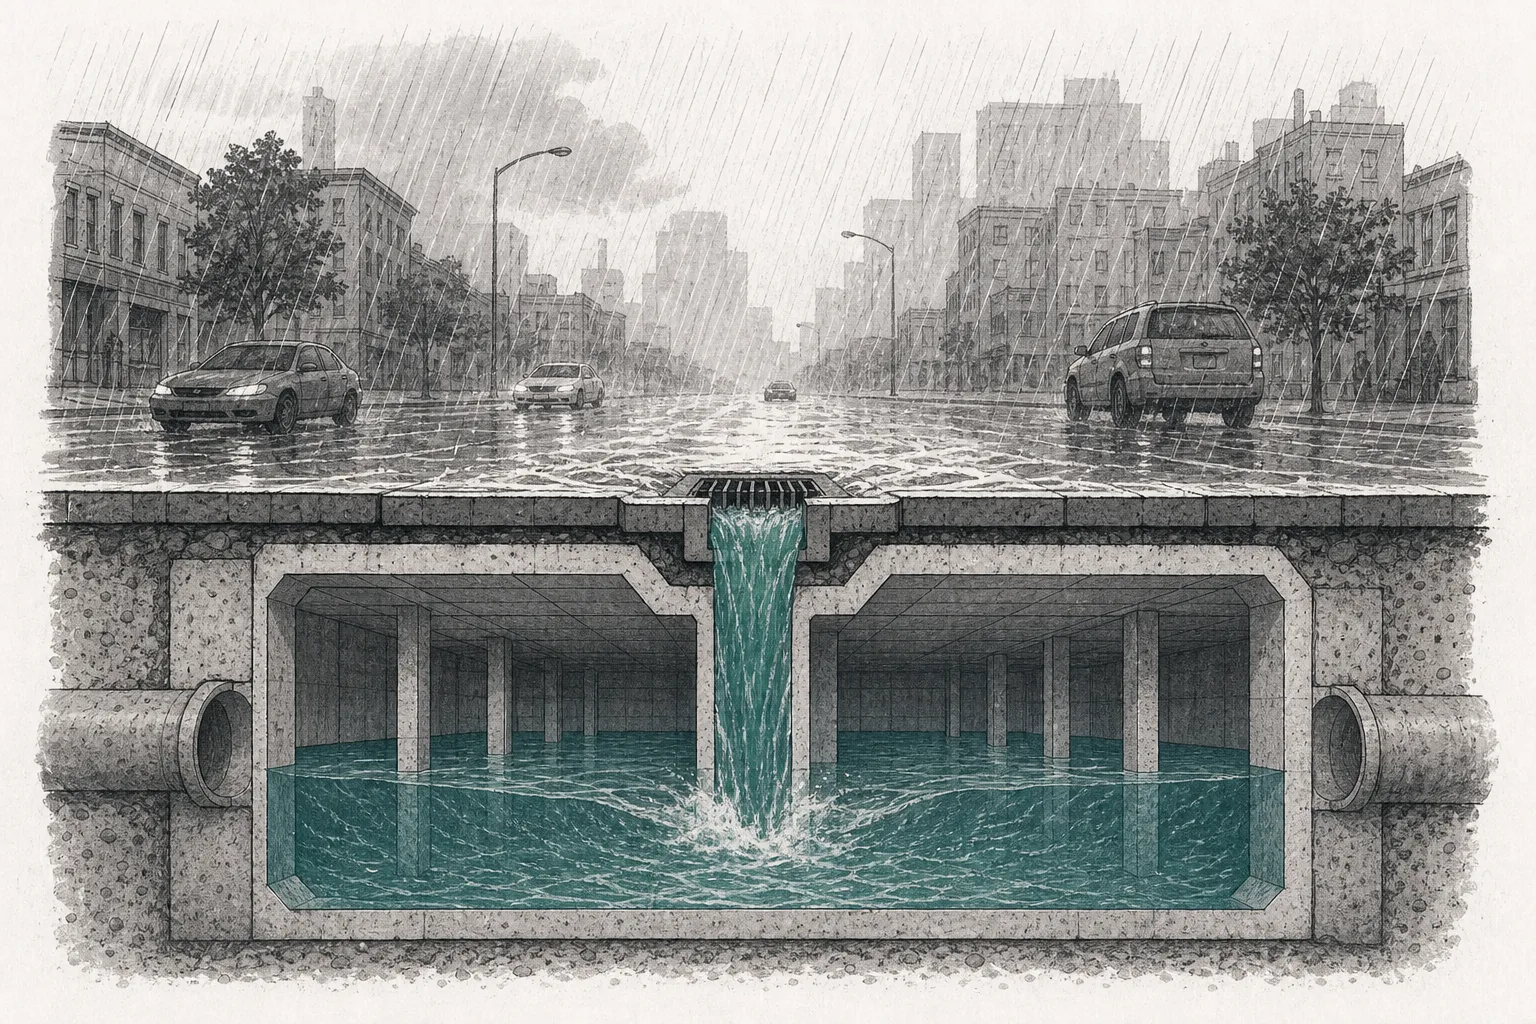
- ระบบจัดการน้ำฝน (stormwater): ท่อระบายน้ำ บ่อหน่วงน้ำ และระบบซึม-กรองที่รับมือน้ำฝน — กลายเป็นเรื่องเร่งด่วนขึ้นเรื่อยๆ เพราะภูมิอากาศทำให้ฝนตกหนักและน้ำท่วมฉับพลันบ่อยขึ้น
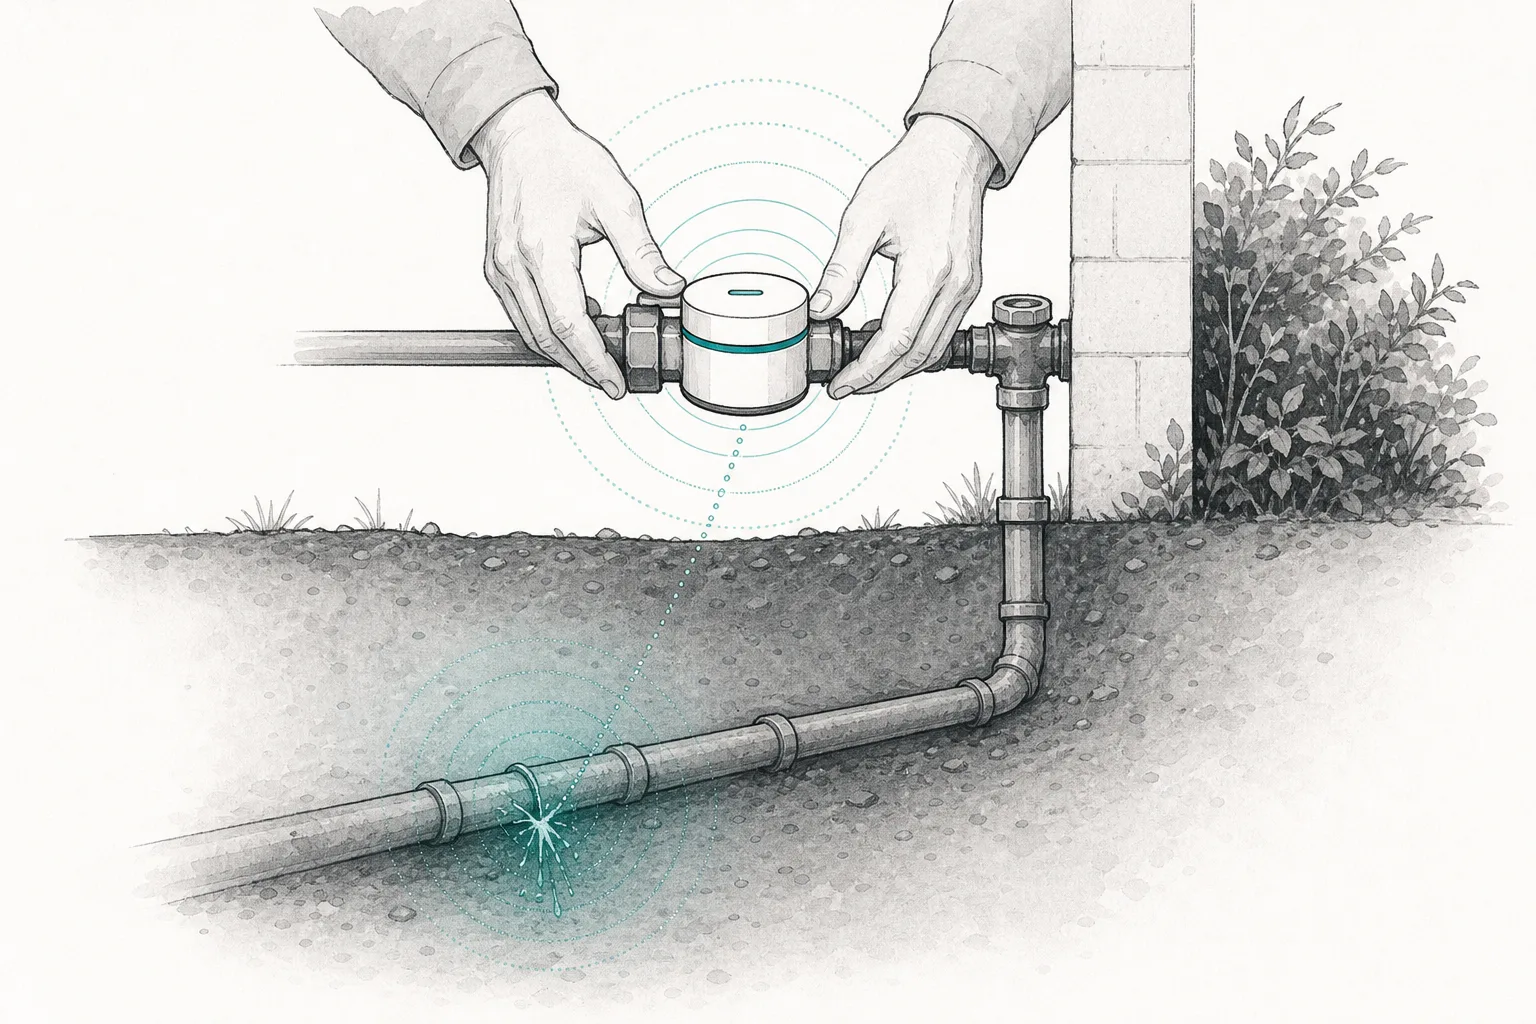
- มิเตอร์อัจฉริยะ (smart metering / AMI): มิเตอร์น้ำรุ่นใหม่ที่ส่งค่าผ่านวิทยุ-เซลลูลาร์ ทำให้ตรวจจับรอยรั่วได้เอง เก็บเงินได้แม่นยำ และช่วยให้ทั้งเมือง “เห็น” การไหลของน้ำแบบเรียลไทม์
พี่น้องที่อยู่ข้างกันคือ Regulated Water & Wastewater Utilities (บริษัทที่ เป็นเจ้าของ และเดินระบบทั้งเมือง) และ Water Treatment & Flow Technology (ปั๊ม-ตัวกรอง-เมมเบรนที่ทำให้น้ำสะอาด) — ถ้าสองพี่น้องนั้นคือ “เจ้าของเมือง” กับ “คนทำน้ำให้สะอาด” node นี้ก็คือ “คนวางและซ่อมเส้นเลือด” ที่ขายของหนัก (ท่อ-วาล์ว) และของฉลาด (มิเตอร์) ให้กับทั้งสอง
AMR (Automatic Meter Reading) = มิเตอร์ที่อ่านค่าได้โดยไม่ต้องเดินไปจดทีละบ้าน · AMI (Advanced Metering Infrastructure) = รุ่นที่ก้าวกว่า — ส่งค่าเป็นช่วงตลอดวันแบบสองทาง ทำให้เห็นการใช้น้ำรายชั่วโมงและจับรอยรั่วได้เกือบทันที · Non-revenue water (NRW) = น้ำที่บำบัดและส่งเข้าระบบแล้วแต่ไม่ได้เก็บเงิน ส่วนใหญ่มาจากท่อรั่ว — เป้าหมายของฮาร์ดแวร์ทุกชิ้นใน node นี้คือการลดตัวเลขนี้
02ทำไมถึงสำคัญ — ของเก่าที่กำลังพัง
เหตุผลที่ฮาร์ดแวร์น่าเบื่อพวกนี้สำคัญ สรุปได้เป็นสามคำ: มันกำลังพังพร้อมกัน สหรัฐฯ มีท่อน้ำใต้ดินราว 2.2 ล้านไมล์ ส่วนใหญ่ถูกวางเมื่อ 50–100 ปีก่อนและกำลัง “หมดอายุ” พร้อมกัน ผลคือเกิด ท่อแตกราวทุกๆ 2 นาที และน้ำที่อุตส่าห์บำบัดแล้วรั่วหายไปถึง ~6,000 ล้านแกลลอนต่อวัน — หรือราว 2.1 ล้านล้านแกลลอนต่อปีที่เก็บเงินไม่ได้เลย
เรื่องนี้ไม่ได้อยู่แค่ในรายงาน — มันถูกแปลเป็น เม็ดเงินที่ผูกมัดไว้แล้ว หน่วยงาน EPA ประเมินว่าต้องลงทุนถึง $625,000 ล้านในอีก 20 ปี แค่กับระบบน้ำดื่ม และยังมีกฎใหม่ที่ บังคับ ให้เปลี่ยนของ: กฎ LCRI สั่งให้เปลี่ยน ท่อตะกั่วราว 9.2 ล้านเส้น ให้หมดภายใน 10 ปี — ต้นทุนรวมประเมินไว้ราว $90,000 ล้าน (เฉลี่ย ~$4,700 ต่อเส้น) นี่คือดีมานด์ที่ “ล็อกไว้ตามกฎหมาย” ไม่ใช่แค่การคาดการณ์
ขาที่สามมาจาก ภูมิอากาศโดยตรง ฝนตกหนักผิดปกติและน้ำท่วมฉับพลันบ่อยขึ้น ทำให้เมืองต้องลงทุนกับระบบจัดการน้ำฝนที่ออกแบบมารับ “พายุที่แรงกว่าที่เคยออกแบบไว้” — ตลาดจัดการน้ำฝนของสหรัฐฯ อยู่ราว $8,250 ล้านในปี 2025 และโตไปแตะ ~$15,000 ล้านในต้นทศวรรษ 2030 (บางสำนักรวมงานก่อสร้างประเมินสูงถึง ~$54,500 ล้านในปี 2030) เมื่อรวมทั้งสามขา — ท่อเก่า + ฝนหนัก + มิเตอร์อัจฉริยะ — นี่คือ node ที่ “มีงานล้นมือไปอีก 20 ปี” อย่างแท้จริง
03มันทำงานยังไง (สาม “ขา” ของโครงข่าย)
วิธีเข้าใจ node นี้ง่ายที่สุดคือมองมันเป็น สามขาที่ค้ำโครงข่ายเดียวกัน น้ำไหลออกจากโรงบำบัด เข้าสู่ ท่อและวาล์ว ที่ลำเลียงไปทั่วเมือง · ระหว่างทาง ระบบน้ำฝน คอยรับน้ำส่วนเกินจากพายุไม่ให้ท่วม · และปลายทางที่บ้าน มิเตอร์อัจฉริยะ วัดการใช้และส่งสัญญาณกลับเพื่อจับรอยรั่ว แผนภาพข้างล่างไล่ทั้งสามขาให้เห็นพร้อมกัน
จุดที่ทำให้สามขานี้ “ฉลาดขึ้น” คือการที่มิเตอร์อัจฉริยะเปลี่ยนโครงข่ายที่เคย มองไม่เห็น ให้กลายเป็นเครือข่ายที่มีข้อมูล เมื่อก่อนกว่าจะรู้ว่าท่อรั่ว ต้องรอจนน้ำผุดขึ้นถนน — แต่เทคโนโลยีอย่าง EchoShore ของ Mueller ที่ “ดักฟัง” เสียงน้ำรั่วในท่อ และมิเตอร์ AMI ที่เห็นการไหลผิดปกติรายชั่วโมง ทำให้จับรอยรั่วได้ ก่อน มันลุกลาม นี่คือเหตุผลที่ “ของฉลาด” กลายเป็นแขนงที่โตเร็วที่สุดของ node
04มันอยู่ตรงไหนในระบบนิเวศ
node นี้ไม่ได้ทำงานลำพัง มันคือ “ชั้นฮาร์ดแวร์” ที่ประกบกับเพื่อนบ้านในเทรนด์เดียวกันและโยงไปถึงเทรนด์อื่นอย่างแยกไม่ออก
- เป็น “เนื้อตัว” ให้ Regulated Water & Wastewater Utilities: บริษัทน้ำที่ผูกขาดทั้งเมืองคือ ลูกค้า หลักของ node นี้ — ทุกดอลลาร์ที่ยูทิลิตี้ลงทุนเปลี่ยนท่อ-ติดมิเตอร์ คือยอดขายของผู้ผลิตฮาร์ดแวร์กลุ่มนี้ และเพราะกำไรของยูทิลิตี้ผูกกับ “ฐานเงินลงทุน” ที่โตขึ้น พวกเขาจึงมีแรงจูงใจให้ลงทุนต่อเนื่อง
- คู่กับเทคบำบัด Water Treatment & Flow Technology: ถ้าเทคบำบัดทำให้น้ำ “สะอาด” node นี้คือคนที่ “ส่ง” น้ำสะอาดนั้นไปถึงบ้านโดยไม่ให้รั่วระหว่างทาง — สองแขนงนี้เป็นต้นน้ำ-ปลายน้ำของกันและกัน (ปั๊มของฝั่งบำบัดดันน้ำเข้าท่อของฝั่งนี้)
- บรรจบกับ IoT/อุปกรณ์ปลายทาง Edge AI & On-Device Intelligence: มิเตอร์อัจฉริยะและเซ็นเซอร์ดักฟังรอยรั่วคือ “อุปกรณ์ปลายทาง” ที่ประมวลผลและส่งข้อมูลเอง — มันคือชิ้นส่วนของโลก IoT ที่ลงมาอยู่ใต้ดิน ยิ่งชิปประหยัดไฟและการสื่อสารไร้สายถูกลง มิเตอร์ยิ่งฉลาดและถูกลง
- ขับเคลื่อนโดยภัยจากภูมิอากาศ: ฝนหนัก-น้ำท่วมที่รุนแรงขึ้นคือเหตุผลที่งบจัดการน้ำฝนพุ่ง — node นี้จึงเป็น “ฮาร์ดแวร์ของการปรับตัว” ในเทรนด์แม่ Climate Adaptation & Water โดยตรง
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
สองสามปีนี้คือช่วงที่ดีมานด์ “ของจริง” เริ่มไหลเข้าผลประกอบการ Mueller Water Products เจ้าตลาดวาล์วและหัวจ่ายน้ำ รายงานปีงบ 2025 ยอดขายโต 8.7% โดยฝั่งบริหารจัดการน้ำ (ซึ่งรวมหัวจ่ายดับเพลิง ตรวจรอยรั่ว และมิเตอร์) โตถึง 12.2% — สัญญาณว่าเทศบาลกำลังเร่งเปลี่ยนของและซื้อ “ของฉลาด” เพิ่ม
ฝั่ง มิเตอร์อัจฉริยะ ร้อนแรงเป็นพิเศษ Badger Meter ทำรายได้แตะสถิติ ~$917 ล้าน ในปี 2025 โดยรายได้ซอฟต์แวร์ (SaaS แพลตฟอร์ม BEACON) โตเฉลี่ย ~28% ต่อปีในช่วง 5 ปี และเพิ่งซื้อ SmartCover มาเสริมการมอนิเตอร์ท่อระบาย-น้ำฝน ส่วน Itron ที่ทำระบบ AMI ข้ามทั้งน้ำ-ไฟ-ก๊าซ ทำรายได้ 9 เดือนแรกของปี 2025 ราว $1,800 ล้าน — ทั้งคู่ได้อานิสงส์จากการที่ AMI น้ำในอเมริกาเหนือเพิ่งแตะ ~40% ของฐานติดตั้ง ยังเหลือทางวิ่งอีกมาก
ส่วนฝั่ง “ของหนัก” ก็มีงานล้นมือ Advanced Drainage Systems เจ้าตลาดท่อพลาสติกและระบบน้ำฝน ทำยอดขายราว $2,900 ล้าน ในปีงบ 2025 (พร้อมแบรนด์ Infiltrator สำหรับระบบบำบัดในที่) ขณะที่ Core & Main ผู้กระจายสินค้าน้ำที่งานเปลี่ยนท่อทุกชิ้นต้องผ่าน ทำยอดขายราว $7,650 ล้าน โดยลูกค้ากลุ่มเทศบาลคิดเป็น ~44% — ตัวเลขที่สะท้อนว่าคลื่นการ “ขุดและเปลี่ยน” กำลังเริ่มจริง
06อนาคตข้างหน้า
ทิศทางแรกคือ มิเตอร์อัจฉริยะจะกลายเป็นมาตรฐาน เมื่อ AMI น้ำในอเมริกาเหนือเพิ่งแตะ ~40% ของฐานติดตั้ง และคาดว่าจำนวน endpoint จะ เพิ่มเกือบเท่าตัว เป็น ~77.8 ล้านหน่วยภายในปี 2030 — แปลว่ายังเหลือบ้านอีกกว่าครึ่งที่รอเปลี่ยนเป็นมิเตอร์ฉลาด และเมื่อมิเตอร์ขายเป็น “ฮาร์ดแวร์ + ซอฟต์แวร์รายปี” รายได้ที่เกิดซ้ำ (recurring) ก็จะหนุนผู้เล่นอย่าง Badger Meter และ Itron ต่อเนื่อง
ทิศทางที่สองคือ ระบบน้ำฝนจะเป็นแขนงดาวรุ่ง ตราบใดที่ฝนยังตกหนักผิดปกติและน้ำท่วมฉับพลันบ่อยขึ้น เมืองก็ต้องลงทุนกับท่อระบาย บ่อหน่วงน้ำ และระบบซึม-กรองที่ออกแบบมารับ “พายุที่แรงกว่าเดิม” — ตลาดจัดการน้ำฝนของสหรัฐฯ ถูกคาดว่าจะโตจาก ~$8,250 ล้าน (2025) ไปสู่หลักหมื่นล้านในต้นทศวรรษหน้า เป็นลมหนุนที่มาจากภูมิอากาศโดยตรง
ทิศทางที่สามคือ ทศวรรษแห่งการ “รื้อท่อตะกั่ว” กฎ LCRI ที่บังคับเปลี่ยนท่อตะกั่ว ~9.2 ล้านเส้นภายใน 10 ปี เป็นงานก้อนใหญ่ที่ มีกำหนดเวลาตามกฎหมาย — งานนี้รองรับทั้งผู้ผลิตท่อ ผู้รับเหมา และผู้กระจายสินค้าอย่าง Core & Main ไปอีกหลายปี และเปิดช่องให้เทคโนโลยีตรวจสอบสภาพท่อ (pipe condition assessment) ที่ช่วยจัดลำดับว่าจะรื้อเส้นไหนก่อนเติบโตตามไปด้วย
07ความท้าทายและความเสี่ยง
ฮาร์ดแวร์ของระบบน้ำอาจดู “มั่นคง” แต่มันมีความเสี่ยงเฉพาะตัวที่ต้องเข้าใจ
ความเสี่ยงข้อแรกคือ วัฏจักรงบประมาณของเทศบาล ลูกค้าหลักของ node นี้คือเมืองและบริษัทน้ำที่ใช้เงินภาษีและค่าน้ำ การลงทุนจึงผูกกับงบประมาณและการเมืองท้องถิ่น เวลาเศรษฐกิจตึงหรือการเมืองกดค่าน้ำไว้ เทศบาลอาจ เลื่อน โครงการเปลี่ยนท่อออกไป — แม้ดีมานด์ระยะยาวจะแน่นอน แต่จังหวะการใช้เงินผันผวนเป็นปีๆ ได้ (เห็นชัดในยอดขายท่อของ ADS ที่แกว่งตามรอบก่อสร้าง)
ความเสี่ยงข้อสองคือ ต้นทุนวัตถุดิบและห่วงโซ่อุปทาน ท่อทำจากเหล็กหล่อ ทองแดง และพอลิเมอร์ (เรซินพลาสติก) ส่วนมิเตอร์ต้องใช้ชิปและชิ้นส่วนอิเล็กทรอนิกส์ — ราคาวัตถุดิบและการขาดแคลนชิปกระทบต้นทุนและอัตรากำไรโดยตรง ผู้ผลิตที่พึ่งเรซินพลาสติกยังอ่อนไหวต่อราคาน้ำมัน/ก๊าซธรรมชาติเป็นพิเศษ
ความเสี่ยงข้อสามคือ การแข่งขันและการพึ่งลูกค้าไม่กี่ราย ในฝั่งมิเตอร์อัจฉริยะ ผู้เล่นใหญ่อย่าง Badger Meter, Itron และ Xylem/Sensus แข่งกันด้วยมาตรฐานการสื่อสารและซอฟต์แวร์ การเลือกผิดมาตรฐานอาจทำให้เสียดีลทั้งเมือง ส่วนฝั่งของหนัก ดีลก้อนใหญ่มักกระจุกอยู่กับโครงการเทศบาลรายใหญ่ไม่กี่ราย — ถ้าโครงการใดเลื่อน รายได้ก็สะเทือนทันที
สรุปสั้นๆ: node นี้คือเนื้อตัวที่จับต้องได้ของระบบน้ำ — ท่อกับวาล์วที่ลำเลียง ระบบน้ำฝนที่กันท่วม และมิเตอร์ที่ทำให้ทุกอย่างฉลาดขึ้น มันคือฮาร์ดแวร์ที่ถูกเปลี่ยนและอัปเกรดเรื่อยๆ เมื่อโครงสร้างเก่าลงและภูมิอากาศรุนแรงขึ้น — ความน่าเบื่อของมันนั่นแหละ คือเหตุผลที่ดีมานด์ของมันแน่นอนที่สุดอย่างหนึ่งในเศรษฐกิจ