Megatrend · Climate Adaptation & Water
น้ำสกปรกกลายเป็นน้ำดื่มได้ยังไง — และใครขาย “เครื่องจักร” ที่ทำให้มันเกิด
บริษัทน้ำประปาเป็นเจ้าของท่อและส่งบิลมาที่บ้านคุณ แต่พวกเขา ไม่ได้ สร้างปั๊ม เมมเบรน หรือหลอด UV ที่ทำให้น้ำสะอาดเอง — พวกเขาซื้อมาจากบริษัทอีกกลุ่มหนึ่ง นี่คือ “พลั่วกับจอบ” ของวงการน้ำ: เทคโนโลยีที่ลงมือ ทำความสะอาด และ เคลื่อนย้าย น้ำจริงๆ ตลาดนี้ใหญ่ระดับหลายแสนล้านดอลลาร์ต่อปี กำลังโตจากกฎ PFAS “สารตลอดกาล” การรีไซเคิลน้ำ และการกลั่นน้ำทะเล — และต่างจากยูทิลิตี้ตรงที่มันไม่ถูกกำกับราคา จึงทำกำไรจากนวัตกรรมได้
01มันคืออะไร
ในบทเรียนเรื่อง Water Utilities & Infrastructure เราแยกธุรกิจน้ำออกเป็น 3 แขนง โหนดนี้คือ แขนงที่สอง — เทคโนโลยีบำบัดและสูบน้ำ และถ้าจะให้เห็นภาพชัด ลองแยกบทบาทกันแบบนี้: บริษัทน้ำประปา (แขนงที่ 1) คือ “เจ้าของเมือง” ที่เป็นเจ้าของระบบและส่งบิลมาที่บ้าน · ท่อกับมิเตอร์ (แขนงที่ 3) คือ “เส้นเลือดและเครื่องวัด” แต่ โหนดนี้คือ “เครื่องจักร” ที่ลงมือทำความสะอาดและขับเคลื่อนน้ำจริงๆ
พูดให้ตรงกว่านั้น มันคือบริษัทที่ผลิตและขาย “อุปกรณ์ + บริการ” สี่กลุ่มหลัก ให้กับน้ำประปา โรงงาน และเทศบาลทั่วโลก:
- ปั๊มและวาล์ว (pumps & flow): หัวใจของคำว่า “flow” — ตัวที่ เคลื่อนย้าย น้ำตลอดทั้งระบบ ตั้งแต่สูบจากแหล่งน้ำ ดันผ่านโรงบำบัด ไปจนถึงสูบน้ำเสียกลับ ไม่มีปั๊มน้ำก็ไม่ไปไหน
- การกรองและเมมเบรน (filtration & membranes): ตัวกรองหลายชั้นและแผ่นเมมเบรนรูจิ๋วระดับนาโน หัวใจคือ reverse osmosis (RO) ที่ดันน้ำผ่านเมมเบรนจนกรองได้แม้แต่เกลือและโมเลกุลปนเปื้อน
- การฆ่าเชื้อ (disinfection): ขั้นทำให้น้ำ “ปลอดเชื้อ” — ทั้งแสง UV ที่ทำลายดีเอ็นเอของจุลินทรีย์ และสารเคมีบำบัดน้ำ (เช่นคลอรีน สารปรับสภาพ)
- การวิเคราะห์และตรวจวัด (analytics): เซ็นเซอร์และเครื่องมือที่คอยวัดคุณภาพน้ำตลอดเวลา — น้ำใสไหม มีสารปนเปื้อนไหม ค่าต่างๆ อยู่ในเกณฑ์ไหม
โหนดนี้นั่งอยู่ใน “ชั้นห่วงโซ่อุปทาน” คือเป็นคนทำ เครื่องมือ ที่คนอื่นเอาไปใช้ พี่น้องสองข้างที่อยู่บนสายพานเดียวกันคือ Regulated Water & Wastewater Utilities (ผู้ให้บริการน้ำที่ถูกกำกับ — ลูกค้ารายใหญ่ที่สุดของโหนดนี้) และ Pipe, Stormwater & Smart Metering (ท่อ ระบบน้ำฝน และมิเตอร์) — ถ้ายูทิลิตี้คือ “คนเดินระบบ” โหนดนี้ก็คือ “คนสร้างเครื่องจักร” ที่ค้ำระบบนั้นไว้
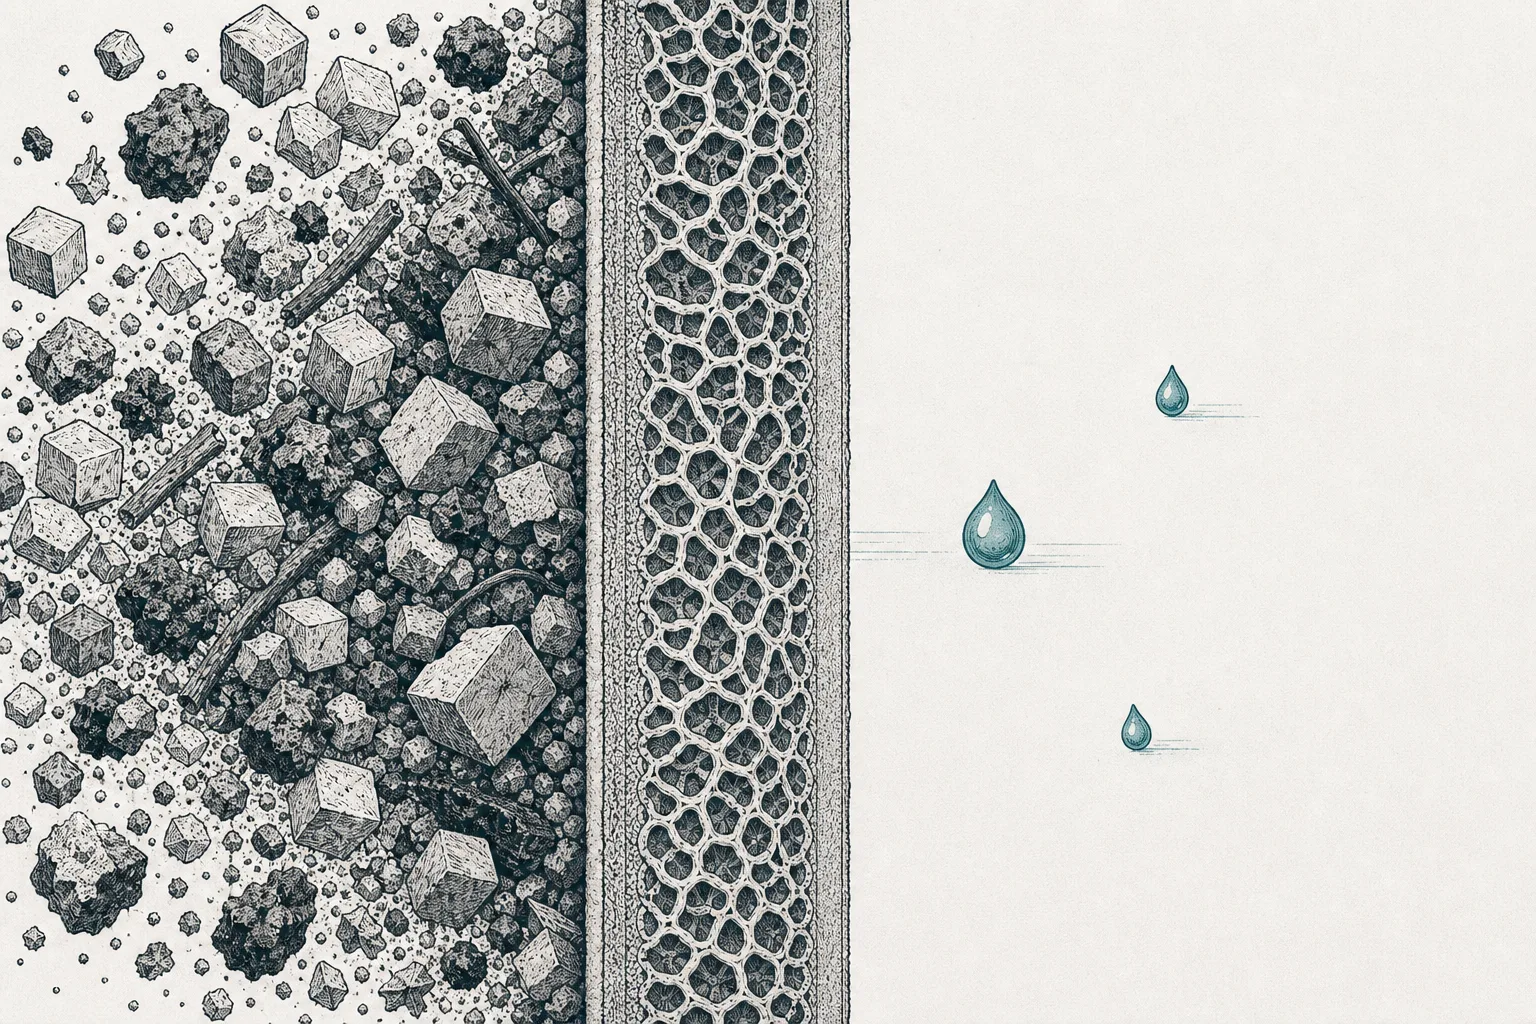
เมมเบรน คือแผ่นกรองที่มีรูเล็กระดับนาโนเมตร เล็กพอจะกั้นแม้แต่อนุภาคและเกลือ · Reverse osmosis (RO) คือการใช้ ปั๊มแรงดันสูง ดันน้ำให้ทะลุเมมเบรนนั้น — สิ่งสกปรก เกลือ และสารปนเปื้อนถูกกั้นไว้ ผ่านไปได้แต่น้ำบริสุทธิ์ มันคือเทคโนโลยีเดียวกับที่ใช้กลั่นน้ำทะเลเป็นน้ำจืด และเป็นเหตุผลที่ “ปั๊ม” กับ “เมมเบรน” มักมาคู่กันเสมอ — RO กินไฟราว 2.5–4 หน่วยต่อน้ำ 1 ลูกบาศก์เมตร เทียบกับวิธีต้มกลั่นแบบเดิมที่กิน 10–15 หน่วย
02ทำไมถึงสำคัญ — พลั่วและจอบของวงการน้ำ
มีประโยคคลาสสิกในการลงทุน: ในยุคตื่นทอง คนที่รวยแน่ๆ ไม่ใช่นักขุดทอง แต่เป็นคนขายพลั่วกับจอบ วงการน้ำก็เหมือนกัน ไม่ว่าน้ำประปาเมืองไหนจะลงทุนใหญ่ ไม่ว่าโรงงานชิปหรือดาต้าเซ็นเตอร์ที่ไหนจะต้องการน้ำบริสุทธิ์ ไม่ว่าเมืองแล้งที่ใดจะหันไปกลั่นน้ำทะเล — ทุกรายต้องซื้อปั๊ม เมมเบรน หลอด UV และสารเคมีจากโหนดนี้ก่อนเสมอ มันคือชั้นที่ขายพลั่วให้ทุกคนในสนามน้ำ
ขนาดของตลาดสะท้อนเรื่องนี้ชัด ตลาดบำบัดน้ำและน้ำเสียทั่วโลกปี 2025 อยู่ที่ราว $372,000 ล้าน และคาดว่าจะโตไปแตะ ~$691,000 ล้านในปี 2035 ส่วนที่เป็นหัวใจของโหนดนี้คือ ตัวกรอง ซึ่งครองส่วนแบ่งใหญ่สุด (~28% ของตลาดอุปกรณ์) โดยมีเทคโนโลยีเมมเบรนเป็นแกนของการติดตั้งราว 1 ใน 3 ทั่วโลก
แต่จุดที่ทำให้โหนดนี้น่าสนใจกว่ายูทิลิตี้ คือ มันไม่ถูกกำกับราคา ขณะที่บริษัทน้ำประปาต้องขออนุมัติค่าน้ำจากรัฐ (กำไรถูกล็อกเพดาน) บริษัทเทคโนโลยีบำบัดน้ำขายของในตลาดเสรี — ของยิ่งเก่งยิ่งประหยัดพลังงาน ยิ่งตั้งราคาได้ดี ผลคือกลุ่มนี้ โตเร็วกว่าและมาร์จิ้นสูงกว่า แลกกับการที่ยอดขายผูกกับ “รอบการลงทุน” ของลูกค้ามากกว่า — เป็นเหตุผลที่นักลงทุนมองโหนดนี้เป็น “ตัวเร่งการเติบโต” ของกลุ่มน้ำ ไม่ใช่ “ตัวตั้งรับ”
03มันทำงานยังไง (ขบวนบำบัดน้ำ)
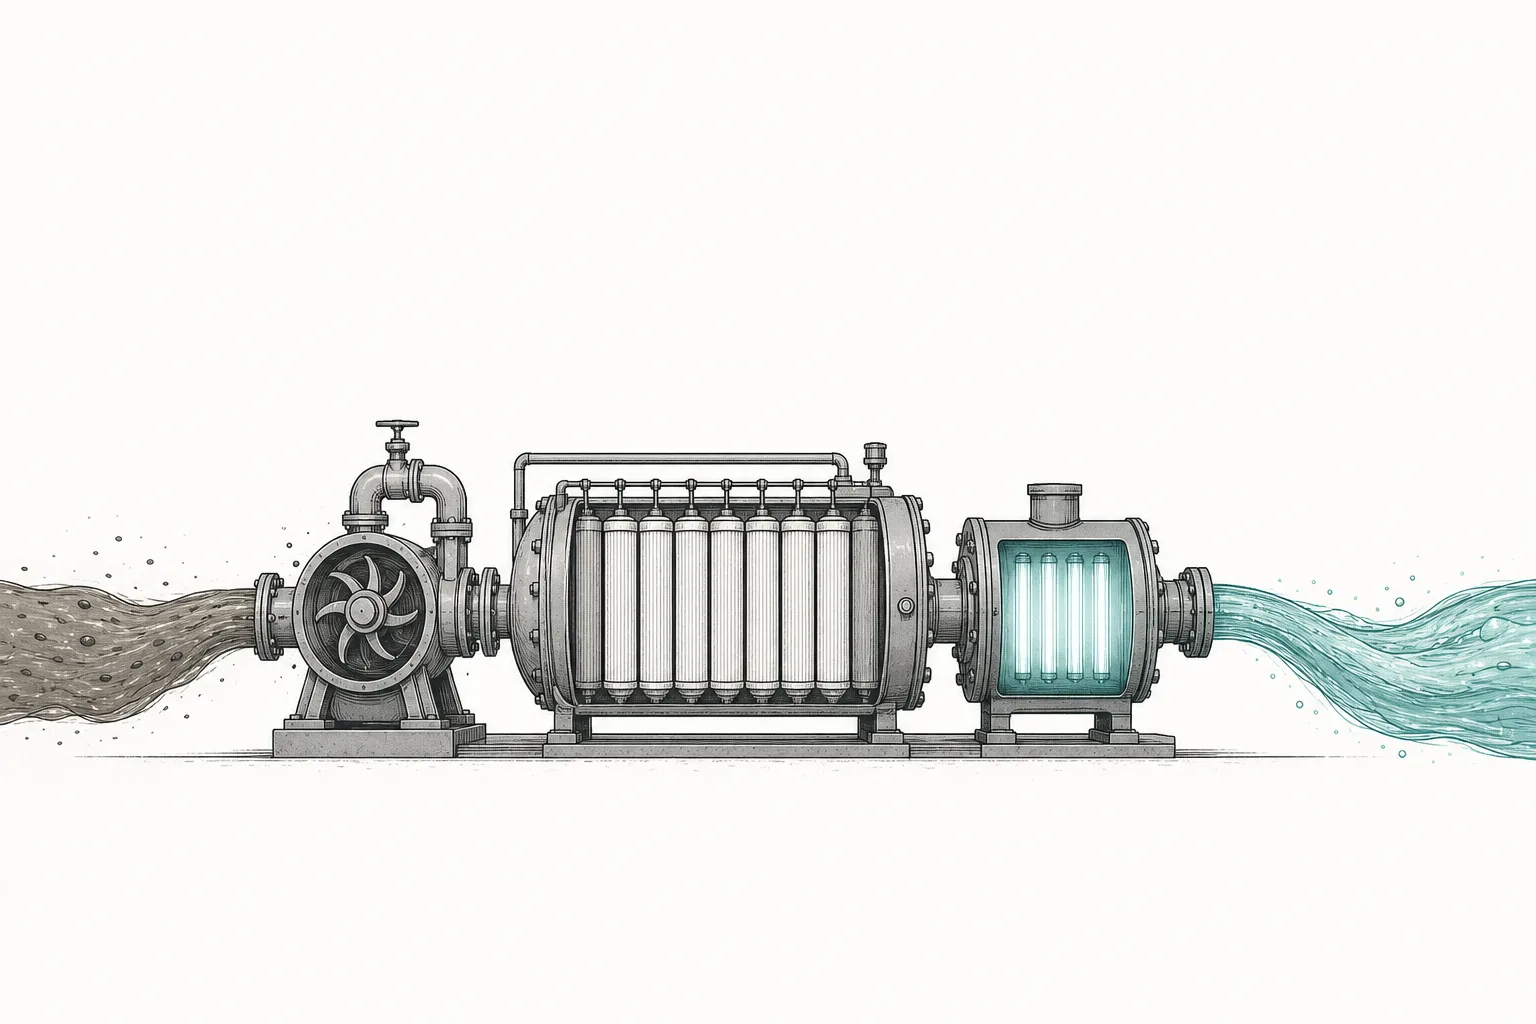
คนส่วนใหญ่นึกว่าการ “ทำน้ำให้สะอาด” คือขั้นตอนเดียว แต่จริงๆ มันคือ ขบวน (treatment train) — ชุดเครื่องจักรที่ต่อกันเป็นสายพาน น้ำดิบไหลเข้าด้านหนึ่ง ผ่านหลายด่าน แล้วออกมาเป็นน้ำสะอาดอีกด้าน โดยมี ปั๊ม เป็นตัวขับเคลื่อนน้ำผ่านทุกด่าน ลองไล่ดูทีละก้าวว่าน้ำขุ่นๆ หนึ่งหยดกลายเป็นน้ำดื่มได้ยังไง
กล่องสีเข้มตรงกลาง — ด่านที่ 3 เมมเบรน RO — คือหัวใจของเทคโนโลยีน้ำสมัยใหม่ มันคือด่านที่ทำให้น้ำที่ “แค่ใส” กลายเป็นน้ำที่ “บริสุทธิ์จริง” กรองได้แม้แต่เกลือและสารปนเปื้อนระดับโมเลกุล และเพราะ RO ต้องใช้ปั๊มแรงดันสูงดันน้ำผ่านเมมเบรน มันจึงเป็นเหตุผลที่ “ปั๊ม” กับ “เมมเบรน” แทบจะเป็นธุรกิจเดียวกัน — ใครเก่งทั้งสองอย่าง ก็คุมหัวใจของขบวนบำบัดได้ทั้งเส้น
04มันอยู่ตรงไหนในระบบนิเวศ
โหนดนี้เป็น “คนขายเครื่องจักร” จึงทำงานประสานกับเพื่อนบ้านทั้งในและนอกหมวดน้ำอย่างแยกกันไม่ออก
- ขายให้ ผู้ให้บริการน้ำที่ถูกกำกับ เป็นลูกค้าหลัก: เมื่อบริษัทน้ำประปาได้ไฟเขียวให้ลงทุนอัปเกรดระบบ (เช่นแผน $625,000 ล้านของสหรัฐฯ หรือ £88,000 ล้านของอังกฤษ) เงินก้อนนั้นส่วนหนึ่งไหลมาเป็นคำสั่งซื้อปั๊ม เมมเบรน และระบบบำบัดของโหนดนี้โดยตรง — งบลงทุนของยูทิลิตี้ = ยอดขายของเรา
- คู่กับ ท่อ น้ำฝน และมิเตอร์: เครื่องบำบัดทำให้น้ำสะอาด ท่อพาน้ำไปส่ง มิเตอร์วัดและจับรอยรั่ว — สามแขนงนี้ประกอบเป็นระบบเดียวกัน ทั้งคู่ยังบรรจบกันที่ “ข้อมูลน้ำเรียลไทม์” ที่เซ็นเซอร์วิเคราะห์และมิเตอร์อัจฉริยะป้อนเข้าระบบเดียวกัน
- พึ่ง Materials & Specialty Chemicals: เมมเบรน RO ทำจากพอลิเมอร์พิเศษ และการบำบัดน้ำใช้สารเคมีความบริสุทธิ์สูงจำนวนมาก — โหนดนี้จึงพึ่งวัสดุและเคมีภัณฑ์เฉพาะทางโดยตรง บริษัทเคมีอย่าง DuPont, Toray และ Asahi Kasei เป็นทั้งซัพพลายเออร์เมมเบรนและผู้เล่นในตลาดน้ำเอง
- ป้อนน้ำบริสุทธิ์ให้ Semiconductors และดาต้าเซ็นเตอร์: โรงงานชิปต้องใช้ “น้ำบริสุทธิ์ยิ่งยวด” (ultrapure water) ปริมาณมหาศาล และดาต้าเซ็นเตอร์ AI ก็ต้องการน้ำหล่อเย็น — ทั้งสองคือลูกค้าอุตสาหกรรมที่โตเร็วที่สุดของเทคโนโลยีบำบัดน้ำตอนนี้
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
เรื่องใหญ่ที่สุดของวงการนี้ในช่วงสองสามปีมานี้คือ การปฏิวัติเรื่อง PFAS — หรือ “สารตลอดกาล” (forever chemicals) ที่ปนเปื้อนแหล่งน้ำทั่วโลกและกำจัดยากมาก ในเดือนเมษายน 2024 หน่วยงาน EPA ของสหรัฐฯ ออก มาตรฐานน้ำดื่มควบคุม PFAS เป็นครั้งแรกในประวัติศาสตร์ บังคับให้ระบบน้ำราว 4,100–6,700 แห่ง ที่ให้บริการคน 83–105 ล้านคน ต้องติดตั้งเทคโนโลยีกรอง PFAS ให้ทันปี 2029 — งานนี้คือดีมานด์ก้อนใหม่ทั้งก้อนที่ตกมาที่โหนดนี้
ขณะเดียวกัน อุตสาหกรรมก็ รวมศูนย์ครั้งใหญ่ ผู้เล่นหลักของโหนดนี้คือ Xylem ที่ในปี 2023 ซื้อ Evoqua ด้วยเงิน $7,500 ล้าน กลายเป็นบริษัทเทคโนโลยีน้ำ “pure-play” ที่ใหญ่ที่สุดในโลก ครบทั้งปั๊ม การบำบัด และมิเตอร์ — ปี 2025 ทำรายได้ราว $8,500 ล้าน โตต่อเนื่องตามงบลงทุนของลูกค้ายูทิลิตี้ทั่วโลก
อีกความเคลื่อนไหวคือ การแยกบริษัทเพื่อโฟกัสน้ำ ในปลายปี 2023 Danaher ปั่น Veralto ออกมาเป็นบริษัทอิสระ โดยมีธุรกิจ “คุณภาพน้ำ” (Hach วัดคุณภาพ, Trojan UV ฆ่าเชื้อ, ChemTreat สารเคมี) เป็นแกน — ปี 2025 ทำรายได้ราว $5,500 ล้าน โดยกว่า 60% มาจากฝั่งน้ำ ส่วน Ecolab เจ้าตลาดสารเคมีบำบัดน้ำ ทำรายได้กลุ่มน้ำถึง $7,480 ล้าน ในปี 2025 โตเด่นจากลูกค้ากลุ่ม “ไฮเทค” (โรงงานชิป/ดาต้าเซ็นเตอร์) ที่ต้องการน้ำบริสุทธิ์
06อนาคตข้างหน้า
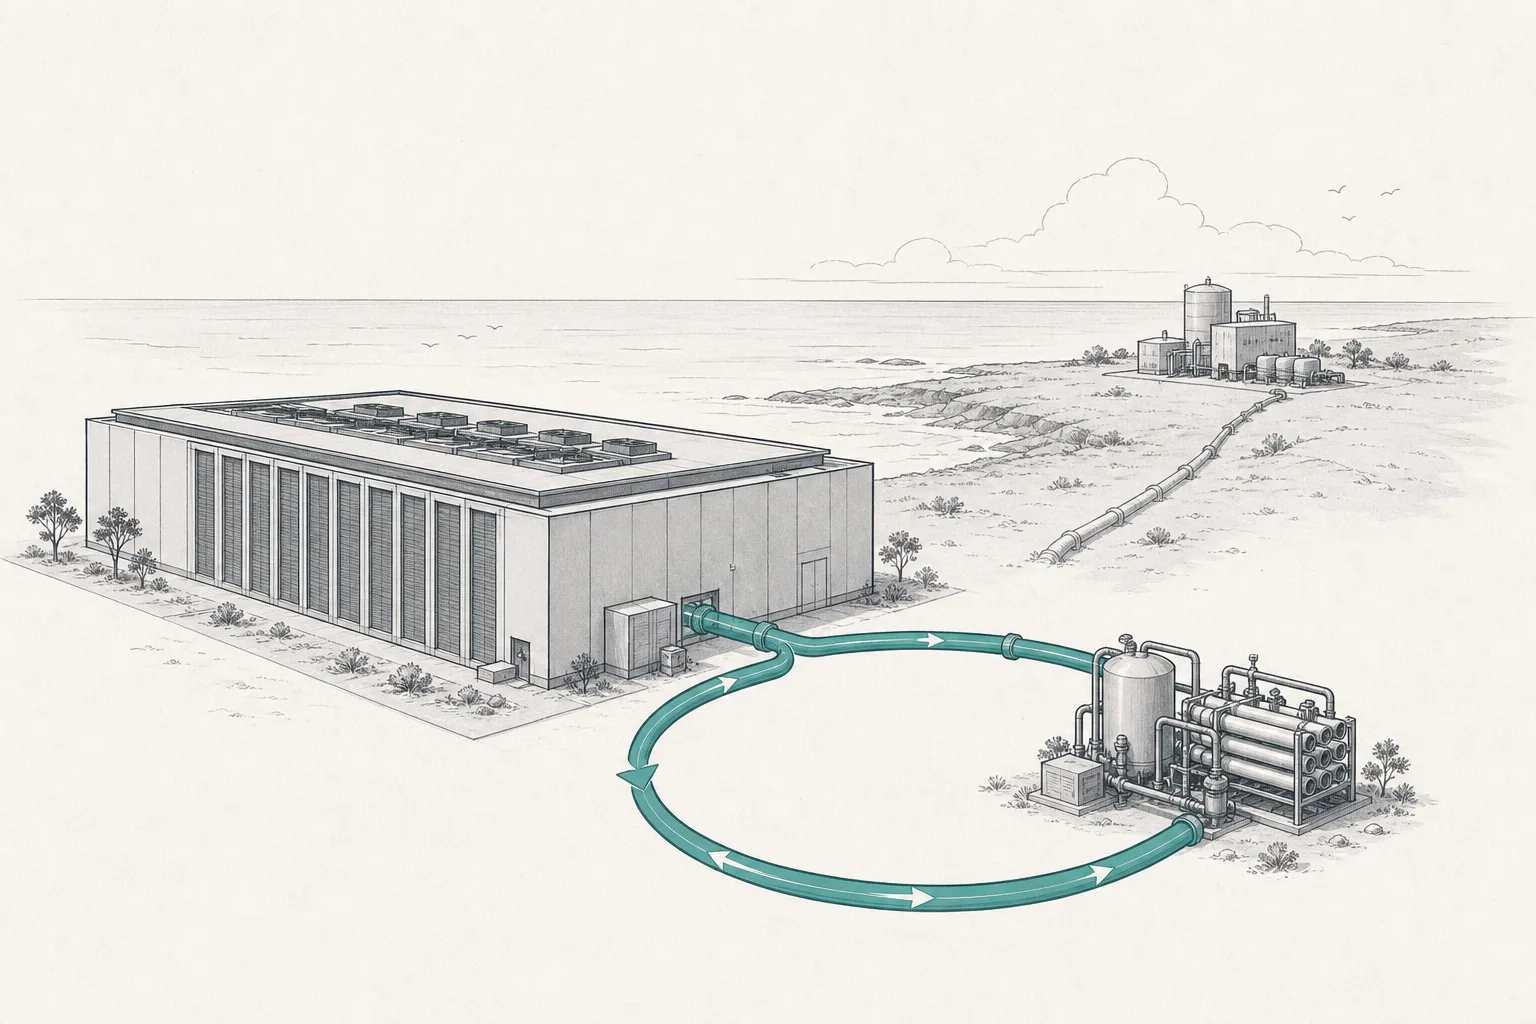
ทิศทางแรกคือ การกลั่นน้ำทะเลและรียูสน้ำกลายเป็นกระแสหลัก เมื่อภัยแล้งจากโลกร้อนรุนแรงขึ้น เมืองที่ขาดน้ำหันไป desalination (กลั่นน้ำทะเล) และ water reuse (บำบัดน้ำเสียกลับมาใช้ใหม่) มากขึ้น — ทั้งสองใช้เทคโนโลยี RO ของโหนดนี้โดยตรง ตลาด desalination กำลังโตจาก ~$24,000 ล้าน (2025) ไปแตะ ~$58,000 ล้าน (2033) ที่อัตราเฉลี่ย ~11.6% ต่อปี โดย RO ครองส่วนแบ่งกว่าครึ่งเพราะประหยัดพลังงานกว่าวิธีต้มกลั่นถึง 3–4 เท่า
ทิศทางที่สองคือ น้ำอุตสาหกรรมและดาต้าเซ็นเตอร์ เป็นเครื่องยนต์ใหม่ โรงงานชิปต้องใช้น้ำบริสุทธิ์ยิ่งยวดมหาศาล และดาต้าเซ็นเตอร์ AI ต้องการน้ำหล่อเย็น — แต่ความตึงเรื่องน้ำทำให้ยักษ์เทคหันมารีไซเคิลน้ำเองหนักขึ้น เช่น AWS ตั้งเป้าใช้น้ำรีไซเคิลถึง 800 ล้านแกลลอนต่อปีภายในปี 2030 ทุกระบบรีไซเคิลแบบนี้คือคำสั่งซื้อเมมเบรน ปั๊ม และระบบบำบัดเพิ่ม
ทิศทางที่สามคือ น้ำกลายเป็นเรื่องของข้อมูลและ AI เซ็นเซอร์วัดคุณภาพน้ำและซอฟต์แวร์วิเคราะห์ (ฝั่งที่ Veralto/Hach และ Xylem ลงทุนหนัก) กำลังทำให้โรงบำบัดเดินเครื่องได้แม่นและประหยัดขึ้น — ปรับโดสสารเคมีอัตโนมัติ จับความผิดปกติก่อนน้ำเสีย และทำนายว่าเมมเบรนตัวไหนใกล้ตัน “บริการ” และ “ดิจิทัล” กลายเป็นส่วนที่มาร์จิ้นสูงและโตเร็วที่สุดของหลายบริษัทในกลุ่ม
07ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกคือ วัฏจักรงบลงทุนของลูกค้า (capex cyclicality) ต่างจากยูทิลิตี้ที่รายได้แน่นอน โหนดนี้ขายของชิ้นใหญ่ที่ลูกค้าซื้อเป็นรอบ — งบลงทุนของเทศบาลขึ้นลงตามการเมืองและงบประมาณ ส่วนลูกค้าอุตสาหกรรมก็ชะลอคำสั่งซื้อเมื่อเศรษฐกิจอ่อนแอ เห็นได้จากปี 2025 ที่ฝั่ง Water Solutions ของ Pentair ยอดขายหดตัว สวนทางกับฝั่งสระว่ายน้ำที่โต — รายได้จึงผันผวนกว่ายูทิลิตี้
ความเสี่ยงข้อสองคือ การแข่งขันและต้นทุนวัตถุดิบ ตลาดนี้ไม่ผูกขาด มีผู้เล่นจำนวนมากตั้งแต่ยักษ์ระดับโลกจนถึงผู้ผลิตเมมเบรนเฉพาะทาง การแข่งขันด้านราคากดมาร์จิ้นได้ ยิ่งกว่านั้นเมมเบรนและปั๊มต้องใช้พอลิเมอร์พิเศษ โลหะ และพลังงาน — ราคาวัตถุดิบและค่าไฟที่ผันผวนกระทบต้นทุนโดยตรง (และ RO เองก็เป็นเทคโนโลยีที่กินไฟ ค่าพลังงานจึงเป็นทั้งต้นทุนของลูกค้าและจุดขายของผู้ที่ทำเครื่องประหยัดไฟได้)
ความเสี่ยงข้อสามคือ กฎเกณฑ์เป็นดาบสองคม กฎอย่าง PFAS สร้างดีมานด์มหาศาล — แต่ก็ขึ้นกับ เจตจำนงทางการเมือง ถ้ามาตรฐานถูกเลื่อน ผ่อนปรน หรือถอย (อย่างที่ EPA เคยเสนอขยายเวลาปฏิบัติตาม) ดีมานด์ก้อนใหญ่ที่ตลาดคาดไว้ก็อาจมาช้ากว่าที่คิด นักลงทุนจึงต้องแยกระหว่าง “ดีมานด์ที่บังคับด้วยกฎแล้วจริง” กับ “ดีมานด์ที่ยังรอการตัดสินใจทางการเมือง”
สรุปสั้นๆ: โหนดนี้คือเครื่องจักรที่ลงมือทำความสะอาดและขับเคลื่อนน้ำจริงๆ ในโลกที่น้ำสะอาดหายากขึ้น กฎเข้มขึ้น และอุตสาหกรรมกระหายน้ำบริสุทธิ์มากขึ้น คนที่ขาย “พลั่วและจอบ” ของน้ำ จึงอยู่ในจุดที่ดีมานด์ถูกผลักด้วยทั้งภาวะโลกร้อนและกฎเกณฑ์พร้อมกัน