Megatrend · Climate Adaptation & Water
ธุรกิจที่ยิ่งลงทุนเยอะ ยิ่งกำไรโต — และรัฐเป็นคนการันตีให้
บริษัทน้ำประปาและบำบัดน้ำเสียที่ถูกกำกับ คือ “การผูกขาดเชิงป้องกัน” ที่แปลกที่สุดในตลาดหุ้น — มันโตช้า น่าเบื่อ ทนเศรษฐกิจถดถอย แต่มีกลไกพิเศษ: ทุกดอลลาร์ที่มันลงทุนเปลี่ยนท่อเก่า รัฐจะอนุมัติให้บวกเข้า “ฐานทุน” แล้วการันตีผลตอบแทนเป็นเปอร์เซ็นต์บนฐานนั้น พูดง่ายๆ คือยิ่งลงทุนมาก กำไรยิ่งโตแบบคาดเดาได้ และตอนนี้มีท่อตะกั่วต้องเปลี่ยน สาร PFAS ต้องกรอง และระบบเล็กๆ ต้องรวม — งานล้นมือไปอีกหลายสิบปี
01มันคืออะไร
ลองคิดถึงตอนที่คุณเปิดก๊อกแล้วน้ำสะอาดไหลออกมา หรือกดชักโครกแล้วน้ำเสียหายไปในท่อ — เบื้องหลังสองอย่างนี้คือบริษัทเดียวกัน บริษัทที่ เป็นเจ้าของและเดินระบบน้ำประปากับน้ำเสียทั้งเมือง ตั้งแต่สูบน้ำดิบขึ้นมา บำบัด ส่งผ่านท่อใต้ดินหลายร้อยกิโลเมตร ไปจนถึงเก็บน้ำเสียกลับมาบำบัดอีกรอบ แล้วส่งบิลค่าน้ำมาที่บ้านคุณทุกเดือน นี่คือทั้งหมดที่ node นี้พูดถึง
มันเป็นแขนงปลายทาง (leaf) ภายใต้ Water Utilities & Infrastructure ในเมกะเทรนด์ Climate Adaptation & Water — และเป็นแขนงที่ “เป็นเจ้าของเมือง” ตัวจริง สิ่งที่ทำให้มันต่างจากธุรกิจทั่วไปคือคำว่า “ถูกกำกับ” (regulated) เพราะไม่มีใครจะลงทุนวางท่อประปาซ้อนกันสองชุดใต้ถนนเดียวกันเพื่อให้คุณเลือกยี่ห้อน้ำ การมีผู้ให้บริการรายเดียวจึงเป็น “การผูกขาดโดยธรรมชาติ” — รัฐยอมให้ผูกขาดในพื้นที่ แลกกับการที่ ค่าน้ำต้องได้รับอนุมัติจากหน่วยงานกำกับ ทุกบาท
ที่สำคัญ ต้องแยกมันออกจากพี่น้องสองแขนงข้างๆ ให้ชัด — แขนงนี้ไม่ได้ ขายอุปกรณ์ หรือ ขายเทคโนโลยี แต่ขาย “บริการน้ำ” ทั้งระบบ มันคือลูกค้ารายใหญ่ที่ไปซื้อปั๊ม วาล์ว เมมเบรนจาก Water Treatment & Flow Technology และไปซื้อท่อกับมิเตอร์อัจฉริยะจาก Pipe, Stormwater & Smart Metering มาประกอบเป็นระบบของตัวเอง — บทเรียนนี้โฟกัสที่ “เจ้าของระบบ” คนนั้น
คือธุรกิจสาธารณูปโภคที่รัฐให้ ผูกขาดในพื้นที่ แต่คุมราคาและกำไรไว้ บริษัทลงทุนสร้างระบบ แล้วหน่วยงานกำกับ (ในสหรัฐฯ คือ Public Utility Commission ของแต่ละรัฐ, ในอังกฤษคือ Ofwat) จะอนุมัติให้บริษัททำกำไรเป็น เปอร์เซ็นต์ที่กำหนดบนเงินลงทุน ไม่ใช่ปล่อยให้ตั้งราคาตามใจ โมเดลนี้แลก “เพดานกำไร” กับ “ความแน่นอนของรายได้” — และเป็นหัวใจของทั้งบทเรียนนี้
02ทำไมถึงสำคัญ — การผูกขาดที่ทนทุกสภาวะ
เหตุผลที่นักลงทุนเรียกกลุ่มนี้ว่า “ตัวทบต้นแบบตั้งรับ” (defensive compounder) เริ่มจากความจริงง่ายๆ ข้อเดียว: น้ำคือสิ่งที่คนเลิกใช้ไม่ได้ เศรษฐกิจดีหรือพังคนก็ยังต้องดื่ม อาบ และกดชักโครก ค่าน้ำเป็นบิลก้อนเล็กที่ไม่มีใครยกเลิก ผลคือรายได้ของบริษัทกลุ่มนี้ แทบไม่สะเทือนตามวัฏจักรเศรษฐกิจ — ซึ่งหายากมากในโลกธุรกิจ
แต่สิ่งที่เปลี่ยนมันจาก “น่าเบื่อ” เป็น “น่าสนใจ” คือคลื่นการลงทุนมหาศาลที่กำลังมา ระบบน้ำของประเทศพัฒนาแล้วส่วนใหญ่ถูกวางไว้เมื่อ 50–100 ปีก่อน และกำลัง “หมดอายุ” พร้อมกัน เฉพาะระบบน้ำดื่มในสหรัฐฯ หน่วยงาน EPA ประเมินว่าต้องลงทุนถึง $625,000 ล้านในอีก 20 ปี — และนั่นยังไม่รวมงานสองก้อนใหญ่ที่กฎหมายเพิ่งบังคับ: เปลี่ยน ท่อตะกั่ว และกรอง สาร PFAS
กฎใหม่ปี 2024 ยิ่งเร่งเครื่อง — EPA ออกกฎบังคับให้ เปลี่ยนท่อตะกั่วทั่วประเทศภายใน 10 ปี (ประเมินต้นทุนราว $80,000 ล้าน) และตั้งมาตรฐานควบคุมสาร PFAS หรือ “สารเคมีตลอดกาล” ในน้ำดื่มเป็นครั้งแรก ทั้งสองอย่างนี้ไม่ใช่ทางเลือก แต่เป็น “ต้องทำ” — และทุกบริษัทน้ำต้องลงทุนเพื่อทำตาม ซึ่งภายใต้โมเดล rate base การลงทุนแบบบังคับนี่แหละคือเชื้อเพลิงของการเติบโต
ฝั่งอังกฤษเล่าเรื่องเดียวกันด้วยตัวเลขที่ใหญ่พอกัน หน่วยงานกำกับ Ofwat อนุมัติแผนลงทุนรอบใหม่ (เรียกว่า AMP8 ครอบคลุมปี 2025–2030) มูลค่ารวมถึง ~£104,000 ล้าน ซึ่งมากกว่ารอบก่อนเกือบเท่าตัว (รอบก่อน ~£51,000 ล้าน) เฉพาะ Severn Trent บริษัทเดียวได้ไฟเขียวลงทุน £14,900 ล้าน ในห้าปี — งานล้นมือคือคำพูดที่ตรงที่สุดของอุตสาหกรรมนี้ตอนนี้
03มันทำงานยังไง (เครื่องจักร rate base)
นี่คือหัวใจของทั้งบทเรียน และเป็นกลไกที่ทำให้ธุรกิจนี้แปลกประหลาดในแบบที่ดี — เพราะมันพลิกตรรกะธุรกิจปกติ โดยทั่วไป “ลงทุนเยอะ = เสี่ยงเยอะ” แต่สำหรับยูทิลิตี้น้ำที่ถูกกำกับ “ลงทุนเยอะ = กำไรโตขึ้นแบบการันตี” ลองไล่ดูทีละก้าวว่าวงจรนี้หมุนยังไง
กุญแจอยู่ที่กล่องสีเข้มตรงกลาง — rate base (ฐานทุน) มันคือมูลค่าของสินทรัพย์ทั้งหมดที่บริษัทลงทุนไปและ “ใช้งานจริง” (used and useful) ในการให้บริการ หน่วยงานกำกับจะอนุญาตให้บริษัททำกำไรเป็นเปอร์เซ็นต์ที่กำหนดไว้บนฐานนี้ — เรียกว่า allowed return on equity (ROE) ซึ่งในสหรัฐฯ ช่วงนี้อยู่ราว 9.5–10% ดังนั้นสมการของธุรกิจจึงเรียบง่ายอย่างน่าตกใจ: rate base โตเท่าไหร่ กำไรก็โตตามเปอร์เซ็นต์นั้น
Rate case = กระบวนการที่บริษัทยื่นเอกสารต่อหน่วยงานกำกับเพื่อขอปรับค่าน้ำและขออนุมัติผลตอบแทน ใช้เวลาราว 12–18 เดือน มีทั้งพยานของบริษัท เจ้าหน้าที่รัฐ และตัวแทนผู้บริโภคมาถกกัน · Allowed ROE = เปอร์เซ็นต์ผลตอบแทนบนส่วนทุนที่รัฐ “อนุมัติให้เก็บได้” — ตัวเลขนี้สำคัญมาก เพราะ ROE ที่ต่างกันแค่ 0.5% บนฐานทุนหลายหมื่นล้าน อาจหมายถึงกำไรต่างกันหลายสิบล้านดอลลาร์ต่อปี
นี่อธิบายว่าทำไม “งานล้นมือ 20 ปี” ถึงเป็นข่าวดีสำหรับธุรกิจนี้ ไม่ใช่ข่าวร้าย — เพราะคลื่นการลงทุนเปลี่ยนท่อ กรอง PFAS และซ่อมระบบ คือ rate base ก้อนใหญ่ที่กำลังจะถูกอนุมัติเข้าฐานทุน ตัวอย่างชัดสุดคือ American Water Works ที่ตั้งแผนลงทุนถึง $40,000–42,000 ล้านในรอบ 10 ปี และคาดว่าจะดัน rate base โตเฉลี่ย 8–9% ต่อปี — ซึ่งแปลตรงๆ เป็นกำไรต่อหุ้นที่โตในระดับใกล้เคียงกัน
04มันอยู่ตรงไหนในระบบนิเวศ
ถ้ามองทั้งห่วงโซ่น้ำเป็นสายพานเดียว แขนงนี้คือ “เจ้าของสายพาน” — คนที่เป็นเจ้าของระบบทั้งเส้นและตัดสินใจว่าจะซื้ออะไรมาประกอบ มันจึงเป็นลูกค้ารายใหญ่ที่ป้อนเงินให้พี่น้องสองแขนงข้างๆ และเชื่อมออกไปหาเทรนด์อื่นในฐานะผู้ใช้
- ซื้อเทคโนโลยีจาก Water Treatment & Flow Technology: ปั๊ม วาล์ว เมมเบรน ตัวกรอง และระบบกรอง PFAS ที่ทำให้น้ำสกปรกกลายเป็นน้ำดื่ม — แขนงนี้ ไม่ ทำเองทั้งหมด แต่ไปซื้อจากผู้เชี่ยวชาญอย่าง Xylem หรือ Veolia มาประกอบ
- ซื้อท่อและมิเตอร์จาก Pipe, Stormwater & Smart Metering: ท่อใหม่ การเปลี่ยนท่อตะกั่ว และมิเตอร์อัจฉริยะที่จับรอยรั่วได้เอง — คลื่นการลงทุนของยูทิลิตี้คือ รายได้ ของแขนงนี้โดยตรง สองแขนงจึงป้อนเงินให้กัน
- คู่หูกับ Energy Transition & Power Demand: การสูบและบำบัดน้ำกินไฟมหาศาล ค่าไฟคือหนึ่งในต้นทุนใหญ่ที่สุดของบริษัทน้ำ (เรียกว่า “water-energy nexus”) — ที่น่าสนใจคือยูทิลิตี้น้ำเป็น “ลูกพี่ลูกน้อง” ทางการเงินกับยูทิลิตี้ไฟฟ้า เพราะทั้งคู่ใช้โมเดล rate base เดียวกันเป๊ะ
- พึ่ง Critical Materials & Supply Chain: ท่อ ปั๊ม และเมมเบรนต้องใช้เหล็ก ทองแดง และพอลิเมอร์พิเศษ — ราคาวัตถุดิบกระทบต้นทุนการสร้าง rate base โดยตรง
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ดีลที่สะเทือนวงการที่สุดเกิดปลายปี 2025 — American Water Works ประกาศควบรวมกับ Essential Utilities สองบริษัทน้ำที่ถูกกำกับใหญ่ที่สุดของสหรัฐฯ รวมเป็นบริษัทเดียวที่มีมูลค่าตลาดราว $40,000 ล้าน ให้บริการ 4.7 ล้านจุดเชื่อมต่อใน 17 รัฐ ด้วย rate base รวมกันราว $29,300 ล้าน นี่คือสัญญาณชัดว่าธุรกิจนี้กำลัง “รวมศูนย์” เพื่อรับคลื่นการลงทุนที่กำลังมา (คาดปิดดีลต้นปี 2027)
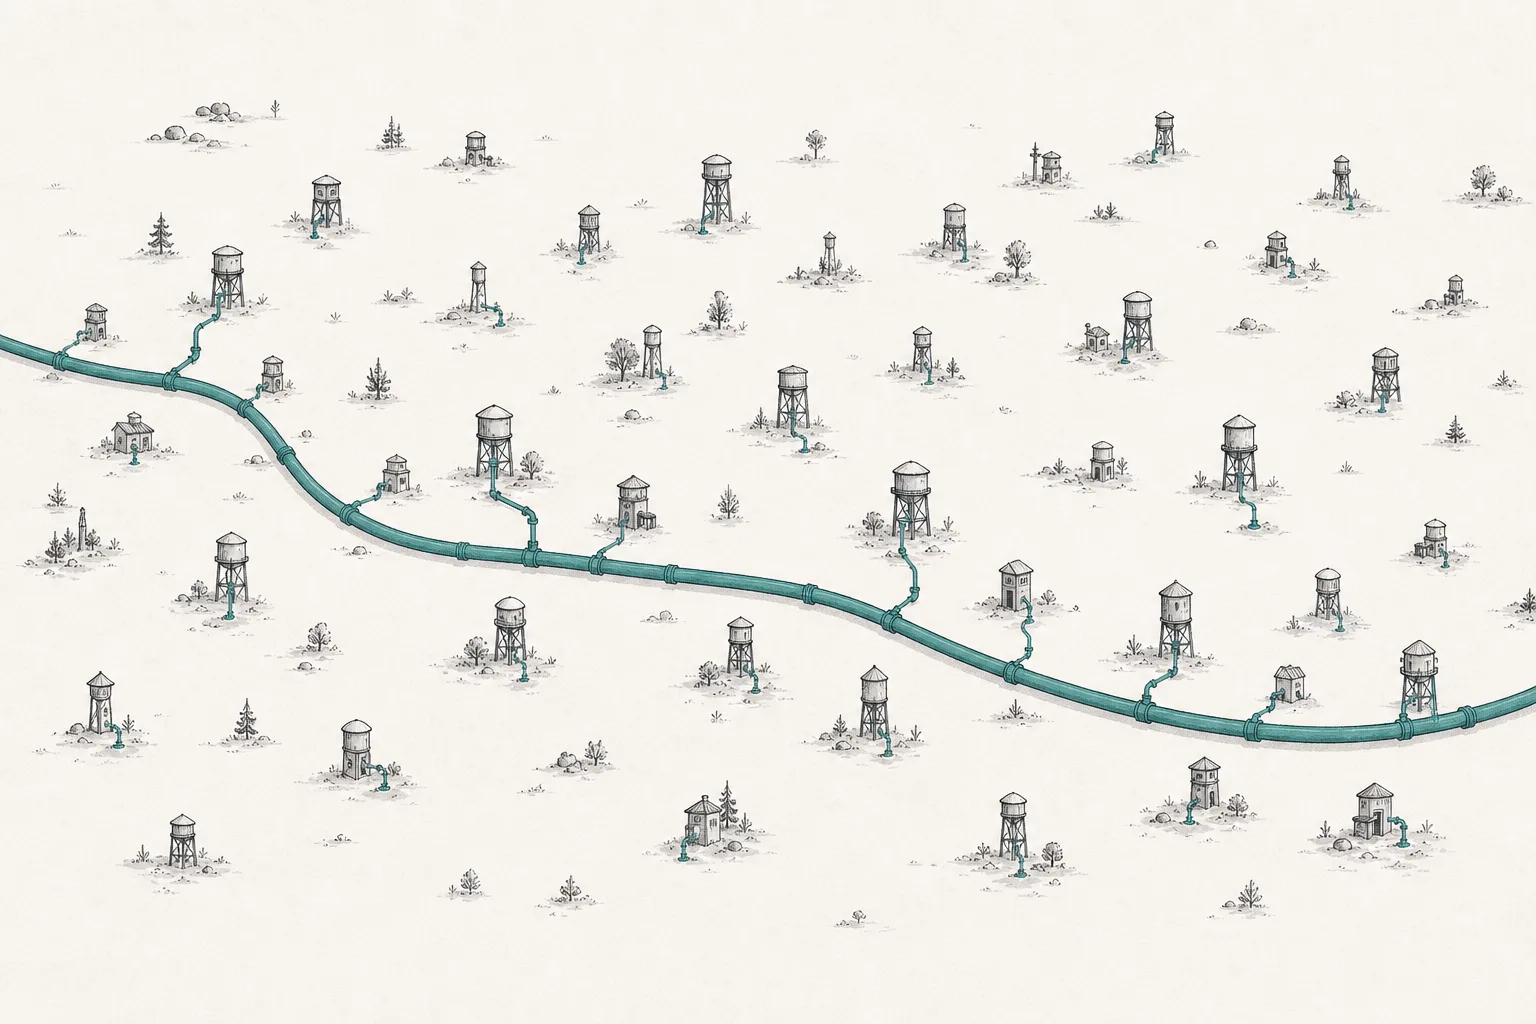
ทำไมการควบรวมถึงเป็นเรื่องใหญ่? เพราะสหรัฐฯ มีระบบน้ำชุมชนกระจัดกระจายถึงราว 50,000 ระบบ ส่วนใหญ่เป็นเทศบาลเล็กๆ ที่ มากกว่าครึ่งให้บริการคนไม่ถึง 500 คน ระบบเล็กพวกนี้ไม่มีเงินและความเชี่ยวชาญพอจะเปลี่ยนท่อตะกั่วหรือติดตั้งระบบกรอง PFAS เอง — เทียบกับอังกฤษที่มีเพียง ~32 บริษัทน้ำ ดูแลประชากร 64 ล้านคน ช่องว่างนี้คือเหตุผลที่บริษัทใหญ่อย่าง American Water เดินสายซื้อระบบเล็กเข้าพอร์ตเรื่อยๆ และกฎ PFAS/ท่อตะกั่วยิ่งเร่งให้ระบบเล็ก “ขายตัว” เร็วขึ้น
ฝั่งอังกฤษเข้าสู่รอบลงทุน AMP8 (2025–2030) อย่างเป็นทางการ Severn Trent, United Utilities และ Pennon เริ่มใช้เงินก้อนใหญ่ที่สุดในประวัติศาสตร์ — United Utilities เพิ่มแผนลงทุนเป็นราว £11,500 ล้าน — แต่ก็ท่ามกลางแรงกดดันทางการเมืองเรื่องน้ำเสียล้นและค่าน้ำที่แพงขึ้น ขณะที่ผู้เล่นโลกอย่าง Veolia (รายได้รวม €44,400 ล้านในปี 2025 ให้บริการน้ำดื่มแก่ 110 ล้านคนทั่วโลก) เป็นผู้ดำเนินงานน้ำเอกชนรายใหญ่ที่สุด สะท้อนว่าโมเดลนี้ใหญ่และข้ามทวีปได้
ในสหรัฐฯ ยังมีกลุ่ม “ราชาเงินปันผล” (Dividend Kings) ที่ขึ้นปันผลติดต่อกันเกิน 50 ปี — American States Water (70+ ปี ยาวที่สุดในตลาด), California Water Service และ SJW Group — เป็นเครื่องยืนยันว่าความ “น่าเบื่อแต่มั่นคง” ของธุรกิจนี้จ่ายผลตอบแทนได้สม่ำเสมอจริงข้ามหลายทศวรรษและหลายวิกฤต
06อนาคตข้างหน้า
ทิศทางแรกคือ ทศวรรษแห่งการ “ขุดและเปลี่ยน” งานเปลี่ยนท่อตะกั่ว ~ราว 9 ล้านเส้นทั่วสหรัฐฯ ภายใน 10 ปี (กฎ LCRI ปี 2024) คือ rate base ก้อนใหญ่ที่กำลังจะถูกอนุมัติเข้าฐานทุนทีละรัฐ มันไม่ใช่ทางเลือก แต่เป็นกฎหมาย — แปลว่าบริษัทน้ำเห็น “งานรองรับ” และฐานกำไรที่โตได้แบบคาดเดาได้ยาวเป็นสิบปี
ทิศทางที่สองคือ PFAS กลายเป็นเครื่องยนต์ลงทุนใหม่ มาตรฐานควบคุม “สารเคมีตลอดกาล” ในน้ำดื่มบังคับให้บริษัทน้ำติดตั้งระบบกรองขั้นสูง (เช่น granular activated carbon) ทุกระบบที่ตรวจพบสาร PFAS เกินเกณฑ์ต้องลงทุน — และอีกด้านหนึ่ง บริษัทน้ำหลายแห่งกำลังฟ้องเรียกค่าเสียหายจากผู้ผลิตสารเคมีต้นทาง ซึ่งถ้าชนะก็ช่วยแบ่งเบาภาระต้นทุนได้
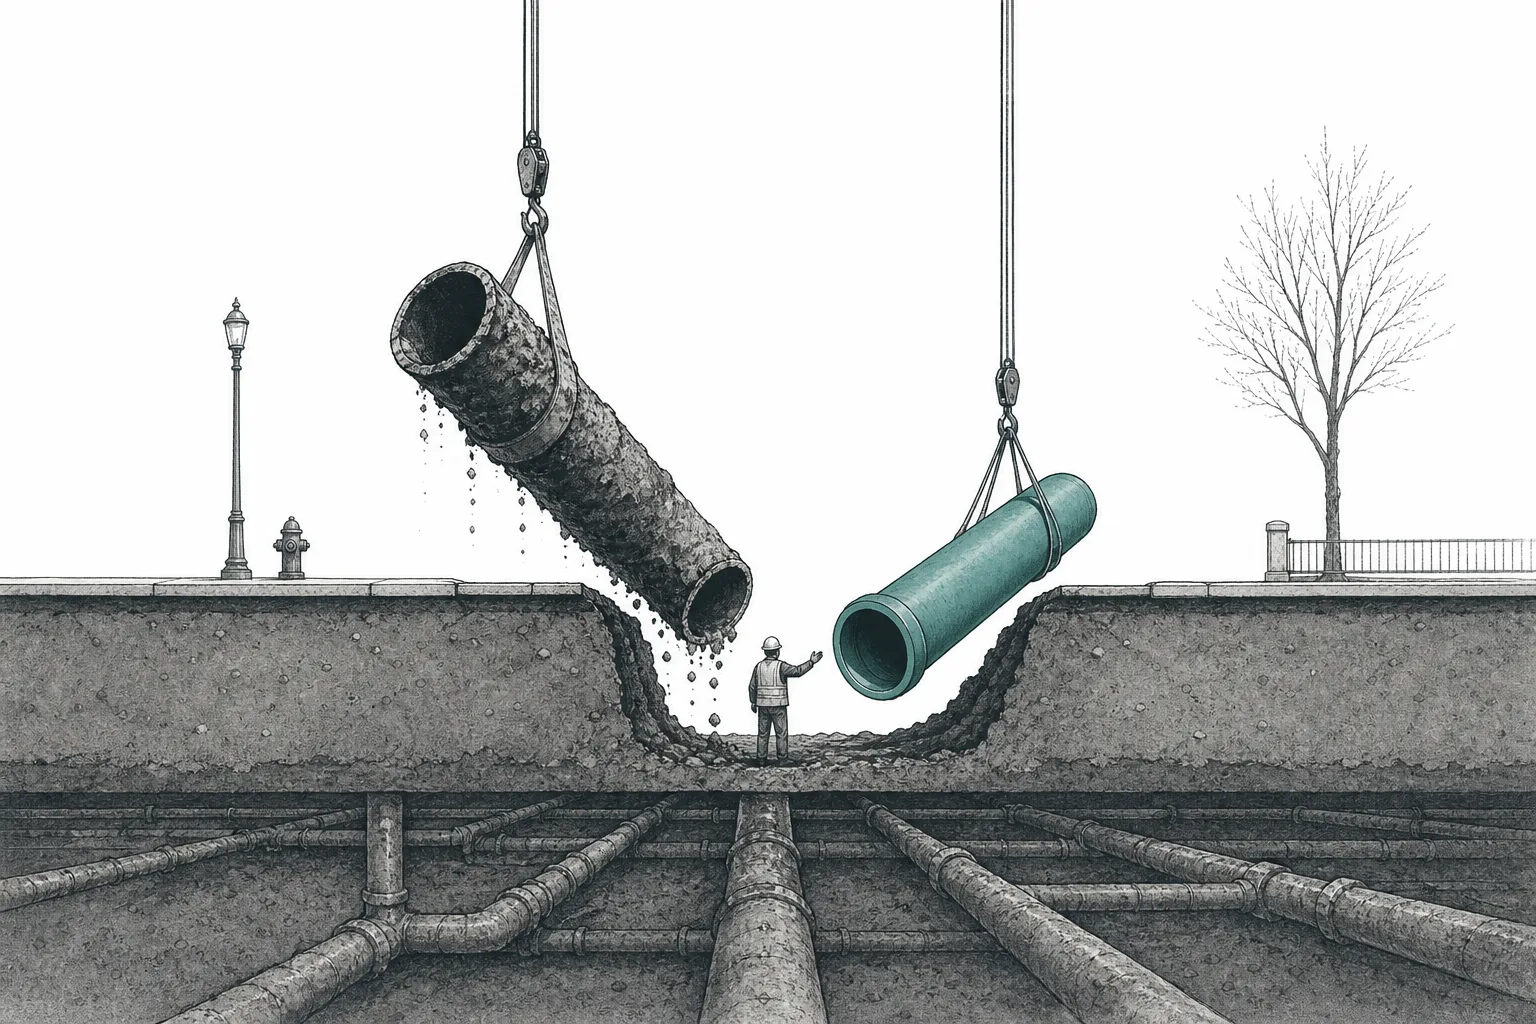
ทิศทางที่สามคือ การรวมระบบเล็กจะเร่งตัว ระบบน้ำเทศบาลเล็กๆ หลายหมื่นแห่งที่ไม่มีเงินทำตามกฎ PFAS/ท่อตะกั่ว จะทยอย “ขายตัว” ให้ผู้ให้บริการมืออาชีพที่มีทุนและความเชี่ยวชาญ — นี่คือเส้นทางการเติบโตที่ นอกเหนือจาก การลงทุนในระบบเดิม ทำให้บริษัทใหญ่โตได้สองทางพร้อมกัน: ทั้งลงทุนซ่อมระบบที่มี และซื้อระบบใหม่เข้ามา
07ความท้าทายและความเสี่ยง
ความมั่นคงของกลุ่มนี้มาพร้อมความเสี่ยงเฉพาะตัวที่ต้องเข้าใจ และเกือบทั้งหมดวนกลับมาที่คำเดียว: “การกำกับ”
ความเสี่ยงข้อแรกและใหญ่ที่สุดคือ ความเสี่ยงด้าน rate case (regulatory risk) กำไรทั้งหมดขึ้นกับการที่หน่วยงานกำกับ อนุมัติ ให้ขึ้นค่าน้ำและให้ ROE ที่เหมาะสม ถ้าการเมืองเรื่องค่าครองชีพทำให้รัฐกดค่าน้ำไว้ หรืออนุมัติ ROE ต่ำกว่าที่ขอ บริษัทอาจลงทุนไปแล้วแต่เก็บคืนไม่ได้ตามคาด — และระหว่างที่รอ rate case นาน 12–18 เดือน บริษัทต้องแบกต้นทุนที่เพิ่มขึ้นไปก่อน (regulatory lag)
ความเสี่ยงข้อสองคือ ความอ่อนไหวต่อดอกเบี้ย นี่คือธุรกิจที่ต้องกู้เงินก้อนโตมาลงทุนล่วงหน้าก่อนจะได้กำไรกลับมาในอีกหลายปี เมื่อดอกเบี้ยสูง ต้นทุนการกู้แพงขึ้น กดผลตอบแทน และยังทำให้หุ้นปันผลแบบนี้ดูน่าสนใจน้อยลงเมื่อเทียบกับพันธบัตร — ยูทิลิตี้ที่มีหนี้มากจึงเคลื่อนไหวตามทิศทางดอกเบี้ยอย่างชัดเจน
ความเสี่ยงข้อสามคือ การเมืองของค่าน้ำ ค่าน้ำที่แพงขึ้นเพื่อจ่ายค่าลงทุนมหาศาลย่อมไม่เป็นที่นิยม กรณีอังกฤษเป็นบทเรียนชัดที่สุด — ความไม่พอใจเรื่องน้ำเสียล้นลงแม่น้ำและค่าน้ำที่พุ่ง ทำให้ทั้งวงการตกอยู่ใต้แรงกดดันทางการเมืองและการตรวจสอบของ Ofwat อย่างหนัก สะท้อนว่า “ใบอนุญาตผูกขาด” มาพร้อมความคาดหวังของสาธารณะที่สูงมาก ถ้าทำพลาด ความเชื่อมั่น (และราคา) ก็สะเทือน
สรุปสั้นๆ: ธุรกิจนี้คือป้อมปราการที่น่าเบื่อที่สุดในตลาดหุ้น — มันไม่หวือหวา ไม่เซ็กซี่ และโตช้า แต่ในโลกที่ท่อเก่าลง กฎเข้มขึ้น และคนยังต้องใช้น้ำทุกวันไม่ว่าเศรษฐกิจจะเป็นอย่างไร “ความน่าเบื่อที่การันตีโดยรัฐ” นั่นแหละ คือเหตุผลที่มันทนทานข้ามทุกวิกฤต