Megatrend · Digital Finance
บริษัทที่ภารกิจเดียวคือ “กว้านซื้อบิตคอยน์ให้ได้มากที่สุด”
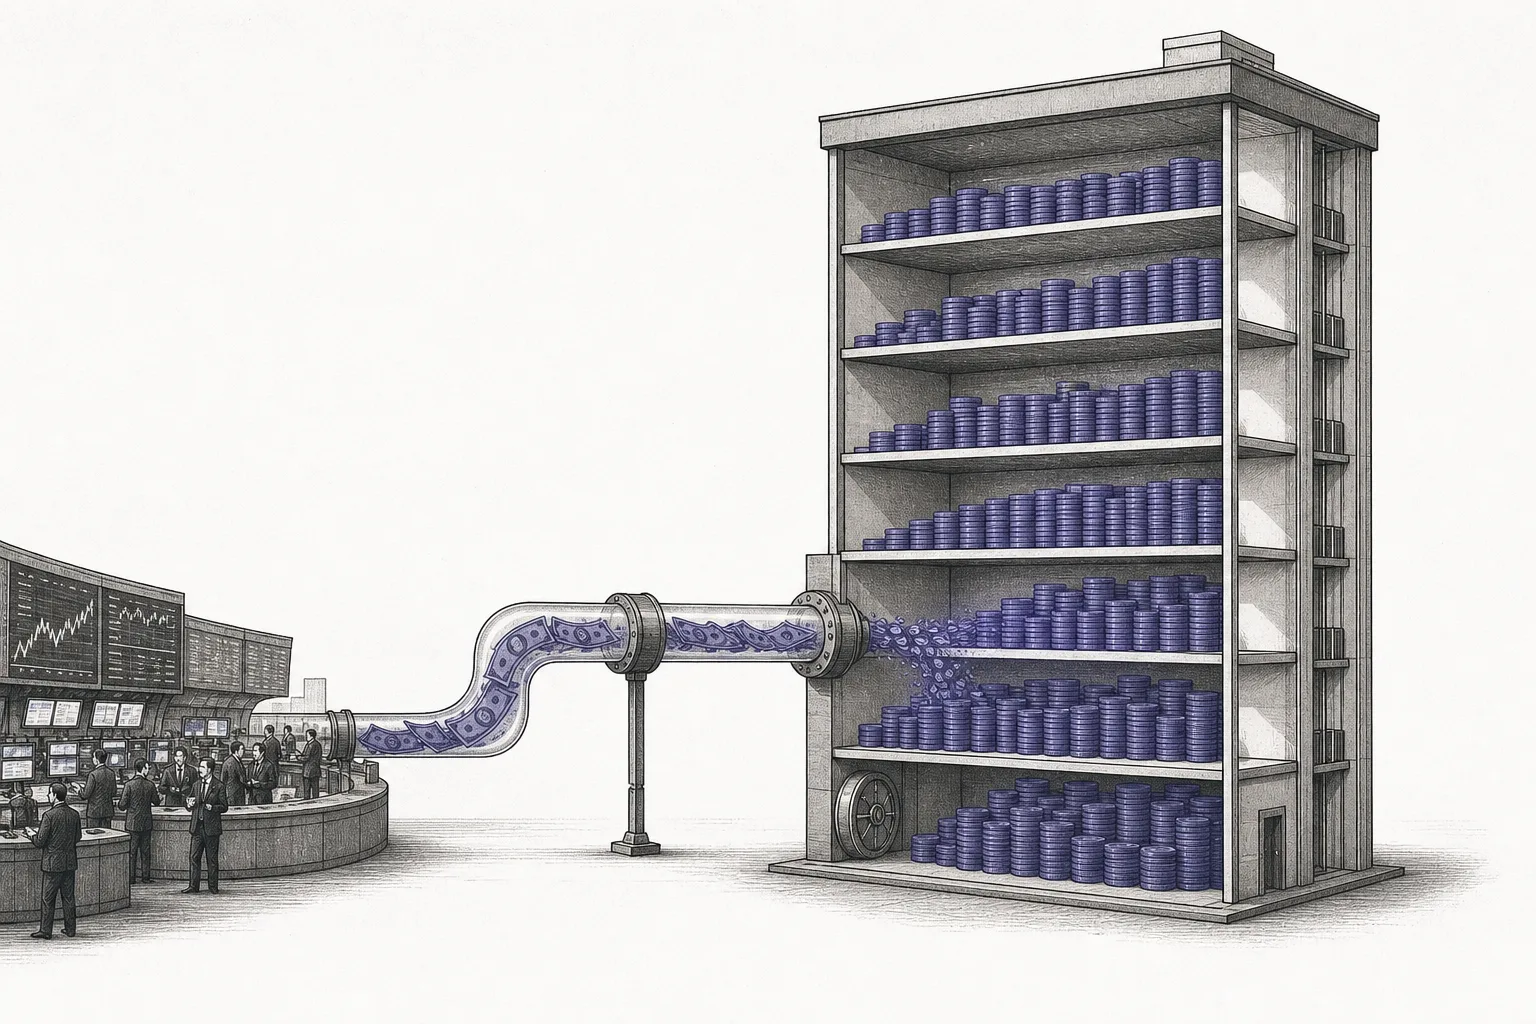
ลองนึกถึงบริษัทจดทะเบียนที่ไม่ได้ขายสินค้า ไม่ได้ขุดอะไร แต่ใช้เวลาทั้งวันไปกับเรื่องเดียว — ออกหุ้นใหม่ ออกหนี้ แล้วเอาเงินไปซื้อบิตคอยน์ใส่งบดุล หุ้นของพวกเขาจึงกลายเป็นบิตคอยน์เวอร์ชัน “ใส่เกียร์เร่ง” ที่ซื้อขายในตลาดหุ้นได้ และบ่อยครั้งราคาแพงกว่าบิตคอยน์ที่มันถืออยู่จริงด้วยซ้ำ นี่คือกลุ่ม Pure Bitcoin-Treasury Vehicles — วงล้อเงินที่ Michael Saylor คิดขึ้น และในปี 2026 ก็กำลังถูกทดสอบว่าวงล้อนี้หมุนกลับทางได้ด้วยหรือเปล่า
01มันคืออะไร
ในปี 2020 บริษัทซอฟต์แวร์อายุยี่สิบกว่าปีชื่อ MicroStrategy โตช้า ราคาหุ้นนิ่งมานาน แล้ววันหนึ่งซีอีโอชื่อ Michael Saylor ประกาศสิ่งที่ฟังดูบ้ามาก — “นับจากนี้ เงินสดของบริษัทเราจะเอาไปซื้อบิตคอยน์ทั้งหมด” ห้าปีต่อมา บริษัทนั้น (เปลี่ยนชื่อเป็น Strategy) ถือบิตคอยน์มากกว่า 843,000 เหรียญ และกลายเป็นต้นแบบของอุตสาหกรรมใหม่ทั้งวงการ
node นี้ — ในแผนผังเมกะเทรนด์อยู่ใต้ Bitcoin / Crypto Treasury & Store-of-Value Proxies ในเทรนด์ใหญ่ Digital Finance & Tokenization — คือกลุ่มที่เจาะจงที่สุด: บริษัทจดทะเบียนที่ “ภารกิจหลัก” คือการถือบิตคอยน์บนงบดุล ไม่ใช่ขายสินค้า ไม่ใช่ขุดเหมือง (นั่นเป็นพี่น้องคนละ node) ธุรกิจเดิม ถ้ายังมีเหลืออยู่ ก็แทบไม่สำคัญแล้ว — สิ่งที่บริษัททำทั้งวันคือ ระดมทุนมาซื้อบิตคอยน์เพิ่ม
ทำไมต้องห่อบิตคอยน์ด้วยเปลือกของ “หุ้น”? เพราะมันเปลี่ยนบิตคอยน์ให้กลายเป็นของที่ซื้อขายในตลาดหลักทรัพย์ปกติได้ — ซื้อหุ้นพวกนี้หนึ่งหุ้น เท่ากับได้บิตคอยน์จำนวนหนึ่งที่บริษัทถือไว้ให้ บวกกับ “ลูกเล่นเรื่องหนี้” ที่ทำให้มันเหวี่ยงแรงกว่าบิตคอยน์ธรรมดา นั่นคือเหตุผลที่เรียกมันว่า บิตคอยน์ใส่เกียร์เร่ง
Treasury vehicle (บางทีเรียก “DAT” — Digital Asset Treasury) = บริษัทที่ภารกิจคือ “ถือสินทรัพย์” ไว้บนงบดุล ไม่ใช่ขายสินค้า/บริการ · Bitcoin-per-share (BPS) = บิตคอยน์ที่บริษัทถือ ÷ จำนวนหุ้นทั้งหมด — เป็น ตัวชี้วัดที่สำคัญที่สุด ของกลุ่มนี้ เป้าหมายของผู้บริหารคือทำให้ตัวเลขนี้เพิ่มขึ้นเรื่อยๆ (บางบริษัทเรียกการเพิ่มขึ้นนี้ว่า “BTC yield” — แต่มันไม่ใช่ดอกเบี้ย เป็นแค่บิตคอยน์ต่อหุ้นที่โตขึ้น)
02ทำไมถึงสำคัญ — ประตูเข้าบิตคอยน์ในตลาดหุ้น
ในเมื่อใครๆ ก็ซื้อบิตคอยน์ตรงๆ ได้ ทำไมต้องผ่านหุ้นด้วย? คำตอบคือกลุ่มคนจำนวนมหาศาลที่ ซื้อบิตคอยน์ตรงๆ ไม่สะดวกหรือทำไม่ได้ — กองทุนเกษียณ บัญชีลงทุนที่กฎห้ามถือคริปโตเอง สถาบันที่ติดข้อบังคับภายใน หรือคนที่อยากได้ “เกียร์เร่ง” ที่บิตคอยน์เปล่าๆ ให้ไม่ได้ หุ้น treasury เปิดประตูให้เงินก้อนใหญ่เหล่านี้ไหลเข้าบิตคอยน์ทางอ้อม ผ่านบัญชีหุ้นที่พวกเขาใช้อยู่แล้ว
ขนาดของปรากฏการณ์นี้ใหญ่กว่าที่คิด กลางปี 2026 บริษัทจดทะเบียนทั่วโลกถือบิตคอยน์รวมกันราว 1.16 ล้านเหรียญ — มากกว่า 5% ของบิตคอยน์ทั้งหมดที่จะมีบนโลก และเกือบทั้งหมดของก้อนนี้กระจุกอยู่กับบริษัท treasury กลุ่มเล็กๆ นี่ไม่ใช่ของเล่นในมุมเล็กๆ ของตลาดอีกต่อไป แต่กลายเป็น แหล่งดูดซับบิตคอยน์ที่ใหญ่ที่สุดแหล่งหนึ่งของโลก
ที่สำคัญกว่าขนาดคือ ปริศนาเรื่องราคา — หุ้นพวกนี้มักเทรดที่ราคา แพงกว่า มูลค่าบิตคอยน์ที่มันถืออยู่จริง ในช่วงพีค ตลาดเคยตีราคา Strategy สูงกว่าบิตคอยน์ในมือถึง 2–3 เท่า คนยอมจ่าย $2–3 เพื่อซื้อบิตคอยน์มูลค่า $1 ที่อยู่ในบริษัท ฟังดูไม่สมเหตุสมผล — แต่ส่วนต่างนี้แหละคือเชื้อเพลิงของทั้งโมเดล และเป็นสิ่งที่เราต้องเข้าใจก่อนจะไปดูวงล้อในบทถัดไป
คือ “มูลค่าตลาดของบริษัท ÷ มูลค่าบิตคอยน์ที่มันถือ” · mNAV = 2.0x แปลว่าตลาดตีราคาบริษัทเป็นสองเท่าของบิตคอยน์ในมือ (พรีเมียม) · mNAV = 1.0x แปลว่าราคาหุ้นพอดีกับบิตคอยน์ · mNAV ต่ำกว่า 1.0x แปลว่าหุ้น ถูกกว่า บิตคอยน์ที่มันถือ (ดิสเคานต์) — และนี่คือจุดที่วงล้อพังลง อย่างที่กำลังเกิดในปี 2026
03วงล้อเงิน — กลไกหัวใจ
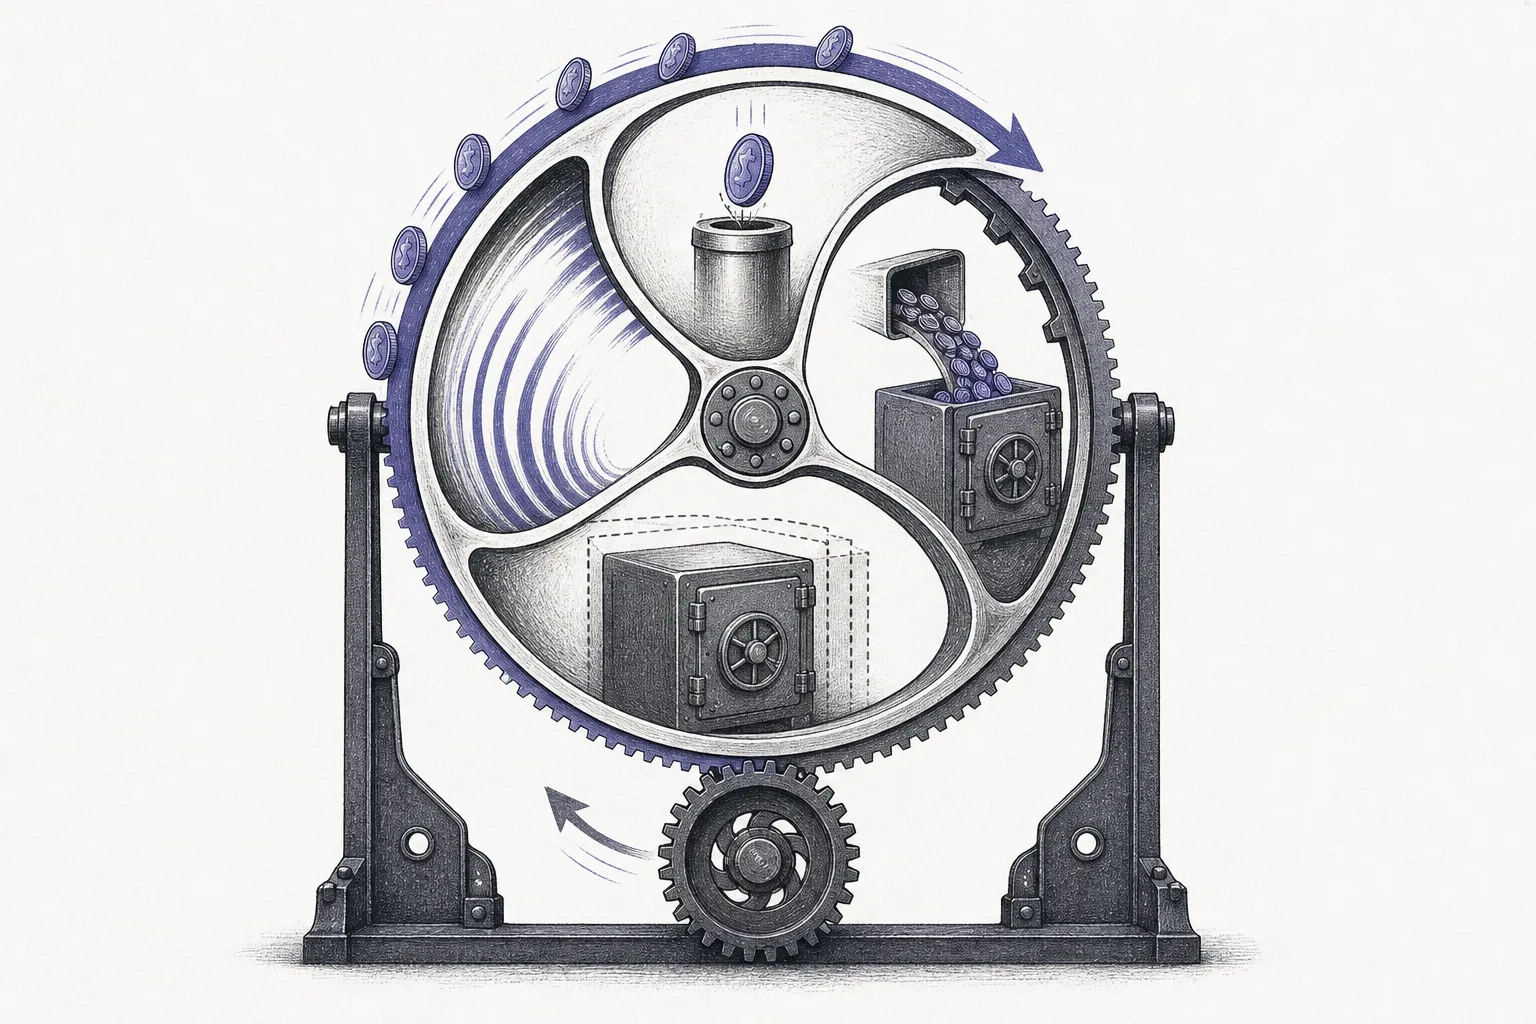
ทีนี้มาประกอบทุกชิ้นเข้าด้วยกันเป็น “เครื่องยนต์” ที่ Saylor สร้างขึ้น ภาษานักการเงินเรียกมันว่า flywheel (วงล้อตุนแรง) — วงจรที่ป้อนตัวเองเป็นรอบๆ หัวใจของมันอยู่ที่ พรีเมียม: ตราบใดที่หุ้นแพงกว่าบิตคอยน์ที่ถือ บริษัทจะ ออกหุ้นใหม่แล้วได้กำไรทันที
ลองคิดเลขช้าๆ: หุ้นเทรดที่ mNAV 2 เท่า บริษัทขายหุ้นที่ตลาดตีค่าเป็นบิตคอยน์ $2 ได้เงินมาซื้อบิตคอยน์จริง $2 — แต่ผู้ถือหุ้นเดิม “เสีย” มูลค่าบิตคอยน์ไปแค่ $1 (เพราะหุ้นใหม่เจือจางพอร์ตเดิมแค่ครึ่งเดียวของเงินที่ได้มา) ส่วนต่าง $1 กลายเป็น บิตคอยน์ต่อหุ้นที่เพิ่มขึ้นให้ทุกคนฟรีๆ นี่คือการ “ปั๊ม” บิตคอยน์ต่อหุ้นจากอากาศ — ตราบใดที่พรีเมียมยังอยู่
เครื่องมือระดมทุนของวงล้อ · ATM (At-the-Market) = ทยอยขายหุ้นออกใหม่เข้าตลาดเรื่อยๆ ตามราคาตลาด — เร็ว แต่ ได้ผลดีเฉพาะตอนพรีเมียมสูง · Convertible debt (หนี้แปลงสภาพ) = พันธบัตรที่เจ้าหนี้แปลงเป็นหุ้นได้ภายหลัง บริษัทกู้มาดอกเบี้ยต่ำเพื่อซื้อ BTC — แต่มันคือ “หนี้จริง” ที่ต้องคืน · Preferred stock (หุ้นบุริมสิทธิ) = หุ้นที่จ่ายเงินปันผลคงที่ Strategy ออกมาหลายชุด (STRK/STRF/STRD/STRC) เป็นแหล่งเงินที่ไม่เจือจางหุ้นสามัญตรงๆ — นี่คือจุดที่ “เลเวอเรจ” เข้ามาในภาพ
กุญแจที่ต้องจำคือ วงล้อนี้ทำงานสองทาง ตอนบิตคอยน์ขึ้นและพรีเมียมสูง มันพ่นกำไรมหาศาล แต่ตอนบิตคอยน์ลงและพรีเมียมหด มันก็ทำลายตัวเองได้เร็วพอกัน — เพราะออกหุ้นตอนหุ้นถูกกว่า BTC = ผู้ถือเดิม เสีย บิตคอยน์ต่อหุ้น แต่หนี้ที่กู้มาตอนขาขึ้นก็ยังต้องจ่ายอยู่ดี นักการเงินเรียกพฤติกรรม “ขึ้นก็เร่ง ลงก็เร่ง” แบบนี้ว่า reflexivity (การสะท้อนกลับ)
04ต่างจากเหมืองยังไง
คนมักสับสนระหว่างบริษัทกลุ่มนี้กับ “เหมืองบิตคอยน์” เพราะทั้งคู่ถือบิตคอยน์เยอะเหมือนกัน แต่จริงๆ แล้วมันคือสัตว์คนละชนิด และเป็นสองสายของ node แม่ ที่ต้องแยกให้ออก
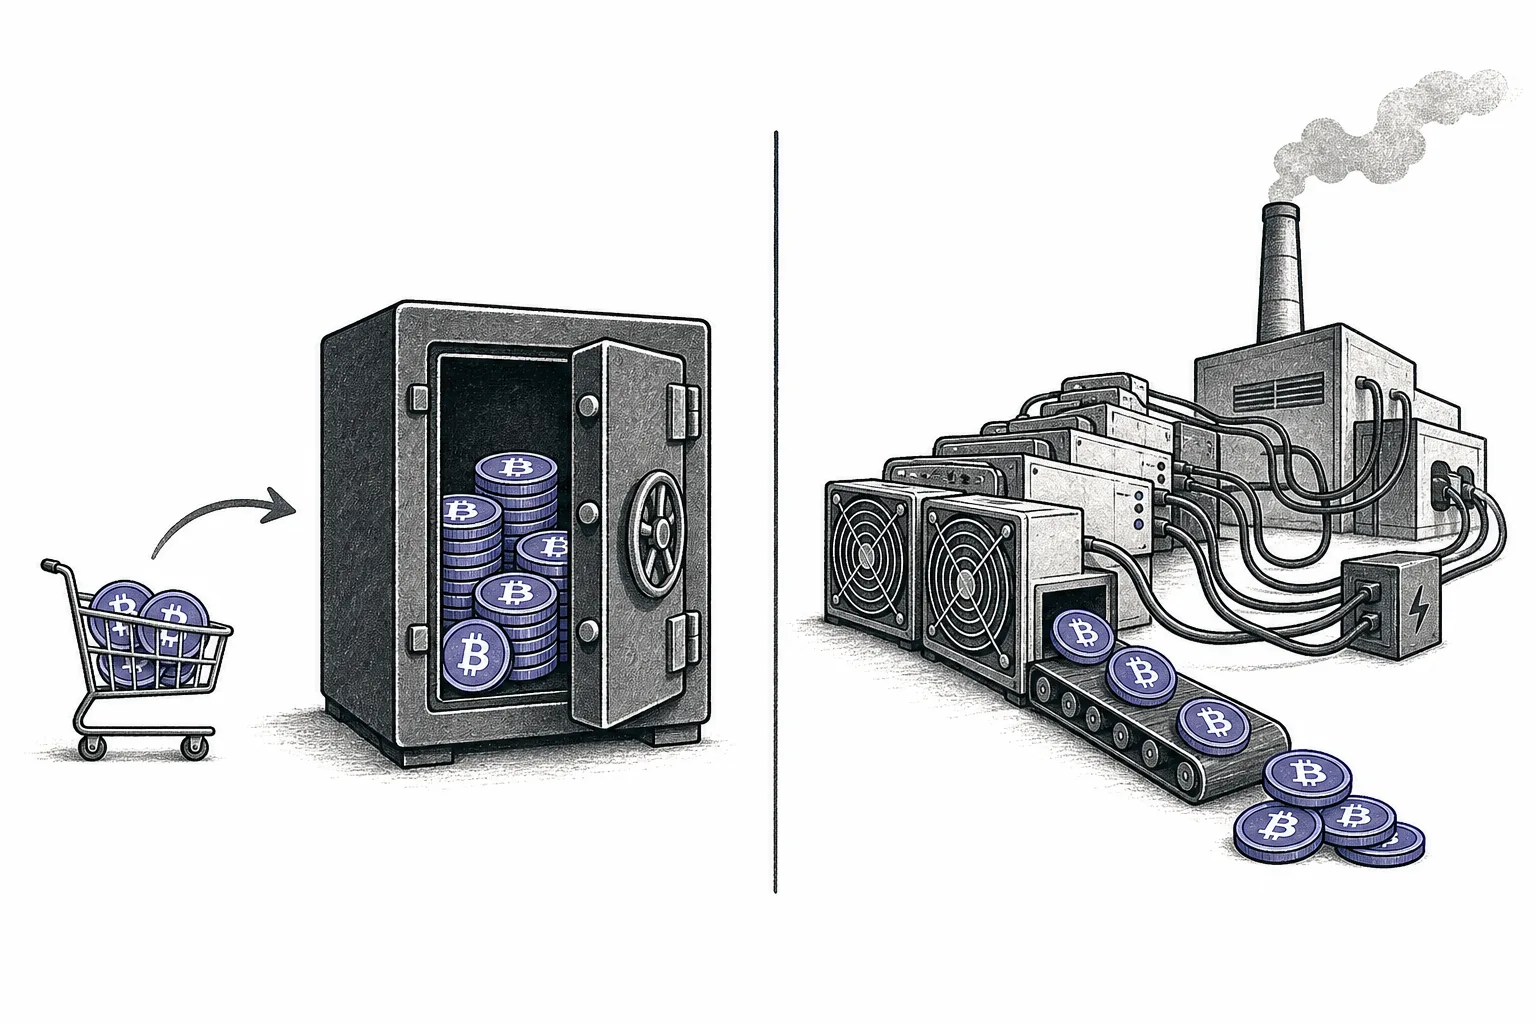
node นี้คือสาย Pure Treasury Vehicle — บริษัทที่ ไม่ได้ผลิตบิตคอยน์เอง มันแค่ ซื้อ บิตคอยน์ในตลาดด้วยเงินที่ระดมจากหุ้นและหนี้ ไม่มีโรงงาน ไม่มีเครื่องขุด ไม่มีค่าไฟ — มีแต่บิตคอยน์ในกระเป๋าและภาระหนี้ที่ต้องบริหาร พูดง่ายๆ คือมันเป็น เลเวอเรจล้วนๆ ราคาหุ้นผูกกับบิตคอยน์เกือบ 100% บวกเกียร์จากหนี้และพรีเมียม
ส่วนพี่น้องอีกสายคือ Miner-Treasury Hybrids — บริษัทที่ ขุด บิตคอยน์อยู่แล้ว มีโรงไฟฟ้า มีเครื่องขุดจริง แล้วเลือก “เก็บ” บิตคอยน์ที่ขุดได้ไว้บนงบดุลแทนที่จะขายทันที พวกเขามี ธุรกิจจริงค้ำอยู่ (กระแสเงินจากการขุด) แต่ก็เจอแรงกดดันสองเด้ง: ราคาบิตคอยน์ + ต้นทุนขุดที่แพงขึ้นเรื่อยๆ
และทั้งระบบนิเวศนี้ก็เชื่อมกับ node อื่นใน Digital Finance — มันยืนบน ผู้ออก Stablecoin & คริปโต และโครงสร้างพื้นฐานคริปโตที่เป็นช่องทางซื้อ-เก็บบิตคอยน์มูลค่าหลายหมื่นล้านได้อย่างปลอดภัย ถ้ากุญแจดิจิทัลหาย บิตคอยน์ก็หายทันที
05ตอนนี้ไปถึงไหนแล้ว (2026)
กลางปี 2026 เป็นช่วงที่เล่าเรื่องนี้ได้ตรงที่สุด เพราะมันไม่ใช่ขาขึ้นที่ทุกอย่างสวยงาม แต่เป็นช่วง ที่เครื่องยนต์เริ่มสะดุด — และนั่นคือบทเรียนที่มีค่าที่สุด ต้นตำรับอย่าง Strategy ถือบิตคอยน์ราว 843,700 เหรียญ (ต้นทุนเฉลี่ยราว $75,700 ต่อเหรียญ) แต่พรีเมียมที่เคยสูงถึง 3 เท่ากลับหดลงเรื่อยๆ — ต้นปี 2026 เหลือราว 1.16 เท่า แล้วช่วงเดือนมิถุนายน หุ้นตกลงไป เทรดต่ำกว่ามูลค่าบิตคอยน์ที่ถืออยู่ (ดิสเคานต์) เป็นครั้งแรก
เมื่อพรีเมียมหายไป เครื่องมือที่เคยทรงพลังที่สุด — การออกหุ้นใหม่ (ATM) — กลายเป็นพิษ เพราะออกหุ้นตอนหุ้นถูกกว่า BTC มีแต่จะทำร้ายผู้ถือเดิม Saylor จึงเปลี่ยนไปพึ่ง หุ้นบุริมสิทธิ แทน ปัจจุบัน Strategy มีหนี้แปลงสภาพราว $6,700 ล้าน และหุ้นบุริมสิทธิรวมราว $15,500 ล้าน (สี่ชุด: STRK/STRF/STRD/STRC) — เป็นการ “เปลี่ยนเกียร์” จากการระดมทุนผ่านหุ้นสามัญ มาเป็นเครื่องมือที่ไม่เจือจางหุ้นเดิมตรงๆ แต่ก็แลกมาด้วยภาระจ่ายปันผลคงที่ทุกปี
ฝั่งผู้ท้าชิงที่น่าจับตาที่สุดคือ Metaplanet ของญี่ปุ่น (ตลาดโตเกียว) — “MicroStrategy แห่งเอเชีย” ที่ไต่จากบริษัทโรงแรมเล็กๆ ขึ้นมาเป็นผู้ถือบิตคอยน์อันดับ 3 ของโลก (~40,000 เหรียญ) ในเวลาไม่ถึงสองปี รายงาน “BTC yield” (บิตคอยน์ต่อหุ้นที่โตขึ้น) ราว 2.8% ในต้นปี 2026 — แต่มันก็เป็น หุ้นที่ถูกชอร์ตหนักที่สุดตัวหนึ่งบนตลาดโตเกียว สะท้อนความขัดแย้งของทั้งกลุ่ม: ฝั่งหนึ่งเชื่อสุดใจ อีกฝั่งเดิมพันว่าวงล้อจะพัง
ถัดมาคือ Twenty One Capital (XXI) — บริษัทที่ตั้งขึ้นมาเพื่อถือบิตคอยน์โดยเฉพาะตั้งแต่วันแรก ขึ้นเป็นผู้ถืออันดับสอง (~43,500 เหรียญ) และ Semler Scientific — กรณีศึกษาคลาสสิกของ “บริษัทธุรกิจจริง (อุปกรณ์การแพทย์) ที่เปลี่ยนตัวเองเป็น treasury vehicle” ตามรอย Strategy ล่าสุดถูกกลุ่มทุนที่สนใจคลังบิตคอยน์เข้าควบรวม — สัญญาณว่ารอบดิสเคานต์กำลังเริ่ม “รวมร่าง” ผู้เล่นที่อ่อนแอ
06อนาคตข้างหน้า
ทิศทางแรกคือ การคัดออกของพวกก๊อปปี้แคต ความสำเร็จของ Strategy จุดกระแสบริษัทเลียนแบบทั่วโลก — บางรายเปลี่ยนจากธุรกิจเดิมมาถือคริปโตข้ามคืน หลายรายไม่มีวินัยหรือสายป่านเท่าต้นตำรับ เมื่อพรีเมียมหายและบิตคอยน์ย่อ บริษัทที่หุ้นเทรดต่ำกว่า NAV นานๆ จะระดมทุนต่อไม่ได้ และมีโอกาสถูกควบรวมหรือล้มหายไป (อย่างที่ Semler เพิ่งถูกซื้อ) รอบนี้คือ “บททดสอบไฟ” ที่จะแยกของจริงออกจากของลอกเลียน
ทิศทางที่สองคือ การแข่งกับ ETF ตอนนี้มีกองทุน Bitcoin ETF ที่ถือบิตคอยน์ตรงๆ ไม่มีหนี้ ไม่มีพรีเมียม/ดิสเคานต์ให้ปวดหัว ราคาวิ่งตามบิตคอยน์แบบ 1:1 สำหรับคนที่อยาก “ถือบิตคอยน์ผ่านบัญชีหุ้น” โดยไม่เอาเลเวอเรจ ETF คือทางที่สะอาดกว่า หุ้น pure-treasury จึงต้องพิสูจน์ว่า “เลเวอเรจ + การปั๊มบิตคอยน์ต่อหุ้น” ของมันคุ้มกับความเสี่ยงที่มากกว่า — ถ้าพรีเมียมไม่กลับมา เหตุผลในการมีอยู่ของมันจะถูกตั้งคำถามหนักขึ้น
ทิศทางที่สามคือ การเข้าดัชนีและการขยายไปคริปโตอื่น บริษัทใหญ่อย่าง Strategy ที่เข้าไปอยู่ในดัชนีหุ้นหลัก ทำให้กองทุนดัชนีต้อง “ถือบิตคอยน์ทางอ้อม” โดยไม่ได้ตั้งใจ — เป็นช่องทางใหม่ที่ดูดเงินสถาบันเข้ามา และเริ่มมีบริษัทถือ Ethereum หรือเหรียญอื่นแทนบิตคอยน์ตามโมเดลเดียวกัน — โมเดล treasury กำลังขยายออกจากบิตคอยน์ล้วนๆ ไปสู่คริปโตอื่น
07ความเสี่ยง — เลเวอเรจและเกลียวมรณะ
ขอพูดให้ชัดที่สุด: นี่คือหนึ่งใน node ที่ เสี่ยงที่สุด ในทั้งแผนผังเมกะเทรนด์ เสน่ห์ของมัน (เกียร์เร่งตอนขาขึ้น) คือความเสี่ยงของมันโดยตรง — เพราะมันเป็นเดิมพันราคาบิตคอยน์ที่เปลือยที่สุด ไม่มีธุรกิจอื่นมาบัง
ความเสี่ยงข้อแรกคือ เลเวอเรจ + การสะท้อนกลับ (reflexivity) หุ้นพวกนี้ถูกออกแบบมาให้ เหวี่ยงแรงกว่าบิตคอยน์ ทั้งสองทาง ตอนบิตคอยน์ขึ้น 10% หุ้นอาจขึ้น 30–50% แต่ตอนลง 10% หุ้นก็ลง 30–50% เช่นกัน และหนี้กับหุ้นบุริมสิทธิที่ระดมมาตอนขาขึ้นไม่หายไปไหน — มันรอให้จ่ายดอกเบี้ย/ปันผลอยู่ ไม่ว่าราคาบิตคอยน์จะเป็นยังไง
ความเสี่ยงข้อสองคือ พรีเมียมพังทลาย (premium collapse) ทั้งโมเดลตั้งอยู่บนสมมติฐานว่าตลาดจะยอมจ่ายพรีเมียมต่อไป แต่พรีเมียมไม่ใช่กฎฟิสิกส์ — มันคืออารมณ์ตลาด พอความเชื่อมั่นหาย พรีเมียมหดจาก 3 เท่าเหลือต่ำกว่า 1 เท่าได้ (อย่างที่ Strategy เจอในปี 2026) เมื่อนั้นเครื่องยนต์ดับ ออกหุ้นใหม่มีแต่ทำร้ายผู้ถือเดิม วงล้อที่เคยพ่นกำไรกลายเป็นวงล้อที่กินตัวเอง
สถานการณ์ที่นักวิเคราะห์กลัวที่สุด: หุ้นเทรดต่ำกว่า NAV นานๆ → ระดมทุนใหม่ไม่ได้ → ต้องขายบิตคอยน์มาใช้หนี้/จ่ายปันผลบุริมสิทธิ → การขายกดราคาบิตคอยน์และหุ้นลงอีก → ยิ่งต่ำกว่า NAV → วนเป็นเกลียวลง บริษัทที่สายป่านสั้นอาจล้มได้จริง และถ้าหลายรายล้มพร้อมกัน อาจลามเป็นแรงขายในตลาดบิตคอยน์เอง
ความเสี่ยงข้อสามคือ ความผันผวนของบิตคอยน์เอง อย่าลืมว่าใต้ทุกอย่างคือสินทรัพย์ที่ขึ้นลง 50–80% ได้ในปีเดียว ทุกความเสี่ยงข้างบนถูกขยายด้วยความจริงข้อนี้ — node นี้ไม่ใช่แค่ “เดิมพันบิตคอยน์” แต่เป็น “เดิมพันบิตคอยน์ × เลเวอเรจ × อารมณ์ตลาดที่มีต่อพรีเมียม” สามชั้นซ้อนกัน
สรุปสั้นๆ: นี่คือเรื่องราวของไอเดียการเงินที่กล้าหาญที่สุดไอเดียหนึ่งของยุคคริปโต — เปลี่ยนบริษัทธรรมดาให้เป็นเครื่องสะสมบิตคอยน์ที่ป้อนตัวเองได้ แต่มันก็เป็นเครื่องเตือนใจที่ดีที่สุดเรื่องหนึ่งว่า เลเวอเรจไม่เคยให้ของฟรี สิ่งที่เร่งกำไรให้คุณตอนขาขึ้น คือสิ่งเดียวกับที่จะเร่งความเจ็บตอนขาลง — และในปี 2026 ตลาดกำลังได้เรียนรู้บทเรียนนั้นแบบเรียลไทม์