Megatrend · Digital Finance
เหมืองที่ขุดบิตคอยน์ตอนกลางวัน แล้วเอาไฟชุดเดียวกันไปรัน AI ตอนกลางคืน
มีบริษัทกลุ่มหนึ่งที่ลงทุนสิ่งที่หายากที่สุดในยุค AI ไว้ตั้งแต่ก่อนใครจะรู้ตัว — ไฟฟ้าราคาถูกมหาศาล กับดาต้าเซ็นเตอร์ที่สร้างเสร็จแล้ว เดิมพวกเขาเอาของพวกนี้ไปขุดบิตคอยน์และเก็บเหรียญไว้บนงบดุล แต่พอ AI มาแย่งไฟทั้งโลก พวกเขาก็พบว่าตัวเองนั่งทับขุมทรัพย์ — แค่ย้าย GPU เข้าไปแทนเครื่องขุด รายได้ก็สูงกว่าและนิ่งกว่าหลายเท่า บทเรียนนี้พาดูบริษัทที่มี “สองเครื่องยนต์” ในตัวเดียว: ราคาบิตคอยน์ และคลื่น AI
01มันคืออะไร
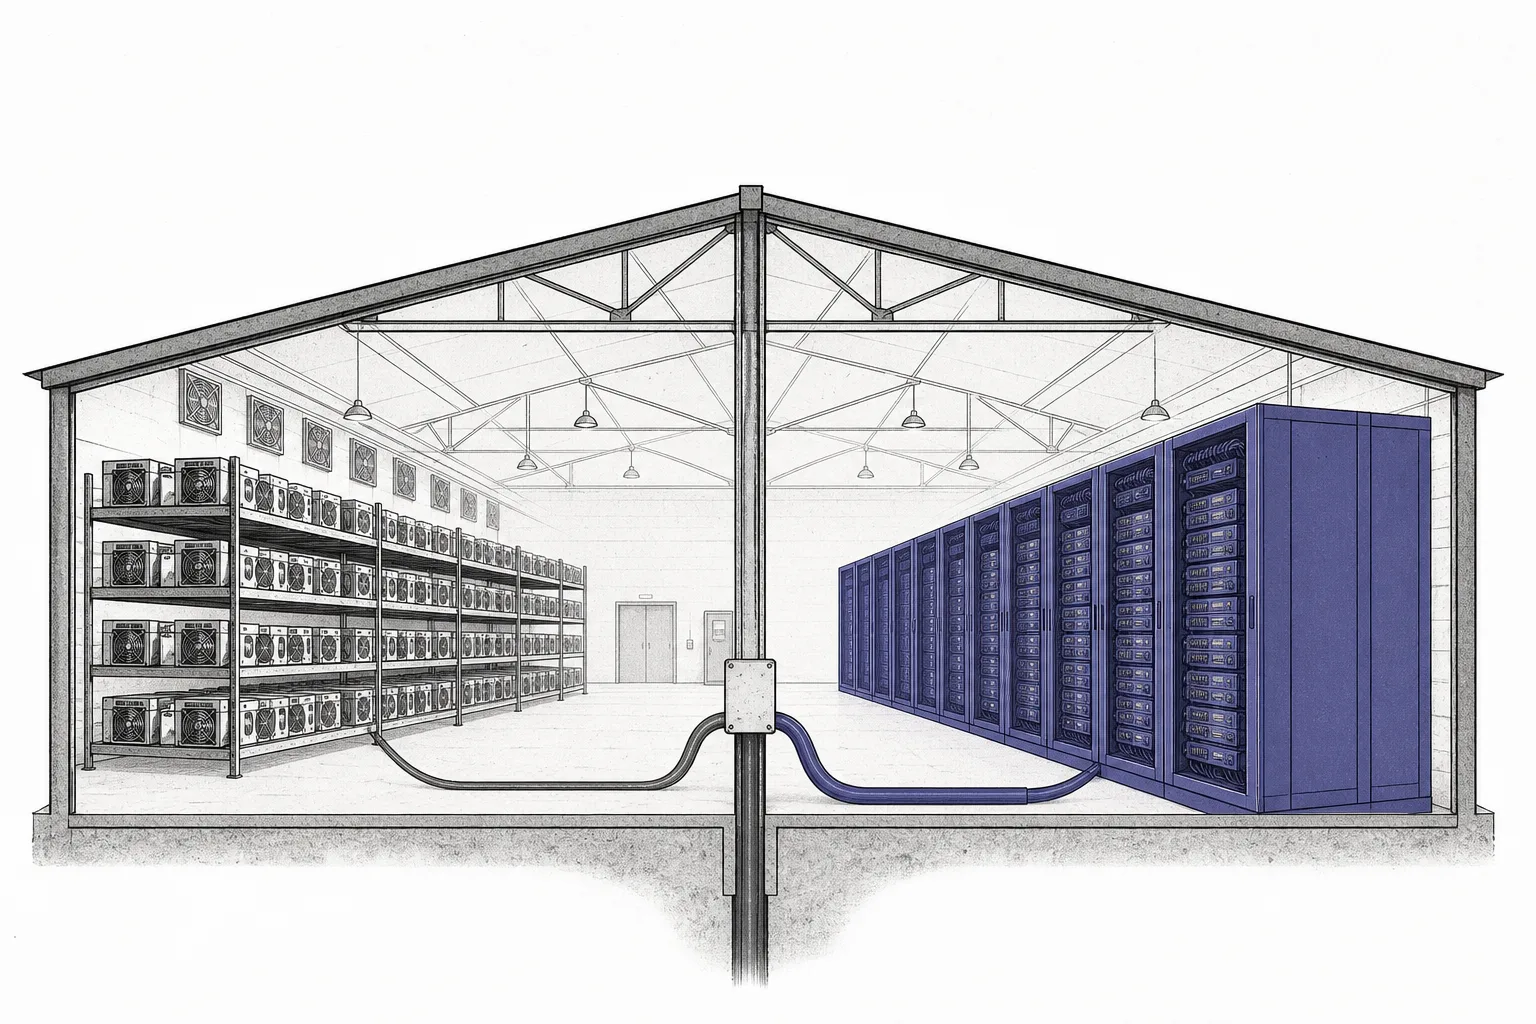
ลองนึกภาพบริษัทที่มีโรงเก็บเครื่องจักรขนาดเท่าสนามฟุตบอลหลายสนาม ข้างในเต็มไปด้วยเครื่องคอมพิวเตอร์เฉพาะทางที่ทำงานตลอด 24 ชั่วโมงเพื่อ “ขุด” บิตคอยน์ออกมา หัวใจของธุรกิจนี้ไม่ใช่ตัวเครื่อง แต่คือ ไฟฟ้าราคาถูกมหาศาล — พวกเขาไปตั้งโรงงานในที่ที่ไฟถูกที่สุดในโลก (เขื่อน ลม แสงแดด หรือก๊าซเหลือทิ้ง) เพราะการขุดบิตคอยน์คือการเปลี่ยน “ไฟ” ให้เป็น “เหรียญ” ตรงๆ ใครมีไฟถูกกว่าก็ชนะ
node นี้ — ในแผนผังเมกะเทรนด์อยู่ภายใต้ Bitcoin / Crypto Treasury & Store-of-Value Proxies ในเทรนด์ใหญ่ Digital Finance & Tokenization — คือกลุ่มเหมืองบิตคอยน์ที่ทำ สองอย่างพร้อมกัน: (1) ผลิต บิตคอยน์เอง แล้วมักเลือก เก็บ เหรียญที่ขุดได้ไว้บนงบดุลแทนที่จะขายทันที จนกลายเป็น “คลังบิตคอยน์” ในตัว และ (2) เริ่ม เอาไฟและดาต้าเซ็นเตอร์ชุดเดิม ไปรันงาน AI/HPC (การประมวลผลสมรรถนะสูง) ที่จ่ายแพงกว่าการขุดมาก พวกเขาจึงไม่ใช่แค่ “เดิมพันราคาบิตคอยน์” แต่เป็นเจ้าของโครงสร้างพื้นฐานที่ทั้งโลก AI กำลังแย่งกัน
Hashrate = กำลังขุดรวมของเหมือง (ยิ่งสูงยิ่งมีโอกาสได้บิตคอยน์ วัดเป็น EH/s) · ASIC = เครื่องขุดเฉพาะทางที่ทำได้อย่างเดียวคือขุดบิตคอยน์ (เร็วมากแต่ทำอย่างอื่นไม่ได้) · HPC (High-Performance Computing) = การประมวลผลสมรรถนะสูง — ในที่นี้คือการเอา GPU ของ NVIDIA ไปรันงานฝึก/รันโมเดล AI ให้บริษัทอื่นเช่า ซึ่งจ่ายต่อหน่วยไฟแพงกว่าการขุดมาก
พี่น้องที่อยู่ข้างกันใน node แม่คือ Pure Bitcoin-Treasury Vehicles — บริษัทที่ ไม่ขุด แต่กู้เงินและออกหุ้นมาซื้อบิตคอยน์ล้วนๆ (ต้นตำรับคือ Strategy ของ Michael Saylor) ความต่างสำคัญคือ: กลุ่ม pure ได้บิตคอยน์มาด้วย “หนี้” ส่วนกลุ่มนี้ได้บิตคอยน์มาด้วย “ไฟและเครื่องขุด” ที่ตัวเองเป็นเจ้าของ — มี ธุรกิจจริงและทรัพย์สินจริง ค้ำอยู่ ไม่ใช่เดิมพันราคาเหรียญเปลือยๆ
02ทำไมถึงสำคัญ — ดับเบิลเอ็กซ์โพเชอร์
เสน่ห์ของกลุ่มนี้สรุปได้ในคำเดียว: ดับเบิลเอ็กซ์โพเชอร์ (double exposure) — ถือหุ้นหนึ่งตัว แต่ได้เดิมพันสองคลื่นใหญ่ที่สุดของยุคพร้อมกัน คือ ราคาบิตคอยน์ และ การบูมของ AI เครื่องยนต์ตัวแรกคือการขุดและบิตคอยน์ที่เก็บไว้บนงบดุล (วิ่งตามราคาเหรียญ) เครื่องยนต์ตัวที่สองคือการเอาไฟไปรัน AI ให้บริษัทเทคเช่า (วิ่งตามดีมานด์ดาต้าเซ็นเตอร์ที่กำลังระเบิด)
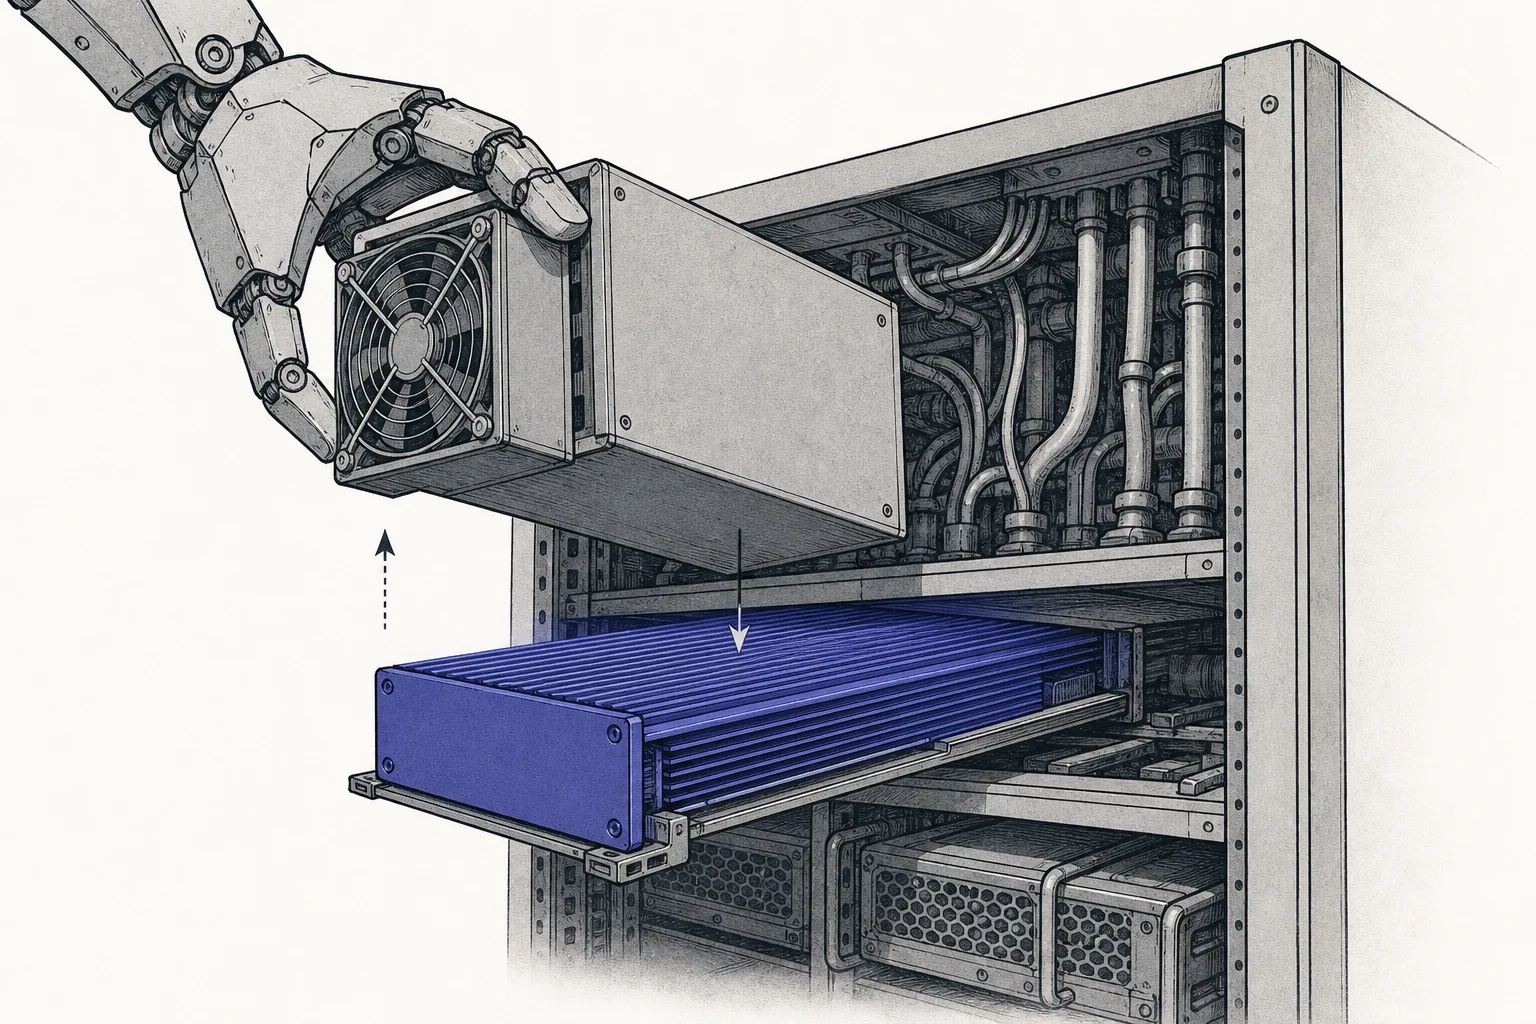
ทำไมเหมืองถึงทำสองอย่างนี้ได้ในขณะที่บริษัทอื่นทำไม่ได้? เพราะพวกเขา บังเอิญลงทุนในสิ่งที่หายากที่สุดของยุค AI ไว้ล่วงหน้าหลายปี — ดาต้าเซ็นเตอร์ทุกแห่งของ AI ต้องการสองอย่าง: ไฟฟ้าจำนวนมหาศาล และที่ดิน+อาคารที่เชื่อมกริดไฟฟ้าไว้แล้ว ทั้งคู่ใช้เวลาสร้าง 3–5 ปีและหายากขึ้นทุกที แต่เหมืองบิตคอยน์ มีพร้อมอยู่แล้ว เพราะนั่นคือสิ่งที่พวกเขาสะสมมาตลอดเพื่อขุดเหรียญ — เหลือแค่ยกเครื่องขุดออก เอาแร็ค GPU เข้า
เหตุผลที่ทำให้เรื่องนี้ เร่งด่วน ตอนนี้คือ ฮาล์ฟวิ่ง (halving) ทุกๆ 4 ปี รางวัลที่เหมืองได้จากการขุดต่อบล็อกจะถูกหารครึ่งโดยอัตโนมัติ ครั้งล่าสุดเดือนเมษายน 2024 รางวัลลดจาก 6.25 เหลือ 3.125 บิตคอยน์ต่อบล็อก — รายได้หลักของเหมืองหายไปครึ่งหนึ่งในคืนเดียว พอบวกกับค่าไฟและการแข่งขันที่ดุขึ้น มาร์จิ้นการขุดก็ถูกบีบจนเหมืองต้องหา “ขาที่สอง” และ AI ก็มาถูกจังหวะพอดี
สำหรับเศรษฐกิจโลก กลุ่มนี้สำคัญเพราะมันเป็น หนึ่งในแหล่งกำลังไฟพร้อมใช้ที่ใหญ่ที่สุดที่ AI หาได้เร็วที่สุด — ในขณะที่ไฮเปอร์สเกล (Microsoft, Google, Amazon) ต่อคิวขอไฟจากการไฟฟ้ายาวเป็นปีๆ การเช่ากำลังไฟจากเหมืองที่ต่อกริดไว้แล้วคือทางลัด เม็ดเงินสัญญา AI/HPC ที่ภาคเหมืองจดทะเบียนประกาศรวมกันแล้วทะลุ $70,000 ล้าน — มากกว่ามูลค่าบิตคอยน์ที่หลายรายถืออยู่เสียอีก
03มันทำงานยังไง — จากเครื่องขุด สู่ GPU
หัวใจของโมเดลนี้ไม่ใช่เครื่องขุดหรือ GPU — แต่คือ ไฟฟ้าและที่ตั้ง ที่เป็นสินทรัพย์ตั้งต้นเพียงชิ้นเดียว แล้วบริษัทเลือกได้ว่าจะ “ป้อน” ไฟก้อนนั้นเข้าธุรกิจไหน ลองไล่ดูทีละก้าวว่าเงินเดินทางยังไง
จุดที่ทำให้โมเดลนี้น่าสนใจคือ การ “ย้ายไฟ” ที่เห็นเป็นลูกศรเส้นประในแผนภาพ ในเมื่อไฟคือทรัพยากรจำกัด ทุกเมกะวัตต์ที่ย้ายจากการขุดไปรัน AI คือการแลก “รายได้ที่ผันผวนตามราคาเหรียญ” เป็น “รายได้ตามสัญญาเช่าหลายปีที่นิ่งกว่าและสูงกว่า” นี่คือเหตุผลที่หลายบริษัทถึงกับเริ่ม ขายบิตคอยน์ที่เก็บไว้ เพื่อเอาเงินไปซื้อ GPU และสร้างดาต้าเซ็นเตอร์ AI — เปลี่ยน “คลังเหรียญ” ให้เป็น “เครื่องจักรผลิตเงินสด”
04มันต่างจากเพื่อนบ้านยังไง
วิธีที่ดีที่สุดในการเข้าใจ node นี้ คือวางมันเทียบกับเพื่อนบ้านในระบบนิเวศ — มันยืนคาบเกี่ยวระหว่าง “โลกคริปโต” กับ “โลกดาต้าเซ็นเตอร์ AI” พอดี
- ต่างจาก Pure Bitcoin-Treasury Vehicles ตรงที่ “มีของจริง”: สาย pure ไม่ขุด แต่กู้เงิน/ออกหุ้นมาซื้อบิตคอยน์ — ราคาหุ้นจึงผูกกับเหรียญเกือบ 100% บวกเลเวอเรจจากหนี้ ส่วนกลุ่มนี้มี เครื่องขุด ไฟ และดาต้าเซ็นเตอร์จริง เป็นทรัพย์สิน — มีกระแสเงินสดจากการขุดและจาก AI มาค้ำ ไม่ใช่เดิมพันราคาเหรียญเปลือยๆ
- กำลังเดินเข้าไปเป็น AI Colocation & Data Center โดยตรง: เมื่อเหมืองเอาไซต์ไปให้บริษัท AI เช่ารันคอมพิวต์ มันก็กลายเป็น “ผู้ให้เช่าดาต้าเซ็นเตอร์” ไปครึ่งตัว — นี่คือ node ปลายทางที่กลุ่มนี้กำลังพลิกตัวไปหา และเป็นที่มาของสัญญาหลายพันล้านที่เราจะเห็นในบทถัดไป
- ขายของเดียวกับ AI Power & Cooling: สิ่งที่หายากในยุค AI ไม่ใช่ชิป แต่คือ ไฟและระบบระบายความร้อน — และนั่นคือสิ่งที่เหมืองสะสมมาทั้งชีวิต พวกเขาจึงเป็นเจ้าของ “คอขวด” เดียวกับที่ทั้งวงการ AI กำลังขาดแคลน
- ยังเป็นสมาชิกของ Digital Finance & Tokenization: ตราบใดที่ยังถือบิตคอยน์ก้อนใหญ่บนงบดุล หุ้นของพวกเขาก็ยังเป็น “ตัวแทนบิตคอยน์” อยู่ — แค่เป็นตัวแทนที่มีธุรกิจ AI พ่วงมาด้วย
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2025–2026 คือช่วงที่กลุ่มนี้พลิกโฉมเร็วที่สุด ปัจจุบันรายได้จาก AI ของเหมืองจดทะเบียนรวมกันอยู่ที่ราว 30% ของรายได้ และนักวิเคราะห์คาดว่าจะพุ่งไปถึงราว 70% ภายในสิ้นปี 2026 — กลับหัวกลับหางจากธุรกิจที่เมื่อสองปีก่อนยังเป็น “เหมืองบิตคอยน์” เกือบ 100% หลายคนถึงกับเรียกปรากฏการณ์นี้ว่า “เหมืองกำลังเลิกเป็นเหมือง แล้วกลายเป็นบริษัท AI”
กรณีที่ดังที่สุดคือ Core Scientific — เหมืองที่มีกำลังไฟราว 1.3 กิกะวัตต์ มันเซ็นสัญญาให้บริษัท AI cloud ชื่อ CoreWeave รันงาน AI บนไซต์ของตัวเอง จนสุดท้าย CoreWeave เสนอ ซื้อทั้งบริษัท ด้วยดีลหุ้นแลกหุ้นมูลค่าราว $9,000 ล้าน แต่พลอตทวิสต์คือ — เดือนตุลาคม 2025 ผู้ถือหุ้น Core Scientific โหวตคว่ำดีล (203 ล้านเสียงค้าน ต่อ 21 ล้านเสียงเห็นด้วย) เพราะเชื่อว่าไฟและที่ตั้งของตัวเองมีค่ามากกว่าราคาที่เสนอ และอยากเดินหน้าเป็นผู้ให้บริการ AI เอง — สัญญาณชัดว่าตลาดเริ่มตีค่า “ไฟของเหมือง” แพงขึ้นมาก
อีกด้าน IREN (อดีต Iris Energy) คือกรณีที่การพลิกได้ผลชัดที่สุด มันเซ็นดีลกับ Microsoft มูลค่า ~$9,700 ล้าน (5 ปี) เอา GPU NVIDIA รุ่นใหม่ไปรันให้ที่ดาต้าเซ็นเตอร์ Horizon รัฐเท็กซัส — ไตรมาสล่าสุดรายได้ AI cloud ของมันไต่ขึ้นแตะ $33.6 ล้าน และตั้งเป้ารายได้ AI ระดับ $500 ล้านต่อปี ฝั่ง TeraWulf ก็ล็อกสัญญา HPC รวมราว $12,800 ล้าน ส่วนเหมืองรายใหญ่อย่าง MARA, Riot และ CleanSpark เลือกจังหวะต่างกัน — บางรายขายบิตคอยน์ออกเพื่อเอาเงินไปลงทุน AI บางรายยังขุดเป็นหลักแต่กำลังหาลูกค้า AI รายแรก
06อนาคตข้างหน้า — เหมืองที่กลายเป็นบริษัท AI
ทิศทางแรกและชัดที่สุดคือ AI จะกลายเป็นธุรกิจหลัก ส่วนการขุดกลายเป็นรอง ถ้ารายได้ AI ของภาคเหมืองไต่จาก 30% ไป 70% จริง ภายในไม่กี่ปีบริษัทเหล่านี้จะถูกตลาดมองเป็น “ดาต้าเซ็นเตอร์ AI ที่บังเอิญมีเหมืองพ่วง” มากกว่า “เหมืองที่ทำ AI เป็นงานเสริม” — และนั่นเปลี่ยนวิธีตีมูลค่าหุ้นไปทั้งหมด จากการเดาราคาบิตคอยน์ ไปเป็นการประเมินสัญญาเช่าคอมพิวต์หลายปีเหมือนธุรกิจอสังหาฯ ดาต้าเซ็นเตอร์
ทิศทางที่สองคือ การ “ขายเหรียญเพื่อซื้อชิป” จะมีมากขึ้น เมื่อโอกาส AI ใหญ่กว่าและแน่นอนกว่าการเก็บบิตคอยน์เฉยๆ หลายบริษัทจะทยอยขายเหรียญที่สะสมไว้เพื่อเอาเงินไปสร้างดาต้าเซ็นเตอร์ AI — บางราย (เช่น Cipher) ถึงขั้นประกาศขายสำรองบิตคอยน์ออกหนึ่งในสามเพื่อพลิกเป็น HPC เต็มตัว นี่หมายความว่า “ดับเบิลเอ็กซ์โพเชอร์” ของหลายบริษัทอาจค่อยๆ เอนไปทาง AI จนเหลือบิตคอยน์น้อยลง
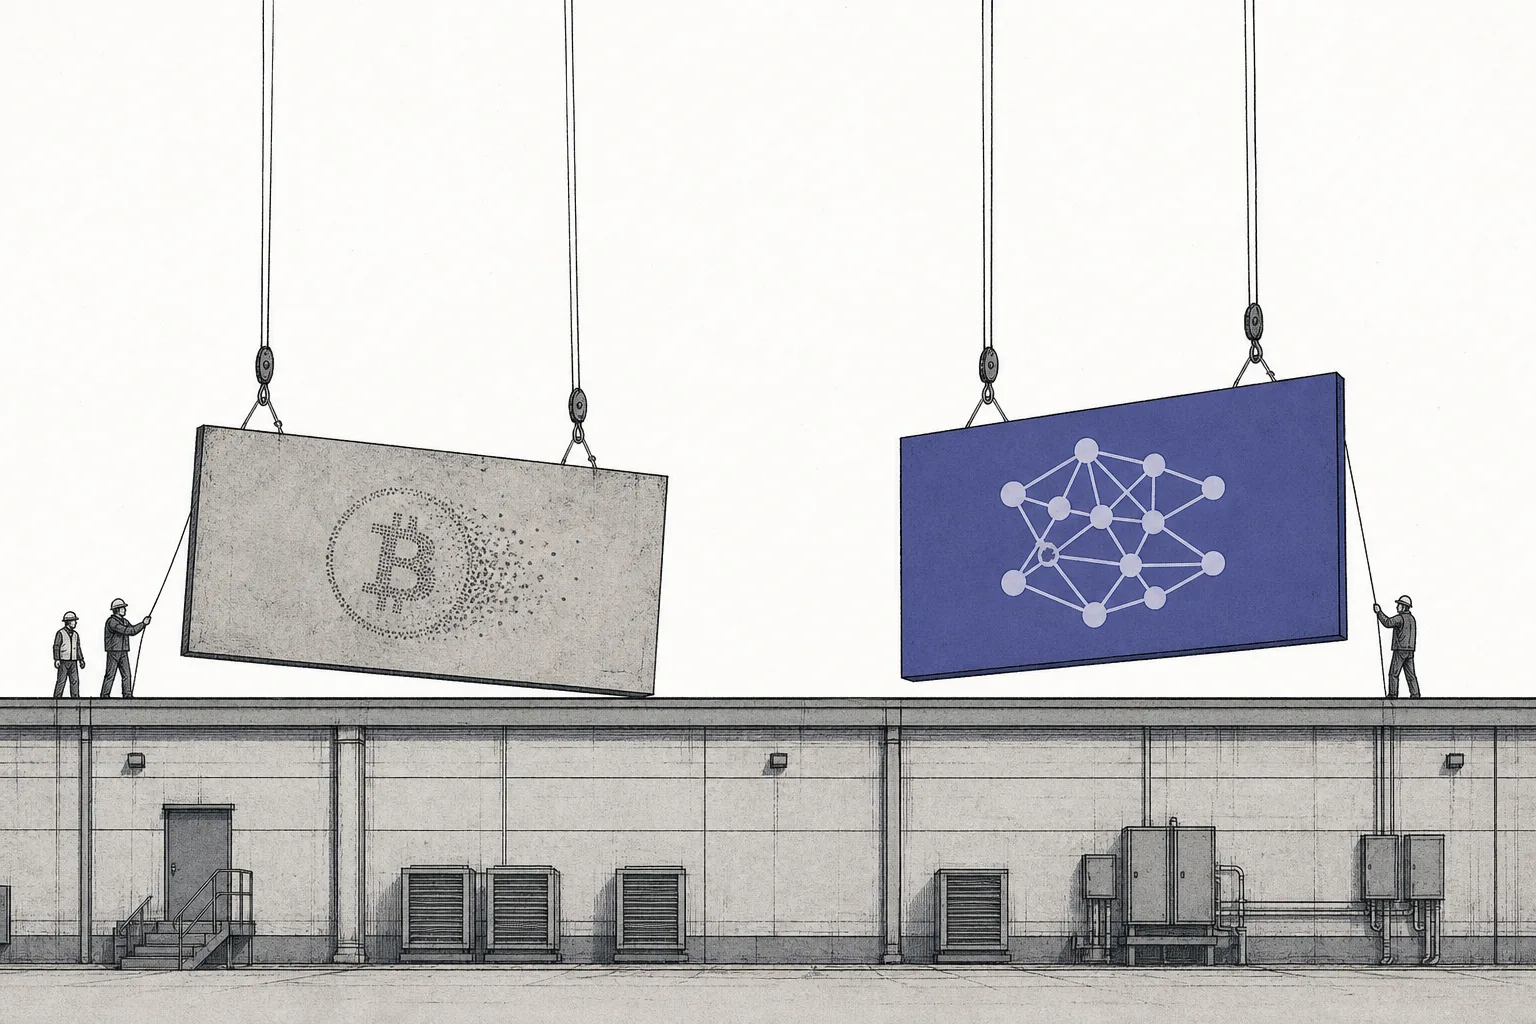
ทิศทางที่สามคือ การแยกของจริงออกจากของไม่จริง ไม่ใช่ทุกเหมืองจะพลิกสำเร็จ — การรันงาน AI ระดับไฮเปอร์สเกลต้องการระบบระบายความร้อนด้วยของเหลว เครือข่ายความเร็วสูง และความน่าเชื่อถือระดับที่ลูกค้าอย่าง Microsoft ยอมรับ ซึ่ง ยากกว่าการขุดมาก เหมืองที่มีทุน ทีมวิศวกร และไฟในที่ตั้งดีจะคว้าสัญญาก้อนใหญ่ ส่วนรายเล็กที่แค่ “ประกาศว่าจะทำ AI” โดยไม่มีของจริงจะถูกทิ้งไว้ข้างหลัง
07ความท้าทายและความเสี่ยง
ดับเบิลเอ็กซ์โพเชอร์ฟังดูดี แต่ “สองเครื่องยนต์” ก็แปลว่า “สองชุดความเสี่ยง” — และทั้งคู่ผันผวนสูงพอๆ กัน
ความเสี่ยงข้อแรกคือ ฮาล์ฟวิ่งบีบมาร์จิ้นการขุดต่อเนื่อง รางวัลขุดถูกหารครึ่งทุก 4 ปีโดยอัตโนมัติ ขณะที่ค่าไฟและการแข่งขัน hashrate เพิ่มขึ้นเรื่อยๆ เหมืองที่ต้นทุนไฟสูงหรือเครื่องเก่าจะถูกบีบให้ขาดทุน — การขุดจึงเป็นธุรกิจที่ “พื้นกำลังหดลงทุกรอบ” ถ้า AI ยังไม่ทันโต บริษัทที่พึ่งการขุดอย่างเดียวจะเจ็บก่อน
ความเสี่ยงข้อสองคือ ราคาบิตคอยน์เหวี่ยงทั้งงบดุล ตราบใดที่ยังถือเหรียญก้อนใหญ่ มูลค่าบริษัทก็ยังขึ้นลงตามราคาบิตคอยน์ที่แกว่งได้ 50–80% ในปีเดียว เวลาราคาตก เหมืองมักถูกบังคับให้ขายเหรียญในจังหวะที่แย่ที่สุด (เพื่อใช้หนี้หรือค่าไฟ) — ในรอบขาลงปี 2026 หลายรายขายบิตคอยน์ออก มากกว่า ที่ขุดได้ในไตรมาสเดียว สะท้อนว่า “คลังเหรียญ” กลายเป็นภาระได้พอๆ กับเป็นทรัพย์สิน
ความเสี่ยงข้อสามคือ การพลิกไป AI ไม่ใช่ของง่ายและแข่งดุ เหมืองเก่งเรื่อง “หาไฟถูก” แต่การเป็นดาต้าเซ็นเตอร์ AI ระดับโลกต้องเก่งเรื่องระบายความร้อนด้วยของเหลว เครือข่าย และการรับประกันความเสถียร — คนละทักษะกันเลย ซ้ำยังต้องไปแข่งกับไฮเปอร์สเกลและผู้ให้บริการ neocloud ที่ทุนหนากว่า บางบริษัทจะใช้เงินมหาศาลสร้างดาต้าเซ็นเตอร์ AI แล้วได้สัญญาไม่คุ้มทุน
ความเสี่ยงข้อสี่คือ การเจือจางหุ้น (dilution) การซื้อ GPU และสร้างดาต้าเซ็นเตอร์ AI ใช้เงินมหาศาล เหมืองส่วนใหญ่ยังไม่มีกระแสเงินสดพอ จึงต้อง ออกหุ้นใหม่หรือก่อหนี้ มาลงทุน — IREN เพิ่งระดมทุนค้ำด้วยทรัพย์สิน GPU ถึง $3,650 ล้าน เพื่อขยายตามดีล Microsoft การออกหุ้นใหม่เรื่อยๆ ทำให้สัดส่วนของผู้ถือเดิมเล็กลง และถ้าการลงทุนไม่ให้ผลตามคาด ผู้ถือหุ้นเดิมก็เป็นคนรับความเสียหาย
สรุปสั้นๆ: node นี้คือเรื่องราวของบริษัทที่บังเอิญสะสมสิ่งที่ยุค AI ต้องการที่สุด — ไฟและที่ตั้ง — ไว้ตั้งแต่ก่อนใครจะรู้ มันจึงมีโอกาสพลิกจาก “เหมืองที่ถูกฮาล์ฟวิ่งบีบ” เป็น “ผู้ให้บริการคอมพิวต์ AI” ที่เติบโตได้จริง แต่เส้นทางนั้นเต็มไปด้วยความผันผวนของทั้งราคาเหรียญและการแข่งขัน AI — ใครคุมต้นทุนไฟได้ต่ำที่สุดและสร้างดาต้าเซ็นเตอร์เป็น จะเป็นผู้ชนะตัวจริง