Megatrend · Digital Finance
หุ้นที่ตั้งใจเป็น “บิตคอยน์แบบใส่เกียร์เร่ง”
มีบริษัทจดทะเบียนกลุ่มหนึ่งที่ธุรกิจจริงๆ แทบไม่สำคัญแล้ว — สิ่งที่พวกเขาทำคือกู้เงินและออกหุ้นมา “ซื้อบิตคอยน์” ใส่งบดุล จนหุ้นของตัวเองกลายเป็นบิตคอยน์เวอร์ชันใส่เกียร์เร่ง บริษัทต้นตำรับชื่อ Strategy คิดวงล้อเงินที่หมุนตัวเองได้ขึ้นมา — มันสวยงามตอนขาขึ้น และโหดร้ายตอนขาลง บทเรียนนี้จะพาดูทั้งกลไก ทั้งความเสี่ยง และว่าทำไมกลางปี 2026 วงล้อนี้ถึงเริ่มหมุนกลับทาง
01มันคืออะไร
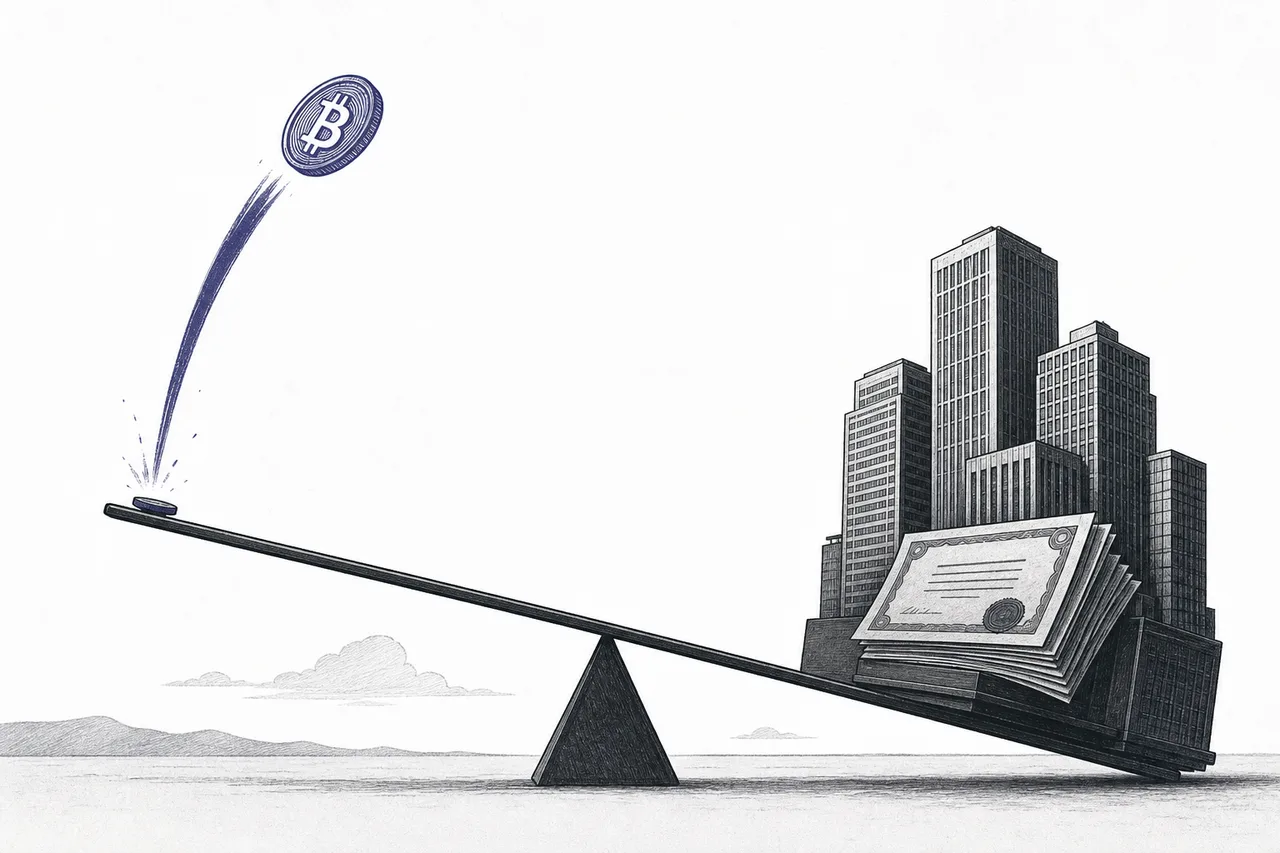
ลองนึกถึงบริษัทซอฟต์แวร์เก่าๆ ที่ขายดีไม่เด่น โตช้า ราคาหุ้นนิ่งมาหลายปี แล้ววันหนึ่งซีอีโอประกาศว่า “นับจากนี้ เงินสดทุกบาทของบริษัท เราจะเอาไปซื้อบิตคอยน์” — ฟังดูบ้า แต่นี่คือสิ่งที่ Michael Saylor ทำกับบริษัท MicroStrategy (ปัจจุบันเปลี่ยนชื่อเป็น Strategy) ตั้งแต่ปี 2020 และมันได้กลายเป็นต้นแบบของทั้งอุตสาหกรรมใหม่
node นี้ — ในแผนผังเมกะเทรนด์อยู่ภายใต้ Digital Finance & Tokenization — คือกลุ่ม บริษัทจดทะเบียนที่เอาบิตคอยน์ (หรือคริปโตอื่น) มากองไว้บนงบดุลเป็นสินทรัพย์หลัก จนหุ้นของบริษัทกลายเป็น “ตัวแทน” ของบิตคอยน์ไปโดยปริยาย ซื้อหุ้นพวกนี้หนึ่งหุ้น เท่ากับซื้อบิตคอยน์จำนวนหนึ่งที่บริษัทถือไว้ให้ — แต่มีลูกเล่นเรื่อง “หนี้” เข้ามาเกี่ยวด้วย ทำให้มันไม่ใช่บิตคอยน์ธรรมดา แต่เป็นบิตคอยน์ ใส่เกียร์เร่ง
Treasury company (ในที่นี้มักเรียก “DAT” — Digital Asset Treasury) = บริษัทที่ภารกิจหลักคือ “ถือสินทรัพย์” ไว้บนงบดุล ไม่ใช่ขายสินค้า/บริการ · Store-of-value proxy = “ตัวแทนของสินทรัพย์เก็บมูลค่า” — หุ้นที่ราคาวิ่งตามบิตคอยน์ จึงถูกใช้แทนการถือบิตคอยน์ตรงๆ (เช่น นักลงทุนสถาบันบางรายที่กฎห้ามถือคริปโตเอง แต่ถือ “หุ้น” ได้)
ทำไมต้องผ่านหุ้นด้วย ในเมื่อซื้อบิตคอยน์ตรงๆ ก็ได้? คำตอบคือกลุ่มคนที่ ซื้อบิตคอยน์ตรงๆ ไม่สะดวกหรือไม่ได้ — กองทุนเกษียณ บัญชีเกษียณภาษีพิเศษ นักลงทุนที่ติดกฎภายใน หรือคนที่อยากได้ “เกียร์เร่ง” ที่บิตคอยน์เปล่าๆ ให้ไม่ได้ หุ้นเหล่านี้เปิดประตูให้เงินก้อนใหญ่ไหลเข้าบิตคอยน์ทางอ้อม
02ทำไมหุ้นถึงแพงกว่าบิตคอยน์ที่มันถือ
นี่คือปริศนาที่เป็นหัวใจของทั้งเรื่อง สมมติบริษัทถือบิตคอยน์มูลค่า $40,000 ล้าน ตามตรรกะ มูลค่าหุ้นทั้งบริษัทก็ควรราว $40,000 ล้าน ใช่ไหม? แต่ในช่วงพีค ตลาดกลับให้มูลค่า Strategy สูงกว่าบิตคอยน์ที่มันถืออยู่ 2–3 เท่า — คนยอมจ่าย $2–3 เพื่อซื้อบิตคอยน์มูลค่า $1 ที่อยู่ในบริษัท ฟังดูไม่สมเหตุสมผล แต่มันมีเหตุผลของมัน
ส่วนต่างนี้เรียกว่า “พรีเมียม mNAV” และมันคือเชื้อเพลิงของวงล้อทั้งหมด ตลาดยอมจ่ายพรีเมียมเพราะเชื่อสามอย่าง: (1) บริษัทจะใช้พรีเมียมนั้น “ปั๊ม” บิตคอยน์ต่อหุ้นให้เพิ่มขึ้นเรื่อยๆ (2) หุ้นให้เลเวอเรจที่ซื้อบิตคอยน์เปล่าๆ ให้ไม่ได้ และ (3) มันเป็นช่องทางที่คนซื้อบิตคอยน์ตรงๆ ไม่ได้ ใช้เข้าถึงได้
คือ “มูลค่าตลาดของบริษัท ÷ มูลค่าบิตคอยน์ที่มันถือ” · mNAV = 2.0x แปลว่าตลาดตีราคาบริษัทเป็นสองเท่าของบิตคอยน์ในมือ (พรีเมียม) · mNAV = 1.0x แปลว่าราคาหุ้นพอดีกับบิตคอยน์ · mNAV ต่ำกว่า 1.0x แปลว่าหุ้น ถูกกว่า บิตคอยน์ที่มันถือ (ดิสเคานต์) — และนี่คือจุดที่วงล้อพังลง อย่างที่กำลังเกิดในปี 2026
ทำไมพรีเมียมถึงสำคัญขนาดนั้น? เพราะตราบใดที่หุ้นแพงกว่าบิตคอยน์ที่ถือ บริษัทจะ ออกหุ้นใหม่ขายแล้วได้กำไรทันที — ขายหุ้นที่ตลาดตีค่าเป็นบิตคอยน์ $2 เอาเงินไปซื้อบิตคอยน์จริง $2 แต่ผู้ถือหุ้นเดิม “เสีย” มูลค่าบิตคอยน์ไปแค่ $1 ส่วนต่างกลายเป็นบิตคอยน์ต่อหุ้นที่เพิ่มขึ้นให้ทุกคน นี่คือการ “พิมพ์” บิตคอยน์ต่อหุ้นจากอากาศ ตราบใดที่พรีเมียมยังอยู่
03วงล้อเงิน — กลไกหัวใจ
ทีนี้มาประกอบทุกชิ้นเข้าด้วยกันเป็น “เครื่องยนต์” ที่ Saylor สร้างขึ้น มันคือวงล้อที่หมุนป้อนตัวเองเป็นรอบๆ — ภาษานักการเงินเรียกว่า flywheel (มู่เล่/วงล้อตุนแรง)
รอบของมันเป็นแบบนี้: หุ้นเทรดที่ พรีเมียม (mNAV > 1) → บริษัท ออกหุ้น/ออกหนี้แปลงสภาพ ระดมเงิน → เอาเงินไป ซื้อบิตคอยน์เพิ่ม → บิตคอยน์ต่อหุ้นเพิ่ม + เป็นข่าวดี → พรีเมียมยิ่งสูงขึ้น → ออกหุ้นได้แพงขึ้นอีก → ซื้อบิตคอยน์ได้มากขึ้นอีก หมุนวนไปเรื่อยๆ ตราบใดที่ราคาบิตคอยน์และพรีเมียมยังเป็นใจ
เครื่องมือระดมทุนสองชิ้นหลักของวงล้อ · ATM (At-the-Market) = การทยอยขายหุ้นออกใหม่เข้าตลาดเปิดเรื่อยๆ ตามราคาตลาด — ทำง่าย เร็ว แต่ ได้ผลดีเฉพาะตอนพรีเมียมสูง · Convertible debt (หนี้แปลงสภาพ) = พันธบัตรที่เจ้าหนี้แปลงเป็นหุ้นได้ภายหลัง บริษัทกู้มาดอกเบี้ยต่ำ (บางครั้ง 0%) เพื่อซื้อ BTC — แต่มันคือ “หนี้จริง” ที่ต้องคืน นี่คือจุดที่ “เลเวอเรจ” เข้ามาในภาพ
กุญแจที่ต้องจำคือ วงล้อนี้ทำงานสองทาง ตอนบิตคอยน์ขึ้นและพรีเมียมสูง มันพ่นกำไรมหาศาล แต่ตอนบิตคอยน์ลงและพรีเมียมหด มันก็ทำลายตัวเองได้เร็วพอกัน — เพราะออกหุ้นตอนหุ้นถูกกว่า BTC = ผู้ถือเดิมเสียบิตคอยน์ต่อหุ้น และหนี้ที่กู้มาตอนขาขึ้นก็ยังต้องจ่ายอยู่ดี นักการเงินเรียกพฤติกรรม “ขึ้นก็เร่ง ลงก็เร่ง” แบบนี้ว่า reflexivity (การสะท้อนกลับ)
04สองหน้าของกลุ่มนี้
ถ้าแยกบริษัทในกลุ่มนี้ออกตามที่มาของเงินและธุรกิจ จะเห็นสองสายชัดเจน — และทั้งสองเป็นสมาชิกของ node นี้คนละมุม
สายแรกคือ Pure Bitcoin-Treasury Vehicles (รถบรรทุกถือบิตคอยน์ล้วนๆ) — บริษัทที่ ภารกิจเดียว คือถือบิตคอยน์ ธุรกิจเดิม (ถ้ามี) แทบไม่สำคัญแล้ว เงินมาจากการออกหุ้น/ออกหนี้ล้วนๆ ตัวอย่างคือ Strategy (ต้นตำรับ), Metaplanet ของญี่ปุ่น และ Twenty One Capital — กลุ่มนี้คือ “วงล้อเงินบริสุทธิ์” ราคาหุ้นผูกกับบิตคอยน์เกือบ 100% บวกเลเวอเรจจากหนี้
สายที่สองคือ Miner-Treasury Hybrids (เหมืองที่กลายเป็นคลังบิตคอยน์) — บริษัท ขุด บิตคอยน์อยู่แล้ว มีโรงงาน มีไฟฟ้า มีเครื่องขุดจริง แล้วเลือก “เก็บ” บิตคอยน์ที่ขุดได้ไว้บนงบดุลแทนที่จะขายทันที กลายเป็นบริษัทที่มีทั้ง ธุรกิจขุด และ คลังบิตคอยน์ ในตัวเดียว ตัวอย่างคือ MARA (เดิมชื่อ Marathon), Riot Platforms, CleanSpark และ Hut 8
และในปี 2026 จุดพลิกของสายเหมืองไม่ใช่แค่ราคาบิตคอยน์ — หลายรายเอาไฟและดาต้าเซ็นเตอร์ที่สะสมไว้ไปรับงาน AI/HPC ที่จ่ายแพงกว่าการขุดมาก กลายเป็น “ดับเบิลเอ็กซ์โพเชอร์” บิตคอยน์+AI (ดู → ?node=24040200)
ทั้งสองสายแชร์ดีเอ็นเอเดียวกัน คือ “หุ้น = บิตคอยน์ใส่เกียร์” แต่เกียร์มาจากคนละที่ — สาย pure ได้เกียร์จากหนี้และพรีเมียม ส่วนสาย miner ได้เกียร์จากต้นทุนคงที่ของการขุด (ราคา BTC ขึ้นนิดเดียว กำไรเหมืองพุ่ง แต่ลงนิดเดียวก็ขาดทุนหนัก)
05มันอยู่ตรงไหนใน Digital Finance
node นี้เป็นหนึ่งในจิ๊กซอว์ของ Digital Finance & Tokenization — เมกะเทรนด์ที่ว่าด้วย “การย้ายเงินและสินทรัพย์ขึ้นไปอยู่บนรางดิจิทัล” มันเป็น ฝั่งดีมานด์ ของบิตคอยน์: เป็นท่อที่ดูดเงินจากตลาดหุ้นเข้าสู่คริปโต ในขณะที่พี่น้อง node อื่นๆ ทำหน้าที่คนละส่วนของระบบนิเวศเดียวกัน:
- ยืนบน Crypto Exchanges & Custody: บริษัทพวกนี้ถือบิตคอยน์มูลค่าหลายหมื่นล้าน — ต้องมีผู้รับฝาก (custodian) ระดับสถาบันคอยเก็บกุญแจให้ปลอดภัย นี่คือโครงสร้างพื้นฐานที่ขาดไม่ได้ ถ้ากุญแจหาย บิตคอยน์หายทันที
- เป็นพี่น้องกับ Stablecoin Issuers และ RWA Tokenization: ทั้งสามคือวิธี “เอาสินทรัพย์ไปอยู่บนเชน” คนละแบบ — Stablecoin = เอาดอลลาร์ขึ้นเชน, RWA = เอาพันธบัตร/อสังหาขึ้นเชน, ส่วน Treasury proxy = เอา หุ้นในตลาดดั้งเดิม มาผูกกับคริปโต เป็นสะพานคนละทิศ
- พึ่ง Cybersecurity & Digital Trust: มูลค่าทั้งหมดของบริษัทคือบิตคอยน์ในกระเป๋าดิจิทัล ความปลอดภัยจึงเป็นเรื่องเป็นเรื่องตาย
06ตอนนี้ไปถึงไหนแล้ว (2026)
กลางปี 2026 เป็นช่วงที่เล่าเรื่องนี้ได้ตรงที่สุด เพราะมันไม่ใช่ขาขึ้นที่ทุกอย่างสวยงาม แต่เป็นช่วง ขาลงที่เครื่องยนต์เริ่มสะดุด — และนั่นคือบทเรียนที่มีค่าที่สุด ราคาบิตคอยน์ย่อลงมาแถว $62,000 จากที่เคยทำจุดสูง และเมื่อบิตคอยน์ย่อ ทั้งกลุ่มนี้ย่อแรงกว่าหลายเท่า เพราะเลเวอเรจทำงานทั้งสองทาง
ต้นตำรับอย่าง Strategy ตอนนี้ถือบิตคอยน์มหาศาลถึง ~843,700 BTC (ต้นทุนเฉลี่ยราว $75,700 ต่อเหรียญ) แต่เพราะราคาบิตคอยน์ลงมาต่ำกว่าต้นทุน บวกกับพรีเมียมที่หายไป หุ้น MSTR จึงร่วงราว 58% ในรอบปี และที่สำคัญที่สุด — mNAV ตกลงมาเหลือ ~0.83 เท่า แปลว่าหุ้นตอนนี้ ถูกกว่า บิตคอยน์ที่บริษัทถืออยู่ เครื่องยนต์ดับ เพราะออกหุ้นตอนนี้มีแต่จะทำร้ายผู้ถือเดิม Saylor จึงต้องหันไปพึ่งการออกหนี้แทนการออกหุ้น
ฝั่งผู้ท้าชิงที่น่าจับตาที่สุดคือ Metaplanet ของญี่ปุ่น (ตลาดโตเกียว) — มันคือ “MicroStrategy แห่งเอเชีย” ที่ไต่จากบริษัทโรงแรมเล็กๆ ขึ้นมาเป็นผู้ถือบิตคอยน์อันดับ 3 ของโลก (~40,000 BTC) ในเวลาไม่ถึงสองปี แต่มันก็เป็น หุ้นที่ถูกชอร์ตหนักที่สุดตัวหนึ่งบนตลาดโตเกียว — นักลงทุนฝั่งหนึ่งเชื่อสุดใจ อีกฝั่งเดิมพันว่าวงล้อจะพัง สะท้อนความขัดแย้งของทั้งกลุ่มได้ดี
ฝั่ง เหมือง เจ็บคนละแบบ — ในรอบขาลง เหมืองหลายรายเริ่มขายบิตคอยน์ที่เคยเก็บเพื่อใช้หนี้ (ดูเจาะลึกที่ ?node=24040200)
และนี่คือจุดที่ ทางเลือกที่ “สะอาด” กว่า ฉายชัด — นั่นคือ กองทุน Bitcoin ETF โดยเฉพาะ IBIT ของ BlackRock ที่มีสินทรัพย์ภายใต้การจัดการราว $65,000 ล้าน ETF ถือบิตคอยน์ตรงๆ ไม่มีหนี้ ไม่มีพรีเมียม/ดิสเคานต์ให้ปวดหัว — ราคาวิ่งตามบิตคอยน์แบบ 1:1 สำหรับคนที่อยาก “ถือบิตคอยน์ผ่านบัญชีหุ้น” โดยไม่เอาเลเวอเรจ ETF คือคู่แข่งโดยตรงของหุ้น treasury และมันกำลังดูดเงินสถาบันไปได้มากกว่า
07อนาคตข้างหน้า
ทิศทางแรกคือ การคัดออกของพวกก๊อปปี้แคต ความสำเร็จของ Strategy จุดกระแสบริษัทเลียนแบบทั่วโลก — บางรายเปลี่ยนจากธุรกิจเดิมมาถือคริปโตข้ามคืน หลายรายไม่มีวินัยหรือสายป่านเท่าต้นตำรับ เมื่อพรีเมียมหายและบิตคอยน์ย่อ บริษัทที่หุ้นเทรดต่ำกว่า NAV นานๆ จะระดมทุนต่อไม่ได้ และมีโอกาสถูกควบรวมหรือล้มหายไป รอบนี้คือ “บททดสอบไฟ” ที่จะแยกของจริงออกจากของลอกเลียน
ทิศทางที่สองคือ การแข่งกับ ETF ตราบใดที่ ETF บิตคอยน์ให้ความเสี่ยง 1:1 ที่สะอาดและค่าธรรมเนียมต่ำ หุ้น treasury ต้องพิสูจน์ว่า “เลเวอเรจ + การปั๊มบิตคอยน์ต่อหุ้น” ของมันคุ้มกับความเสี่ยงที่มากกว่า ถ้าพรีเมียมไม่กลับมา เหตุผลในการมีอยู่ของมันก็จะถูกตั้งคำถามหนักขึ้น
ทิศทางที่สามคือ การกระจายไปคริปโตอื่นและธุรกิจอื่น เริ่มมีบริษัทถือ Ethereum หรือเหรียญอื่นแทนบิตคอยน์ (เช่น กลุ่ม treasury ที่ผูกกับ ETH/SOL) และเหมืองหลายรายหันไปทำ AI/ดาต้าเซ็นเตอร์ควบคู่ เพื่อมีกระแสเงินจริงค้ำ ไม่ให้เหลือแต่เดิมพันราคาเหรียญล้วนๆ — เป็นความพยายาม “หาขาที่สอง” ให้ยืนได้แม้คริปโตซบเซา
08ความเสี่ยง — เลเวอเรจและการสะท้อนกลับ
ขอพูดให้ชัดที่สุด: นี่คือหนึ่งใน node ที่ เสี่ยงที่สุด ในทั้งแผนผังเมกะเทรนด์ เสน่ห์ของมัน (เกียร์เร่งตอนขาขึ้น) คือความเสี่ยงของมันโดยตรง
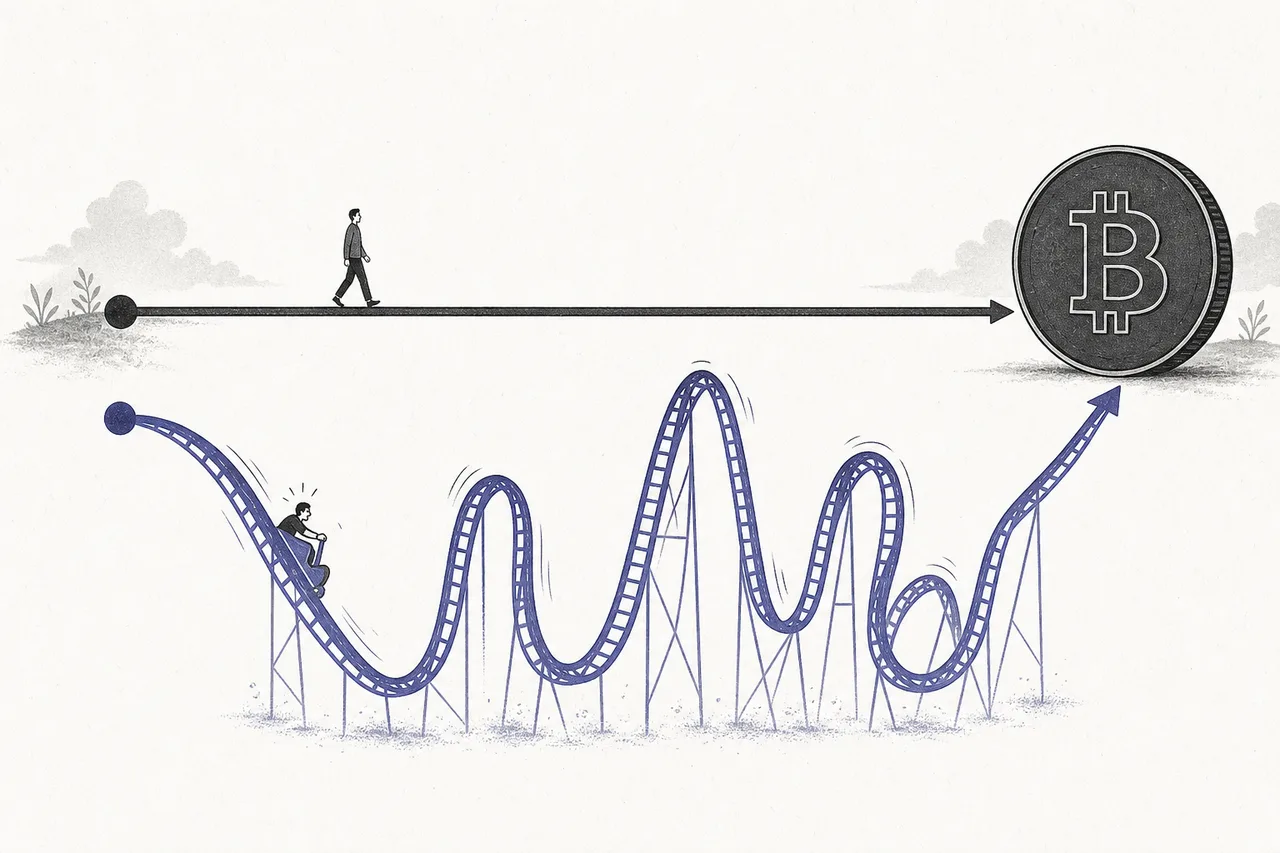
ความเสี่ยงข้อแรกคือ เลเวอเรจ + การสะท้อนกลับ (reflexivity) หุ้นพวกนี้ถูกออกแบบมาให้ เหวี่ยงแรงกว่าบิตคอยน์ ทั้งสองทาง ตอนบิตคอยน์ขึ้น 10% หุ้นอาจขึ้น 30–50% แต่ตอนลง 10% หุ้นก็ลง 30–50% เช่นกัน และหนี้ที่กู้มาตอนขาขึ้นไม่หายไปไหน — มันรอให้จ่ายอยู่ ไม่ว่าราคาบิตคอยน์จะเป็นยังไง การถือหุ้นพวกนี้จึงเหมือนถือบิตคอยน์ที่ “ยืมเงินคนอื่นมาซื้อ” โดยที่บางทีคุณไม่รู้ตัวด้วยซ้ำ
ความเสี่ยงข้อสองคือ พรีเมียมพังทลาย (premium collapse) ทั้งโมเดลตั้งอยู่บนสมมติฐานว่าตลาดจะยอมจ่ายพรีเมียมต่อไป แต่พรีเมียมไม่ใช่กฎฟิสิกส์ — มันคืออารมณ์ตลาด พอความเชื่อมั่นหาย พรีเมียมหดจาก 3 เท่าเหลือต่ำกว่า 1 เท่าได้ (อย่างที่ Strategy เจอในปี 2026) เมื่อนั้นเครื่องยนต์ดับ ออกหุ้นใหม่ก็มีแต่ทำร้ายผู้ถือเดิม วงล้อที่เคยพ่นกำไรกลายเป็นวงล้อที่กินตัวเอง
สถานการณ์ที่นักวิเคราะห์กลัวที่สุด: หุ้นเทรดต่ำกว่า NAV นานๆ → ระดมทุนใหม่ไม่ได้ → ต้องขายบิตคอยน์มาใช้หนี้ → การขายกดราคาบิตคอยน์และหุ้นลงอีก → ยิ่งต่ำกว่า NAV → วนเป็นเกลียวลง บริษัทที่สายป่านสั้นอาจล้มได้จริง และถ้าหลายรายล้มพร้อมกัน อาจลามเป็นแรงขายในตลาดบิตคอยน์เอง
ความเสี่ยงข้อสามคือ ความผันผวนของบิตคอยน์เอง อย่าลืมว่าใต้ทุกอย่างคือสินทรัพย์ที่ขึ้นลง 50–80% ได้ในปีเดียว ทุกความเสี่ยงข้างบนถูกขยายด้วยความจริงข้อนี้ — node นี้ไม่ใช่แค่ “เดิมพันบิตคอยน์” แต่เป็น “เดิมพันบิตคอยน์คูณด้วยเลเวอเรจคูณด้วยอารมณ์ตลาดที่มีต่อพรีเมียม” สามชั้นซ้อนกัน
สรุปสั้นๆ: นี่คือเรื่องราวของไอเดียการเงินที่ฉลาดและกล้าหาญที่สุดไอเดียหนึ่งของยุคคริปโต — เปลี่ยนบริษัทธรรมดาให้เป็นเครื่องสะสมบิตคอยน์ที่ป้อนตัวเองได้ แต่มันก็เป็นเครื่องเตือนใจที่ดีที่สุดเรื่องหนึ่งว่า เลเวอเรจไม่เคยให้ของฟรี สิ่งที่เร่งกำไรให้คุณตอนขาขึ้น คือสิ่งเดียวกับที่จะเร่งความเจ็บตอนขาลง — และในปี 2026 ตลาดกำลังได้เรียนรู้บทเรียนนั้นแบบเรียลไทม์