Megatrend · Digital Finance
ซื้อหุ้น NVIDIA ตอนตีสามได้ไหม? ถ้าหุ้นมันอยู่บนบล็อกเชน
ตลาดหุ้นทั่วโลกเปิดเป็นเวลา ปิดเสาร์-อาทิตย์ ซื้อขั้นต่ำเป็นหุ้น และกว่าเงินกับหุ้นจะ “เคลียร์” จริงต้องรออีกหนึ่งวัน นี่คือไอเดียที่จะรื้อทั้งหมดนั้น: เอาหุ้นจริงไปฝากไว้กับผู้รับฝาก แล้วออก “โทเคน” บนบล็อกเชนมาแทนหนึ่งต่อหนึ่ง — โทเคนตัวนั้นเทรดได้ 24 ชั่วโมง ซื้อเป็นเศษเสี้ยวดอลลาร์ และเซ็ตเทิลทันที คนที่ลงมือทำจริงไม่ใช่แค่สาย crypto แต่คือ Robinhood, Kraken และ Coinbase ส่วนของที่ยากกว่าตัวหุ้นคือ “ราง” ที่อยู่ข้างใต้ — ระบบทะเบียนและกฎที่ทำให้มันถูกกฎหมาย
01มันคืออะไร
เริ่มจากภาพง่ายๆ ก่อน: สมมติคุณอยากซื้อหุ้น Apple แต่อยากซื้อแค่ 5 ดอลลาร์ ตอนตีสามวันอาทิตย์ — ระบบตลาดหุ้นปกติทำให้ไม่ได้ เพราะตลาดปิด ซื้อขั้นต่ำเป็นหุ้นเต็ม และต้องผ่านโบรกฯ ในเวลาทำการ หุ้นโทเคน (tokenized equity) เกิดมาเพื่อแก้ตรงนี้พอดี
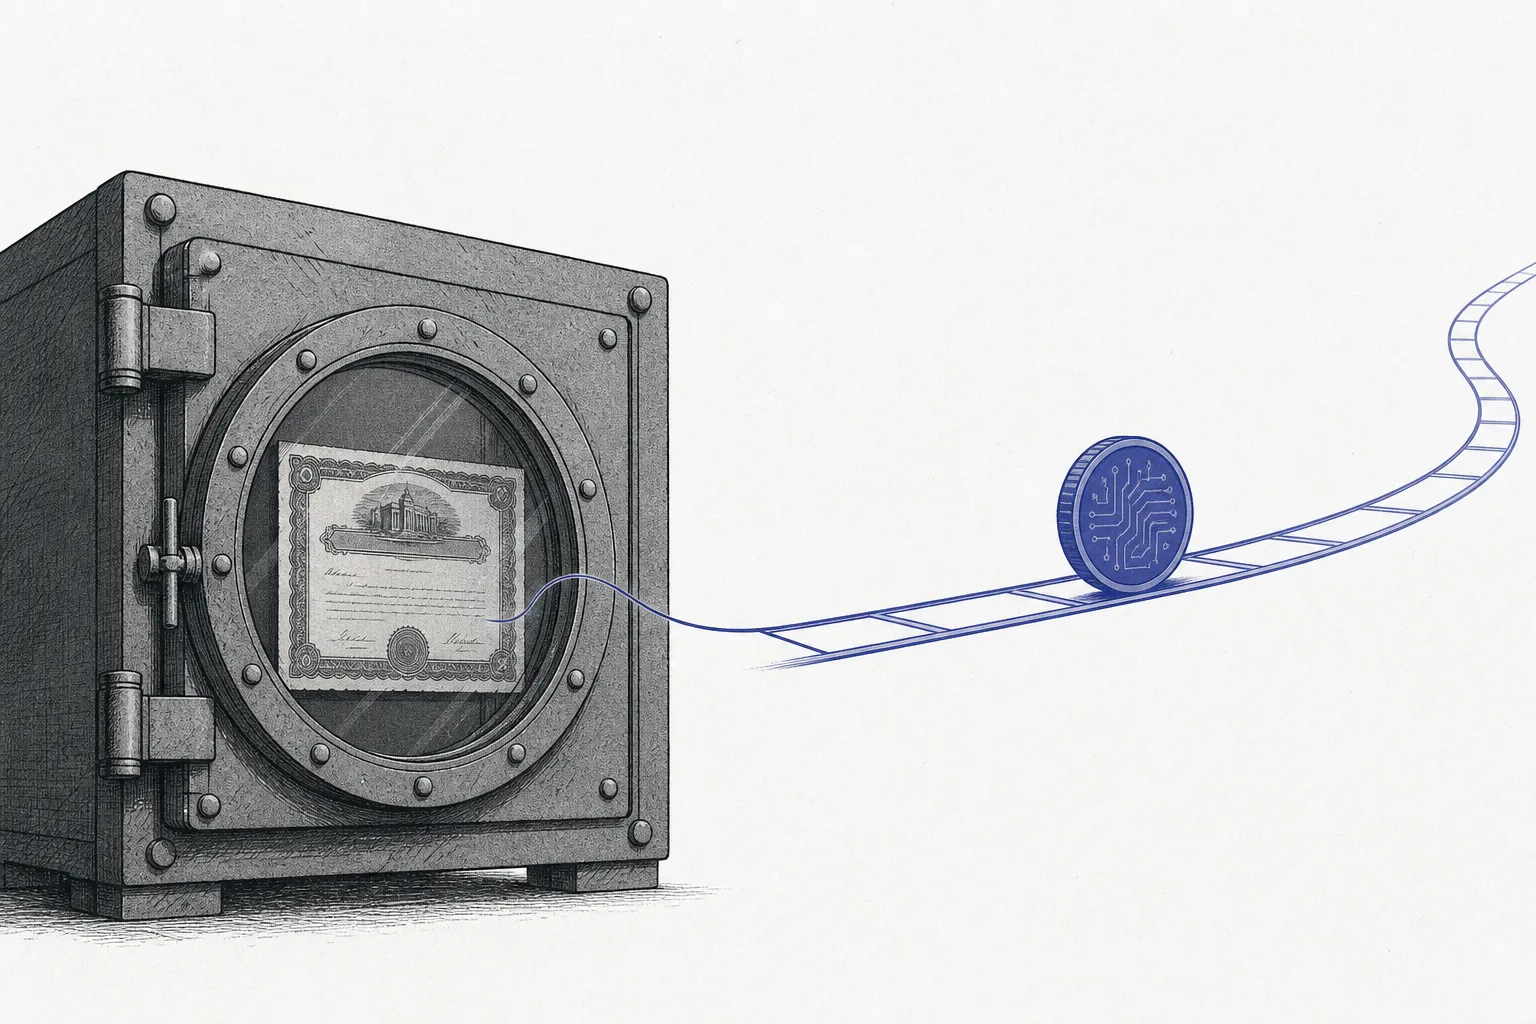
ไอเดียมีสองชั้น ชั้นแรกคือตัว “หุ้นโทเคน” เอง: เอาหุ้นจริงหนึ่งหุ้น (เช่น NVDA) ไปฝากไว้กับ ผู้รับฝากหลักทรัพย์ (custodian) ที่มีใบอนุญาต แล้วออก “โทเคน” บนบล็อกเชนมาแทนความเป็นเจ้าของหนึ่งต่อหนึ่ง — โทเคนตัวนั้นคือฝาแฝดดิจิทัลของหุ้นจริง ราคาอิงกับหุ้นจริง แต่เคลื่อนที่ได้แบบของบนบล็อกเชน คือ เทรด 24/7 ซื้อเป็นเศษเสี้ยวได้ และเซ็ตเทิลทันที
ชั้นที่สองคือคำว่า “ราง (rails)” ในชื่อ node นี้ — นี่แหละคือพระเอกตัวจริงที่คนมองข้าม การออกโทเคนแทนหุ้นมันคือการ “เสนอขายหลักทรัพย์” ที่ต้องอยู่ใต้กฎเข้มงวด ใครถือได้บ้าง ใครโอนให้ใครได้ ใครเป็นทะเบียนผู้ถือหุ้นอย่างเป็นทางการ ดอกเบี้ยปันผลจ่ายยังไง — ทั้งหมดนี้คือ “ราง” คือโครงสร้างพื้นฐานด้านการออก-เซ็ตเทิล-คอมไพลแอนซ์ ที่ทำให้หุ้นโทเคน ทำงานได้จริงและถูกกฎหมาย ไม่ใช่แค่ของเล่นบนเชน
ในแผนผังเมกะเทรนด์ node นี้เป็นใบย่อยภายใต้ Real-World Asset Tokenization ในเทรนด์ใหญ่ Digital Finance & Tokenization มันโฟกัสที่ หุ้นและหลักทรัพย์ โดยเฉพาะ — ต่างจากพี่น้องข้างกันคือ กองทุนและพันธบัตรแบบโทเคน ที่เอาพันธบัตรรัฐบาลกับกองทุนตลาดเงินขึ้นเชน หุ้นนั้น “ยากกว่า” พันธบัตรมาก เพราะมันพันกับกฎหมายหลักทรัพย์และสิทธิผู้ถือหุ้นหนักกว่า
Custodian (ผู้รับฝาก) = สถาบันที่ถือหุ้นจริงไว้เป็นหลักประกันให้โทเคน เช่นในกรณี xStocks หุ้นจริงฝากไว้ที่ Clearstream · Atomic settlement = การส่งมอบ “เงิน” กับ “หุ้น” จบพร้อมกันในธุรกรรมเดียวบนเชน เสร็จในไม่กี่วินาที (ต่างจากตลาดเดิมที่ต้องรอ T+1) · Transfer agent = ผู้ดูแลทะเบียนผู้ถือหุ้นอย่างเป็นทางการ — บนเชนนี่คือชิ้นส่วนสำคัญที่ทำให้โทเคนถูกนับเป็น “หุ้นจริง” ไม่ใช่แค่ของจำลอง
02ทำไมถึงสำคัญ — ตลาดที่ไม่เคยปิด
ทำไมต้องเอาหุ้นขึ้นเชนทั้งที่ซื้อหุ้นผ่านแอปก็ง่ายอยู่แล้ว? เพราะมันปลดล็อกสามอย่างที่ตลาดหุ้นแบบเดิมให้ไม่ได้ และทั้งสามอย่างนี้เปลี่ยนเกมสำหรับคน “นอกสหรัฐฯ” เป็นพิเศษ
อย่างแรกคือ เวลา — ตลาดหุ้นสหรัฐฯ เปิดแค่ราว 6 ชั่วโมงครึ่งต่อวัน จันทร์ถึงศุกร์ แต่หุ้นโทเคนเทรดได้ 24 ชั่วโมง และเมื่อถือในกระเป๋าตัวเองก็เทรดได้แม้เสาร์-อาทิตย์ คนในเอเชียไม่ต้องตื่นตีสองมาเฝ้าตลาดสหรัฐฯ อีกต่อไป อย่างที่สองคือ เศษหุ้น — ซื้อหุ้นที่ราคาเป็นพันดอลลาร์ได้ด้วยเงินแค่ 1 ดอลลาร์ อย่างที่สามคือ การเข้าถึง — คนในกว่า 100 ประเทศที่เปิดบัญชีโบรกฯ สหรัฐฯ ไม่ได้ ตอนนี้ถือฝาแฝดของหุ้นสหรัฐฯ ได้แล้ว
เรื่องที่ฟังดูตลกร้ายคือ ผลิตภัณฑ์ที่เอา “หุ้นสหรัฐฯ” มาขาย กลับ ยังไม่เปิดให้คนสหรัฐฯ ซื้อ — Backed/Kraken และ Robinhood เปิดให้คนในยุโรปและกว่า 100 ประเทศ แต่กันคนในสหรัฐฯ อังกฤษ แคนาดา และออสเตรเลียออก เพราะกฎหลักทรัพย์ในประเทศพวกนั้นยังไม่ชัด นี่คือสาเหตุที่ทำไมการที่ Coinbase ขอ SEC เปิดเทรดในสหรัฐฯ ถึงเป็นข่าวใหญ่
ขนาดตลาดยังเล็กมากเมื่อเทียบกับตลาดหุ้นจริงระดับร้อยล้านล้านดอลลาร์ — แต่โตเร็วจนน่าตกใจ มูลค่าหุ้นโทเคนบนเชนพุ่งจากแค่ ~2 ล้านดอลลาร์ กลางปี 2025 ขึ้นมาแตะระดับ หลักพันล้านดอลลาร์ ภายในกลางปี 2026 — โตเป็นหลักร้อยเท่าในเวลาราวหนึ่งปี
03มันทำงานยังไง (หุ้นจริง → โทเคน → ราง)
หัวใจของเรื่องนี้คือเส้นทางสี่ก้าวที่หุ้นจริงหนึ่งหุ้นกลายเป็นโทเคนที่เทรดได้ทั้งคืน ลองไล่ดูทีละก้าวว่าทำไมมันถึงเร็วและยืดหยุ่นกว่าระบบเดิม
ก้าวที่คนชอบมองข้ามคือ ก้าวสุดท้ายและชั้นล่าง ในตลาดหุ้นเดิม เวลาคุณซื้อหุ้น เงินกับหุ้นจะ “เคลียร์” จริงในอีกหนึ่งวันทำการ (T+1) ช่วงรอนี้ต้องมีตัวกลางหลายเจ้าวางเงินค้ำความเสี่ยง บนเชน การส่งมอบเงิน (จ่ายด้วย stablecoin) กับหุ้นเกิดพร้อมกันในธุรกรรมเดียว จบในไม่กี่วินาที — นี่คือ atomic settlement
แต่ความยากตัวจริงไม่ใช่การมินต์โทเคน — มันคือ “ราง” ในกล่องเส้นประด้านล่าง โทเคนหุ้นต้องรู้ว่าใครถือได้บ้าง (บางประเทศห้าม) ใครโอนให้ใครได้ ใครคือทะเบียนผู้ถือหุ้นที่บริษัทยอมรับ และเวลาบริษัทจ่ายปันผลหรือมีการลงคะแนนเสียง จะส่งผ่านไปถึงคนถือโทเคนยังไง ทั้งหมดนี้ต้องฝังเป็นกฎในตัวโทเคนและในระบบเบื้องหลัง — และนี่คือเหตุผลที่บริษัทอย่าง Securitize หรือผู้ทำหน้าที่ transfer agent บนเชนถึงสำคัญพอๆ กับตัวแพลตฟอร์มเทรด
04มันอยู่ตรงไหนของ Digital Finance
หุ้นโทเคนไม่ได้ลอยอยู่เดี่ยวๆ มันเป็นชิ้นส่วนหนึ่งใน Digital Finance & Tokenization และต้องอาศัยพี่น้องในตระกูลเดียวกันถึงจะทำงานได้:
- คนละเรื่องกับ กองทุน/พันธบัตรแบบโทเคน: พี่น้องข้างกัน node นั้นเอา “พันธบัตรรัฐบาลกับกองทุนตลาดเงิน” ขึ้นเชน ซึ่ง ง่ายกว่ามาก เพราะของพวกนั้นสภาพคล่องสูงและมูลค่าชัดอยู่แล้ว แค่ทำให้มันเร็วขึ้น ส่วน node นี้เอา “หุ้นรายตัว” ขึ้นเชน ซึ่งพันกับกฎหมายหลักทรัพย์และสิทธิผู้ถือหุ้นหนักกว่า — จึงโตช้ากว่าและติดกำแพงมากกว่า
- ต้องผ่าน ตลาดและช่องทางจัดจำหน่ายสินทรัพย์ดิจิทัล: โทเคนหุ้นถูกมินต์มาแล้วต้องมีที่ให้เทรดและที่เก็บที่ปลอดภัย — Kraken, Bybit, Robinhood, Coinbase และตลาด DeFi คือ “หน้าร้าน” ที่นำหุ้นโทเคนไปวางขายให้คนทั่วโลก
- ต้องมี stablecoin เป็นขาเงินสด: เวลาซื้อหุ้นโทเคน คุณจ่ายด้วยอะไร? ส่วนใหญ่จ่ายด้วย stablecoin (ดอลลาร์ดิจิทัล) ที่ทำให้การส่งมอบสองขาจบพร้อมกันแบบ atomic ได้
- พึ่ง Cybersecurity & Digital Trust และ Cloud & Digital Infrastructure: ของมูลค่าหลายพันล้านที่วิ่งบนสัญญาอัจฉริยะ ถ้าโค้ดถูกแฮกหรือผู้ดูแลทรัพย์สินล้ม ทุกอย่างพังทันที — ความปลอดภัยและโครงสร้างพื้นฐานคลาวด์จึงเป็นฐานที่ขาดไม่ได้
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2025 คือปีที่หุ้นโทเคน “ของจริง” ลงสนามพร้อมกันหลายเจ้า จุดเริ่มต้นคือเดือนมิถุนายน 2025 เมื่อ Backed Finance เปิดตัว xStocks — มินต์หุ้นบลูชิปอย่าง AAPL, NVDA, TSLA เป็นโทเคนบน Solana ราว 60 ตัว โดยมีหุ้นจริงฝากที่ Clearstream เป็นหลักประกัน แล้วให้ Kraken กับ Bybit เปิดเทรด วันเดียวกันนั้น Robinhood ก็เปิดหุ้นโทเคนกว่า 200 ตัวให้ลูกค้าในยุโรป พร้อมประกาศว่าจะสร้างบล็อกเชนของตัวเองชื่อ Robinhood Chain
จากนั้นทุกอย่างวิ่งเร็วมาก สิ้นปี 2025 Robinhood ขยายหุ้นโทเคนบน Arbitrum จนทะลุ ~2,000 โทเคน ส่วน Kraken/xStocks ไต่จาก 60 เป็น 100 ตัว และตั้งเป้าเกิน 500 ตัวภายในสิ้นปี 2026 ด้านที่น่าจับตาที่สุดคือ Ondo Global Markets ที่เป็นแพลตฟอร์มหุ้นโทเคนรายแรกที่มูลค่าบนเชนทะลุ $1 พันล้าน ในเดือนพฤษภาคม 2026 และยังต่อยอดถึง “ราง” ขั้นสูง — จับมือ Broadridge ทำระบบให้คนถือโทเคน ลงคะแนนเสียงผู้ถือหุ้น ได้จากกระเป๋าเงินคริปโต ครอบคลุมหุ้น/ETF กว่า 250 ตัว มูลค่าราว $700 ล้าน
ที่ลึกกว่าตัวเลขคือการแยกของวงการเป็น สองแนวทาง แนวแรกคือ “ห่อของเดิม” (wrapped) — เอาหุ้นจริงไปฝากแล้วออกโทเคนทับ แบบ xStocks ของ Backed แนวที่สองที่กำลังมาคือ “ออกหลักทรัพย์บนเชนโดยตรง” (native issuance) — ที่โทเคนไม่ใช่แค่ของจำลอง แต่เป็นหุ้นที่ถูกบันทึกในทะเบียนผู้ถือหุ้นอย่างเป็นทางการตั้งแต่ต้นทาง อย่างที่ Securitize จับมือ Computershare ทำ และที่ Figure ใช้บล็อกเชนเป็นทะเบียนหลักทรัพย์จริง — แนวนี้คือ “รางตัวจริง” ที่ถูกกฎหมายที่สุด
และจุดที่ทุกสายตาจับจ้องคือ สหรัฐฯ — ตลาดหุ้นที่ใหญ่ที่สุดในโลกแต่ยังปิดประตูหุ้นโทเคนอยู่ Coinbase ประกาศชัดว่านี่คือ “วาระสำคัญสูงสุด” และกำลังขอ SEC เปิดเทรดหุ้นบนเชนในประเทศ ถ้าได้ไฟเขียว มันจะปลดล็อกตลาดที่ใหญ่ที่สุดให้กับทั้งวงการ
06อนาคต — เมื่อสหรัฐฯ เปิดประตู
ทิศทางแรกและสำคัญที่สุดคือ สหรัฐฯ กำลังขยับจาก “ห้าม” มาเป็น “มีกรอบ” ปลายเดือนมกราคม 2026 หน่วยงาน SEC ออกแถลงการณ์ครั้งสำคัญเรื่องหลักทรัพย์แบบโทเคน วางหลักว่า “ราง (plumbing) เปลี่ยนได้ แต่กฎเหมือนเดิม” — โทเคนที่แทนหุ้นก็คือหลักทรัพย์ ต้องอยู่ใต้กฎเดียวกับหุ้นปกติ นี่ฟังดูเหมือนเข้มงวด แต่จริงๆ คือ “ความชัดเจน” ที่วงการรอมานาน เพราะมันบอกชัดว่าต้องทำตามกติกาข้อไหนถึงจะถูกกฎหมาย ตามมาด้วยการที่ Nasdaq และ NYSE ยื่นกฎเปิดทางให้เทรดหลักทรัพย์ในรูปแบบโทเคน บนกระดานเดียวกับหุ้นปกติ
ทิศทางที่สองคือ “ราง” จะกลายเป็นสนามแข่งที่แท้จริง เมื่อตัวโทเคนทำกันได้หมดแล้ว สิ่งที่จะตัดสินผู้ชนะคือใครมีรางที่ครบ — ระบบทะเบียนที่บริษัทยอมรับ, สิทธิออกเสียงและปันผลที่ส่งถึงคนถือจริง, การออกหลักทรัพย์บนเชนโดยตรงแทนการห่อของเดิม วงการกำลังเลื่อนจาก “หุ้นจำลองบนเชน” ไปสู่ “หุ้นจริงที่ออกบนเชนตั้งแต่ต้น” — ซึ่งเป็นจุดที่ Securitize, Computershare, Broadridge และผู้ทำ transfer agent บนเชนจะมีค่ามากขึ้น
ทิศทางที่สามคือ การหลอมรวมกับ DeFi เมื่อหุ้นกลายเป็นโทเคน มันก็เอาไปใช้เป็น “หลักประกัน” กู้ยืมบนเชน หรือใส่ในพอร์ตอัตโนมัติได้ทันที — สิ่งที่หุ้นในพอร์ตโบรกฯ แบบเดิมทำไม่ได้ นี่คือพลัง “ตั้งโปรแกรมได้” ที่อาจทำให้หุ้นโทเคนไม่ใช่แค่ “หุ้นที่เทรดนานขึ้น” แต่เป็นวัตถุดิบใหม่ของการเงินทั้งระบบ — แม้จะมาพร้อมความเสี่ยงใหม่ที่ต้องระวัง
07ความเสี่ยง — ของจริง vs ของเวอร์
หุ้นโทเคนเป็นเทรนด์ที่ “ของจริง” กับ “ของโฆษณาเกินจริง” ปนกันสูง การแยกสองอย่างนี้คือทักษะสำคัญที่สุดของการเข้าใจมัน
ความเสี่ยงข้อแรกคือ กฎหมายและการกำกับ — นี่คือกำแพงที่ใหญ่ที่สุด ไม่ใช่เทคโนโลยี SEC ย้ำชัดว่าโทเคนหุ้นคือหลักทรัพย์ที่ต้องอยู่ใต้กฎเข้มงวด การออกหรือเทรดผิดกติกาเสี่ยงผิดกฎหมายเต็มๆ และนี่คือเหตุผลที่ผลิตภัณฑ์ส่วนใหญ่ ยังกันคนสหรัฐฯ อังกฤษ แคนาดา ออสเตรเลียออก — ความไม่ชัดของกฎในแต่ละประเทศคือสิ่งที่กั้นการเติบโต และกติกายังเปลี่ยนได้ตลอด
ความเสี่ยงข้อสองคือ สภาพคล่องและส่วนต่างราคา ตลาดหุ้นโทเคนยังเล็กมากเทียบกับหุ้นจริง เวลานอกเวลาทำการที่หุ้นจริงปิด ไม่มีตลาดอ้างอิงให้ตั้งราคา ราคาหุ้นโทเคนอาจห่างจากหุ้นจริง (premium/discount) สเปรดกว้าง และซื้อขายของก้อนใหญ่ได้ยาก — “เทรดได้ 24/7” ไม่ได้แปลว่า “มีคนซื้อขายด้วยตลอดเวลา”
ความเสี่ยงข้อสามคือ คุณไม่ได้ถือหุ้นจริง — คุณถือ “สัญญาว่าจะได้หุ้น” โทเคนส่วนใหญ่ในตอนนี้ ไม่ให้สิทธิออกเสียง และคุณค่าของมันขึ้นกับ “ของจริง” ที่อยู่เบื้องหลัง ถ้าผู้ออกหรือผู้รับฝากล้ม หรือหลักประกันไม่ครบ 1:1 จริง โทเคนก็อาจไม่มีค่า บวกกับความเสี่ยงสัญญาอัจฉริยะถูกแฮก และการกระจุกตัวที่ผู้ออกไม่กี่ราย — ผู้ใช้ต้องเชื่อใจตัวกลางเหมือนเดิม เพียงแต่เป็นตัวกลางหน้าใหม่
สรุปสั้นๆ: Tokenized Equities & Securities Rails คือการย้ายหุ้นและตลาดหลักทรัพย์ขึ้นมาวิ่งบนรางดิจิทัลที่เปิดตลอดเวลา ซื้อเป็นเศษเสี้ยวได้ และเซ็ตเทิลทันที จุดเปลี่ยนคือปี 2025 ที่ Robinhood, Kraken และ Backed ลงมือทำจริง และจุดชี้ขาดอยู่ที่ “ราง” กับ “กฎ” — โดยเฉพาะวันที่สหรัฐฯ ตัดสินใจเปิดประตู