Megatrend · Cloud & Digital Infrastructure
เป็นเจ้าของซอฟต์แวร์ของทั้งอุตสาหกรรม แล้วค่อยเก็บค่าผ่านทางจากเงินทุกบาทที่ไหลผ่าน
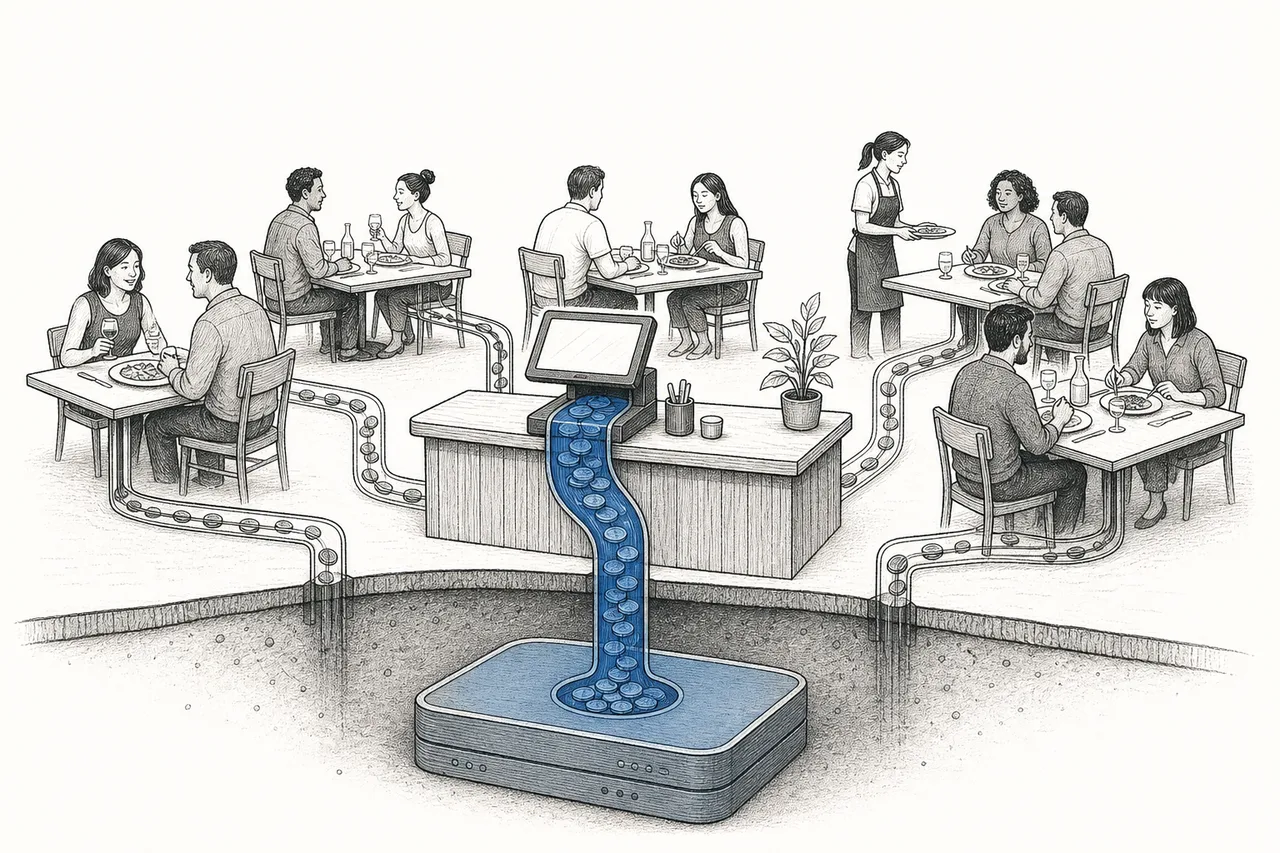
ร้านอาหาร ไซต์ก่อสร้าง บริษัทยา รัฐบาลท้องถิ่น บริษัทประกัน — แต่ละวงการมีวิธีทำงานเฉพาะตัวที่ซอฟต์แวร์ทั่วไปไม่เข้าใจ Vertical SaaS คือซอฟต์แวร์ที่สร้างมาเพื่ออุตสาหกรรม “เดียว” โดยเฉพาะ ตลาดเล็กกว่าแต่ลูกค้าเหนียวกว่ามาก และนี่คือหมัดเด็ดที่ทำให้มันน่าสนใจ: เมื่อคุณเป็นเจ้าของซอฟต์แวร์ที่ทั้งอุตสาหกรรมใช้ คุณก็เริ่ม “รับชำระเงิน” แทนเขาได้ แล้วชาร์จเปอร์เซ็นต์จากทุกธุรกรรม — เปลี่ยนจากบริษัทซอฟต์แวร์ เป็นเครื่องเก็บค่าผ่านทางของเงินทั้งวงการ
01มันคืออะไร — ซอฟต์แวร์เพื่ออุตสาหกรรมเดียว
ลองนึกถึงเจ้าของร้านอาหารคนหนึ่ง เขาไม่ได้อยากได้ “ระบบบัญชีทั่วไป” หรือ “CRM กลางๆ” ที่ขายให้ทั้งธนาคารและโรงงาน เขาอยากได้สิ่งที่เข้าใจ โลกของร้านอาหาร โดยเฉพาะ — รับออเดอร์ที่โต๊ะ ส่งตั๋วเข้าครัว แบ่งทิปให้พนักงาน จัดตารางกะ คิดเงินค่าวัตถุดิบ และรูดบัตรลูกค้าให้จบในเครื่องเดียว งานพวกนี้ละเอียดและเฉพาะทางจนซอฟต์แวร์ที่ขายให้ “ทุกวงการ” ทำได้ไม่ดีพอ
Vertical SaaS คือซอฟต์แวร์ที่สร้างมาเพื่ออุตสาหกรรม “เดียว” โดยเฉพาะ คำว่า “vertical” (แนวตั้ง) หมายถึงการเจาะ ลึก ลงไปในวงการหนึ่ง — ร้านอาหาร, ก่อสร้าง, ยา, ประกัน, รัฐบาลท้องถิ่น — แทนที่จะกว้างข้ามทุกวงการ มันคือคู่ตรงข้ามของ Horizontal SaaS ที่ขายฟังก์ชันกลาง (CRM, HR, บัญชี) ให้ทุกอุตสาหกรรมเหมือนกันหมด
Horizontal = กว้าง ทำงาน “ฟังก์ชันเดียว” ให้ทุกวงการ (เช่น Salesforce ขาย CRM ให้ทั้งร้านอาหารและธนาคาร) · Vertical = ลึก ทำงาน “ทุกฟังก์ชัน” ให้วงการเดียว (เช่น Toast ทำทุกอย่างให้ร้านอาหาร — POS, ครัว, เงินเดือน, รับชำระเงิน) ทั้งคู่ขายแบบ subscription (เช่ารายเดือน) เหมือนกัน ต่างกันที่ “เจาะกว้าง” กับ “เจาะลึก”
เพราะเจาะลึก Vertical SaaS จึงมักเป็นสิ่งที่เรียกกันว่า “ระบบบันทึก (system of record)” ของวงการ — เป็นที่ที่งานทุกอย่างของธุรกิจไหลผ่าน ตั้งแต่ออเดอร์แรกจนถึงปิดบัญชีสิ้นวัน เมื่อซอฟต์แวร์ตัวหนึ่งกลายเป็นเส้นเลือดของการทำงาน มันก็ยากจะถอดออก และนั่นคือจุดเริ่มของเรื่องราวทั้งหมด
ในแผนผังเมกะเทรนด์ node นี้อยู่ใต้ Cloud & Digital Infrastructure ที่ “ชั้นแอปพลิเคชัน” — ชั้นบนสุดที่คนทำงานจริงสัมผัสทุกวัน นิยามของมันชัดเจน: “ซอฟต์แวร์เฉพาะอุตสาหกรรมที่มีการล็อกอินด้วยความเชี่ยวชาญและกฎระเบียบของวงการนั้นๆ” — และคำว่า “ล็อก” นี่แหละคือหัวใจ
02ทำไมถึงสำคัญ — ตลาดเล็กกว่า แต่ลูกค้าเหนียวกว่ามาก
มองผิวเผิน Vertical SaaS ดูเสียเปรียบ — ทำซอฟต์แวร์ขายแค่ร้านอาหาร ตลาดมันก็เล็กกว่าทำซอฟต์แวร์ขายทุกบริษัทบนโลกอยู่แล้ว แต่ความ “เล็ก” นี่แหละคือจุดแข็ง เพราะมันแลกมาด้วยสามอย่างที่นักลงทุนรัก: คู่แข่งน้อย, ลูกค้าไม่ค่อยหนี, และพื้นที่ขายของเพิ่มอีกเยอะ
ตลาดนี้กำลังโตเร็ว มูลค่าตลาด Vertical SaaS ทั่วโลกอยู่ที่ราว $130,000 ล้านในปี 2025 และคาดว่าจะแตะ ~$143,000 ล้านในปี 2026 โตเฉลี่ยราว 16–18% ต่อปี — เร็วกว่าฝั่ง horizontal ที่โตราว 12–15% และตอนนี้ Vertical SaaS กินสัดส่วนราว 35% ของรายได้ SaaS ทั้งหมด
แต่ตัวเลขที่เล่าเรื่อง “ความเหนียว” ได้ดีที่สุดคือ อัตราการรักษารายได้ (retention) เพราะลูกค้าผูกซอฟต์แวร์ไว้กับกฎระเบียบและวิธีทำงานเฉพาะวงการ การย้ายออกจึงเจ็บปวดเป็นพิเศษ — Vertical SaaS โดยเฉลี่ยรักษารายได้ขั้นต้นได้ราว 91% และพวกที่ผูกกับ fintech ทำได้ถึง 96% เทียบกับ horizontal SaaS ฝั่ง SMB ที่มักหล่นไปอยู่แค่ 78–85%
เหตุผลที่ลูกค้าหนียากคือ Vertical SaaS เข้าใจ กฎระเบียบและขั้นตอนเฉพาะวงการ ที่คู่แข่งทั่วไปทำตามไม่ได้ง่ายๆ — เช่น ซอฟต์แวร์ยาต้องผ่านการตรวจสอบ (validation) ตามกฎ FDA, ซอฟต์แวร์รัฐบาลต้องรองรับกฎจัดซื้อจัดจ้างภาครัฐ การเปลี่ยนเจ้าจึงไม่ใช่แค่ “เปลี่ยนโปรแกรม” แต่คือการรื้อกระบวนการที่ผ่านการรับรองมาแล้วทั้งหมด
03มันทำงานยังไง — ยึดงานก่อน แล้วค่อยยึดเงิน
นี่คือกลไกที่ทำให้ Vertical SaaS ยุคใหม่ทำกำไรได้มากกว่าธุรกิจซอฟต์แวร์ธรรมดามาก มันเป็นเกมสองจังหวะ: จังหวะแรก “ยึดงาน” ด้วย subscription แล้ว จังหวะที่สอง “ยึดเงิน” ด้วยการรับชำระเงินแทนลูกค้า
ในจังหวะแรก ซอฟต์แวร์จะค่อยๆ กลายเป็นที่ที่งานทุกอย่างของธุรกิจไหลผ่าน — ออเดอร์, ตาราง, เอกสาร, ลูกค้า เมื่อมันกลายเป็น “ระบบบันทึก” ของทั้งวงการแล้ว มันก็รู้ทุกอย่าง: ใครจะจ่ายเงินให้ใคร เท่าไหร่ เมื่อไหร่ และนั่นเปิดประตูสู่จังหวะที่สอง — แทนที่จะปล่อยให้เงินไหลผ่านบริษัทรับชำระเงินภายนอก (เช่นเครื่องรูดบัตรของธนาคาร) ซอฟต์แวร์ก็ “รับชำระเงินเอง” แล้วเก็บส่วนแบ่งจากทุกธุรกรรม
ทำไมมันถึงเป็น “เครื่องจักรกำไร” ตัวจริง? เพราะ การเพิ่ม fintech เข้าไปทำให้รายได้ต่อลูกค้าโตขึ้น 2–5 เท่า จากค่าสมาชิกอย่างเดียว และยังทำให้ลูกค้ายิ่งหนียากขึ้น (ผูกทั้งงานและบัญชีเงินไว้ที่เดียว) — บริษัทที่ใช้กลยุทธ์ embedded payments รักษาลูกค้าได้ดีกว่าผู้ให้บริการชำระเงินทั่วไปราว 2.5 เท่า
Take rate = เปอร์เซ็นต์ที่แพลตฟอร์มเก็บจากมูลค่าธุรกรรมที่ไหลผ่าน เช่น Toast เก็บ payments take rate ราว 0.48% (48 จุดเบสิส) ของยอดที่รูดบัตร ฟังดูน้อย แต่เมื่อยอดรูดบัตรทั้งปีของลูกค้าทั้งระบบสูงถึงระดับแสนล้านดอลลาร์ เปอร์เซ็นต์เล็กๆ นี้ก็กลายเป็นรายได้ก้อนใหญ่กว่าค่าสมาชิกซอฟต์แวร์เสียอีก
04ระบบนิเวศ — มันเชื่อมกับอะไร
Vertical SaaS นั่งอยู่ที่ชั้นแอปพลิเคชัน บนสุดของโครงสร้างพื้นฐานดิจิทัล และพันกับเทรนด์อื่นอย่างแน่นหนา:
- คู่แฝดกับ Horizontal SaaS: โมเดลธุรกิจเดียวกัน (subscription) แต่ horizontal เจาะกว้างทุกวงการ ส่วน vertical เจาะลึกวงการเดียว — สองด้านของเหรียญเดียวกัน บ่อยครั้ง Vertical SaaS เลือก “ฝัง” ฟังก์ชันกลาง (เช่น CRM) ไว้ในตัวเอง แทนที่จะให้ลูกค้าไปซื้อ horizontal แยก
- กลายร่างเป็น Digital Finance: นี่คือจุดเชื่อมที่สำคัญที่สุด เมื่อ Vertical SaaS เริ่มรับชำระเงิน ปล่อยกู้ และขายประกันให้ลูกค้า มันก็กลายเป็นช่องทางจัดจำหน่ายหลักของบริการการเงินยุคใหม่ (embedded finance)
- ติดอาวุธด้วย AI Applications: เพราะ Vertical SaaS เป็นเจ้าของข้อมูลเฉพาะวงการที่ลึกและสะอาด มันจึงเป็นที่ที่ AI ทำงานได้คมที่สุด — ผู้ช่วย AI ที่เข้าใจ “ภาษาของอุตสาหกรรม” มีค่ามากกว่าผู้ช่วยทั่วไป
- นั่งบน Hyperscale Cloud: เหมือน SaaS ทุกตัว มันรันอยู่บนคลาวด์ยักษ์ (AWS, Azure, Google Cloud) แล้วไปเก็บค่าสมาชิก + ค่าธรรมเนียมจากลูกค้าอีกที
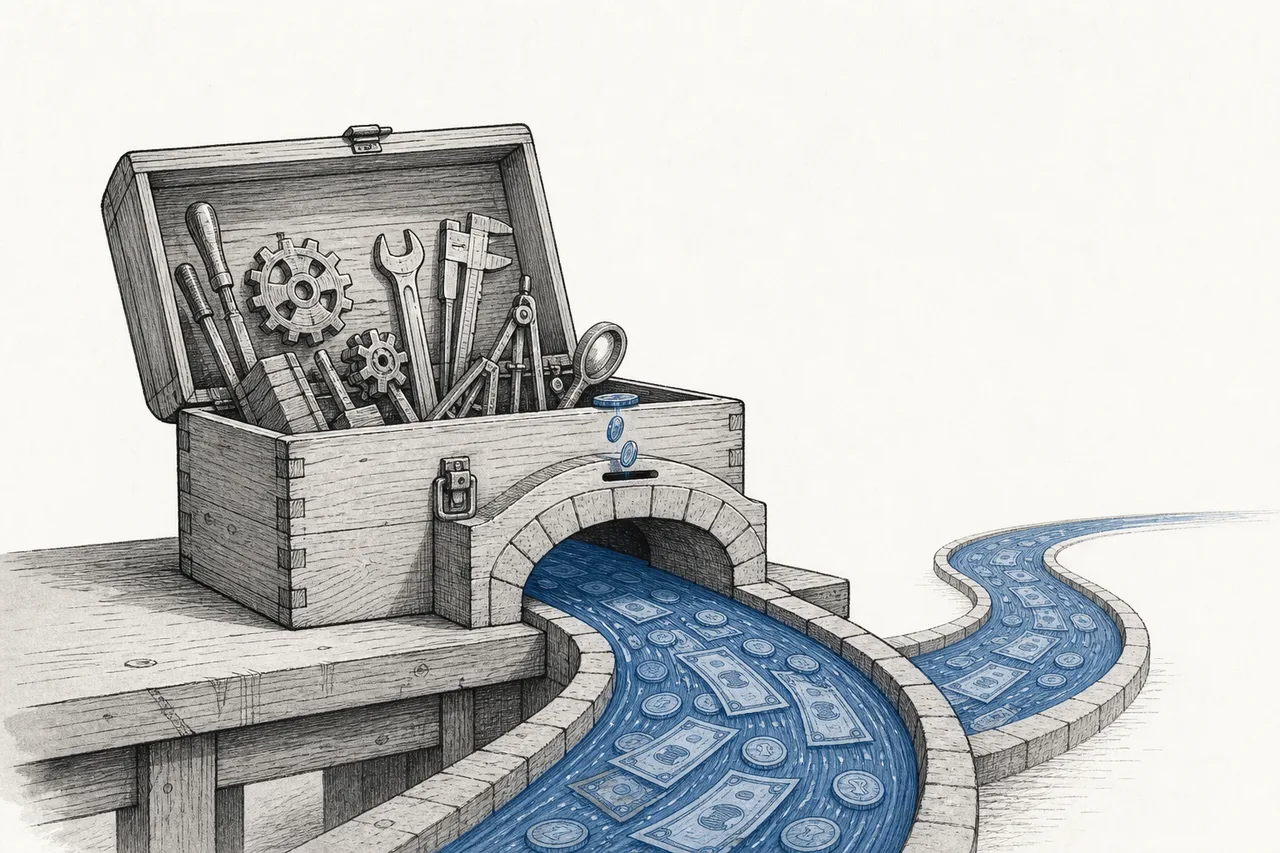
วิธีจำง่ายๆ: ถ้า Horizontal SaaS คือ “เครื่องมือช่างมาตรฐาน” ที่ทุกวงการหยิบไปใช้ได้ Vertical SaaS ก็คือ “ชุดเครื่องมือที่ทำมาเพื่อช่างเฉพาะทางคนเดียว” — และเมื่อช่างคนนั้นใช้จนขาดไม่ได้ คนทำเครื่องมือก็ขยับไป “ถือกระเป๋าเงิน” ให้เขาด้วย กลายเป็นทั้งซอฟต์แวร์และธนาคารย่อยๆ ของวงการในตัวเดียว
05ตอนนี้ไปถึงไหนแล้ว + ผู้เล่น
ช่วงปี 2025–2026 คือยุคที่ทฤษฎี “ยึดงานแล้วยึดเงิน” พิสูจน์ตัวเองด้วยตัวเลขจริง ตัวอย่างที่ชัดที่สุดคือ Toast — ซอฟต์แวร์ร้านอาหาร ที่ตอนนี้ดูแลร้านราว 164,000 สาขา และในปี 2025 ทำรายได้รวมพุ่งเป็น $6,150 ล้าน (จาก $4,960 ล้านในปี 2024) โดยมูลค่าเงินที่ไหลผ่านระบบ (GPV) สูงถึง $195,100 ล้าน — และที่สำคัญ รายได้ส่วนใหญ่ของ Toast มาจาก fintech ไม่ใช่ค่าซอฟต์แวร์: รายได้ฝั่ง fintech อยู่ที่ราว $5,040 ล้าน นี่คือภาพชัดๆ ของบริษัทซอฟต์แวร์ที่กลายเป็นเครื่องเก็บค่าผ่านทางของเงินทั้งวงการ
แต่ Vertical SaaS ไม่ได้มีแค่ payments เสมอไป — บางวงการชนะด้วย “กฎระเบียบที่ลึกจนคู่แข่งตามไม่ทัน” ตัวอย่างคลาสสิกคือ Veeva ที่ทำซอฟต์แวร์เพื่ออุตสาหกรรมยาโดยเฉพาะ บริษัทยาใหญ่สุด 20 อันดับแรกของโลกใช้ Veeva ไปแล้ว 19 ราย และมันครองส่วนแบ่ง CRM ในวงการยากว่า 80% เพราะซอฟต์แวร์มัน “ผ่านการรับรองตามกฎ FDA” มาให้แล้ว — ลูกค้าจึงไม่กล้าเสี่ยงเปลี่ยน รายได้ปีงบ 2025 ของ Veeva อยู่ที่ $2,750 ล้าน (+16%)
อีกด้านที่เล่าเรื่อง “ยึดเงิน” ได้ดีคือ take rate ของ payments — Toast เก็บราว 0.48% จากทุกบิลที่รูดบัตร ขณะที่ Shopify (ซอฟต์แวร์ร้านค้าออนไลน์) เก็บค่าธรรมเนียมบัตรราว 2.5–2.9% ต่อรายการ ส่วนต่างมาจากประเภทธุรกิจและการต่อรอง แต่หลักการเดียวกัน: ยอดขายทุกบาทของลูกค้า กลายเป็นฐานรายได้ของแพลตฟอร์ม
06อนาคต — payments คือแค่ประตูบานแรก
ถ้าเข้าใจกลไก “ยึดงานแล้วยึดเงิน” แล้ว คำถามถัดไปคือ — แล้วมันจะยึดได้มากแค่ไหน? คำตอบคือ payments เป็นแค่บริการการเงินชิ้นแรก เมื่อแพลตฟอร์มยืนคร่อมเงินของวงการได้แล้ว มันก็ขายบริการการเงินอื่นต่อได้อีกเป็นชั้นๆ — สินเชื่อ (ปล่อยกู้ให้ลูกค้าที่มันเห็นยอดขายจริง), ประกัน, บัญชีเงินฝาก, บัตร
โอกาสนี้ใหญ่มาก มีการประเมินว่า TAM ของ embedded finance (บริการการเงินที่ฝังในซอฟต์แวร์อื่น) ในอเมริกาเหนือและยุโรปอยู่ที่ราว $185,000 ล้าน ครอบคลุม 4 บริการหลัก (payments, สินเชื่อ, บัญชี, ออกบัตร) แต่ตอนนี้เพิ่งถูกใช้ไปจริงราว $32,000 ล้าน เท่านั้น — เหลือพื้นที่ให้โตอีกมหาศาล และ Vertical SaaS คือช่องทางจัดจำหน่ายหลักของคลื่นนี้
ทิศทางที่สองคือ AI ที่เข้าใจวงการ เพราะ Vertical SaaS เป็นเจ้าของข้อมูลเฉพาะอุตสาหกรรมที่ลึกที่สุด (ทุกออเดอร์ของร้านอาหาร, ทุกเคลมประกัน, ทุกใบสั่งงานช่าง) ผู้ช่วย AI ที่ฝึกบนข้อมูลนี้จึงคมกว่าผู้ช่วยทั่วไปมาก — และขายเพิ่มได้ในราคาแพงขึ้นให้ลูกค้าเดิม นี่คือจุดที่ Vertical SaaS เชื่อมกับ AI Applications อย่างเป็นธรรมชาติ
ทิศทางที่สามคือ การขยายไปวงการใหม่ๆ ทุกอุตสาหกรรมที่ยังทำงานด้วยกระดาษหรือ Excel — คลินิกสัตว์, อู่ซ่อมรถ, ฟิตเนส, สถานรับเลี้ยงเด็ก, ฟาร์ม — ล้วนเป็น “ร้านอาหารรายต่อไป” ที่รอใครสักคนมาสร้างซอฟต์แวร์เฉพาะทาง แล้วเดินสูตรเดิม: ยึดงาน แล้วยึดเงิน
07ความท้าทายและความเสี่ยง
สูตร “ยึดงานแล้วยึดเงิน” ฟังดูสวย แต่มีความเสี่ยงเฉพาะตัวที่ต้องเข้าใจ
ความเสี่ยงข้อแรกคือ เพดานของแต่ละวงการ (small TAM per vertical) เพราะเจาะลึกแค่วงการเดียว เมื่อยึดลูกค้าในอุตสาหกรรมนั้นได้เกือบหมดแล้ว การเติบโตก็ชนเพดาน ทางออกคือ “ขายของเพิ่มต่อหัว” (เพิ่ม payments/fintech) หรือ “ข้ามไปวงการใหม่” ซึ่งทั้งสองทางทำได้ยากและเสี่ยง — นี่คือเหตุผลที่หลายเจ้าต้องพึ่ง fintech เพื่อขยายเพดานรายได้
ความเสี่ยงข้อสองคือ การพึ่งพา payments มากเกินไป เมื่อรายได้ส่วนใหญ่มาจากส่วนแบ่งธุรกรรม (อย่าง Toast ที่กว่า 80% เป็น fintech) รายได้ก็ผูกกับ “ปริมาณการใช้จ่าย” ของลูกค้า ถ้าเศรษฐกิจชะลอ คนเข้าร้านอาหารน้อยลง ยอดรูดบัตรหด รายได้แพลตฟอร์มก็หดตาม — ต่างจากค่าสมาชิกที่นิ่งกว่า นอกจากนี้ take rate ยังถูกกดดันจากการแข่งขันและกฎระเบียบด้านค่าธรรมเนียมบัตรได้ตลอด
ความเสี่ยงข้อสามคือ AI ที่อาจลดกำแพง ความได้เปรียบของ Vertical SaaS คือ “สร้างซอฟต์แวร์เฉพาะวงการได้ยาก” แต่ถ้า AI ทำให้การสร้างซอฟต์แวร์เฉพาะทางง่ายและถูกลงมาก คู่แข่งหน้าใหม่ที่ “สร้างด้วย AI ตั้งแต่วันแรก” อาจโผล่มาในทุกวงการ กดดันทั้งราคาและส่วนแบ่ง — กำแพงที่เคยสูงอาจเตี้ยลง
สรุปสั้นๆ: Vertical SaaS คือเรื่องราวของการเลือก “เจาะลึก” แทน “เจาะกว้าง” แล้วใช้ความลึกนั้นยึดทั้งวิธีทำงานและกระแสเงินสดของอุตสาหกรรมหนึ่งไว้ในมือ บริษัทอย่าง Toast พิสูจน์แล้วว่าซอฟต์แวร์ที่ดูเหมือนแค่เครื่องคิดเงินร้านอาหาร จริงๆ แล้วคือเครื่องเก็บค่าผ่านทางของเงินหลายแสนล้านดอลลาร์ การเข้าใจว่า “เป็นเจ้าของซอฟต์แวร์ของวงการ” แปลว่า “เป็นเจ้าของเงินของวงการ” ได้อย่างไร คือเข้าใจว่าทำไม node ที่ฟังดูเฉพาะกลุ่มนี้ ถึงเป็นหนึ่งในโมเดลธุรกิจที่ทรงพลังที่สุดของเศรษฐกิจดิจิทัล