Megatrend · Spatial Computing / AR/VR
ฮาร์ดแวร์ไม่ได้ขายตัวมันเอง — ซอฟต์แวร์ต่างหากที่ทำให้คนยอมสวมแว่น
เราพูดถึงแว่น VR/AR กันมาก แต่คนซื้อแว่นเพราะมี “อะไรให้ทำ” ในนั้นต่างหาก node นี้คือชั้นซอฟต์แวร์ของโลก XR ทั้งหมด — เครื่องมือสร้างโลกสามมิติ (Unity, Unreal), ร้านค้าที่แจกจ่ายและหักส่วนแบ่ง (Meta Store, visionOS) และคอนเทนต์ที่เป็นเหตุผลให้คนสวมแว่น (เกมอย่าง Beat Saber) มันคือเรื่องของ “ไก่กับไข่” ที่โหดที่สุดในวงการเทค: คอนเทนต์ดีๆ ต้องมีคนใช้เยอะพอจะคุ้มทุน แต่คนจะใช้เยอะก็ต่อเมื่อมีคอนเทนต์ดีๆ ก่อน
01มันคืออะไร (ซอฟต์แวร์ XR 3 ชั้น)
เวลาเราพูดถึง VR/AR เรามักนึกถึงตัวแว่น — เลนส์ ชิป จอภาพ แต่ลองคิดดูว่าทำไมคนถึงซื้อ Nintendo Switch ไม่ใช่เพราะตัวเครื่องสวย แต่เพราะอยากเล่น Zelda แว่นก็เหมือนกัน คนยอมจ่ายเงินก้อนโตสวมของหนักๆ บนหน้า ก็ต่อเมื่อมี “อะไร” ในนั้นที่คุ้มค่าจะทำ node นี้คือเรื่องของ “อะไร” นั้น — ชั้นซอฟต์แวร์ทั้งหมดที่อยู่เหนือฮาร์ดแวร์
มันแบ่งเป็น 3 ชั้นที่ส่งต่อกันเป็นทอดๆ:
- เอนจิน (Engine) — เครื่องมือสร้าง: โปรแกรมที่นักพัฒนาใช้ “ปั้น” โลกสามมิติแบบโต้ตอบได้แบบเรียลไทม์ ตัวใหญ่สุดคือ Unity และ Unreal Engine (ของ Epic Games) คิดง่ายๆ ว่ามันคือ Photoshop ของโลก 3 มิติ — เครื่องมือกลางที่เกือบทุกคนต้องใช้
- แพลตฟอร์ม/ร้านค้า (Platform/Store) — ผู้แจกจ่าย: ที่ที่คอนเทนต์ถูกขาย ดาวน์โหลด และเก็บเงิน เช่น Meta Horizon Store (บน Quest), visionOS App Store (Apple Vision Pro) และ SteamVR ร้านพวกนี้หัก “ส่วนแบ่ง” จากทุกการขาย
- คอนเทนต์ (Content) — ตัวจริงที่คนอยากได้: เกม แอป ประสบการณ์ ตั้งแต่เกมฟันบล็อกเข้าจังหวะอย่าง Beat Saber ไปจนถึงแอปทำงาน นี่คือ “เหตุผล” ที่ทำให้คนสวมแว่นจริงๆ
เอนจิน 3 มิติเรียลไทม์ คือซอฟต์แวร์ที่วาดภาพโลกสามมิติใหม่ทั้งฉาก 60–90 ครั้งต่อวินาที พร้อมตอบสนองทุกการขยับหัวและมือทันที (ต่างจากหนังแอนิเมชันที่เรนเดอร์ล่วงหน้า) ความ “เรียลไทม์” นี่แหละคือหัวใจของ XR — เพราะถ้าภาพตามการขยับหัวไม่ทันแม้เสี้ยววินาที คนสวมจะเวียนหัวทันที
ในแผนผังเมกะเทรนด์ node นี้อยู่ใต้ Spatial Computing / AR/VR นิยามของมันคือ “เอนจิน 3 มิติเรียลไทม์และแพลตฟอร์มสังคม/ครีเอเตอร์ที่ผลิตและโฮสต์คอนเทนต์เชิงพื้นที่” — พูดง่ายๆ ก็คือ ทุกอย่างที่ไม่ใช่ตัวฮาร์ดแวร์
02ทำไมถึงสำคัญ — ชั้นที่กินส่วนแบ่งทุกอย่าง
เหตุผลที่ชั้นซอฟต์แวร์น่าสนใจกว่าฮาร์ดแวร์ในเชิงธุรกิจ คือมันมี “โมเดลเก็บค่าผ่านทาง” ที่ทนทานกว่า ฮาร์ดแวร์ขายได้ครั้งเดียวแล้วจบ แต่ซอฟต์แวร์เก็บเงินได้เรื่อยๆ — เอนจินเก็บ ค่าไลเซนส์ จากนักพัฒนา ส่วนร้านค้าเก็บ ส่วนแบ่ง จากทุกการขาย และที่สำคัญ ซอฟต์แวร์ไม่ผูกกับแว่นยี่ห้อเดียว — Unity ทำเงินไม่ว่าเกมจะรันบน Quest, Vision Pro หรือ Steam
ขนาดของตลาดก็โตเร็วมาก ตลาด Spatial Computing โดยรวม (ที่ซอฟต์แวร์ XR เป็นแกนหลัก) คาดว่าจะโตจาก ~$20,000 ล้านในปี 2025 เป็น ~$86,000 ล้านในปี 2030 หรือโตเฉลี่ยปีละราว 33%
แต่หัวใจจริงๆ อยู่ที่ ตำแหน่งในห่วงโซ่ ลองดูร้านค้า: ทุกครั้งที่เกมราคา $30 ถูกขายบน Meta Quest Store ทาง Meta หัก “ค่าแพลตฟอร์มฮาร์ดแวร์” ราว 30% ไปทันที — นักพัฒนาเหนื่อยสร้างเกม แต่ร้านได้ส่วนแบ่งโดยไม่ต้องสร้างอะไร นี่คือเหตุผลที่ใครก็อยากเป็น “เจ้าของร้าน” ในระบบนิเวศ XR
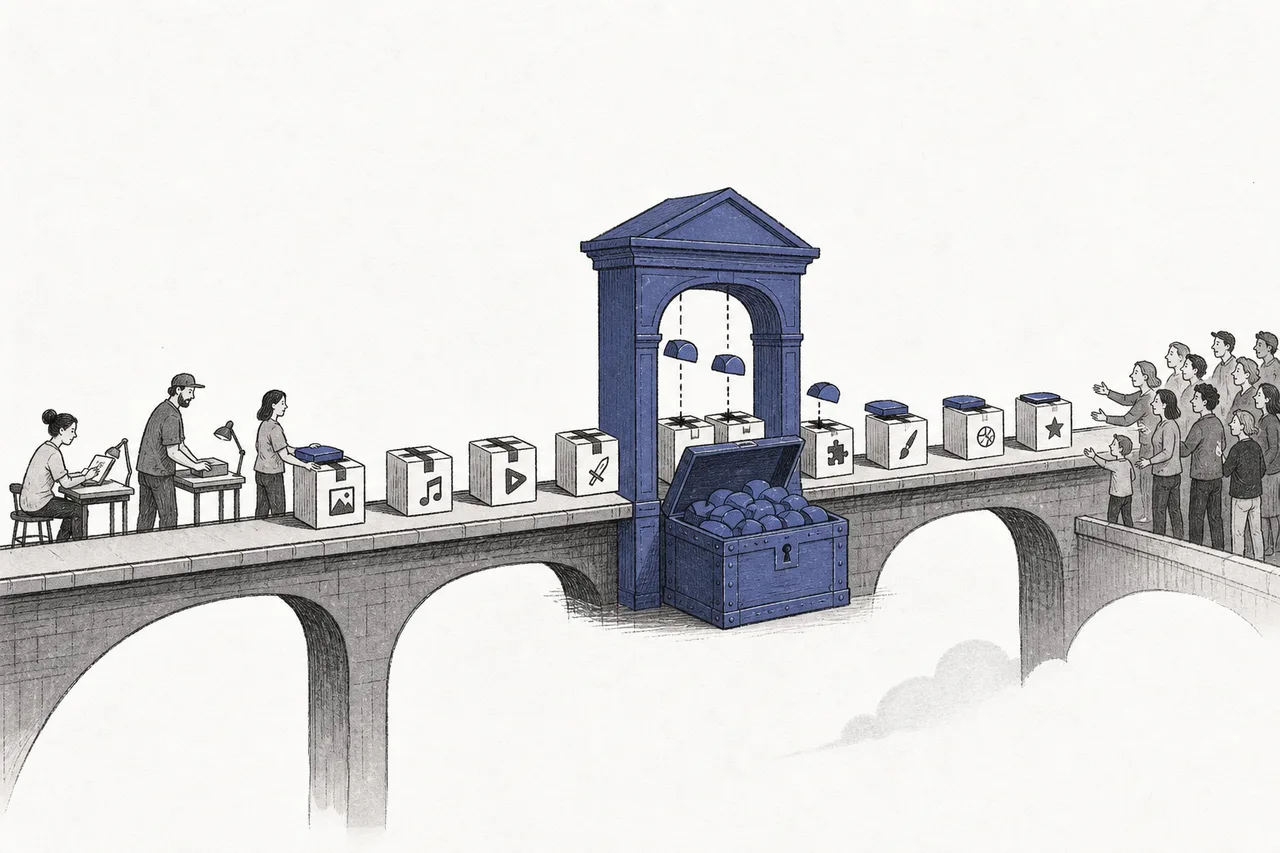
03มันทำงานยังไง — สแต็กกับกับดักไก่-ไข่
ลองไล่เส้นทางของเกม VR หนึ่งเกมตั้งแต่เกิดจนถึงมือคนเล่น แล้วจะเห็นว่าเงินไหลผ่านใครบ้าง
- สร้างด้วยเอนจิน: นักพัฒนาเปิด Unity หรือ Unreal ปั้นฉาก เขียนตรรกะการเล่น แล้ว “เอ็กซ์พอร์ต” ออกมาเป็นแอป — จ่าย ค่าไลเซนส์ ให้เจ้าของเอนจิน
- แจกจ่ายผ่านร้าน: เอาแอปขึ้นร้าน (Meta Store / visionOS / Steam) ร้านจัดการการขาย การจ่ายเงิน การอัปเดต แล้ว หักส่วนแบ่ง ~30%
- ถึงมือผู้ใช้: คนซื้อ ดาวน์โหลด สวมแว่น เล่น — และนี่คือ “เหตุผล” ที่เขาซื้อแว่นตั้งแต่แรก
ฟังดูเรียบง่าย แต่มี “กับดักไก่กับไข่” ซ่อนอยู่ และมันคือเรื่องที่อธิบายทุกความปวดหัวของวงการนี้
ทำไมวงจรนี้ถึงโหด? เพราะการสร้างเกม VR ดีๆ ใช้เงินหลายล้านดอลลาร์ แต่ฐานผู้ใช้ยังเล็ก — แว่น Quest ขายได้แค่ราว 6.9 ล้านเครื่องในปี 2024 (ลดลง 10% จากปีก่อน) และมีเครื่องที่ใช้งานจริงราว 22 ล้านเครื่อง เทียบกับมือถือเป็นพันล้านเครื่อง สตูดิโอเลยลังเลที่จะลงทุนก้อนใหญ่กับตลาดเล็ก ผลคือคอนเทนต์ระดับ AAA มีน้อย → คนยิ่งไม่มีเหตุผลซื้อแว่น → ตลาดยิ่งไม่โต วนแบบนี้ไปเรื่อยๆ
แพลตฟอร์มที่ ผู้ใช้สร้างคอนเทนต์กันเอง แทนที่จะรอสตูดิโอใหญ่ — เช่น Roblox ที่มีเกมนับล้านสร้างโดยครีเอเตอร์ทั่วโลก นี่คือทางออกหนึ่งของกับดักไก่-ไข่ เพราะถ้าให้ “ทุกคน” เป็นคนสร้างคอนเทนต์ ปัญหา “ของน้อย” ก็เบาลง — แลกกับคุณภาพที่คุมยากขึ้น
04มันเชื่อมกับอะไรบ้าง
ชั้นซอฟต์แวร์นี้นั่งอยู่ตรงกลางระบบนิเวศ Spatial Computing — มันคือ “สมองและจิตวิญญาณ” ที่ทำให้ฮาร์ดแวร์ของพี่น้อง node อื่นมีความหมาย:
- ขาดไม่ได้สำหรับ แว่น VR/MR และ Enterprise AR: แว่นที่ดีที่สุดก็เป็นแค่ก้อนพลาสติกถ้าไม่มีซอฟต์แวร์ — node นี้คือสิ่งที่ทำให้แว่นเหล่านั้น “มีอะไรให้ทำ” ทั้งฝั่งผู้บริโภคและฝั่งองค์กร
- พึ่ง AI มากขึ้นทุกวัน: สร้างฉาก 3 มิติด้วยมือใช้เวลามหาศาล AI กำลังกลายเป็นตัวช่วยปั้นโมเดล สร้างพื้นผิว และเขียนตรรกะ — ลดต้นทุนการทำคอนเทนต์ ซึ่งอาจคลายกับดักไก่-ไข่ได้ Unity เองก็พลิกตัวไปเน้น AI ในกลยุทธ์ใหม่
- นั่งบน Cloud & Digital Infrastructure: โลกสังคมหลายคนพร้อมกัน (multiplayer) ต้องอาศัยเซิร์ฟเวอร์คลาวด์ที่ซิงก์ตำแหน่งทุกคนแบบเรียลไทม์
- เป็นญาติกับ Industrial Metaverse / Digital Twin: เอนจินตัวเดียวกัน (Unity, Unreal) ที่สร้างเกม ก็ถูกใช้สร้าง “ฝาแฝดดิจิทัล” ของโรงงานและเมือง — เทคโนโลยีร่วมกัน คนละตลาด
จุดสำคัญที่เบื้องหลัง: เอนจินเป็น เทคโนโลยีกลาง (horizontal) ที่ไหลข้ามทุก node — เกม, อุตสาหกรรม, หนัง, สถาปัตยกรรม นี่คือเหตุผลที่ธุรกิจเอนจินทนทานกว่าธุรกิจที่ผูกกับแว่นยี่ห้อเดียว
05ตอนนี้ไปถึงไหนแล้ว (ตามจริง)
ถ้าจะพูดให้ตรง: เศรษฐศาสตร์ของคอนเทนต์ XR ตอนนี้ “โหด” มาก ช่วงปี 2021–2022 มี “ไฟลน metaverse” ที่ทุกคนเชื่อว่าโลกเสมือนจะเปลี่ยนทุกอย่าง เงินทุนไหลเข้าท่วม สตูดิโอผุดขึ้นเป็นดอกเห็ด แล้วฟองสบู่นั้นก็แตก
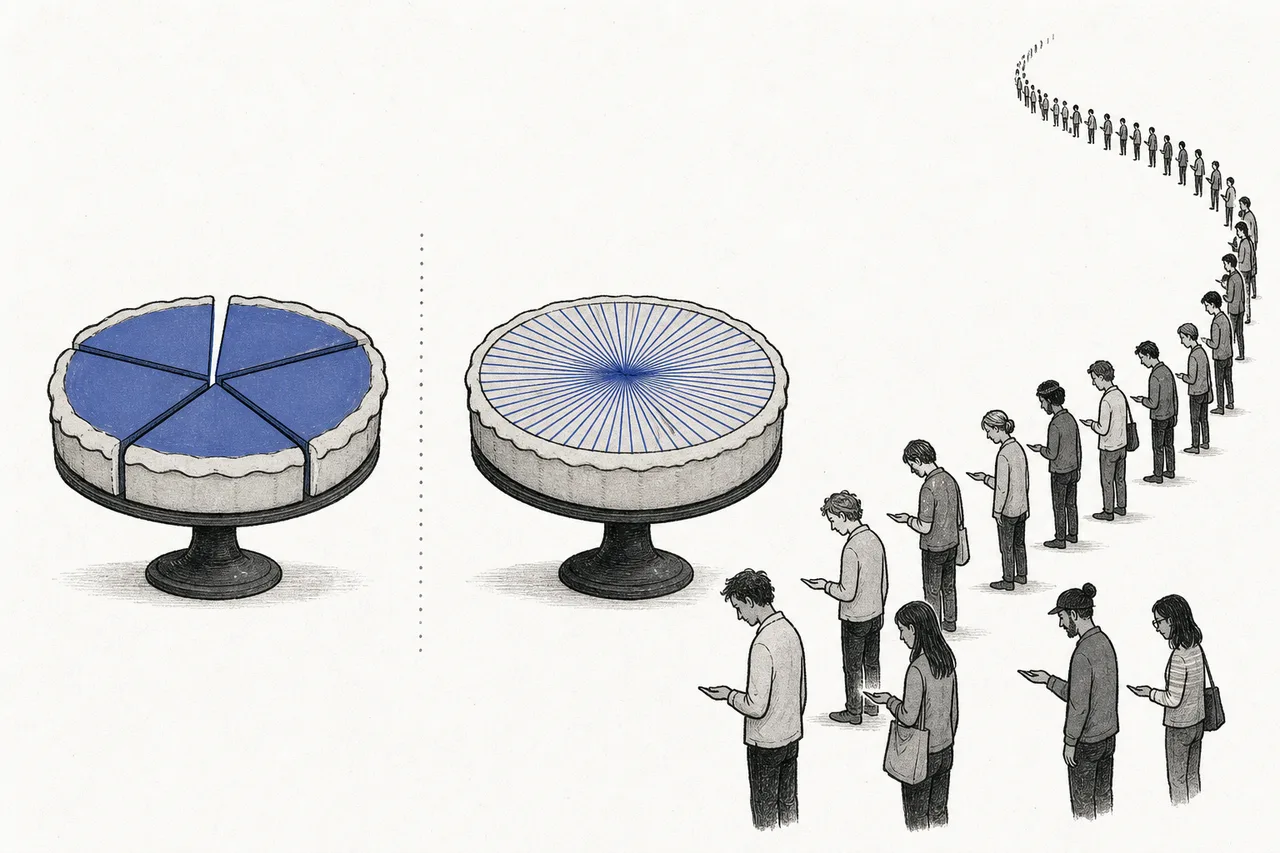
ตัวเลขที่เล่าเรื่องได้ชัดที่สุดคือ “พายชิ้นบางลง” ปลายปี 2023 ร้าน Meta มีเกม/แอปราว 400 ตัว พอปลายปี 2024 พุ่งเป็นราว 10,000 ตัว — มากขึ้น 25 เท่า แต่เงินรวมที่คนใช้จ่ายโตแค่ ~12% ผลคือ รายได้เฉลี่ยต่อเกมร่วงจากราว $250,000 เหลือเพียง ~$10,000 สตูดิโอจำนวนมากรายงานยอดขายตก 50–80%
แต่ก็ไม่ใช่ทุกอย่างจะมืด — ของดีก็ยังขายได้ดีมาก Beat Saber เกมฟันบล็อกตามจังหวะเพลง ทำยอดผู้เป็นเจ้าของเกือบ 10 ล้านคนบน Quest เครื่องเดียว และทำรายได้ตลอดอายุกว่า $255 ล้าน เป็นเกมขายดีอันดับ 1 ตลอดกาลของ Meta และในปี 2025 Meta บอกว่ามีแอปมากกว่า 100 ตัวที่ทำรายได้รวมเกิน $1 ล้าน — แปลว่าตลาด “หัวกะทิ” ยังมีเงิน แต่ “หางยาว” แทบไม่เหลืออะไร
ฝั่ง เอนจิน ก็มีดราม่าของตัวเอง Unity ครองเป็นเอนจินที่ใช้กันมากที่สุด (ราว 24–25% ของตลาด game-dev เทียบ Unreal ~15–16% และ 71% ของเกมมือถือ Top 1000 สร้างด้วย Unity) แต่ในปี 2023 บริษัทประกาศ “Runtime Fee” — เก็บเงินนักพัฒนาต่อ “จำนวนครั้งที่เกมถูกติดตั้ง” ชุมชนนักพัฒนาโกรธจัด หลายเจ้าขู่ย้ายไปใช้เอนจินอื่น สุดท้าย Unity ต้อง ยกเลิก Runtime Fee ทั้งหมดในเดือนกันยายน 2024 ปลด CEO เก่า ตั้งทีมใหม่ และเลย์ออฟพนักงาน 25% ปัจจุบันบริษัทยังขาดทุน — ไตรมาส 3 ปี 2025 รายได้ $471 ล้าน (โต 5%) แต่ขาดทุนสุทธิ $127 ล้าน
ที่น่าสนใจคือ ผู้ที่ “รอด” และโตสวนทางคือฝั่ง UGC ที่ให้ผู้ใช้สร้างเองทั้งหมด — Roblox ทำรายได้ไตรมาส 4 ปี 2025 ถึง $1.41 พันล้าน (โต 43%) ผู้ใช้ต่อวันราว 144 ล้านคน และจ่ายเงินให้ครีเอเตอร์เป็นสถิติ มันแก้กับดักไก่-ไข่ด้วยการ ไม่ต้องรอสตูดิโอใหญ่ — ให้ฐานผู้ใช้สร้างคอนเทนต์ให้กันเอง
06อนาคตข้างหน้า
ทิศทางแรกคือ AI ลดต้นทุนการสร้างคอนเทนต์ ปัญหาใหญ่ที่สุดของ XR คือ “สร้างโลก 3 มิติแพงและช้า” ถ้า AI สร้างโมเดล พื้นผิว และฉากได้เองมากขึ้น ต้นทุนต่อเกมจะลด — สตูดิโอเล็กก็ทำของดีได้โดยไม่ต้องมีฐานผู้ใช้ใหญ่ก่อน นี่อาจเป็นกุญแจคลายกับดักไก่-ไข่ และเป็นเหตุผลที่ Unity เดิมพันอนาคตไว้กับ AI
ทิศทางที่สองคือ เอนจินไหลออกนอกวงการเกม Unreal และ Unity ถูกใช้สร้างหนัง (ฉาก virtual production), รถยนต์ (จอในรถ), สถาปัตยกรรม และ ฝาแฝดดิจิทัลของโรงงาน มากขึ้นเรื่อยๆ — รายได้จากนอกเกมอาจกลายเป็นเสาหลักที่มั่นคงกว่าตลาด VR ที่ยังผันผวน
ทิศทางที่สามคือ สงครามส่วนแบ่งร้านค้า โมเดล “ร้านหัก 30%” ถูกท้าทายจากทุกทิศ — ทั้งกฎหมาย (EU บังคับเปิดร้านทางเลือก) และคู่แข่งอย่าง Epic ที่ชู “ส่วนแบ่งถูกกว่า” ถ้าค่าผ่านทางลดลง อำนาจจะเลื่อนจากเจ้าของร้านไปหาผู้สร้างคอนเทนต์มากขึ้น
07ความท้าทายและความเสี่ยง
ชั้นซอฟต์แวร์ XR มีเสน่ห์เรื่องโมเดลค่าผ่านทาง แต่ก็แบกความเสี่ยงที่ฝังลึก
ความเสี่ยงข้อแรกคือ เศรษฐศาสตร์คอนเทนต์ที่ยังไม่คุ้ม ตราบใดที่ฐานผู้ใช้ยังเล็ก (แว่นขายหลักล้าน ไม่ใช่พันล้าน) การลงทุนสร้างคอนเทนต์ก้อนใหญ่ก็เสี่ยงขาดทุน รายได้เฉลี่ยต่อเกมที่ร่วงจาก $250k เหลือ $10k คือสัญญาณว่า “หางยาว” ของตลาดนี้แทบไม่มีเงินเหลือ — ทุนเอกชนจึงไหลออกหลังฟอง metaverse แตก
ความเสี่ยงข้อสองคือ ความไว้ใจของนักพัฒนาเปราะบาง ธุรกิจเอนจินอยู่ได้เพราะนักพัฒนาเชื่อใจ บทเรียน Runtime Fee ของ Unity แสดงว่าการเปลี่ยนเงื่อนไขครั้งเดียวก็ทำให้ชุมชนแตกหักและหนีไปคู่แข่งได้ ใครคุมเครื่องมือกลางต้องรักษาสมดุล “เก็บเงินได้” กับ “ไม่ทำให้คนใช้โกรธ” ตลอดเวลา
ความเสี่ยงข้อสามคือ การพึ่งฮาร์ดแวร์ที่ยังขายไม่ออก ซอฟต์แวร์ดีแค่ไหนก็ขายไม่ได้ถ้าคนไม่ซื้อแว่น ยอดขาย Quest ปี 2024 ลดลง 10% และ Reality Labs ของ Meta ขาดทุนปีละเกือบ $18,000 ล้าน — ถ้ายักษ์ที่อุดหนุนทั้งวงการถอย ชั้นซอฟต์แวร์ที่นั่งอยู่ข้างบนก็สั่นไปด้วย
สรุปสั้นๆ: เรื่องของ node นี้คือ — ฮาร์ดแวร์ XR ไม่เคยขายตัวมันเอง มันต้องมี “เหตุผล” ให้คนสวม และเหตุผลนั้นคือซอฟต์แวร์ เครื่องมือสร้าง (Unity, Unreal) คือชั้นที่ทนทานเพราะไหลข้ามทุกตลาด ร้านค้าคือชั้นที่กินส่วนแบ่ง และคอนเทนต์คือชั้นที่ยากที่สุดแต่ขาดไม่ได้ การเข้าใจว่า “กับดักไก่-ไข่” ทำให้ตลาดนี้โตช้ากว่าที่ทุกคนเคยฝัน — และเข้าใจว่าใครยืนอยู่ตรงไหนของสแต็ก คือเข้าใจว่าเงินใน XR ไหลไปหาใครจริงๆ