Megatrend · ภาพรวมทั้งเทรนด์
คอมพิวเตอร์เครื่องสุดท้ายที่คุณจะไม่เห็นว่ามันเป็นคอมพิวเตอร์
เป็นสิบปีที่วงการนี้สัญญาว่า “แว่นจะมาแทนมือถือ” แล้วก็ผิดหวังครั้งแล้วครั้งเล่า — VR ก้อนใหญ่ปิดหน้าไม่เคยขายเป็นล้านๆ จริง และ Apple Vision Pro ราคา $3,499 ก็ขายได้แค่ราว 400,000 เครื่องก่อนหยุดผลิต แต่จู่ๆ จุดที่ทุกคนมองข้ามก็ระเบิด: แว่น Ray-Ban Meta ที่หน้าตาเหมือนแว่นกันแดดธรรมดา ขายไป 7 ล้านอันในปีเดียว บทเรียนนี้คือ แผนที่ ที่ร้อย 8 หมวดของ Spatial Computing เข้าด้วยกัน ว่าใครทำอะไร มูลค่าจริงอยู่ตรงไหน และทำไมครั้งนี้อาจไม่ใช่รุ่งอรุณปลอมอีกครั้ง (รายละเอียดแต่ละหมวดมีบทเจาะลึกแยกให้อ่าน)
01ภาพใหญ่: คอมพิวเตอร์ที่ละลายหายไปกับโลก
คอมพิวเตอร์ทุกยุคที่ผ่านมามี “หน้าจอ” ให้เรามองเข้าไป — จอตู้, จอโน้ตบุ๊ก, จอมือถือในมือ ทุกครั้งเราต้อง ก้มลงไปหามัน แต่ Spatial Computing เสนอไอเดียที่กลับด้าน: เอาคอมพิวเตอร์มาวางทับ โลกจริง รอบตัวเรา ป้ายบอกทางลอยอยู่ตรงถนน คำแปลภาษาลอยอยู่เหนือป้ายร้าน วิดีโอคอลนั่งอยู่บนโซฟาตรงข้าม — ภาพดิจิทัลผสานเข้ากับพื้นที่ 3 มิติจนเราแทบไม่รู้สึกว่ากำลังใช้คอมพิวเตอร์
นิยามให้ชัด: เทรนด์นี้รวม แว่น VR/MR ก้อนใหญ่, แว่นอัจฉริยะ (smart glasses), ชิปเฉพาะทาง (XR silicon), เลนส์และจอจิ๋ว (optics/displays) ไปจนถึงซอฟต์แวร์ 3D และ digital twin — แต่ไม่นับโมเดล AI ที่สร้างเนื้อหา (อยู่ใน Artificial Intelligence) และไม่นับ cloud streaming (อยู่ใน Cloud & Digital Infrastructure)
ขนาดของตลาดถูกคาดการณ์ไว้ใหญ่มาก หลายสำนักมองว่าตลาด AR/VR รวมจะโตจากราว $60,000 ล้านในปี 2024 ไปแตะ ~$300,000 ล้านในปี 2030 (CAGR ราว 25%) แต่ — และนี่คือหัวใจของบทเรียนนี้ — ตัวเลขคาดการณ์ของเทรนด์นี้ “พลาด” มาแล้วหลายรอบ วงการนี้มีประวัติสัญญาเกินจริงและส่งของช้ามาตลอดสิบปี
ความจริงในปี 2025–2026 จึงเป็น “เรื่องสองด้าน” ที่ต้องเล่าตรงๆ: ด้านหนึ่ง VR ก้อนใหญ่ผิดหวัง — ยอดส่งแว่น VR ทั่วโลก ลดลง 12% ในปี 2024 ติดลบเป็นปีที่สามติด และ Vision Pro ของ Apple ก็แป้ก อีกด้านหนึ่ง แว่นอัจฉริยะที่ขับด้วย AI กลับระเบิด — และนั่นคือเส้นเรื่องที่เปลี่ยนทุกอย่าง
02แผนที่: 8 หมวดใน 4 ชั้น
วิธีที่ดีที่สุดในการเข้าใจ Spatial Computing คือมองมันเป็น “หอคอย 4 ชั้น” — ตั้งแต่ชิ้นส่วนที่อยู่ลึกสุดข้างใน ขึ้นมาเป็นตัวเครื่อง แล้วเป็นแพลตฟอร์ม จนถึงงานที่ผู้ใช้เห็นจริง แต่ละหมวด (8 หมวดย่อย) วางตัวอยู่ในชั้นใดชั้นหนึ่ง — แต่ละหมวดมีบทเรียนเจาะลึกแยก (กดเข้าไปอ่านได้):
ชั้นฐาน — ชิ้นส่วนและซิลิคอน (Components)
- Optical & Display Components: เลนส์ ท่อนำแสง (waveguide) และจอจิ๋ว — ส่วนที่ยากที่สุดและเป็น “คอขวด” ของแว่น AR ที่ต้องบางและสว่างพอจะใช้กลางแดด
- OLED & Display Materials: จอ micro-OLED (OLED-on-silicon) และวัสดุที่ใช้ทำมัน — Sony ทำจอจิ๋วให้ Vision Pro, BOE/Samsung ป้อนทั้งวงการ
- XR Silicon & Processors: ชิป “สมอง” เฉพาะทางที่ต้องประมวลผลภาพ 3 มิติแบบเรียลไทม์ในพลังงานต่ำ — Qualcomm Snapdragon XR2 ครองตลาดนี้
ชั้นกลาง — ตัวเครื่อง (Devices)
- VR / MR Headset OEMs: แว่นก้อนใหญ่ปิดหน้า เน้นพาเราเข้าไปอยู่ในโลกเสมือนเต็มตัว — Meta Quest, Apple Vision Pro, Sony PSVR2 (ฝั่งที่ ผิดหวัง)
- AI / AR Smart Glasses: แว่นบางเบาหน้าตาปกติ ที่มี AI ฟัง-มอง-ตอบให้ — Ray-Ban Meta คือดาวเด่นที่ ระเบิด (ฝั่งที่ สำเร็จจริง)
ชั้นบน — แพลตฟอร์มและเนื้อหา (Platform)
- XR Content, Engines & Platforms: ระบบปฏิบัติการ, เกมเอนจิน (Unity, Unreal) และร้านเนื้อหา — เจ้าของ ecosystem ที่ดึงนักพัฒนาและผู้ใช้มาผูกไว้
ชั้นยอด — งานที่ใช้จริง (Applications)
- Enterprise AR & Field Service: เอา AR ไปช่วยช่างซ่อมหน้างาน เห็นคู่มือลอยทับเครื่องจักร หรือให้ผู้เชี่ยวชาญทางไกลชี้นำ — ตลาดที่เงียบแต่จ่ายเงินจริง
- Industrial Metaverse & Digital Twin: สร้าง “ฝาแฝดดิจิทัล” ของโรงงานหรือเมืองทั้งเมือง เพื่อจำลอง ทดสอบ และคุมการผลิต — โตเงียบๆ ด้วยเงินขององค์กร
03มันเชื่อมกันยังไง (the stack)
หัวใจที่ทำให้เทรนด์นี้เข้าใจง่ายขึ้นคือ มันซ้อนกันเป็นชั้น — ชิ้นส่วนจิ๋วข้างล่างป้อนขึ้นไปให้ตัวเครื่อง ตัวเครื่องต้องมีแพลตฟอร์มมาทำให้ใช้ได้ และบนยอดสุดคืองานจริงที่คนยอมจ่าย ลองดูหอคอยนี้:
จุดที่ต้องสังเกตคือ การไหลขึ้น — เลนส์และชิปข้างล่างเป็นตัวกำหนดว่าตัวเครื่องข้างบนจะบาง เบา และสว่างได้แค่ไหน ตราบใดที่ทำเลนส์ AR (waveguide) ให้บางพอ สว่างพอ (>3,000 nits เพื่ออ่านได้กลางแดด) และถูกพอยังไม่ได้ แว่น AR เต็มรูปแบบก็ยังไปไม่ถึงตลาดมหาชน — นั่นคือเหตุผลที่ คอขวดที่แท้จริงอยู่ที่ชั้นชิ้นส่วน ไม่ใช่ที่ตัวแว่น
เทคนิคทำเลนส์ AR ที่ “ยิงภาพ” เข้าไปวิ่งอยู่ในเนื้อเลนส์แล้วสะท้อนเข้าตา ทำให้เลนส์บางเหมือนแว่นปกติ (ไม่ใช่กล่องหนาๆ) เป็นชิ้นส่วนที่ทำยากที่สุดและมีคนทำได้น้อยราย เช่น Lumus, Dispelix — จึงเป็นคอขวดของแว่น AR ทั้งวงการ
04มูลค่าอยู่ตรงไหน (ไม่ใช่ที่ตัวแว่น)
ถ้าจะจำอะไรจากบทนี้แค่อย่างเดียว ขอให้จำข้อนี้: เงินไม่ได้กองที่ตัวแว่น — เพราะตัวแว่นกำลังกลายเป็นของที่ใครๆ ก็ประกอบได้ (โรงงานจีนทำแว่น AI ขายแค่ 1,500–3,000 หยวน ≈ $212–$424) เมื่อใครก็ทำได้ มันก็เข้าสู่สงครามราคา มูลค่าจริงจึงไหลไปกอง 2 จุด:
1. ชิ้นส่วนที่ทำยาก (picks-and-shovels) — เลนส์ waveguide, จอ micro-OLED และชิป XR เป็นของที่มีคนทำได้น้อยรายและขาดไม่ได้ ใครจะขายแว่นยี่ห้อไหนก็ต้องมาซื้อจากคนกลุ่มนี้ เหมือนยุคตื่นทอง — คนรวยจริงคือคนขายจอบกับเครื่องมือ ไม่ใช่นักขุด
2. เจ้าของแพลตฟอร์มและ ecosystem — คนที่คุมระบบปฏิบัติการ ร้านเนื้อหา และฐานผู้ใช้ (Meta, Apple, Google ผ่าน Android XR) เพราะเมื่อแว่นขายเป็นของถูกลง อำนาจต่อรองจะย้ายไปอยู่กับคนที่เป็นเจ้าของ “ลูกค้า” และนักพัฒนา
นี่อธิบายว่าทำไมบริษัทที่น่าสนใจที่สุดในเทรนด์นี้หลายตัว ไม่ได้ขายแว่นเลย — Qualcomm ขายชิป XR ให้แทบทุกยี่ห้อ, Sony ขายจอ micro-OLED ให้ทั้ง Vision Pro และคู่แข่ง, Corning ทำกระจกพิเศษ ขณะที่ EssilorLuxottica (เจ้าของ Ray-Ban) คือพาร์ตเนอร์ที่ทำให้แว่น Meta ดู “เป็นแว่นจริง” ที่คนอยากใส่ บทเรียนคือ อย่าถามแค่ “ใครขายแว่นได้เยอะ” แต่ถามว่า “ใครยืนอยู่บนคอขวดที่แทนยาก”
05แรงที่กระทบทั้งเทรนด์
แม้แต่ละหมวดจะต่างกัน แต่มี 3 แรงใหญ่ที่กำลังขยับทั้งเทรนด์พร้อมกัน:
1. AI คือสิ่งที่ทำให้แว่น “มีประโยชน์” ขึ้นมาจริง — นี่คือแรงที่เปลี่ยนเกม สิบปีที่ผ่านมาแว่นไม่รู้จะทำอะไรนอกจากแสดงป้ายลอยๆ แต่พอใส่ AI ที่ ฟังเสียง มองสิ่งที่เราเห็น และตอบได้ เข้าไป แว่นก็มีเหตุผลให้ใส่ทั้งวัน — Ray-Ban Meta คือหลักฐาน ตัวเลขขายพิสูจน์ว่าคนยอมรับ “แว่นที่มี AI” ก่อน “แว่นที่มี AR”:
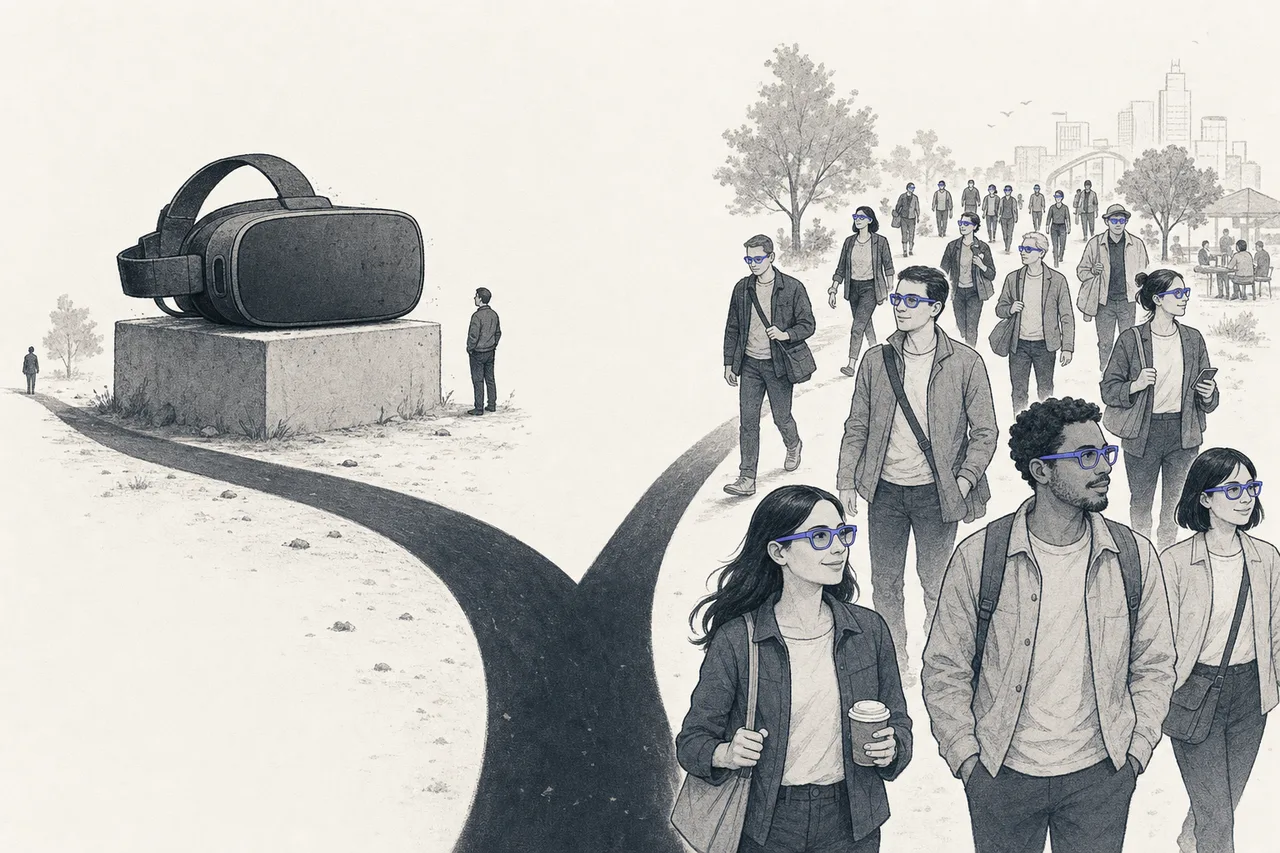
2. เรื่องสองด้าน: VR ผิดหวัง แต่แว่นบางเบาระเบิด — แรงนี้สำคัญพอจะตัดสินว่าใครรอด ฝั่ง VR ก้อนใหญ่ติดลบมา 3 ปี Vision Pro ขายได้แค่ ~400,000 เครื่องแล้วหยุดผลิต ขณะที่ฝั่งแว่นบางเบากำลังพุ่ง — คาดว่ายอดส่งแว่นอัจฉริยะจะโตด้วย CAGR ระดับ 100%+ แตะ ~112 ล้านอันในปี 2030 ทิศทางของเงินลงทุนทั้งวงการกำลังเอียงไปทางนี้
3. ห่วงโซ่อุปทานจอและเลนส์ คือตัวกำหนดเพดาน — ทุกอย่างวิ่งกลับมาที่ชั้นฐาน เทคโนโลยีจอ (micro-OLED, microLED) และเลนส์ (waveguide) คือเพดานที่จำกัดว่าแว่น AR จะดีและถูกได้เร็วแค่ไหน จุดที่ต้องจับตาคือเป้าหมายเลนส์เต็มสี สว่าง >3,000 nits หนาไม่ถึง 2 มม. ที่คาดว่าจะถึงช่วงปี 2026–2028 — ถ้าทำได้เมื่อไหร่ แว่น AR เต็มรูปแบบถึงจะมีลุ้นตลาดมหาชน และจีน (BOE, Sunny Optical, Goertek) กำลังเร่งสร้างห่วงโซ่นี้ของตัวเองอย่างหนัก
06ตอนนี้ไปถึงไหน + แชมป์แต่ละหมวด
ปี 2025–2026 คือจุดที่เทรนด์นี้ “เลือกข้าง” แล้ว — เดิมพันย้ายจากแว่น VR ก้อนใหญ่ ไปที่แว่นอัจฉริยะที่ขับด้วย AI Microsoft ปิดฉาก HoloLens (ยุติการพัฒนา ฮาร์ดแวร์ ก.พ. 2025 ซัพพอร์ตถึง 2027), Apple ลดการผลิต Vision Pro ส่วน Meta กับฝั่งจีน (Rokid, XREAL) กำลังนำในแว่นบางเบา ด้านล่างคือ “แชมป์” ของแต่ละหมวด ที่สะท้อนว่าอำนาจกระจายข้ามหลายประเทศ (สหรัฐฯ/ญี่ปุ่น/เกาหลี/จีน/ยุโรป):
07อนาคต และความเสี่ยงเรื่องรุ่งอรุณปลอม
มองไปข้างหน้า เทรนด์นี้มีทั้งแรงส่งที่ชัดขึ้นและกับดักที่เคยทำให้คนเจ็บตัวมาแล้วหลายรอบ
ฝั่ง โอกาส: AI ทำให้แว่นมีประโยชน์จริงเป็นครั้งแรก — ยอดส่งแว่น AR อย่างเดียวคาดว่าจะโตจาก ~950,000 อันในปี 2026 ไปแตะ ~32 ล้านอันในปี 2030 (TrendForce) และเมื่อเลนส์ waveguide เต็มสีบางพอ-สว่างพอออกมาช่วงปี 2026–2028 แว่น AR เต็มรูปแบบถึงจะมีลุ้นตลาดมหาชน ฝั่งองค์กร (digital twin, enterprise AR) ก็โตเงียบๆ ด้วยเงินจริงอยู่แล้ว
ฝั่ง ความเสี่ยง มีสามชั้นที่ต้องระวัง:
- รุ่งอรุณปลอมซ้ำซาก: เทรนด์นี้มีประวัติ “เกือบจะมา” มาเป็นสิบปี — Google Glass (2013), Magic Leap, Metaverse ของ Meta, HoloLens ที่เพิ่งตาย ทุกครั้งคาดการณ์สวยแล้วพับ ครั้งนี้แม้แว่น AI ดูจริงกว่า แต่ก็ยังต้องพิสูจน์ว่ามันไม่ใช่ของเล่นแฟชั่นชั่วคราว
- เพดานเทคนิคที่ชั้นฐาน: ถ้าเลนส์และจอยังบางพอ-สว่างพอ-ถูกพอไม่ได้ตามนัด แว่น AR เต็มรูปแบบก็เลื่อนออกไปอีก — ทั้งเทรนด์ผูกกับความก้าวหน้าของชิ้นส่วนกลุ่มเล็กๆ ไม่กี่ราย
- สงครามราคาที่ตัวเครื่อง: เมื่อจีนทำแว่นถูกลงเรื่อยๆ ผู้ผลิตแว่นเองอาจกำไรบาง มูลค่าจะกระจุกที่ชิ้นส่วนและแพลตฟอร์ม ไม่ใช่ที่คนประกอบแว่น
และนั่นคือเหตุผลที่บทนี้เป็น “แผนที่” ไม่ใช่ “คู่มือเจาะลึก” — เพราะคุณค่าที่แท้จริงของการมองทั้งเทรนด์ คือการเห็นว่า หอคอยทั้งหมดร้อยเข้าด้วยกันเป็นเรื่องเดียว และเห็นว่าเงินจริงไหลไปกองตรงไหน ก่อนจะเดินเข้าไปสำรวจแต่ละชั้นอย่างละเอียด — กดเข้าไปอ่านบทเจาะลึกของหมวดที่คุณสนใจได้เลย