メガトレンド · Biotech & Genomic Medicine
高価なバイオ医薬品に「そっくりさん」が出てきたら
世界でいちばん高い薬の多くは、生きた細胞から育てるタンパク質です。だから普通の錠剤のように簡単にはコピーできません。Biosimilars(バイオシミラー)は、その「ほぼ同じバージョン」を作って勝負しようというビジネス——そしてこの10年で2,320億ドル超のお金を解き放とうとしているんです。
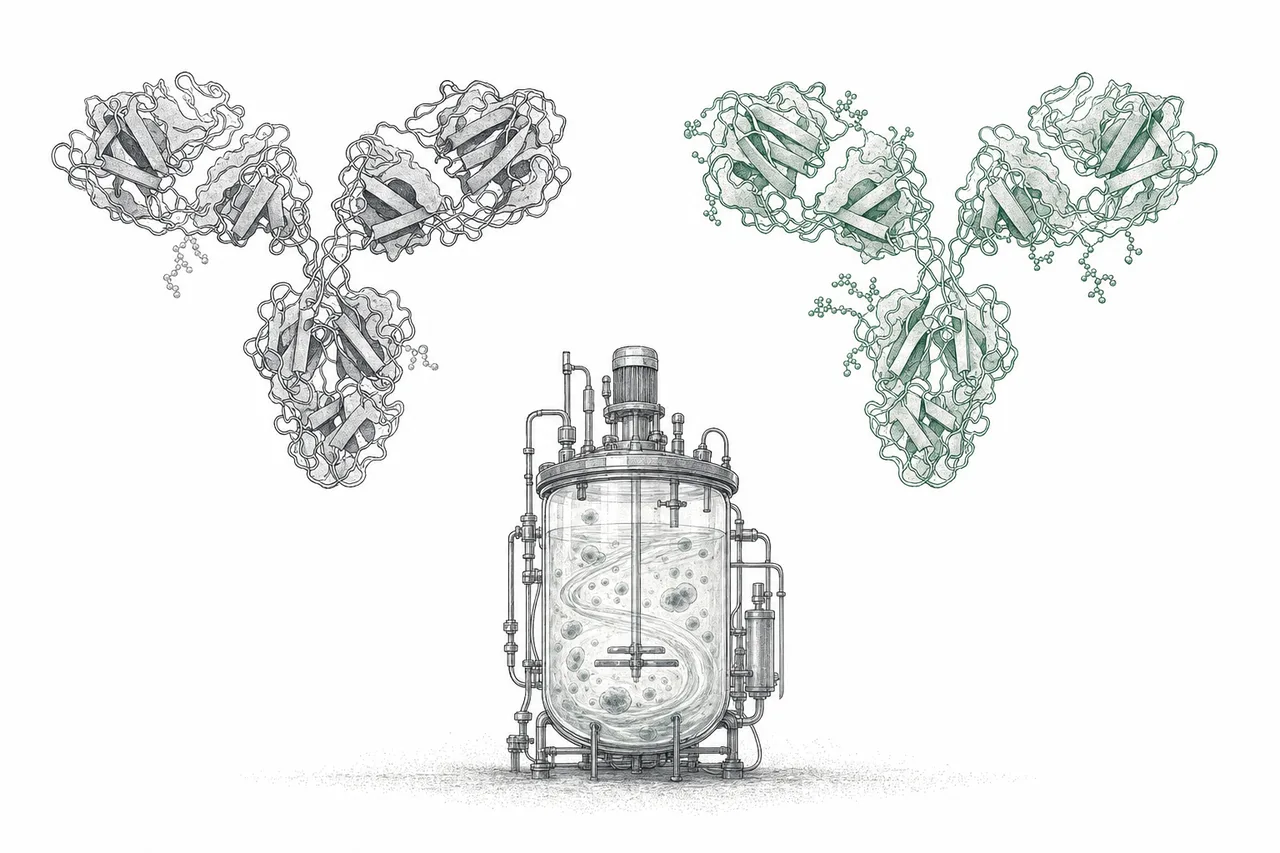
01Biosimilarとは何か
関節炎や免疫疾患の治療薬Humiraを思い浮かべてください。かつてAbbVieに年間210億ドル超を稼がせた薬で——たった1つの薬でいくつもの国の年間予算を上回るほどでした。ここで疑問が湧きます。なぜこんな薬には、パラセタモールや降圧剤のように、安い「コピー薬」を作って売る人が出てこないのでしょう?
答えは、Humiraが普通の化学薬品ではないからです。これはバイオ医薬品(biologic)——生き物の細胞から「育てた」巨大なタンパク質で、タンクの中で化学物質を混ぜて作るわけではありません。だからコピーするのは普通の錠剤よりずっと難しい。ここからbiosimilarという言葉が生まれます。特許の切れたオリジナルのバイオ医薬品に「きわめてよく似た(highly similar)」薬で、同じ治療効果が出るくらい近いけれど、原子レベルで完全に同じになることは決してありません。
薬として働く本体が大きな分子——多くは抗体のようなタンパク質——で、生きた細胞(バクテリア、酵母、あるいは培養タンクで育てる動物細胞)を使って作られる薬です。パラセタモールのように純粋な化学反応で合成する「化学薬品(small molecule)」とは違います。バイオ医薬品は医療の中でもいちばん高価で複雑な薬のグループで、特許が切れてもそのコピーはgenericとは呼ばず、biosimilarと呼ぶんです。
私たちのメガトレンドの地図では、BiosimilarsはBiotech & Genomic Medicineの下にあるサブテーマの一つです。新薬を発明するわけではなく、他社が生み出したバイオ医薬品の価値を——その特許が切れたときに——後から拾い集める「川下」のビジネスなんです。
02なぜ世界はそれを必要とするのか
第一の理由はお金——それも莫大なお金です。この10年から2033年にかけて、合計4,000億ドル超の売上を持つオリジナル薬が次々と特許切れを迎えます。アナリストはこの現象を「patent cliff(特許の崖)」と呼びます。製薬大手が落ちようとしている崖で、崖から落ちる1ドルごとが、biosimilarの参入者が奪い合う空白地帯になるんです。
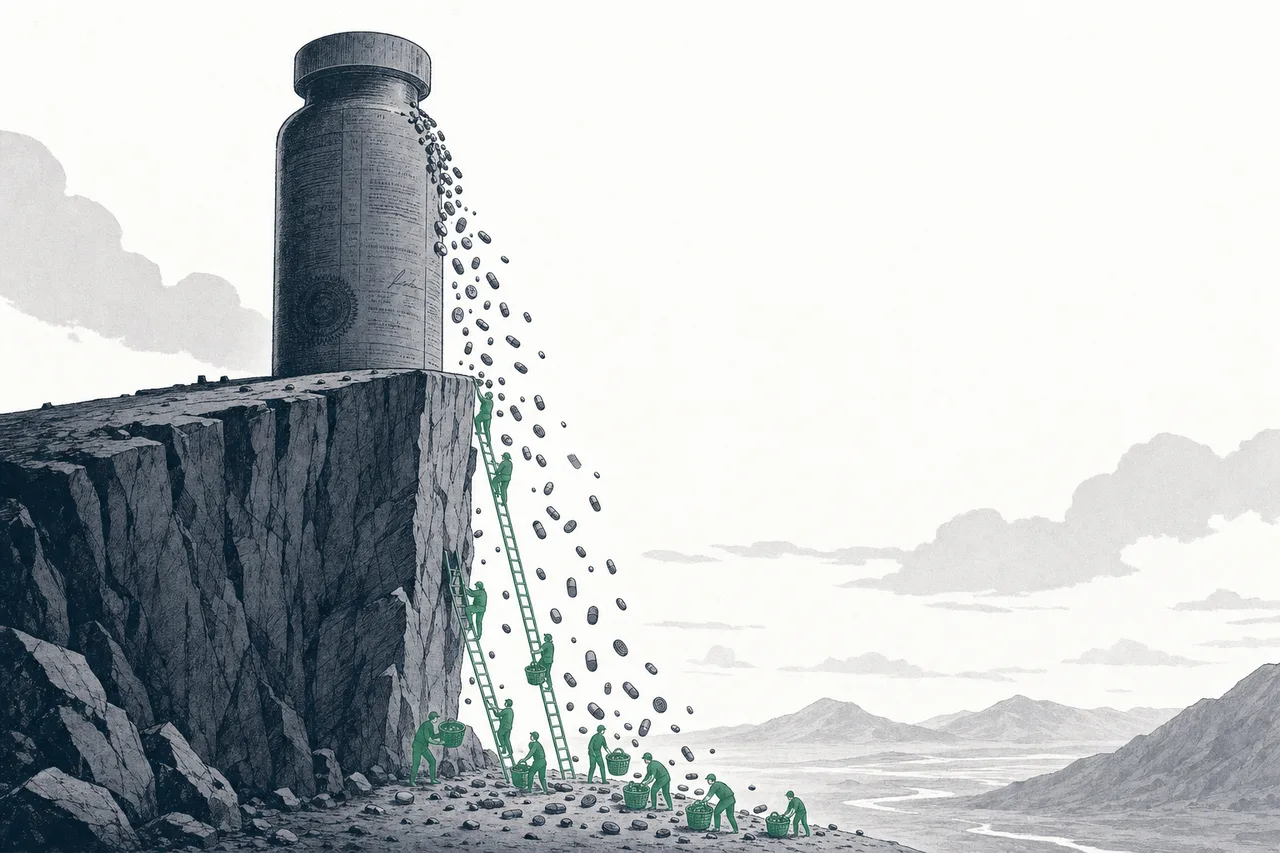
しかも対象は小さな薬ではありません。次の番を待つバイオ医薬品の主力は、どれも「会社いちばんの稼ぎ頭」級——とくに抗がん剤のKeytrudaは年間ほぼ300億ドルを稼ぎます。いま開きつつある宝の山の大きさを見てみましょう。
第二の理由は世界中の医療制度が薬代を支えきれなくなりつつあること。バイオ医薬品は処方件数で見ればごく一部なのに、薬剤予算は桁外れに食ってしまう。Biosimilarsが値段を切り崩すことで、より多くの患者が薬に手が届くようになり、国も実際に予算を節約できます——米国だけでも、biosimilarsは2017〜2026年にバイオ医薬品の支出を約540億ドル減らしたと見られ、ある試算ではこの数字が今後5年で1,810億ドル規模まで跳ね上がるとされています。
つまりbiosimilarは、「高価な医薬イノベーション」を少しずつ「普通の人が払える値段」に変えていく仕組みなんです——数十年前にgeneric(後発薬)が化学薬品に対してやったことと同じ。ただ今回は薬そのものが何倍も高く複雑なぶん、賭け金もずっと大きいのです。
03なぜコピーが難しいのか(そして「後発薬」ではない理由)
ここが多くの人の勘違いするところです。biosimilarはバイオ医薬品の「後発薬(generic)」だと思われがちですが——実はまったくの別世界。そしてこの違いこそが、この業界そのものを成り立たせている核心なんです。
後発薬は数十個程度の原子が固定の形に並んだ小さな化学分子です。レシピさえあれば誰でも「完全に同じもの」を作れて、簡単な化学機器で証明でき、開発費もせいぜい数百万ドル——料理のレシピをコピーしてそのとおり作るようなものです。
バイオ医薬品はまったく違います。数万個の原子からなる巨大なタンパク質で、複雑な三次元の形に折りたたまれている。そして何より——それは合成されるのではなく、生きた細胞の中で育てられる。部品を打ち抜くのではなく、植物を育てるようなものなんです。
生き物から来るものなので、オリジナルの会社でさえ同じ薬を2ロット作っても完全に同じにはできません——温度、細胞株、培養液、精製の工程しだいで、ロットごとに自然な小さな違いが出るのです。
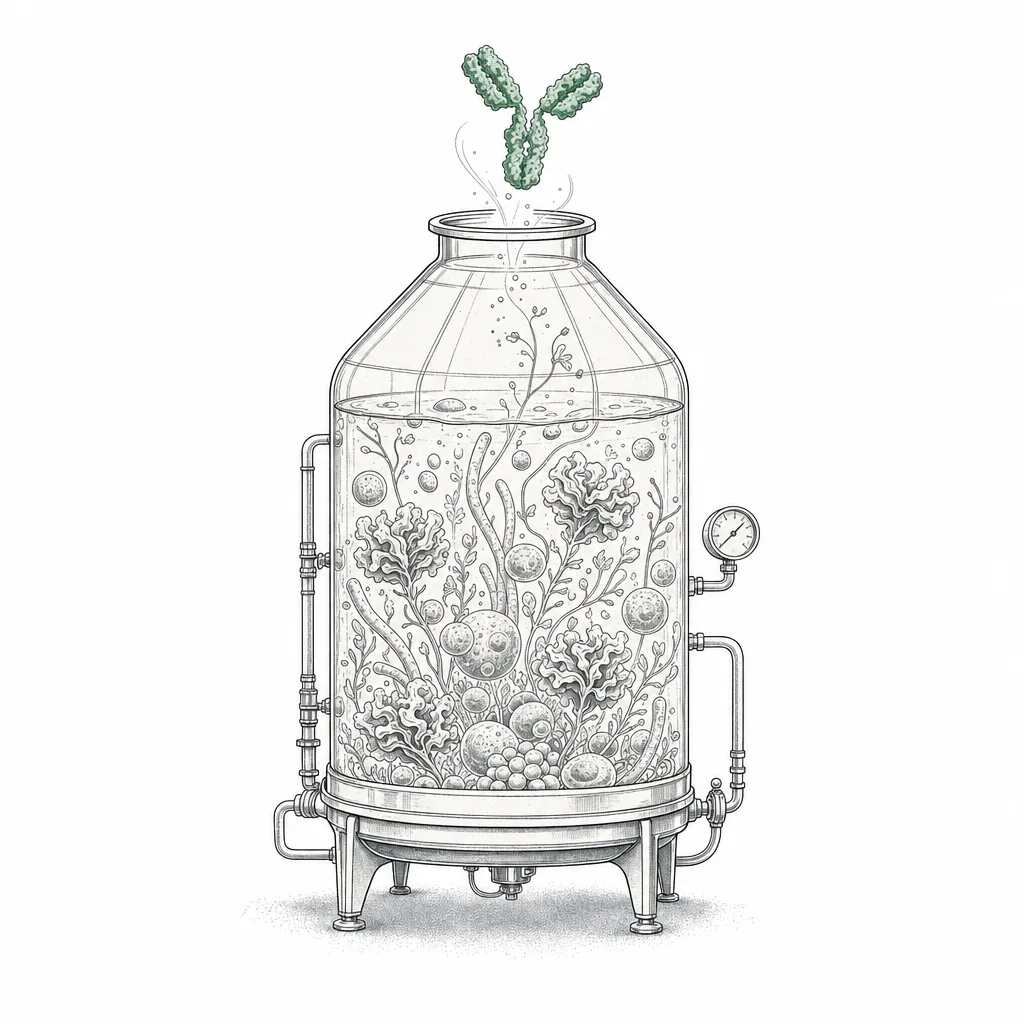
薬のタンパク質の多くは表面に「糖の鎖」が付いていて、それが効き目や安定性を左右します。生きた細胞はこの糖を毎回まったく同じには付けられないので、バイオ医薬品はロットごとに自然と少し違ってしまう——これがバイオ医薬品を「完全コピー」できない主な理由です。
結果として、biosimilarを1つ開発するのに1〜3億ドルかかり、何年もの時間と緻密な分析試験を要し、たいていオリジナル薬の持ち主との特許訴訟で終わります——後発薬の開発費(およそ100〜500万ドル)の100倍。だからここは誰でも入れる土俵ではなく、潤沢な資金、製造技術、そして世界レベルの法務チームを併せ持つ会社の戦場なんです。
04エコシステムの中でのつながり
Biosimilarsは単独では存在しません。Biotechの他の分野にあるオリジナル薬を、いつも追いかける「影」のような存在です。いちばん稼ぐbiosimilarは、どれも免疫疾患とがんの薬のコピー——そこに高価なバイオ医薬品が集中しているからです。言い換えれば、biosimilarはバイオ医薬品のあらゆる成功の「行き着く先」。今日の高価なイノベーション薬も、10〜15年後にはbiosimilarの標的になるのです。
より広いメガトレンドの視点で見ると、他のトレンドとも面白く絡み合っています。
- 高齢化社会とつながる: 人は年をとるほど、慢性疾患(関節炎、がん、糖尿病)の治療にバイオ医薬品をより多く使う。オリジナル薬の需要が伸びれば、それだけbiosimilarを待つ宝の山も大きくなる
- AIに頼る: 「十分よく似ている」と証明するには膨大な分子構造の分析が要る。AIとコンピュータシミュレーションがここを助け、時間とコストを縮めつつある——規制当局が大規模な臨床試験の代わりに「分析的な証拠」を受け入れ始めたいま、これは非常に重要だ
- Biotechの他分野と兄弟関係: Vaccines、Plasma-Derived Products、Autoimmune Therapeuticsなど——どれもバイオ医薬品の製造技術という同じ土台を使う。培養タンクでの細胞培養が得意な会社は、複数の分野を同時に手がけられることが多い
05いま、どこまで来たのか
2025〜2026年は大事な転換点です。patent cliffの大波が、アナリストのスライドの上だけでなく、本当に岸に押し寄せています。世界のbiosimilar市場全体は2024年で約370億ドル、年率およそ16〜17%で伸びており、このまま行けば2035年までに1,900億ドルを超える見込みです。
ただ、合計の数字はいちばん面白い話を隠しています。それはbiosimilarの普及が薬ごとに大きく「ばらつく」こと。あるがん治療薬は数年でほぼbiosimilarに置き換わる一方、ある免疫疾患の薬は置き換わりが非常に遅い——これは保険の制度、オリジナル薬メーカーの抵抗、そして医師の慣れの差を映しています。
2025年で最も熱い動きが「denosumab争奪戦」です(Amgenの骨粗しょう症薬Prolia、売上約55億ドル)。突然、大手プレーヤーが一斉に参入してきました——Sandoz、Celltrion、Samsung Bioepisがそろって同じ年に自社のbiosimilarを投入。あるオリジナル薬が特許切れに近づくと、biosimilarの群れがすでに待ち構えていることをはっきり示しています。規制の側も同じくにぎやかで——FDAは2024年に19のbiosimilarを承認しました(2023年はわずか5つ)。
もう一つの大きな節目がルールの側です。2025年10月末、FDAは大きな手続き変更を発表しました——「switching study(切り替え試験)」や大規模な比較臨床試験の義務を緩め、代わりに高度な分析技術による証明を受け入れる方向へ。技術的な話に聞こえるかもしれませんが、影響は絶大です。biosimilarを市場に出すコストと時間の両方を減らすからです。
米国の特別なステータスで、薬剤師が医師に確認の電話をかけ直すことなく、オリジナル薬の代わりにbiosimilarを「切り替えて」調剤できるようにするもの——ブランド薬の代わりに後発薬を受け取るのに近い仕組みです。このステータスはbiosimilarが素早くシェアを奪うための鍵で、FDAの新ルールはこれをずっと取りやすくしようとしています。
地理的に見ると、欧州は米国より何馬身も先を行っています。欧州は2006年からbiosimilarに道を開き、利用を素早く後押しする中央集権的な薬剤調達システムを持つ。いまや欧州は世界のbiosimilar市場の約37%を占めます。一方の米国は普及こそ遅かったものの(全体の利用率は2013年の1%未満から2022年には約34%へ)、市場規模が桁外れに大きいため、最も金額の大きい主戦場になっています。
06これからの展開
次の大きな戦場はがんです。かつて「手の届かない存在」だったKeytrudaやOpdivoのようなimmuno-oncology薬が、10年代の終わりに特許切れの番を迎えます。これはbiosimilarがこれまで出会った中で最大の宝の山——Keytruda1つで年間ほぼ300億ドルを稼ぎます。ほんのひとかけらのシェアを奪うだけでも会社の運命が変わる。そして前世代の抗がん剤の教訓(biosimilarが数年で約80%に達した)からすれば、この移行は速く進みそうです。
第二のトレンドは「便利さ」での競争であって、値段だけではないこと。たとえば点滴の薬(病院で何時間も点滴につながれる)を、自宅で数秒で自分で打てる皮下注射に変える——ここはAlteogenのようなプレーヤーが旗を立てている戦場で、新世代のbiosimilarが「ただ安いコピー」ではなく「実際の使い勝手で勝る」ものになる兆しです。
第三のトレンドは緩和されていくルールです。FDAや世界の当局が分析的な証明をより受け入れるようになれば、開発のコストと時間が下がり、より小さなプレーヤーも参入できるようになる。そして「小さすぎてbiosimilarを作る割に合わなかった」オリジナル薬も、採算の合う標的になり始めます。
07課題とリスク
この美しい絵には、正直に語るべき暗い面があります。しかもそれは多くの人が思うより大きいのです。
最初の問題は業界が「the Biosimilar Void(biosimilarの空白)」と呼ぶものです。IQVIAの2025年の分析によると、今後10年で特許切れを迎えるバイオ医薬品のうち90%には、biosimilarが1つも開発されていないというのです。
「宝の山」の話と矛盾するように聞こえますよね? 理由は、その薬の多くが、1〜3億ドルの開発費に訴訟費用を足したコストに見合うほどの売上を持たないから。結果として、多くの患者が安い薬を手にする道がまったくないかもしれないのです。
第二の問題はぞっとするほど薄い利益率です。値下げ合戦で利益はじりじり削られていく。ある試算では、米国でブランド薬の持ち主がいまだ販売価格の約50%を取り、biosimilarメーカーの手元に残るのは10%にも満たないとされます。値段が安くなりすぎると、メーカーは次々と撤退し、それがさらに上の空白を広げる——業界全体の構造的なリスクになっているのです。
最後のリスクは特許ゲームです。オリジナル薬の持ち主は、そう簡単には崖から落ちてくれません。「patent thicket(特許の藪)」という戦略で——1つの薬を数十もの小さな特許で囲い込み、biosimilarの参入を引き延ばす。AbbVieが主特許切れの後もHumiraを7年も守りきった例のように。つまり紙の上の「特許切れの日」と、biosimilarが実際に市場に入れる「本当の日」は、たいてい何年も離れていて、弁護士費用だらけなんです。
ひとことで言えば、biosimilarは高価な命を救う薬を少しずつ手の届くものにしていく大切な仕組みです。製薬の世界で最も「世界にとって良い」物語の一つ。でもビジネスとしては過酷で利幅の薄い戦場でもある——「患者にとって良い」と「株主にとって良い」の違いをはっきり見分けることが、このトレンドを見抜く鍵なんです。