Megatrend · トレンド全体の概観
考えただけで、指を動かさずに機械を操れるようになったら
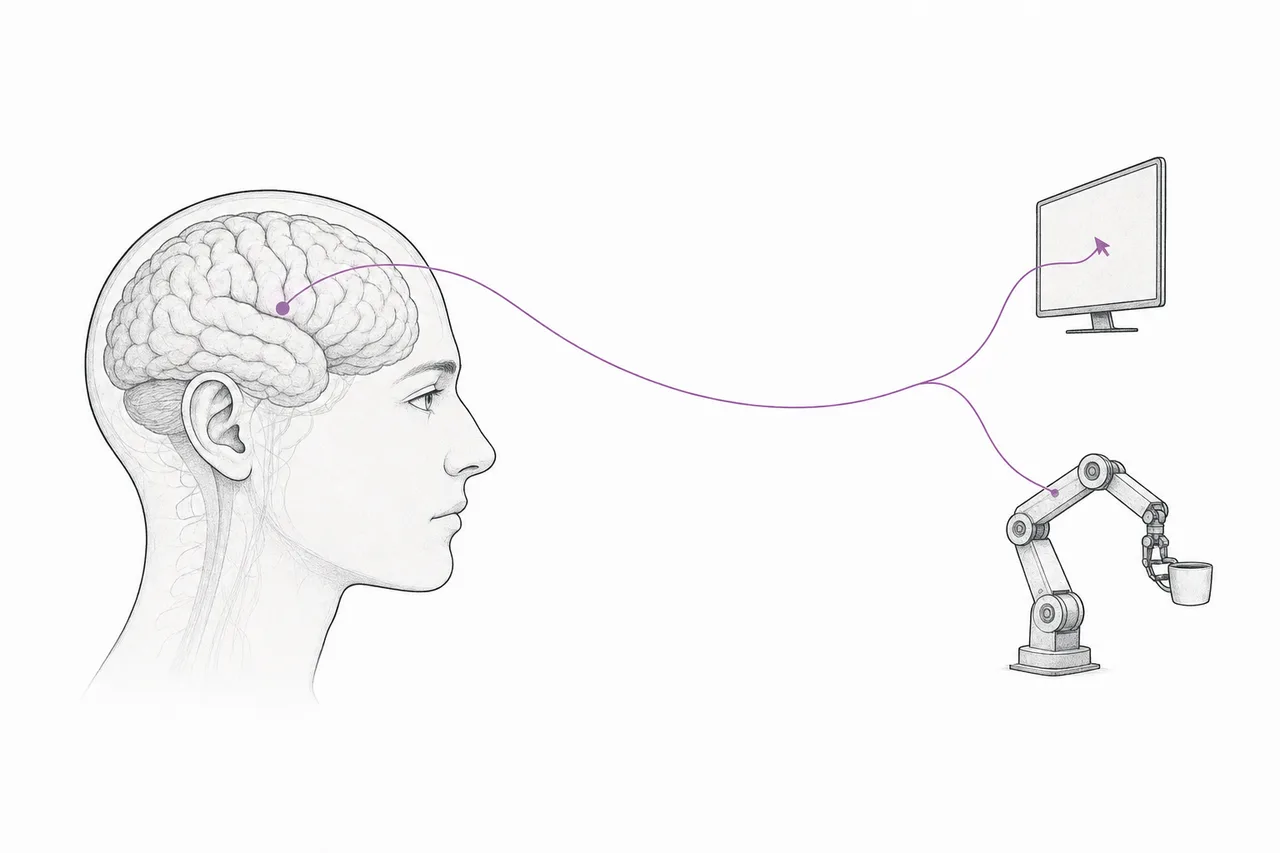
麻痺のある人が、画面のカーソルを動かし、ロボットアームを操り、文字を打つ——すべて「考える」だけで。これはもうSF小説ではなく、いま世界中の臨床試験で本当に起きていることです。Brain-Computer Interface(BCI)とは、脳を機械に直接つなぐこと。この章は、業界の5つのカテゴリーを一本につなぐ地図——「手術で埋め込むかどうか」「誰が誰に部品を供給するか」で分け、そして大事なのは、いちばん市場に近い“本物”は、よく話題になる「チップで以心伝心」ではなく医療だという点です(各カテゴリーには別途、深掘りの章があります)。
01大きな絵:脳を機械に直接つなぐ
私たちが手を動かすとき、脳は小さな電気信号を神経を通して筋肉へ送ります。でも、その経路が断たれてしまったら——たとえば脊髄損傷による麻痺やALSの患者さんのように——脳はこれまで通り「命令」を出せるのに、その命令が末端まで届かないんです。Brain-Computer Interface(BCI)は、その命令を脳から直接“盗み聞き”して、代わりに機械を動かす技術——カーソル、ロボットアーム、車椅子、あるいは合成音声まで。
神経の信号を直接読み取り(ときには書き込み・刺激し)、デジタルな命令に変換する仕組み——筋肉や声を飛び越えてしまう。脳に埋め込むタイプと外から頭にかぶるタイプの両方を含みます(脳の病気を治す“薬”は数えません——それはメガトレンドBiotech & Genomic Medicineのほう)。
これはまだ本当に「黎明期」(emerging)のトレンドです——すでに成熟した産業である半導体やAIとは違います。注目の主役のほとんどはまだ売上のない未上場企業で、人での試験もここ数年で始まったばかり。でも勢いは本物です。BCI分野に流れ込むベンチャーキャピタルは2024年の単年だけで12億ドルを突破し、前年から約45%伸びました。
研究者が予測する市場規模も急成長していて——2024〜2025年の約30〜45億ドルから、2034年には160〜200億ドルへ、年約17%で伸びる見込みです。ただ、この数字は注意して読む必要があります:すでに実在する医療市場(神経刺激デバイス)も「合算」して入っているんです。本格的に「考えを読む」BCIは、その中ではまだ小さな一切れにすぎません。
02地図:5つのサブカテゴリーとは何か
この業界を理解する一番いい方法は、たった一つの問いを立てることです:「頭蓋骨を開く手術が必要か?」——これが世界を二極(侵襲 vs 非侵襲)に分けます。そして、その両極に「部品を供給する」3つのカテゴリーがある。各カテゴリーには別途、深掘りの章があります(タップして読めます):
プラットフォーム側 — 脳を読む二つの極
- Invasive BCI Systems: 本当に脳の中に埋め込む(または血管を通して脳に密着させる)システム——信号がいちばん鮮明で、単一のニューロンまで細かく読める。ここはNeuralink、Synchron、Precision Neuroscienceの本拠地です(注目の主役はすべて未上場)
- Non-invasive BCI & Neurotech: 外からかぶるタイプ——EEGヘッドセット、fNIRS、超音波。手術不要で信号は粗い(壁越しに部屋の声を聞くようなもの)が、安全で安く、一般の人にも売れる——数量ベースでは最大のシェアを持つが、プラットフォームの主役はやはりほぼ未上場
材料・道具を供給する側(picks-and-shovels)
- Implantable Neural Electrodes & Sensing Components: 薄膜の電極、信号受信チップ、最前段の回路——埋め込み型BCIがどれも作られる土台の「ハードウェア」。ここは上場している企業がいくらか手に取れるスライスです
- Neural Signal Processing & Brain-Mapping Tools: ソフトウェアの層——処理能力、解読(decoding)アルゴリズム、そして脳をマッピングする道具。「ぐちゃぐちゃな電気の波」を使える命令へと変える(BCIはこのカテゴリーのごく一部で、大半は一般的な脳研究です)
橋渡しのカテゴリー — すでに本当に売れている医療
- Neuromodulation & Closed-Loop Neurostimulation: FDAが承認済みで実際に売れている神経刺激デバイス——脳深部刺激(DBS)でパーキンソン病を治療、脊髄刺激(SCS)で慢性痛を抑え、反応性刺激(RNS)で発作を止める。これが公開市場がBCIにいちばん近づける場所——本格的なBCIの土台でもあり、橋でもある
03どうつながっているのか:侵襲のスペクトラム
この地図の核心は、半導体のような一直線のチェーンではなく、「スペクトラム」です——横軸は「どれだけ侵襲的か」。脳に深く埋め込む(左)から、ただ頭にかぶるだけ(右)まで。深く埋めるほど信号は鮮明ですが、リスクも規制の壁も高くなる。そしてスペクトラム全体の下には、どのタイプにも共通で部品を供給する二つの層があります:電極/チップ(ハードウェア)と、解読ソフトウェア。
ここで押さえるべきは、スペクトラム全体に「唯一の勝者」はいないということ——埋め込み型は、高い精度が要る重いケース(全身麻痺、ALS)に向く。頭にかぶるタイプは、多少の粗さを許せる広い市場(ゲーム、健康、集中力)に向く。そして両方とも、同じ解読ソフトウェアに頼っている——それがAIのおかげで急速に賢くなっているんです。
04価値はどこにあるか:医療が先
これはトレンド全体でいちばん大事な教訓で、いちばん誤解されやすい点でもあります:今日の本物のお金は「考えを読む」ことにはない——「動きと声を患者さんに取り戻す」ことにある。
実際の売上があり、利益があり、FDAの承認があり、手に取れる上場企業があるカテゴリー——それがNeuromodulationです。神経刺激デバイスの市場は2024年で約58億ドル、2034年には約230億ドルまで伸びると見られていて、埋め込み型BCIの市場より何倍も大きく、より「本物」です。三大手——Medtronic、Abbott、Boston Scientific——が合わせて約65%のシェアを握っています。
一方、「picks-and-shovels」——電極、チップ、道具——は、単一のプラットフォームに賭けるよりリスクが低い場所です。なぜなら、NeuralinkとSynchronのどちらが勝っても、誰もが同じように電極を買い、解読ソフトウェアを使うから。これが部品カテゴリーが構造的に面白い理由です——純粋な専業企業はまだ小さく、見つけにくいけれど。
このトレンドを見るときの教訓:「この会社はBCIをやっているか」とだけ問うのではなく、「今日すでに医療で売上があるのか、それとも10年先の夢を待ちながらお金を燃やしているのか」を問うこと。
05トレンド全体を動かす力
カテゴリーごとに事情は違っても、業界全体を同時に動かす大きな力が4つあります:
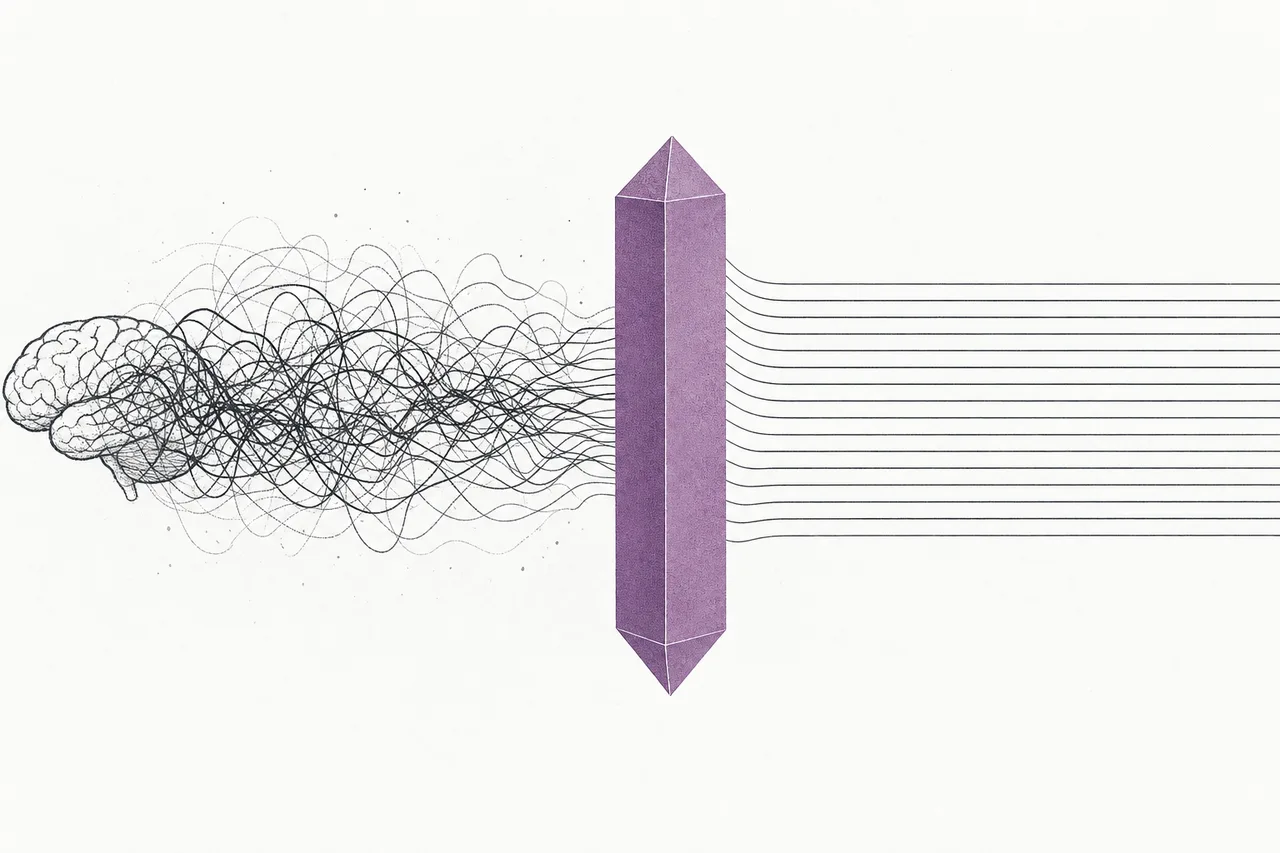
1. AIが解読を急速に賢くする — BCIの本当の壁は「信号を読めるか」ではなく、「ぐちゃぐちゃな信号を正しい命令に翻訳できるか」です。最新のAIモデルのおかげで、脳波から意図を解読する精度と速さが大きく上がり、外からの粗い信号でも実用に近づいてきました——これがBCIが直接AIに依存する(depends_on)理由です。
2. 手に取れる医療ニーズ — 麻痺、ALS、発話を失った人、パーキンソン病——そういう人が世界に何百万人もいます。これは「あったらいいな」の市場ではなく、「どうしても必要」な市場です。このニーズこそが、資金とFDAの承認をまず医療側に引き寄せ続けている——そしてBCIが高齢化社会のトレンドを補完する(complements)理由でもあります。
3. 侵襲 vs 非侵襲の競争 — これは哲学の競争です。一方は「鮮明にするには埋め込むしかない」と信じ(Neuralink)、もう一方は「血管を通すだけでいい、頭蓋骨を開く必要はない」(Synchron)、あるいは「手術なんていらない」(EEG)と信じる——どれが正しいかは、技術そのものより使い道で決まります。
4. 倫理と規制 — これはBCIがどのトレンドより重く背負う力です。脳の中のデータを読む(そしてもしかすると書く)ことは、「思考のプライバシー」(neural privacy)、同意、脳データの所有権という問いを開きます。すでにいくつかの州(ColoradoやCaliforniaなど)が「神経データ」を守る法律を作りはじめました——この壁が、トレンドの成長速度を決めることになります。
06いまどこまで来たか + 各カテゴリーの主役
2025〜2026年は、業界の「first-in-human」の時期です——人への埋め込み試験が広がり、先頭の企業たちが本物の商用承認の申請に近づいています。でもはっきり言っておくべきこと:侵襲側の注目の主役は、ほとんどがまだ未上場で、売上もなく、株式市場にも上場していません。実際に公開市場で投資できるものの大半は、医療側と部品側にあります。
07未来、リスク、そして倫理
先を見れば、BCIには本物の追い風と、正直に語るべきリスクの両方があります。
チャンスの側:脳を同時に読める「チャンネル」の数が、飛躍的に増えています——Utah Arrayの約100チャンネルから、Precisionの1,024点、さらにNeuralaceが目指す10,000以上へ。チャンネルが多いほど信号は鮮明になり、できることも複雑になる(カーソルを動かすことから、なめらかな発話や手足の動きへ)。そこにより賢いAI解読が組み合わさると、承認される医療製品への道がどんどん見えてきます。
リスクの側には、気をつけるべき層がいくつもあります:
- まだ黎明期で、お金を燃やしている: 主要なプラットフォームの主役は未上場で、売上もなく、人での試験もまだ人数を数えられるほど——利益までの道は十年単位で、臨床でつまずく可能性もある
- 規制の壁が高くて遅い: 脳に埋め込むデバイスはFDAの最も厳しい審査を通る必要があり、一段ごとに何年もかかる。安全性の事故が一件あるだけで、業界全体が後退しかねない
- 技術的なリスク: 埋め込んだ電極は長く使ううちに劣化したり、脳組織に瘢痕を作ったりして、信号が時間とともに失われることがある——長期の耐久性は、まだ解けていない課題です
- 過剰な期待(hype): メディアはよく「記憶のアップロード」や「以心伝心」を語るが、それはまだSFのまま——私たちの世代の“本物”は、患者さんに動きと声を取り戻すことであって、一般人のスーパーパワーではありません
だから倫理の問いは、決して遠い話ではありません:あなたの脳の中のデータは、誰のものか? 企業はそれをどこまで使っていいのか? もしデバイスが脳に「書き込める」なら、それが行動を変えたとき、誰が責任を負うのか? これが、アメリカの一部の州が「神経データ」(neural data)を守る法律を作りはじめた理由です。そしてこの壁は、技術と同じくらい、トレンド全体の成長のペースを決めることになります。