メガトレンド · Climate Adaptation & Water
地球が暑くなる、だから私たちはお金を払って自分を「涼しく」する——でも、その涼しさがまた地球を暑くする
いまから2050年まで、世界は1秒ごとに新しいエアコンを10台据えつけていきます。年々激しくなる熱波は、「エアコン」をぜいたく品から命を守る必需品へと変えつつある——そして、今世紀でも指折りの大きな構造的需要を生み出しています。でも、ここには二重の罠が潜んでいます。冷やすことは世界の電力の10%を食い、漏れ出す冷媒はCO₂の何千倍も地球を暑くする。この記事は、自分が生んだ問題に自分で解決策を売る——そんなビジネスの話です。そして、勝者を決める二つの「てこ」の話なんです。
01これは何?
バンコクが40°Cまで暑くなった日に、停電が起きる——その感覚こそ、この記事の核心です。Cooling & Heat Resilienceは、ますます激しくなる暑さから、人・建物・食べ物や日用品を「守る」ビジネス群のこと——エアコン(HVAC)、ヒートポンプ(heat pump)、ビルの冷却システム、都市まるごとを冷やすシステム(district cooling)、そして食品やワクチンを傷ませないコールドチェーン(cold chain)です。
これはメガトレンドClimate Adaptation & Waterの下にあるサブ分野——「変わってしまった気候とともに生きるために払うお金」のグループです。地球温暖化を止めるために払うお金(それはEnergy Transitionの仕事)ではなく、暑くなってしまった世界で生き延びるために払うお金なんです。
HVAC(Heating, Ventilation & Air Conditioning)= 建物の暖房・換気・冷房をまとめたシステム · Heat pump(ヒートポンプ) = 冷房も暖房も一台でこなせる機械。燃料を「燃やす」のではなく熱を「移動させる」ことで、ヒーターやガスボイラーより何倍も省エネ——だから脱炭素の主役なんです。
ここで一本、大事な線引きを。このnodeが扱うのは「人がいる環境」の冷却——家、オフィス、商業施設、倉庫です。データセンターのAIサーバーを冷やす話はまた別物(AI Data-Center Infrastructureの中にあります)——技術はどんどん重なってきていますが。これは最後にあらためて話します。
02なぜ大事なのか — 暑さこそが需要だ
すべてを物語る数字があります。今日、世界にあるエアコンはおよそ16億台。IEAはこれが2050年までに56億台へ跳ね上がると見ています——3倍以上、つまりこれから30年、1秒ごとに新しいエアコンが10台売れ続ける計算です。理由は快適さだけではありません。命を守るかどうかの話なんです。世界でいちばん暑い地域に住む28億人のうち、エアコンを持っているのはたった8%——米国や日本の90%超とは大違いです。暑い国々が豊かになると同時に暑くもなっていく、そのとき需要は一気に爆発します。
お金に直すと、大きくて着実に伸びる市場になります。世界のHVAC市場の規模はおよそ2025年で3,000億ドル、2030年には4,080億ドルに達すると見られています(年率約6.4%の成長)。中でもいちばん速く伸びるのはヒートポンプ(年率約8.5%)——冷房を提供しながら、暖房での化石燃料離れも同時に進められる解決策だからです。
そしてその隣には、もっと速く伸びる市場があります。コールドチェーン(cold chain)——冷蔵倉庫、冷凍トラック、冷凍コンテナで、生鮮食品やワクチンを運べるようにする仕組み——は、2024年でおよそ3,800億ドルの規模があり、年率二桁で伸びています。食品のeコマースや、温度管理が欠かせないバイオ医薬品の拡大に引っ張られて、です。
03どう動くのか — 罠と、二つのてこ
ここがCoolingを、ありがちな「温暖化に便乗して売る」トレンドと分ける核心です。このトレンドには矛盾した罠(vicious loop)が組み込まれています。地球が暑くなるほど私たちはエアコンを使う → エアコンが電気を食い、冷媒を放つ → 地球はさらに暑くなる。冷やすことは解決策であると同時に、問題の一部でもあるんです。
冷やすことが生むダメージは、二本のパイプから来ます。一本目は電力——冷却は世界の電力のおよそ10%(建物内の電力なら約20%)を食います。インドのような暑い国では、2050年にエアコンがピーク負荷の45%にも達しかねません。二本目は漏れ出す冷媒(refrigerant)——こうしたHFCは1kgあたりCO₂の数百〜数千倍も地球を暑くします。この二本を合わせると、冷却部門の温室効果ガス排出は世界全体のおよそ7%(年に約41億トンのCO₂e)にのぼり、何も手を打たなければ2050年には10〜15%まで跳ね上がりかねません。
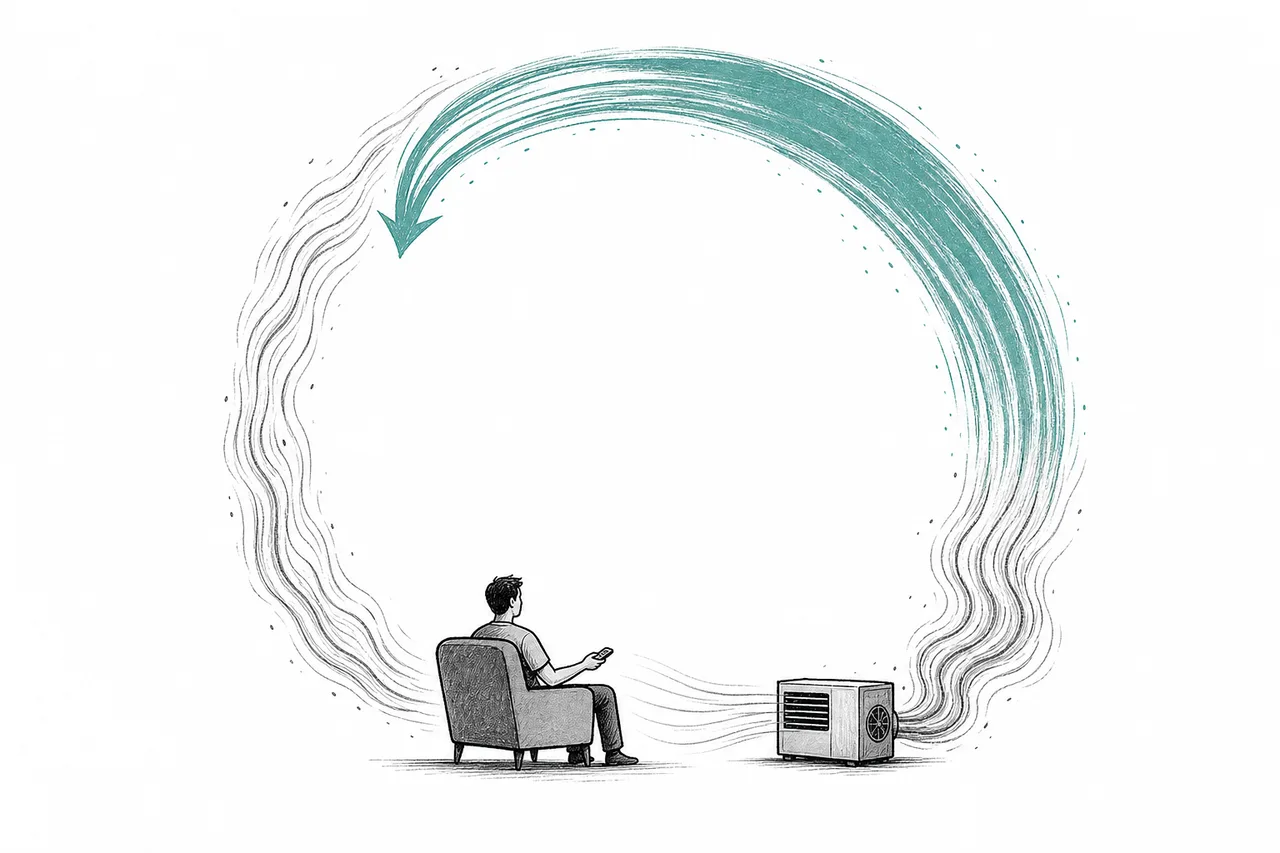
ここから生まれるのが、このトレンドで誰が勝つかを決める二つの「てこ」です——いちばんエアコンを売った会社ではなく、いちばんこの罠をうまく断ち切る会社が勝つ、という話です。
てこ その1 — 効率: 古いエアコンやヒーターから、ヒートポンプや高効率システムへ切り替える。同じだけ冷やしながら、電力ははるかに少なく済みます。IEAの試算では、もし世界中が最高効率の機種だけを使えば、世界のエアコンの平均効率は2050年までに2倍以上になる——電気代と炭素排出の両方を半分に抑えられます。
てこ その2 — 低GWP冷媒: ここは投資家が見落としがちな部分です。長く使われてきた冷媒R-410AはGWPが2,088もあります(1kg漏れると、CO₂2,088kgを放つのと同じ)。世界中の法律が、R-454B(GWP約466)やR-32(GWP675)といった新世代の冷媒への切り替えを義務づけつつあります。冷媒を変えるたび、機械そのものを設計し直す必要がある——これが大きな買い替えサイクルを生み、顧客に新品を買わせ、そして低GWP冷媒をいち早く用意できた会社に価格決定力を与えるんです。
04Climateの地図のどこにあるのか
CoolingはClimate Adaptation & Waterの下にある「適応の柱」の一つ。仲間にはResilient Buildings & Retrofit(暑さに耐える建物)、Water Utilities(水)、Climate-Resilient Agriculture(気候に強い食料)、Drought/Wildfire/Flood Resilience などがあります——どれも、暑く極端になっていく世界の違う側面の脅威への答えです。その中でCoolingは、いちばん身近で、いちばん市場が大きい一面です。
でも、もっと面白いのは、これが深いところでトレンドを越えてつながっていることです。
- Energy Transition & Power Demandと相棒: ヒートポンプは、Coolingが脱炭素の一部へと渡る橋になります——でも同時に、膨大なエアコン需要は電力負荷を押し上げる。だからこの二つのトレンドは、両側から引っ張り合う相互依存の関係です。冷やすにはクリーンな電気が要り、電力網はエアコンのピークをさばかなければならない
- データセンターの冷却と重なる: AIデータセンターは暑くなりすぎて「風で冷やす」エアコンでは追いつかず、液冷(liquid cooling)が必要になります。この市場ははるかに小さい(2024年で約57億ドル)けれど、年25%超で猛烈に伸び、HVACと同じ熱力学の専門知識を使う——だからJohnson ControlsやTraneといったプレーヤーが入り込んできています(詳しくはAI Data-Center Infrastructureで)
- 高齢化社会に関わる: 高齢者は熱波にいちばん弱い。だから涼しさは単なる快適さではなく、公衆衛生の問題になります
- 重要な原材料とサプライチェーンに頼る: コンプレッサー、銅、そして新世代の冷媒化学品です
05いま、どこまで来たか + 主役たち
2025〜2026年は、この業界にとって数十年で最も重要な「制度の節目」です。2025年1月1日、米国はTechnology Transitions Ruleに基づき、冷媒R-410Aを使う家庭用のエアコンとヒートポンプの製造を禁止しました。これにより業界全体が、低GWP冷媒の製品ラインへ一斉に切り替えを迫られます。これはAIM Actの下にあり、HFCの使用を2036年までに85%削減する目標を掲げています(2028年に40%、2033年に70%と段階的に削減)——世界規模のKigali Amendmentとも足並みをそろえます。この冷媒の切り替えサイクルは、コストであると同時にチャンスでもある。準備が早い会社が有利になり、遅い会社は痛手を負うんです。
ヒートポンプ側を見ると、2024〜2025年の絵柄はまだら模様です。世界の販売台数はほぼ横ばい(2024年は–1%)——欧州が大きく落ち込んだ(–21%、補助金の打ち切りとガス価格の下落で過去最悪)からです。でも米国は15%成長し、初めてヒートポンプの販売がガス炉を30%上回りました。中国は依然として最大の市場(世界の30%)です——目先は各国の補助金政策に左右されてつまずきはするものの、長期トレンドはまだ力強いという証しです。
このフィールドのプレーヤーは、その多くが上場している産業界の巨人です——リーダーがいまだ非公開のスタートアップ、という新しいトレンドとは違います。これは昔からあるビジネスですが、いま冷媒の規制とヒートポンプの波で「アップグレード」されつつある。私たちは各チャネルでの競争上の立ち位置と市場シェアで並べてみます:
こうした米国・日本勢の上には、マス市場を握るアジアの巨人もいます——中国のMideaとGree、LG、そしてMitsubishi Electric——膨大な量のエアコンを作って新興国市場に供給しています。世界で最も需要が速く伸びている場所です。
06これからの展開
第一の方向は「避けられない需要」です——一時の流行で終わりかねない技術トレンドと違い、暑さはファッションではなく物理です。地球が暑くなり続け、暑い国々が豊かになり続けるかぎり、1秒に10台のエアコン設置は止まりません。だからこのトレンドの需要の土台は、異常なほど安定しています。
第二の方向は価値が「ハードウェア」から「システムとサービス」へ移ること。ヒートポンプ+エネルギー管理ソフト+長期のサービス契約は、エアコンの箱を一度売り切るより高い利益率と、より継続的な収益をもたらします——「システム」として売る会社(Trane、JCIなど)が、「機械」だけ売る会社より有利になります。
第三の方向はAIデータセンターとの融合です。AIチップがどんどん熱くなるにつれ、ラックは1台あたり60〜140キロワットもの冷却を必要とし、空気の力では追いつかなくなります。だからHVAC各社の熱管理の専門知識が、AIが欲しがる資産になる——本業の市場より何倍も速く伸びる新しい市場が開きます。規模ではまだ小さいですが。
07課題とリスク
Coolingの魅力——安定した需要——には、理解しておくべきリスクがついてきます。
第一のリスクは景気の波と、政策への敏感さです。長期の需要は力強くても、目先の販売は住宅景気、金利、そして何より補助金に結びついています。2024年に21%落ち込んだ欧州のヒートポンプ市場が、はっきりした教訓です——政府が補助金を切ったり、ガス価格が下がったりすると、需要はあっという間にしぼみかねない。これは「買って忘れる」のではなく、タイミングを読むべきグループです。
第二のリスクは冷媒規制の不確実性です。R-410A → R-454B/R-32への切り替えは、チャンス(買い替えを後押し)であると同時にリスクでもある——冷媒の「系統」を選び間違えたり、生産ラインの切り替えが遅れたりした会社は、シェアを失いかねません。それに新世代の冷媒の一部は燃えやすく(A2L)、新しい安全基準や、研修を受け直した技術者が必要になる。コストと複雑さが増します。
第三のリスクは競争とコモディティ化です。中国の巨人(Midea、Gree)が安いエアコンを膨大な量で作り、ローエンド市場の利益率を圧迫します。西側のプレーヤーは、価値を守るために、ハイエンドのシステム、サービス、独自の冷媒・技術へと上に逃げざるをえません。
第四のリスクはデータセンターとの重なり(DC冷却)が諸刃の剣であることです。液冷市場は確かに速く伸びていますが、まだ小さく、競争は激しく、変動の大きいAI投資サイクルに結びついています。これを成長の主力エンジンと期待するHVAC各社は、目先では失望するかもしれません——本業の市場に取って代わるものというより、ワクワクする「おまけ」なんです。