メガトレンド · Brain-Computer Interface
震える手を止め、痛みを静める胸の中の小さな機械——20年間ずっと黒字を出してきた、何十億ドルものビジネス
「思考を読む脳チップ」のニュースが出るずっと前から、すでに何十万人もの体に埋め込まれてきた機械があります。弱い電流を送り込んで、パーキンソンの震えを「打ち消し」、薬では抑えきれない慢性の痛みを「断つ」——これが、脳とマシンの世界の中で本当にお金を生み、ちゃんと保険が下り、長いあいだ人を豊かにしてきた側です。たった4社がほぼ全部を分け合う市場で、いまちょうど大きなアップグレードの波に入ろうとしている——「いつも同じ電流を流す」機械から、「聞いてから自分で調整する」機械へ。
01これは何?
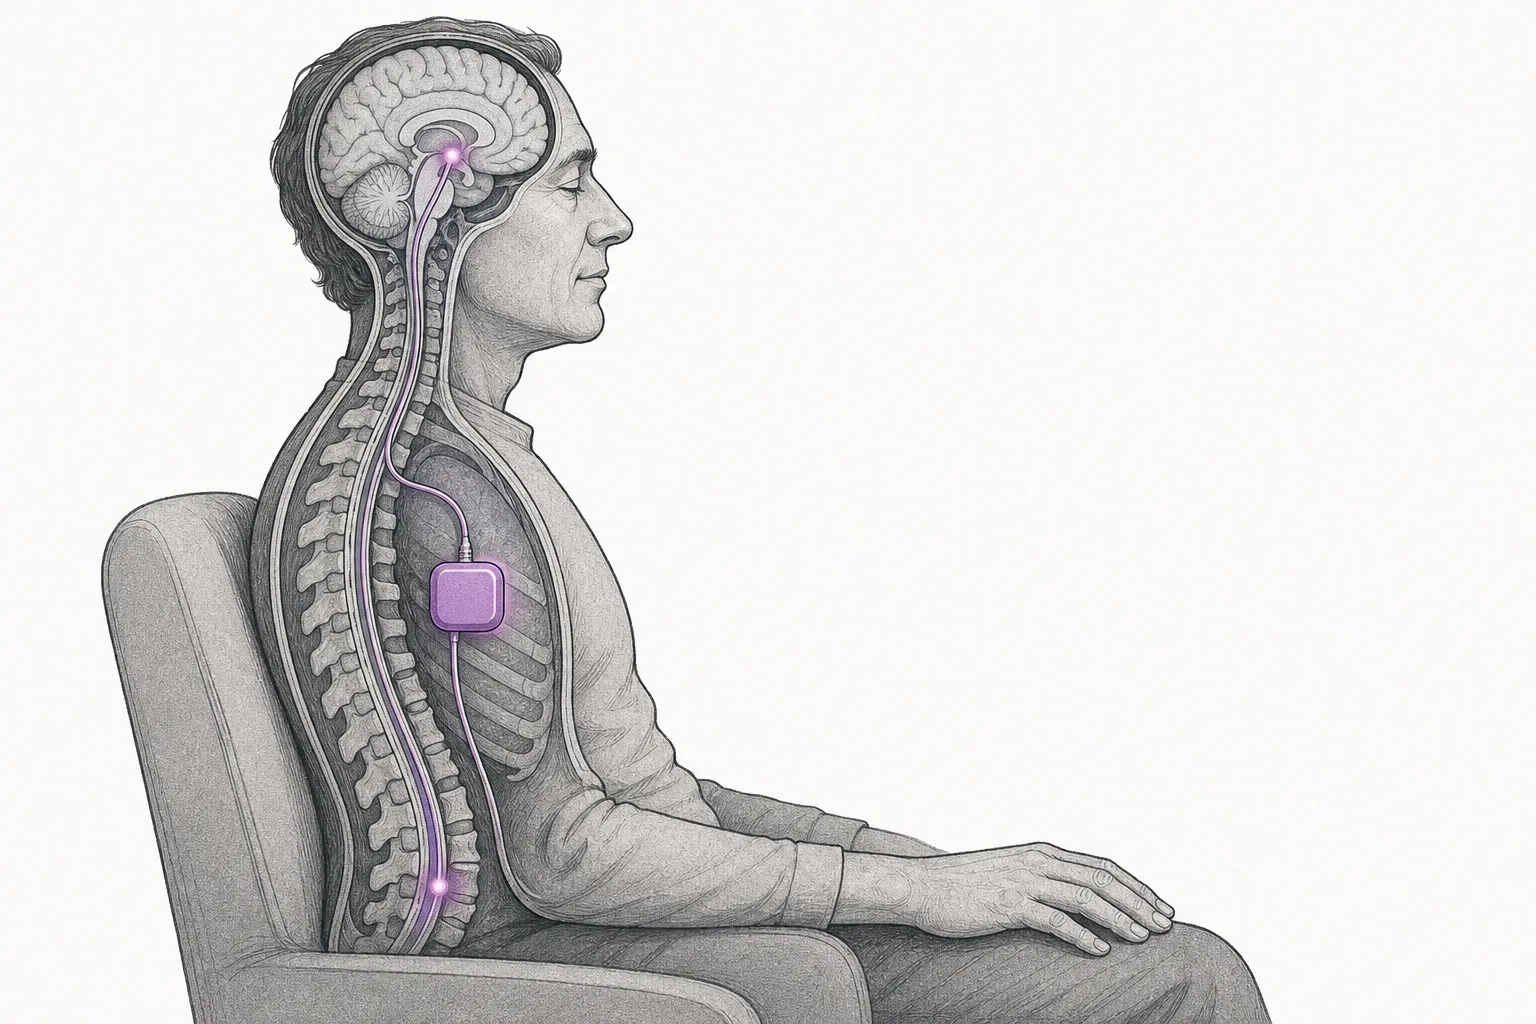
心臓ペースメーカーを思い浮かべてください——皮膚の下に埋めた小さな箱から心臓へ線が伸び、リズムよく電気の合図を送って鼓動を整える仕組みです。このnodeも発想はまったく同じ。ただ、線の先が向かうのは心臓ではなく——脳の深いところ、あるいは脊髄なんです。
これは神経調節(ニューロモジュレーション)の世界の二本柱——そして「いちばん稼ぐ」二つです:
- DBS(Deep Brain Stimulation/脳深部刺激): 運動をつかさどる脳の奥に電極を埋め込み、暴れすぎる信号を「打ち消す」パルスを送る。これがパーキンソン病の手の震え(本態性振戦やジストニアも含む)を抑える——スイッチを入れた瞬間、食事も自分でできないほど震えていた手がぴたりと止まる。まるで手品のようですが、れっきとした電気の話です
- SCS(Spinal Cord Stimulation/脊髄刺激): 脊髄の上の空間に電極を置き、慢性の痛みの信号が脳まで届く前に「断つ・打ち消す」パルスを送る。手術も注射も薬も効かなかった、慢性の腰痛・脚の痛みの人に使う
node の名前にある「incumbents(既存の市場リーダー)」という言葉がとても大事です——これは、この業界のすでに戦いをくぐり抜けてきた側を指します。研究室の中の技術ではなく、30年以上続いてきた標準治療で、とっくにFDAを通り、保険の請求コードがあり、ひと握りの大手医療機器メーカーがずっと黒字でこの市場を握ってきた、その側です。
メガトレンドの地図のうえでは、この node は大きなトレンドBrain-Computer Interfaceの中のNeuromodulation & Closed-Loop Neurostimulationの下にある枝です。業界の「収益の幹」にあたります。残り二つの兄弟分——次世代の閉ループ/responsive 機器と末梢神経の刺激——は「より新しく・より速く伸びる」側ですが、この node に比べるとまだずっと小さい。
DBS = 脳深部刺激(パーキンソンなどの運動症状を治す)· SCS = 脊髄刺激(慢性の痛みを治す)· IPG(Implantable Pulse Generator)= 皮膚の下に埋める、電池つきのパルス発生器の箱——両方のシステムで共有する「心臓部」で、違うのは線の先がどこへ行くかだけ。
02なぜ重要か——大きくて、しかも儲かる市場
「脳とマシン」のテーマ株というと、いちばん名前が知られている顔ぶれの多くは、まだ売上すら立っていません。でも DBS と SCS は、いちばんはっきりした例外なんです——モノが売れ、保険が下り、長いあいだ黒字を出してきた側です。
数字がこの話をよく語ってくれます:SCS市場は2025年で約33〜35億ドル、2030年には約65億ドルへ伸びると見られています。いっぽうDBS市場は2025年で約14億ドル、2030年には約25〜28.5億ドルへ。どちらも年率およそ10%(CAGR)で成長する——AIのような派手さはありませんが、「堅くて、息の長い」成長です。
なぜ SCS のほうが DBS のほぼ倍も大きなお金になるのか?それは慢性の痛みを抱える人が、パーキンソンの人よりはるかに多いから。慢性の腰痛・脚の痛みは人口規模の問題ですが、パーキンソンは限られた人の病気です。だからこそ SCS が、すべての大手がいちばん激しくぶつかり合う「本丸」になっているわけです。
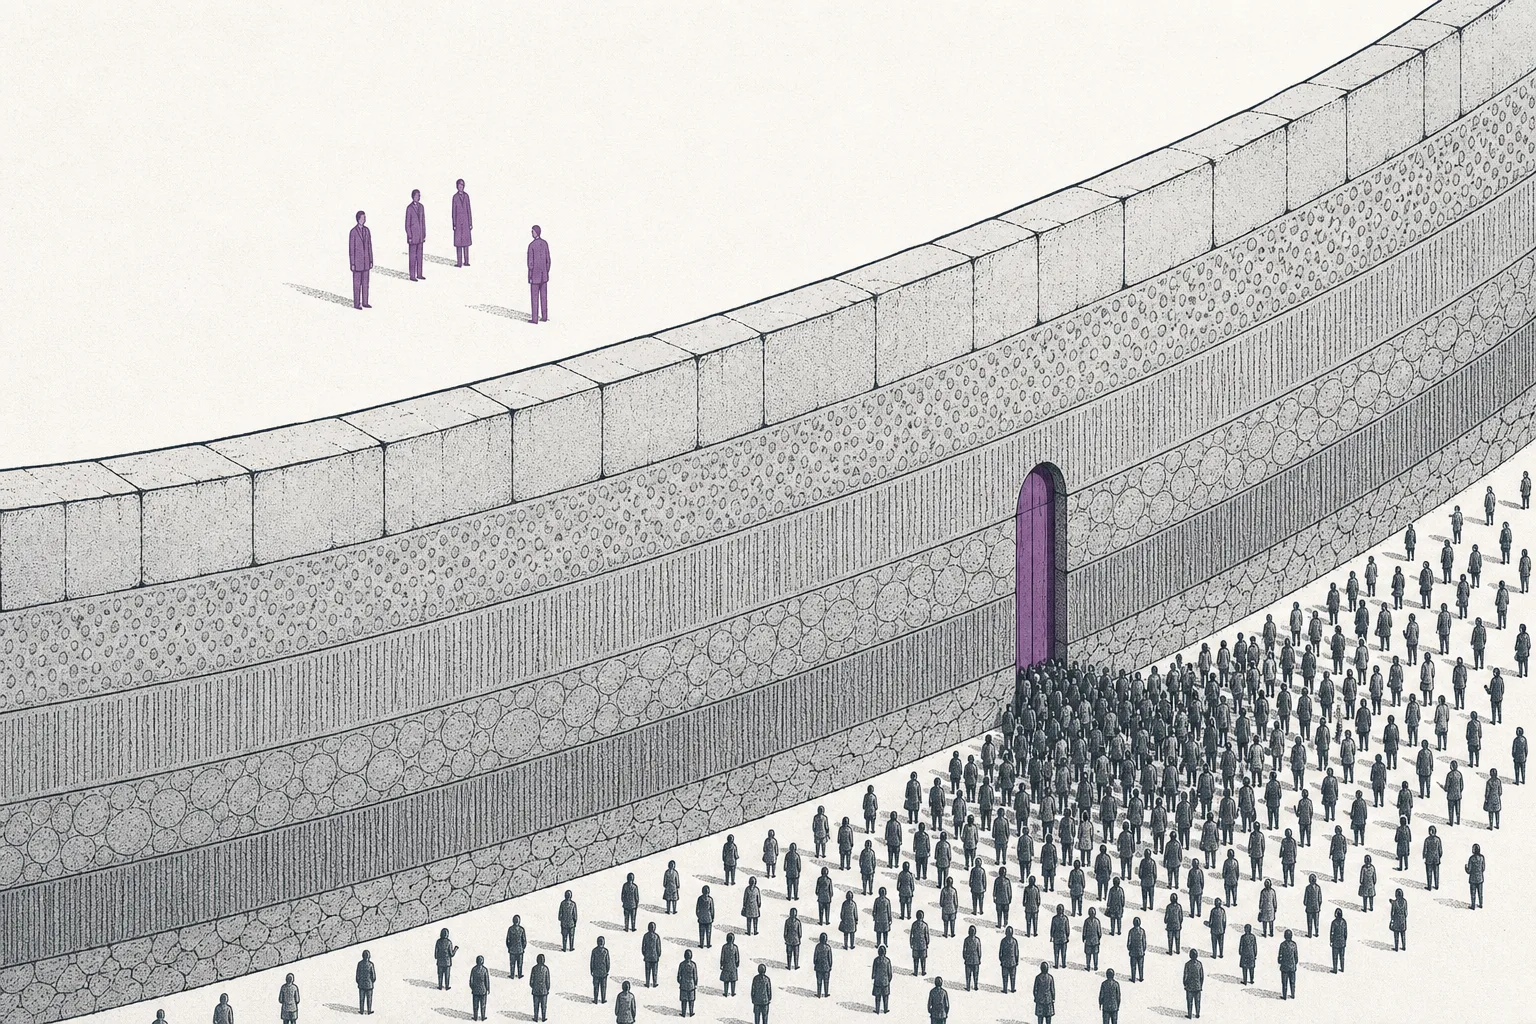
でも市場の大きさより大事なのはその構造です——ここは参入する企業が少なく、壁がとても高い市場。新しい会社が入るには、何年もの臨床試験をくぐり、FDAを取り、保険の請求コードを持ち、専門の訓練を受けた外科医に頼らなければなりません。その結果が、たった4社——Medtronic、Abbott、Boston Scientific、Nevro——が合わせて世界の神経刺激の売上の約75%を握るという構図です。
03どう動くのか(IPG → 線 → 電極)
仕組みは思ったよりシンプルです。どの機械も同じ三つの部品でできていて、違うのは「線の先がどこへ下りるか」だけ。
標的の「深さ」こそが、この二つの「難しさ」を分けるものです。DBS は頭蓋骨に穴をあけ、ミリ単位の正確さで脳の奥まで線を差し込む——脳神経外科医と画像ナビゲーションが要る大手術です。いっぽうSCS の手術はずっと浅い。脊髄の上の空間に電極を置くだけで、ケースによっては大きく切らず針で差し込めます。そして何より、患者が先に試せるのが利点——仮の電極で一週間ほど試して、効けば本物の機械を埋める、という流れができます。
いま業界全体を変えつつあるのが「loop(ループ)」という言葉です。昔ながらの機械はopen-loop(開ループ)——患者の状態がどうであれ、設定どおりの同じパルスをずっと送り続けます。エアコンを一日じゅう同じ設定で点けっぱなしにするようなもの。新しい機種はclosed-loop/sensing(閉ループ)になり始めていて、これは同じ機械が信号を「聞き返す」——そして実際の症状に合わせてパルスの強さを自分で調整します。これが、未来の章で取り上げるアップグレードの道です。
04エコシステムのどこにいるのか
この node は、ニューロモジュレーションのほかの枝がその上に積み上がっていく「土台」です。関係は三本の線で見られます:
- 次世代の閉ループ/responsive 機器の土台になる: closed-loop は別物の機械ではありません——「脳を聞く」力を足した、いままでの DBS/SCS そのものです。すでに IPG を埋めている患者こそ、最初にアップグレードする顧客層。だから既存リーダーの側は「新しいものがその上に立たねばならない土俵」であって、置き換えられる競争相手ではありません
- 末梢神経の刺激とは違う: あちらの枝は脳や脊髄に直接は触れず、末梢の神経を刺激します(たとえば、いびきを治す舌下神経や、首の迷走神経)——手術がより簡単で、リスクが少なく、より速く伸びますが、市場は DBS/SCS を合わせたものよりまだずっと小さい
- Brain-Computer Interfaceの下の、手触りのある「BCI 株」: 思考を読む脳チップがまだ実験段階にあるいっぽうで、DBS/SCS は実際に何十万人もの体に埋め込まれ、本物の収益を生んでいます——投資家が今日買える、BCI トレンドへの入り口なんです
ニューロモジュレーションの輪の外でも、この node はいくつもの大きなトレンドと絡み合っています:
- バイオ医薬品とゲノム医療(Biotech & Genomic Medicine)を補い、かつ競う: DBS/SCS が治す病気——パーキンソン、慢性の痛み——には薬という選択肢もあります。だから機械は薬の側に対して「補う」(薬で抑えきれないときに併用する)でもあり、「競う」(薬が効かない・副作用が多いときに代わる)でもある
- closed-loop へ進むために AI に頼る: 脳波を「聞いて」リアルタイムにパルスを調整するには、症状の悪化の信号をノイズから切り分けるアルゴリズムが要る——AIが賢くなるほど、adaptive な機械はより正確になる
- 高齢化(Aging Population)の波に乗る: これが本物の長期の追い風です。パーキンソンも慢性の痛みも、世界の人口の高齢化とともに増えていく——だからこの node の需要は、ただの流行ではなく、人口構造とともに伸びていく
05いま、どこまで来たのか
2025年は、業界全体が——技術の面でもディールの面でも——大きく動いた年でした。いちばん話題になった転換点が、2025年2月24日、FDAが世界初の adaptive DBS を承認したこと——Medtronic の BrainSenseというシステムで、パーキンソンを治す DBS 機器が脳波(ベータ振動)を「聞き」、刺激を自分で調整できるようにしたものです。すでに Percept を使っている世界で4万人超の患者が、このモードにアップグレードできる——Medtronic はこれを「これまでで最大の商用 BCI の立ち上げ」と呼びました。実際そのとおりで、これはすでに人の体に埋め込まれている機械の基盤なのですから。
ビジネスのディールも負けず劣らず熱い。2025年2月6日、Globus Medical が Nevro の買収を発表——高周波 SCS(HF10/10 kHz)の先駆者を、約2.5億ドル(1株5.85ドル、全額現金)で。クロージングは2025年半ばでした。興味深いのは、この価格がNevro が全盛期につけた価値よりずっと低いこと——SCS の戦場が、技術の先駆者ですら疲れ果てるほど激しいことを映しています。
では誰が何を握っているのか?これは、それぞれの player が自分の「サイン(持ち味)」を持つ oligopoly です:
Medtronic は本当の意味での市場リーダーで、DBS の旗手です——Percept と BrainSense adaptive のおかげで、「脳の信号を読み取る」(closed-loop sensing)面で一歩先を行っています。Abbott は Infinity 世代の DBS と、burst 型 SCS、神経節刺激(DRG)に強い。Boston Scientific は波形の柔軟さ(multi-waveform)が持ち味で、DBS の Vercise でも SCS の WaveWriter でもそれを生かす——ニューロモジュレーションで年間数十億ドルの収益を上げる存在です。そしてNevro は、かつて市場をひっくり返した10 kHz 高周波 SCS(HF10)の先駆者ですが、競争にもまれて2025年に Globus へ身売りしました。
06未来——closed-loop アップグレードの波
この node のいちばんはっきりした方向は「open-loop から closed-loop へのアップグレードの波」です。2025年に adaptive DBS が FDA を通ったいま、業界全体が「いつも同じ電流を流す」機械から「聞いてから自分で調整する」機械へと動いています——そしてこれは医療の話であると同時に、ビジネスの話でもあります。なぜなら、すでに機械を埋め込んだ既存の患者基盤から、新しい価値を解き放つからです。
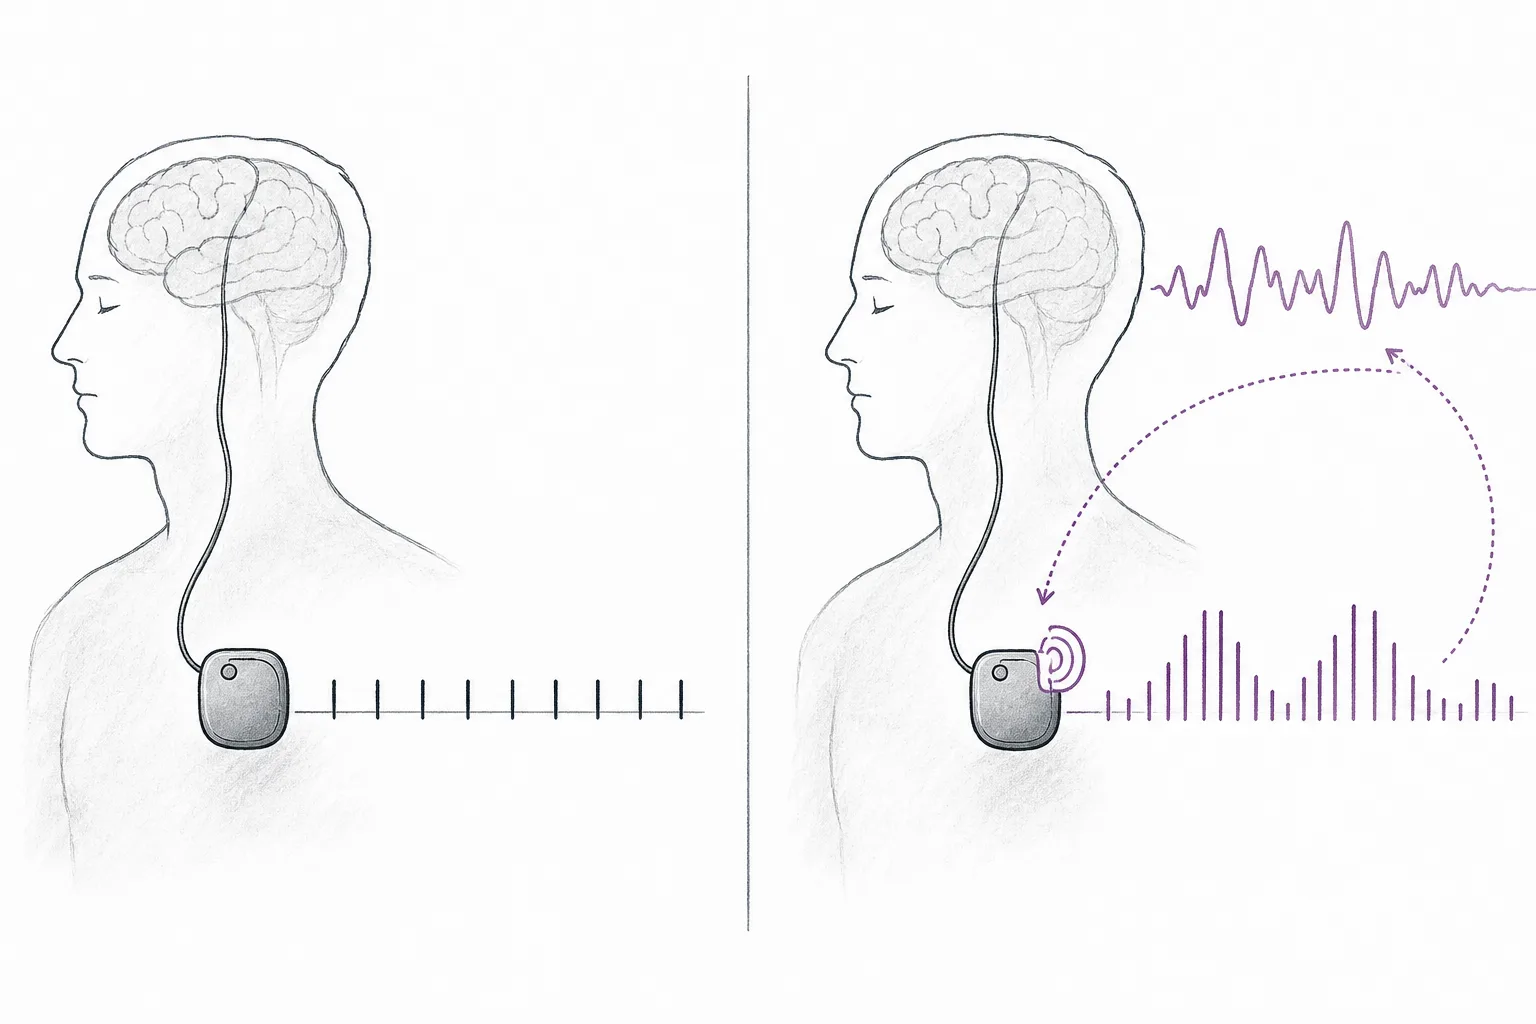
なぜこれが利益にとって大事なのか?新しい機械を売るには「新しい患者を見つけ、新しく手術する」必要があって、これは遅く、手術センターの数で頭打ちになります。でも既存の基盤を adaptive にアップグレードする——Medtronic の Percept 4万台超のような——のは、すでに人の体の中にあるものから付加価値を生む行為です。副作用を減らし、電池の寿命を延ばし、患者を自社のシステムにより強く結びつける。だからこそ4強は、ハードそのものより「sensing/adaptive」の機能で競争を急いでいます。
二つめの方向は新しい病気への広がりと、より低侵襲な手術です——電極は小さくなり、電池はより長持ちし(充電式は電池交換手術を減らす)、埋め込み方も簡単になっています。手術が簡単でリスクが小さくなるほど、市場はこれまで「リスクに見合わない」とされてきた患者にまで広がる。地域で見ると、アジア太平洋がいちばん速く伸びる市場で、北米はなお最大の市場です。
ただ、ここははっきりさせておきましょう。この node は「既存の市場リーダー」の側です——飛び跳ねるような成長はしません。それが与えてくれるのは静かで、予測でき、高齢化という追い風のある成長と、患者ひとりあたりの価値を少しずつ高めていく closed-loop アップグレードの波です。「派手さ」のほうは、むしろ responsive と peripheral の兄弟分の枝にあります。
07課題とリスク
本当にお金を生み、壁が高いビジネスとはいえ、この node には理解しておくべき固有のリスクがあります。
第一のリスクはSCS 市場の価格競争です。ここは大手すべてが、いちばん大きなお金の上でぶつかり合う戦場——だから価格への圧力が強く、競争が激しい。それは、HF10 技術の先駆者であるNevroですら、全盛期よりずっと低い〜2.5億ドルで Globus へ身売りせざるをえなかったことに表れています。SCS の治療成績の一部はまだ競合に「圧勝」とまではいかず、シェア争いは技術だけでなく価格とサービスに降りていかざるをえません。
第二のリスクはこれが機械を埋め込む手術だということ。とくに DBS は頭蓋骨に穴をあけて脳の奥に電極を埋めるので——感染、出血、線のずれのリスクがあり、専門の外科医が要ります。だから市場の拡大は、それができるセンターと医師の数に縛られる(DBS が、いびき治療のような手術が簡単な枝より伸びが遅いのはこのためです)。手術が浅い SCS でさえ、線のずれや、入れ直し手術の問題が残ります。
第三のリスクは保険の支払い(reimbursement)です。これらの機械は高価で——DBS の機器だけで約15,000〜20,000ドル、米国での手術費を含めると1件あたり35,000〜100,000ドルにもなります。そのほとんどが、保険/Medicare が払ってくれることに頼っている。もし CMS のような機関が補償を削ったり基準を厳しくしたりすれば、需要はたちまち止まりかねません——会社には制御できない外的な変数で、これがこの銘柄群を保険政策のニュースに揺さぶられやすくしています。
ひとことで言えば:これは、パーキンソンの手の震えを止め、慢性の痛みを静める小さな機械です。すでに何十万人もの体に埋め込まれ、20年間ずっと黒字を出してきて、いまちょうど大きなアップグレードの波に入ろうとしている——「いつも同じ電流を流す」機械から「脳を聞いて自分で調整する」機械へ。これが、次の10年でこの既存リーダーの座を誰が握り続けるかを決めることになります。