Megatrend · Digital Finance
ソフトウェアでお金を貸す——「データ」がクレジットスコアの代わりに判断する時代
何百年ものあいだ、お金が借りられるかどうかは、たった一つの数字——クレジットスコア——で決まってきました。そして「履歴が薄い」人は、ただ断られてきたんです。いまUpstart、Affirm、SoFi、Klarnaのような会社が、ルールを書き換えています:何千ものデータ点とAIを使って、誰が信頼できるかを判断し、アプリで融資を出し、決済画面の目の前で分割払いを提案する。これは「銀行の支店とスコア」を「ソフトウェアとデータ」で置き換える話です——そして、それは金融包摂(アクセス)なのか、それとも借金のワナなのか、という答えにくい問いも一緒についてきます。
01それは何か
オンラインで6,000円の靴を買う場面を想像してください。支払いを押すと、「4回に分けて、1回1,500ずつ」というボタンが出てきます。OKを押すと、靴はすぐ手に入る。クレジットカードもいらないし、銀行と話す必要もない——ぜんぶ3秒で終わります。これが、たぶんあなたがいちばんよく出会う形のDigital Lendingです。
はっきり言うと、このnodeはソフトウェアで融資を出し、クレジットスコアだけに頼らずデータで判断し、従来の銀行支店の外で起きる貸し付けのことです。それはメガトレンドDigital Finance & Tokenization——金融まるごとがソフトウェアに書き換えられていく流れ——の下にあるサブテーマなんです。
見分けておきたい主な形が3つあります。仕組みがそれぞれ違うからです:
- BNPL(Buy-Now-Pay-Later/後払い): 一つの買い物を短い回数(たいてい4回)に分けるもので、オンライン店舗の決済画面に組み込まれている——Affirm、Klarna、Afterpay(Blockの傘下)
- AI/Alt-data Underwriting(AIと代替データによる与信): 何千ものデータ点+機械学習で誰が信頼できるかを判断し、より速く融資を出し、「履歴が薄い」せいで銀行に相手にされない人にも届く——Upstart、SoFi
- Marketplace Lending(貸付のマーケットプレイス): 借り手と、貸したい投資家/機関を結びつけるプラットフォーム——LendingClub、Funding Circle
とは「誰に、何%の金利で、どれくらいのリスクで貸すかを判断する作業」のこと。融資ビジネスの心臓部は、ぜんぶここにあります——判断が正確な側ほど、損を抑えながら、より幅広く貸せる。このレッスンの大半は、AIとデータがこのunderwriteのやり方をどう変えつつあるか、という話なんです。
02なぜ経済にとって重要なのか
融資は、経済を巡る血液です——家、車、教育、小さなビジネス、どれもお金を借りる必要がある。そして何百年ものあいだ、「門番」は銀行とクレジットビューロー(信用情報機関)でした。スコアが足りなければ、断られる。Digital Lendingが重要なのは、この判断という仕事をソフトウェアで奪い取り、より速く、より安く、そして既存の仕組みには見えなかった人にまで届かせるからです。
その規模は、ふつうに感じるより大きいんです。デジタル融資を動かすテクノロジー・プラットフォームだけでも、2025年に約$140億の市場価値があり、多くの調査機関は2030年代初頭までに$700〜1,150億規模、年平均約27%で伸びると見ています——フィンテックの中でも最速級のセグメントです。
デジタル経由で実際に貸し出された金額で数えると、数字はさらに桁違いです——世界で約$5,660億。これが伸びる理由は、二つの「痛み」を同時に解くからです:借り手は、より速くお金を得られて、より簡単にアクセスできる。貸し手は、プロセスがほぼぜんぶソフトウェアなので、支店と人件費を大きく減らせる。
「実体経済」にとって大事なのは、それが誰が信用にアクセスできるかを変える点です。従来のクレジットビューローにはほとんど見えないアメリカ人が、数千万人います(「credit invisible」や「thin-file」と呼ばれます)——それは彼らがリスクだからではなく、スコアを付けるだけの履歴がないから。新卒、移住したばかりの人、クレジットカードを持ったことがない人。代替データを使う仕組みは、この層に本当に扉を開けうる鍵なんです。
03どう動くのか——スコアの代わりにデータ
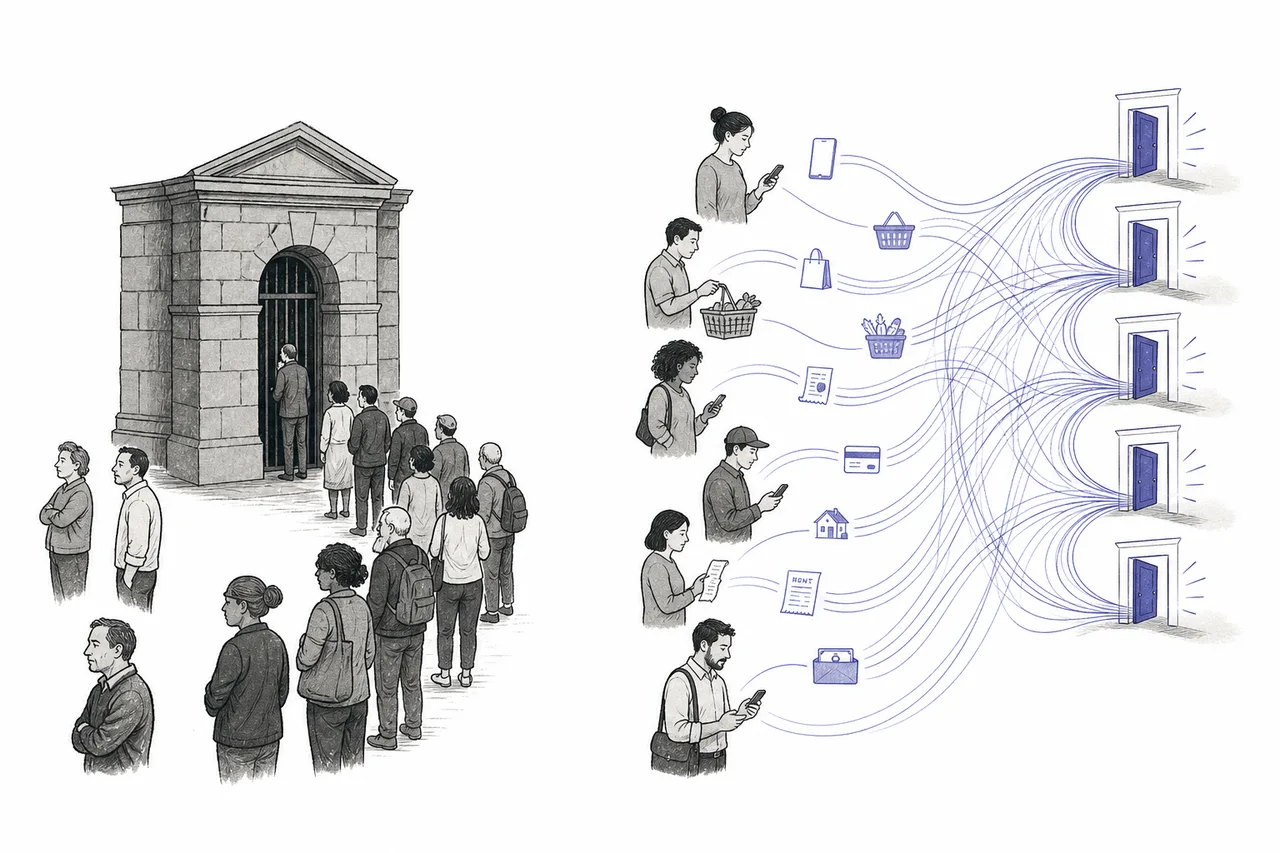
なぜこれがゲームを変えるのかを理解するには、まず昔のやり方を知る必要があります。従来の仕組みは、たった一つの数字であなたを判断しました——クレジットスコア(アメリカではFICO)。返済履歴や残債といった、わずかなデータから作られます。それはバーのついた一つの門のように働きます:スコアが線に届けば通過、届かなければ拒否。問題は、「履歴が薄い」と、あなたは悪いと判断されたわけではなく、ただデータが足りないだけなのに——それでも断られてしまうことです。
新しいやり方は、その逆をやります。一つの数字を見る代わりに、何千もの信号を機械学習モデルに流し込みます——学歴や専攻、職業、収入の履歴、支出のパターン、口座のお金の流れ、さらにはアプリ上の行動まで——そして、どんなパターンが「よく返す」「よく延滞する」のかをモデルに学ばせる。結果として、人をずっと細かく見分けられるようになるんです。とくに、昔のスコアでは答えが出せなかった人を。
この道を切り開いたのがUpstartです。そのモデルは1,600を超える変数を使い、2025年第3四半期には428,000件($29億)の融資を出しました。しかも融資の90%超が自動承認で、人間はいっさい触れていません。Upstartがいちばん誇るのは、「返す人と延滞する人を見分ける力」がいまも最高水準にあること——つまり、より幅広く貸してもモデルが正確に働く、ということです。
でも、この速さと幅はタダでは手に入りません。何千ものデータ点とAIを使うと、昔の仕組みにはなかった新しいリスクが生まれます——モデルが「ブラックボックス」になり、なぜ誰かを断ったのか説明しにくくなる。そして、意図せず特定の層を差別するバイアスを隠してしまうこともある。ここは規制当局が強く目を光らせている論点です。
04BNPL — 決済画面での分割払い
この話のもう半分が、あなたもたぶん見たことのあるBNPLです。それは一つの買い物を、決済の場で短い回数に分けるもの。多くは「4回払い・金利なし」で、その代わり提供会社は店舗側から手数料を取ります。BNPLがあると、客はより気軽に買い、1回あたりの注文額も上がるからです。
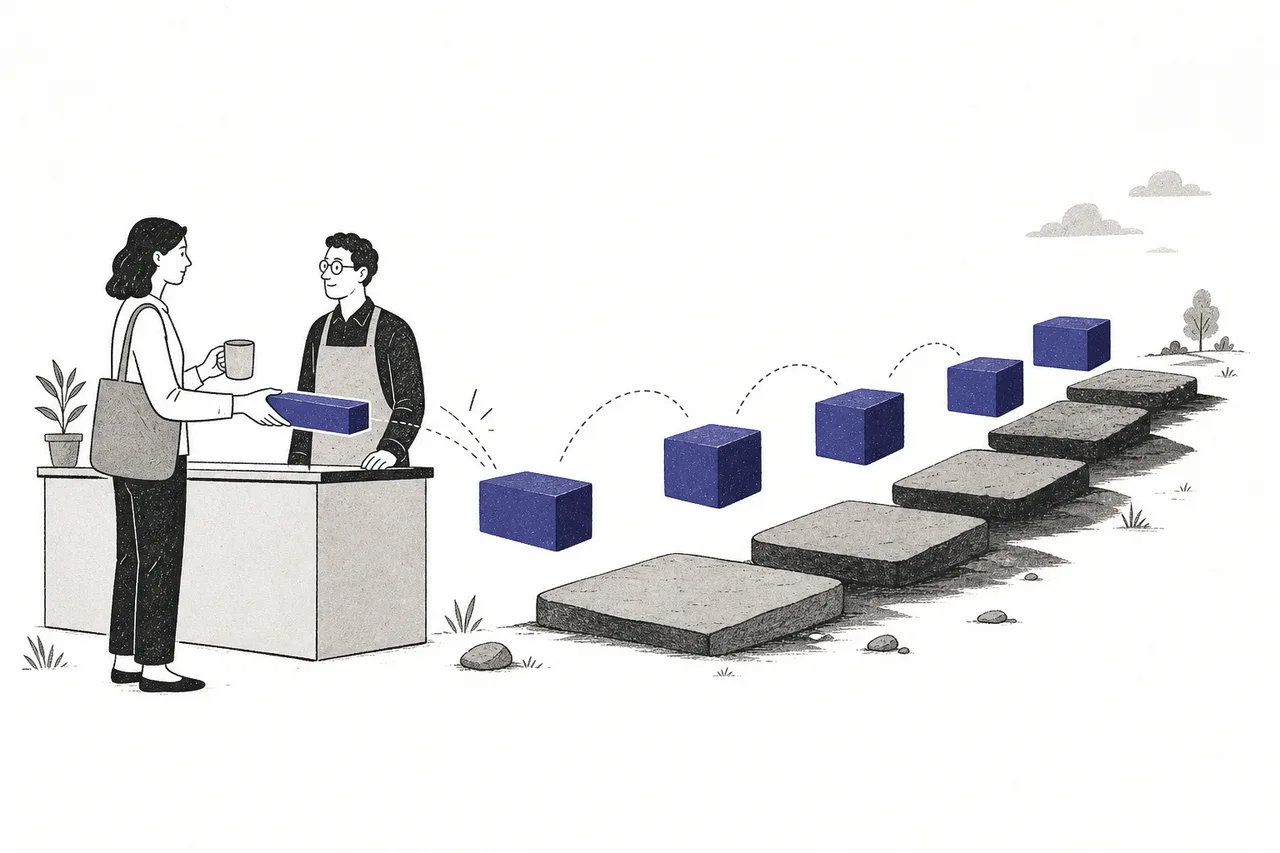
BNPLの規模はちょっとした話ではありません——世界のBNPL購入額(GMV)は2025年に約$5,600億に達し、前年比+14%。そして北米が約56%を占めます。面白いのは、アメリカではたった5社——Affirm、Klarna、Afterpay、Zip、Sezzle——が合わせて市場の95%超を握っていること。とても集中度の高い市場なんです。
アメリカ市場の本命がAffirmです。2025会計年度のプラットフォーム購入額(GMV)は約$360億、売上は約$32億、アクティブユーザーは約2,300万人。大きな転換点は、2025会計年度の最終四半期にAffirmが初めて営業利益を計上したこと——「BNPLは本当に儲かるのか」という長年の問いに、ようやく答えが出たわけです。一方、スウェーデンの巨人Klarnaは、26か国で約1億1,100万人のユーザーを抱え、2025年9月にNYSEへ上場(ティッカーKLAR)、評価額は約$174億でした。
とは「プラットフォームを通じて取引された商品の総額」のこと——会社の売上ではありません。Affirmは合計$360億ぶんの買い物をさせていますが、会社の実際の売上(店舗手数料+金利から)は約$32億です。BNPL企業を見るときは、この二つをきちんと分けて見る必要があります。
05それは何とつながっているのか
このnodeは単独で立っているわけではありません。Digital Finance & Tokenizationを構成する一片で、兄弟nodeとしっかり絡み合っています:
- Digital Banking & Neobanksとペアになる: ここがいちばん境界のぼやける線です——SoFiは融資から始めて、安いコストの預金を集めて貸すために「銀行免許」(bank charter)を取りに行きました。だからデジタル融資業者でありネオバンクでもある、一人二役なんです。銀行免許を持つことは、資金コストを大きく下げる「武器」になります
- Payments Modernization & Railsの上に組み込まれている: BNPLは、店舗の決済画面に「分割払い」ボタンを滑らかに埋め込める決済システムがなければ、そもそも成り立ちません
- 核心はAI Applications: Upstartの優位はすべて、与信をより正確に判断するAIモデルから来ています——デジタル融資は、AIが最もはっきりお金に結びつく使い道の一つなんです
Digital Financeの枠の外に目を向けると、ほかの大きなトレンドともつながっています——モデルを動かし処理する土台としてCloud & Digital Infrastructureに頼り、Cybersecurity & Digital Trustにも強く依存しています。なぜならこのビジネスは、データだけを通じて知った相手に本物のお金を渡すことだから。本人確認や不正対策の仕組みがしくじれば、損害はすぐ金額になって表れます。
06いまどこまで来たか + プレーヤー
2025〜2026年は、この業界の「自分を証明する」時期です。2022年、金利上昇でフィンテック株が大きく売られたあと、問いはこうでした——「デジタル融資は本当に儲かるのか、それとも安いお金で伸びていただけなのか」。いま出つつある答えは、与信をうまく管理し、安い資金コストを持つ側が、ちゃんとできると証明しつつある、というものです。
SoFiがいちばん分かりやすい例です。2025年Q4に純収入が初めて$10億に到達、純利益は$174M。その四半期だけで$105億の融資を出し、会員は1,260万人を突破しました——取りに行った銀行免許のおかげで、低コストの預金を集めて貸せるんです。一方Upstartは、モデルがつまずきかけた高金利の時期を抜けて、力強く再成長しています(2025年Q3に売上+71%)。
07これからの展開
一つ目の方向は、AI underwritingが選択肢ではなく標準になること。2025年にすでに市場の約44%を取り、リスクを増やさず承認率を上げられると証明されたいま、従来の銀行もUpstartのような会社からモデルを「借りて」使い始めています——「フィンテック」と「銀行」を分ける線は、どんどん薄れているんです。
二つ目の方向は、BNPLが正式な信用システムへ引き込まれていくこと。いまBNPLの借金の多くは、クレジットビューローに報告されないため「見えない」状態です(「phantom debt」と呼ばれます)。でも、データを報告せよという圧力が高まっています。もしいつかBNPLがクレジットスコアに本格的に組み込まれれば、ユーザーの行動も、業界全体のリスクモデルも変わるでしょう。
三つ目の方向は、預金との統合です。長期のゲームは、誰がいちばん安い資金コストを持つか。SoFiやLendingClubがbank charterを取りに行った道は、次のラウンドの勝者が「純粋な融資アプリ」ではなく、AIによる融資を銀行のような預金基盤と組み合わせる会社になりうることを示しています。
08リスク — 借金サイクルに結びついている
はっきり言っておきます:このビジネスの魅力は、その中に組み込まれたリスクと一緒にやってきます。そして、ふつうのソフトウェアと違うのは、本物のお金を外へ出すという点——返ってこなければ、それは本物の損失です。
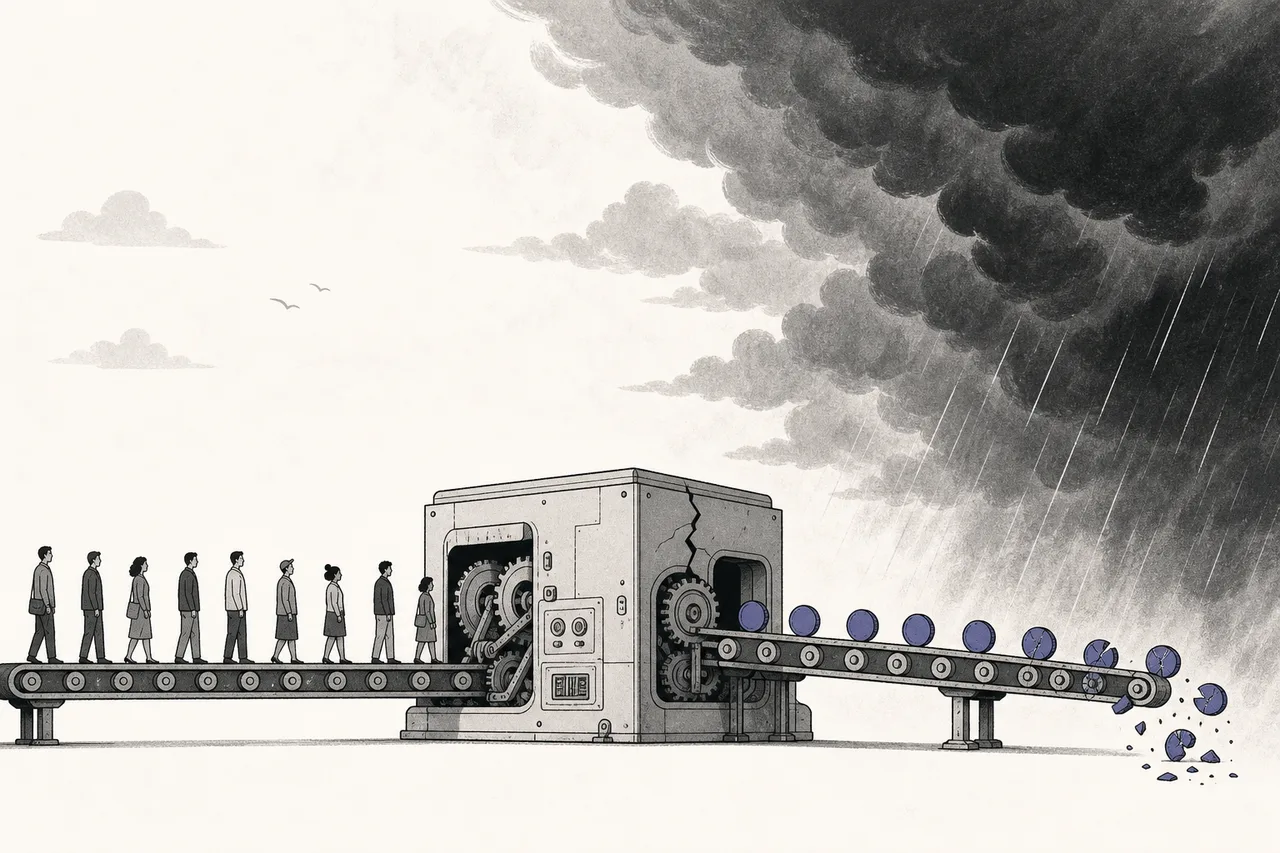
最初で最大のリスクは、それが信用サイクル(credit cycle)に結びついていること。AIモデルは、大半が好景気だった過去のデータで訓練されています。景気が後退して人が職を失えば、延滞は一斉に跳ね上がる——そして晴れの日には正確に見えたモデルが、嵐の日には判断を誤るかもしれない。この銘柄群が、ふつうのテック株より景気で激しく揺れるのは、これが理由なんです。
二つ目のリスクは、BNPLの借金のワナです。簡単さは諸刃の剣。CFPBの報告によると、BNPLユーザーのほぼ30%が、1年のあいだに少なくとも一度は支払いの遅れを経験しています。一部の調査(LendingTree)では41%にものぼる。人は複数のBNPLを同時に使いがちで、知らないうちに「借金の上に借金」を重ねてしまうからです——そしてこの借金はビューローに報告されないため、家計がどれだけ隠れた借金を抱えているのか、全体像が誰にも見えません。
三つ目のリスクは、まだ定まらないルールです。2025年、アメリカの規制当局(CFPB)はBNPLを縛る規則の導入から後退しました——短期的には企業に追い風ですが、ルールは政治の風向きでいつでも変わりうる、ということでもあります。もう一面はブラックボックスのモデル:AIが誰に貸すかを決めるなら、それが弱い立場の層を差別していないと証明できなければならない。これは技術的にも法的にも、まだ決着のついていない難題です。