メガトレンド · Digital Finance
支店をひとつも持たないのに、国内最大の銀行より多くの顧客を抱える——アプリの中で生まれた銀行
支店もない、窓口の行員もいない、行列もない——あるのはスマホの中のアプリだけ。おもちゃのように聞こえますが、ブラジルではこのタイプの銀行Nubankが1億3,100万人の顧客を抱え、国内のどの伝統的な銀行よりも大きいんです。しかも何より——ちゃんと利益を出しています。この記事では、なぜ「支店を持たない銀行」がゲームを変えたのか、誰が勝ち、誰がまだ苦しんでいるのか、そしてなぜそれが、一生に一度も銀行口座を持ったことのない人たちにとって重要なのかをお話しします。
01これは何?(アプリの中で生まれた銀行)
「銀行アプリ」と言うと、たいていは伝統的な銀行のアプリ——何千もの支店を先に持っていて、あとからアプリを作った銀行——を思い浮かべます。でもneobank(ネオバンク)はそうではありません。最初の日から「アプリの中で生まれた」銀行で、支店も窓口も通帳もない。顧客はスマホで身分証を撮影するだけで口座を開け、5分で完了します。
neobankと「digital banking」はよく混同されますが、この記事で使う定義は狭くて明確です。私たちが指すのは支店を持たず、まったく新しく作られた純粋なデジタル銀行(NubankやRevolutのような)であって、含めません——オンラインサービスを足しただけの古い銀行は。この違いはとても大事です。物語全体の核心が「支店を持たない」という一点にあるからです。
Neobank = 支店をまったく持たず、最初からデジタルとして生まれた銀行。自前の銀行免許をフルに持つところもあれば(challenger bankと呼ばれる、例:Monzo)、自前の免許はなく他行の免許を裏で「借りる」ところもある(例:Chime)· いっぽう伝統的な銀行のアプリはneobankに含めない。支店や古いシステムのコストをまだ背負っているから——それはneobankにはないコストです。
メガトレンドの地図では、このnodeはDigital Finance & Tokenization——お金がアプリとデジタルネットワークの中へ移っていく世界——の下にあるサブテーマです。Neobankは、一般の消費者がこのトレンドに直接触れる「店頭」にあたります。給料が振り込まれる場所、請求書を払う場所、初めてお金を借りる場所——そのすべてが、ひとつの画面の中で完結するんです。
02なぜ重要なのか——銀行が置き去りにした人々に手を伸ばす
neobankが単なる「きれいなアプリ」ではなく、本物のメガトレンドである理由は、すべてを変えるたった一つの数字から来ています:顧客一人を維持するコストです。
伝統的な銀行は、支店代、窓口の行員代、そして古びたITシステムを背負わなければなりません。Accentureの調査では、英国の伝統的な銀行は顧客一人あたり年間$210以上のコストがかかるのに対し、neobankはわずか$25〜63で済むと見ています——およそ3分の1から5分の1です。一人あたりのコストがこれだけ低いと、neobankは古い銀行には割に合わない仕事ができる。つまりお金の少ない人にも口座を開けるんです。
これがneobankが新興国市場で最も速く成長している理由です——「unbanked(銀行口座を持たない人)」が膨大にいる場所だからです。世界銀行のGlobal Findexレポートは、いまも世界でおよそ13億人の成人が銀行口座を持っていないと見ています。その半数以上(6億5,000万人)が、インド、インドネシア、メキシコ、ナイジェリアなど8か国に集中しています。こうした人々は伝統的な銀行の支店には「割に合わない」けれど、一人あたりのコストがほぼゼロのアプリには大いに割に合うのです。
結果として、ユーザー基盤が爆発しました。世界のneobankユーザー数は2021年の約1億4,600万人から、2026年には約3億5,000万人へと増えています。neobankサービス市場全体は2025年に約$2,110〜2,610億と見積もられ、年平均成長率は多くの調査機関が~46〜49%という高さを置いています(数字は機関ごとに大きく違いますが、向きは同じ——「猛烈に伸びている」です)。
03どう動くのか(neobankのはずみ車)
勝っているneobankのビジネスモデルは、ほぼどこも同じ3ステップを踏みます。そしてそれは「flywheel(はずみ車)」のように回り、回るほど勢いを増します。
ステップ1——支店を持たず、一人あたりコストをほぼゼロまで下げる。 支店も人員も背負わないので、neobankは古い銀行が「割に合わない」と見なした顧客を「受け入れる」ことができます。いちばんわかりやすい例がNubankで、顧客一人を維持するコストは月わずか$0.80ほどです。
ステップ2——たった一つの商品から始めて、人を呼び込む。 たいていのneobankは、最初からあれもこれも売るわけではありません。無料か、あるいは使わずにいられないほど安いたった一つの看板商品から始めます——Nubankは手数料無料のクレジットカードから、Revolutはレートの良い外貨両替から、Chimeは手数料なしで給料が2日早く入る口座から始めました。
ステップ3——そこから少しずつ売り足して(cross-sell)稼ぐ。 ここが利益を生むステップです。顧客がアプリの中にいれば、neobankはローン、クレジットカード、保険、投資、さらには暗号資産まで提案します。顧客が長くいるほど、使う商品が増える——Nubankの古い顧客は、一人あたり平均4.1個の商品を使っています。
このはずみ車すべての鍵は、「一人あたりの収益」と「一人あたりのコスト」の差にあります。Nubankの2025年第4四半期の数字を見てみましょう。アクティブな顧客一人あたりの平均収益は月~$15、いっぽう維持コストは月~$0.80。この巨大な差こそが、成功したneobankの「お金の印刷機」なんです。
04Digital Financeの中のどこにあるのか
neobankは単独で存在するわけではありません。ほかの技術レイヤーの上に乗る「店頭」であり、同じDigital Financeトレンドの兄弟分への販売チャネルでもあります:
- Digital Lending & Alt-Creditの店頭になる: neobankの利益を生むステップはほぼすべて「貸付」です——クレジットカード、個人ローン、担保付きローン。Nubankは2025年に総額$320億超のローンポートフォリオを持ち、neobankとデジタル貸付プラットフォームの境界はほとんど重なっています
- Payments Modernizationと結びつく: 顧客が最初に使うのは「支払い」です——送金、カード決済、スキャン決済。カード決済の手数料収入(interchange)は、Chimeのようなneobankの最初の生命線です
- Digital Wealth & Robo-Advisoryへ踏み込む: 顧客がアプリの中にいれば、次のcross-sellは投資への誘いです——RevolutやSoFiは、給与口座と同じアプリの中で株式、ファンド、暗号資産を売っています
- Cloudの上に乗り、Cybersecurityに頼る: 頼れる支店がないので、すべてがクラウド上にある——セキュリティとデジタルの信頼は欠かせない条件です。アプリが落ちない・ハッキングされないと信じられて初めて、顧客はお金を預けます
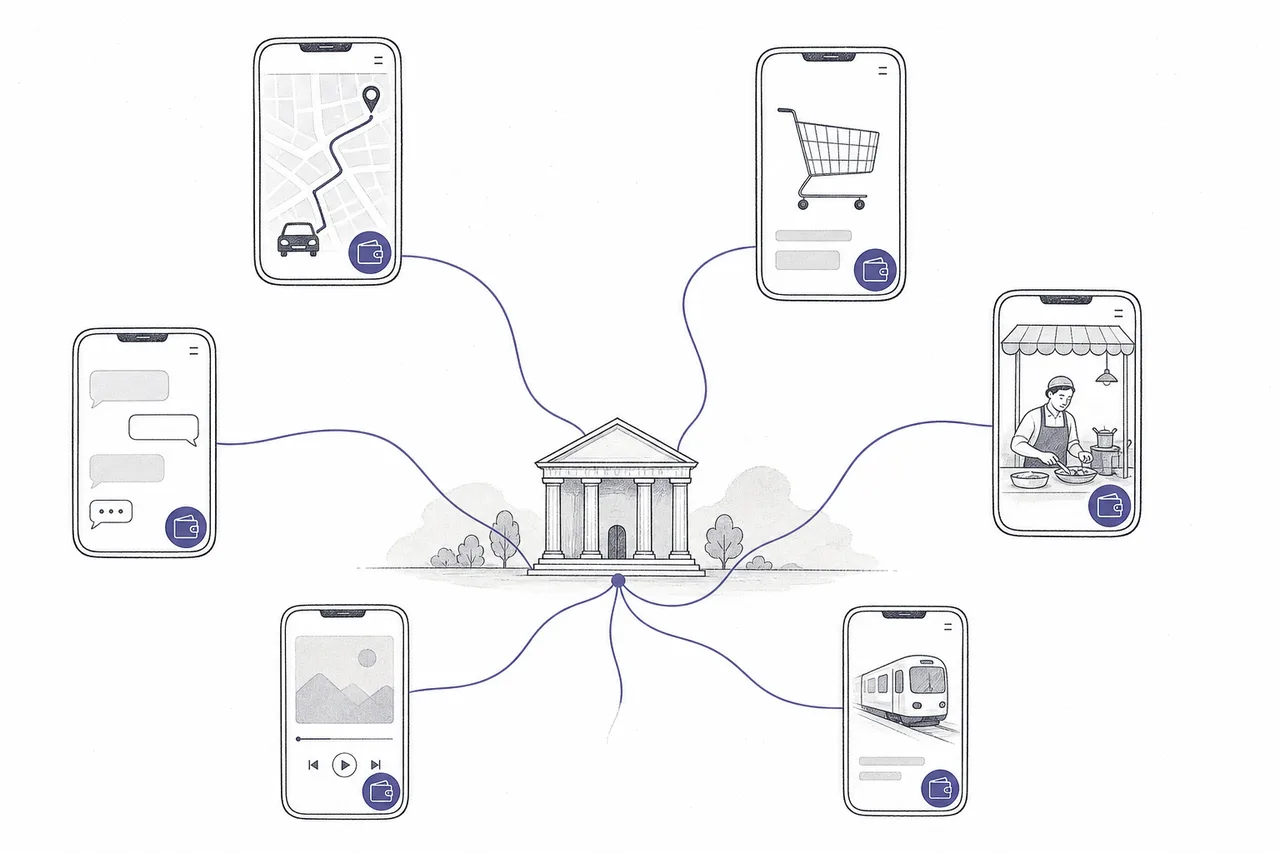
neobankの下にあるもう一つのレイヤーが、Banking-as-a-Service (BaaS)と呼ばれるものです——どんなブランド(銀行ですらない店やアプリでも)でも、自前の免許を取らずに銀行サービスを提供できるようにするインフラです。BaaS市場は2025年に約$220〜300億と見積もられ、新世代のneobankがより速く、より安く生まれられる理由になっています。
BaaS = 銀行の裏方システム(免許、口座、送金、カード)をAPI経由で「貸し出す」サービス。どんなアプリでも、自分で銀行を作らずに銀行サービスを生み出せる · Embedded finance = その結果——金融サービスが、銀行ではないアプリの中に「埋め込まれる」こと(例:配車アプリにウォレットがある、ネットショップでその場で分割払いができる)。「銀行」と「ふつうのアプリ」の境界が、こうしてぼやけ始めます。
05いま、どこまで来たか——誰が利益を出し、誰がまだ苦しんでいるか
ここがいちばん大事な部分です。neobank業界全体が、はっきり二つの世界に分かれているからです:利益を出せると証明された世界と、ユーザーは急増するが赤字が続く世界です。
痛い真実は——利益を出すのはとても難しいということ。世界のneobankのうち利益を出しているのはわずか5%未満という見方があり、最大手25社を調べた研究では、利益が出ていたのはたった2社でした。大半は顧客一人あたり年間$30未満の収益にとどまります。問題は、無料の商品で人を呼ぶのは簡単でも、「コストに見合うまで売り足す」のが難しいこと——とくに、すでに古い銀行口座を持っている人が多い豊かな国では。
世界その1——実際にできると示した証拠(新興国市場)。 主役はラテンアメリカのNubankです。2025年には顧客1億3,100万人(ブラジル最大)を抱え、第4四半期に$8.95億もの利益を出しました(前年比~50%増)。2026年初めには米当局(OCC)から、米国で銀行免許を申請する初期の許可も得ました。Nubankが勝った理由は、まだ口座を持たない人がいる市場で戦ったこと——古い銀行から顧客を奪うのではなく、まったく新しい顧客を生み出したのです。
世界その2——成長は速いが利益は難しい(先進国市場)。 ヨーロッパや米国では、neobankはすでに口座を持つ人々を古い銀行から奪わなければならず、利益を出すのはずっと難しい。それでもトップ勢は一線を越え始めています:Revolut(英国)は2025年に税引前利益で$23億の新記録を出し(57%増)、リテール顧客6,800万人を抱え、企業価値は$750億と評価されました。Monzo(英国)は通年で黒字に転換し、顧客は1,200万人を突破。そしてChime(米国)は2025年6月に、CHYMの名で株式上場(IPO)しました。
06この市場の主役たち
この市場には一つ特殊な点があります:最も重要なプレーヤーの何社かは、いまも株式市場にいない非公開企業だということ(例:Revolut、Monzo)。だから私たちは、生の時価総額よりも競争上の地位と実際の市場シェアでプレーヤーを並べ、どれが非公開かをはっきり示しています。
07これからの展開
第一の方向は「銀行アプリから、金融スーパーアプリへ」です。RevolutやNubankといったリーダーは、ただお金を預ける場所でいたいわけではなく、金融生活の「ここひとつで完結」を目指しています——口座、ローン、投資、保険、暗号資産、さらにはチケット予約やスマホ購入まで。cross-sellができるほど一人あたりの収益は伸び、これが飽和した市場で利益を出す唯一の道です。
第二の方向は大陸をまたぐ拡大です。Nubankはラテンアメリカから米国へ動き、Revolutは米国とアジアへの進出を加速しています。利益モデルを証明済みの新興国市場のリーダーが、先進国市場へ攻め込む——これは金融業界で最も見ものの戦いの一つになるでしょう。
第三の方向はあらゆる場所に「埋め込まれる」金融(embedded finance)です。BaaSのインフラが安くなることで、未来はあらゆるアプリ——配車アプリ、ネットショップ、さらにはSNSまで——が中に「銀行」を埋め込むようになります。neobankとふつうのアプリの境界は、ほとんど消えてなくなるまでぼやけていきます。
08課題とリスク
neobankの魅力には、そのモデル自体に深く埋め込まれたリスクがついてきます。
第一の、そして最大のリスクは「豊かな国では利益を出しにくい」こと。すでに口座を持つ人が多い市場では、neobankは無料の商品で顧客を奪わなければならず、人は集めやすいが稼ぐのは難しい。結果、大半のneobank(95%超)はいまだ赤字です。Nubankの教訓はこう示しています——「利益は、新しい顧客を生み出す市場から来る。古い顧客を奪い合う市場からではない」。市場を間違えて戦えば、お金を燃やし続けることになります。
第二のリスクは「信用サイクル」です。neobankの利益はほぼすべて貸付から来るので、経済の健康状態に直接ひもづきます。景気が悪化し、人が職を失い、不良債権が膨らめば、せっかく出した利益も一気に消えます——しかもneobankの主な顧客の多くは、景気に最も弱い低所得層です。これは、本格的で深刻な経済危機ではまだ試されていないリスクです。
第三のリスクは「競争と規制」です。伝統的な銀行は目を覚まし、自前のアプリをどんどん良くしています。いっぽう世界中の規制当局は、neobankやBaaSに対してより厳しくなり始めています(マネーロンダリング、預金保護、システムの安定性をめぐって)。かつて簡単に取れた免許は取りにくくなり、信頼——支店のないアプリにお金を預ける勇気を生むもの——も脆い。一度大きな障害やハッキングが起きれば、それだけで揺らぎかねません。
ひとことで言えば:neobankとは、支店をすべて捨てた銀行が、下がったコストを使って、古いシステムが置き去りにした人々に手を伸ばす物語です。Nubankは、新興国市場でそれが本当に利益を生むと証明しました。いっぽう豊かな国のプレーヤーは、ようやく利益の一線を越えたところです。neobankを完全に理解するとは、なぜこの世紀の「銀行」が、もはや建物ではなく、世界3億5,000万人のスマホの中の小さなアイコンになりうるのかを理解することなんです。