メガトレンド · Digital Finance
カードを切るたびに払っている「通行料」——そして関所をめぐる争奪戦
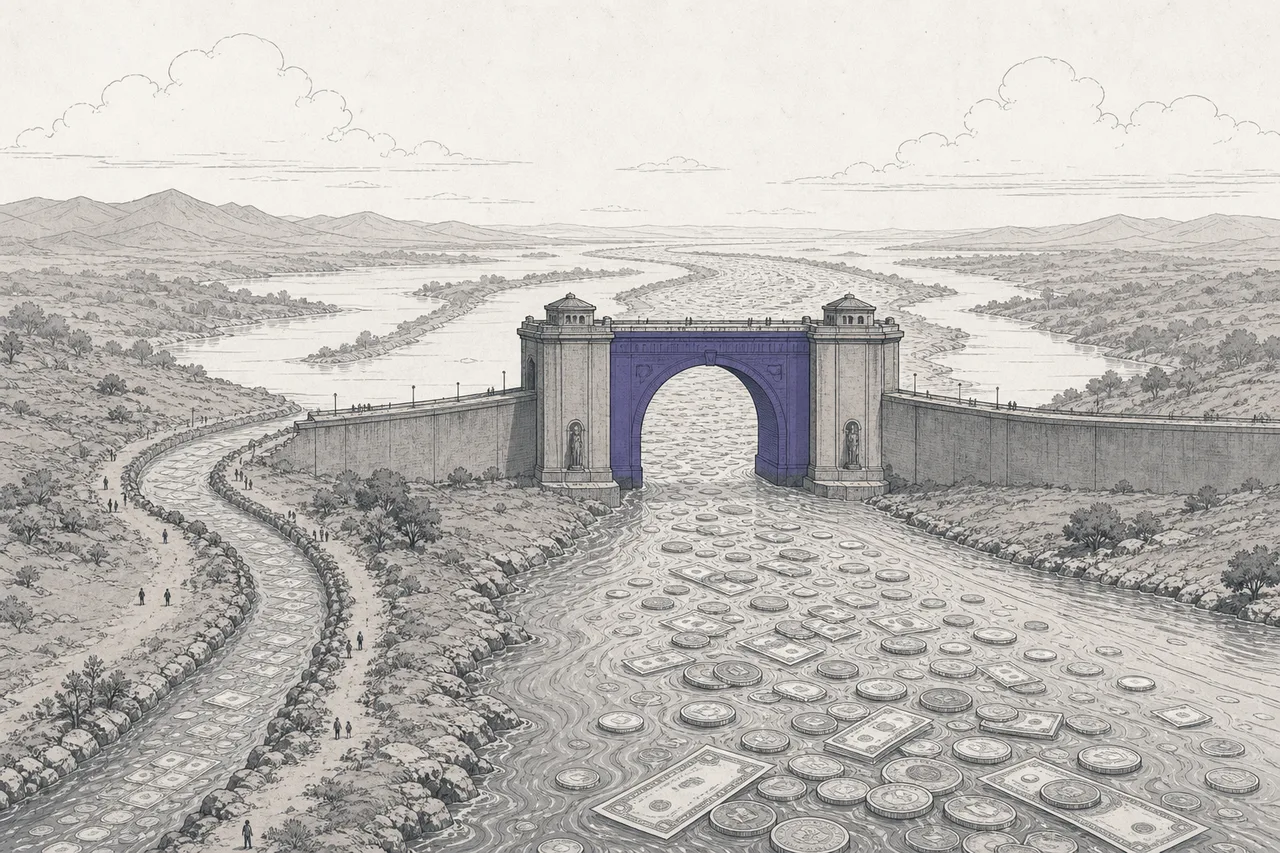
カードを切る、送金する、アプリで支払う——そのたびに、ほんの少しのお金が途中で抜き取られています。これが決済システムの「通行料」です。金融の世界でいちばん大きな商売は、この通行料を取る関所を建てた人たち——VisaとMastercardは、お金が走り抜けるただの「レール」であることから、粗利60%超を稼いでいます。この記事は、そのレールの物語です。どう動いているのか、誰が通行料を取っているのか、そしてなぜ2025〜2026年が、新しいレール——即時払い、国境越え、stablecoin——が関所を迂回する抜け道を掘ろうとしている時期なのかを見ていきます。
01これは何?
カードを切ってコーヒーを買う、その一瞬で何が起きているか思い浮かべてみてください。お店にはお金が入り、あなたにはコーヒーが渡る。簡単そうに見えます——でもその裏では、注文を送り、確認し、あなたの口座からお店の口座へ実際にお金を動かす「レール(rails)」のシステム全体が、わずか数秒で動いています。そしてそのレールには一つ残らず持ち主がいて、お金が走り抜けるたびに小さな手数料を取っているんです。
Payments Modernization & Rails は、この「お金を運ぶ仕組み」を扱うnodeです——何十年も世界を支配してきた古いレール(カードネットワーク)と、デジタル時代のために新しく作られつつあるレール(リアルタイム払い、国境越えの送金、stablecoinによる決済)の両方を含みます。メガトレンドの地図での定義もはっきりしていて、「リアルタイム、国境をまたぎ、stablecoinで決済する決済ネットワークとプロセッサ」と言い切っています。
これは大きなメガトレンド Digital Finance & Tokenization の下にあります——お金、資産、金融サービスを「プログラムできるレール」の上に載せる、という話です。このnodeはそのトレンドの platform 層、つまりインフラ基盤の層——すべてが必ず通る土管にあたります。
最初に押さえておきたい核心が3つの層で、記事を通して何度も戻ってきます:
- カードネットワーク(card networks): VisaとMastercard——買い手の銀行と売り手の銀行をつなぐ「高速道路」。これが本物の関所です
- アクワイアラー/プロセッサ(acquirers / processors): Stripe、Adyen、Block——お店がカードネットワークに直接つながずに「お金を受け取れる」ようにする技術
- 新しいレール(new rails): 国が運営する即時払い(UPI、Pix、FedNow)、国境越え送金、そしてstablecoin——カードの関所を「丸ごと飛び越そう」とするレールです
この業界でいう「rails」とは、お金をある地点から別の地点へ動かすためのインフラのこと。いろんな列車が走れる線路のようなものです · カードのレール(Visa/Mastercard)、即時送金のレール(UPI/FedNow)、昔ながらの銀行のレール(SWIFT、ACH)、そしてブロックチェーンのレール(stablecoin)——それぞれ速さ、コスト、持ち主が違います。「Payments Modernization」とは、こうしたレールをより速く、より安くアップグレードしたり新しく作ったりすることなんです。
02なぜ重要なのか — すべての取引にかかる通行料
決済システムがとてつもなく重要な理由は、一文でまとめられます:これは「世界中のあらゆる売買」からほんの一片を取り続ける商売だ。一片はわずかでも、途方もない取引数を掛け合わせれば、巨大なお金の塊になります。
2024年、世界の決済産業は、システムを流れた $200兆 超のお金と約3.6兆件の取引から、約 $2.5兆 の売上をあげました。「take rate」、つまり産業が手にする割合にすると、流れた金額のわずか 0.125% ほど——ほとんど感じないくらい小さい。でも土台が途方もなく大きいからこそ、世界の金融システムで最大級の稼ぎ頭になっていて、2029年には〜$3.0兆に届くと見られています。
Take rate = 取引額のうち、仲介役が売上として手元に残す割合のこと。100バーツの買い物で決済システムが2バーツ取れば、take rateは2%です · 業界全体の平均は〜0.125%(手数料がごく小さい銀行間の大口送金も含むため)ですが、カード決済だけなら、全手数料を合わせたtake rateは1.5〜3%にも達することがあります——そして、ここがまさに戦場なんです。
この「一片」がどれほど大きいか、イメージしてみましょう:アメリカでVisaとMastercardのカードにかかる カード決済手数料(swipe fees) だけで、企業が1年に払う額は合わせて $1,000億 超。これはすべてのお店が静かに背負っているコストで、たいていは商品の値段としてあなたに転嫁されています。
これが、VisaとMastercardがよく 「デジタル経済の有料道路」 と呼ばれる理由です——世界が支払うたびにお金が入る duopoly(主要なプレーヤーが2社だけの市場)でありながら、買い手の信用リスクは一切背負わない(背負うのはカードを発行する銀行です)。だから世界で最も強い「堀」を持つビジネスモデルの一つなんです。
03どう動くのか — お金一回の旅路
コーヒー代に払う100バーツの足取りを追ってみましょう。カード決済では、お金はあなたの口座からお店の口座へまっすぐ走るのではなく、少なくとも4つの段を通ります。そして各段が自分の取り分を抜く——その合計が 「merchant discount rate」、お店がカードを受け付けるために払う手数料です。
この連なりでいちばん大きな手数料が 「interchange fee」——カードを発行した銀行が取る分(ふつう金額の〜1〜2%)です。カードネットワーク自身はもっと小さい「scheme fee」を取りますが、それを 世界中のあらゆる取引 から集めるので、莫大に儲かるんです。実際の数字は驚きです:たった一四半期で、Visaは $4.5兆 超、Mastercardは約 $2.8兆 ものお金を処理しました。2社合わせて年に$20兆超を運んでいます。
ここで2つ目のグループが登場します——アクワイアラー/プロセッサ です。昔はお店が銀行やカードネットワークに自分でつなぐ必要があって、とても面倒でした。Stripe、Adyen、Block のような会社が、これを「数行のcodeを置く」か「カード端末を挿す」だけでお金を受け取れるようにしました。彼らは手軽さと充実した道具と引き換えに、自分の取り分をもう一段上乗せします(たとえばStripeは標準で〜2.9%+固定手数料)。その規模も巨大で、2025年にStripeは取引を合計 $1.9兆 処理し(+34%)、Adyenは€1.3兆の水準にあります。
04Digital Financeの中でどこにいるのか
Paymentsは Digital Finance & Tokenization の「いちばん下の層」です——同じトレンドのご近所さんがほぼ全員、必ず通る土管。なぜなら、金融サービスはどれも最後には必ず「お金を動かす」必要があるからです:
- Stablecoin Issuers & Distribution と直接重なる: stablecoinは「ブロックチェーン上のドル」で、これが支払いと決済の新しい レール になりつつあります——この2つはほとんど切り離せません(次の章で深掘りします)
- Digital Banking & Neobanks の土管になる: Nubank/Revolutのようなデジタル銀行は、なめらかな決済体験を売りにしますが、その裏では結局カードのレールか即時払いのレールを走っています
- Digital Lending & Alt-Credit とBNPLのレールになる: 「先に買って後で払う」とは、決済の瞬間に信用(クレジット)を差し込むこと——これもこの決済レールに乗る必要があります
- Cybersecurity & Digital Trust と Cloud & Digital Infrastructure に頼る: 世界中のお金を運ぶシステムは、不正やfraudを防ぎ、落ちないクラウドの上で動かなければなりません——信頼こそ、この商売の中核となる資産なんです
Digital Financeの7つのnodeの中で、Paymentsは「いちばん古くから、いちばん本当に稼いでいる」node(Visa/Mastercardは何十年も利益を出してきた)であり、ほかの多くがまだ未来の話なのに対して——同時に、いちばん激しく「新しいレール」に挑まれているnodeでもあります。
05今、どこまで来たか — 新しいレールが古い関所を攻める
2025〜2026年の物語は 「古い関所が包囲されつつある」 です。カードのduopolyが、3つの方向から同時に本物の圧力を受けるのは初めて——国の即時払いレール、安くなった国境越え送金、そしてstablecoinです。
レール1:即時払い、口座から口座へ(カードを飛び越す)
多くの国で、人々はもうカードを使うのをやめて、国が無料か、ほぼ無料で作った「口座から口座へ即時送金」のシステムに乗り換えています。これらのシステムは カードネットワークを丸ごと飛び越す——1.5〜3%の通行料がありません。いちばん強烈な例が インドのUPI です:2025年の1年で取引は合計約 2,280億件、金額は$3.4兆超。年末にはUPIが1日あたりの取引件数でVisaを追い抜きました(〜6.4億件 vs 6.39億件/日)。ブラジルのPix は、たった4年で人口の71%が使うまでになり、1日で3.13億件という記録も出しています。
アメリカで対応する仕組みが、中央銀行の FedNow です。2023年に始まり、2024年末で参加機関は1,200近くに——でもUPI/Pixほどは広がっていません。アメリカ市場がカード、ACH、wireに分かれているからです。一方ユーロ圏では、即時送金(instant transfer)が2025年上半期にすでに小口取引の23%に達しました。
レール2:国境越え — いちばん高くて遅いレール
国境を越えてお金を送るのは、いまだに「いちばん痛い」ところです。昔ながらの SWIFT は仲介銀行(correspondent banks)を経由し、各段が$15〜50の手数料を抜くので、何日もかかって高くつきます。世界の送金(remittance)の平均コストは、2025年初でもまだ 6.49% もあり——BISも、2027年までに3%未満へ下げるというG20の目標は間に合わないと認めています。これこそ新しいレール、とりわけstablecoinが狙う、大きな「穴」なんです。
レール3:stablecoin — 「ブロックチェーン上のドル」のレール
ここがいちばん熱い話です。stablecoin を使えば、デジタルのドルを世界中へ数秒で、ほぼゼロコストで、24時間いつでも、仲介銀行を通さずに送れます——SWIFTのレールにもカードのレールにも直接の脅威です。2025年の数字は驚くほどで、stablecoinの オンチェーン決済 は合計約 $33兆、VisaとMastercardの合計($25.5兆)を上回りました——ただし要注意。この数字の大半はトレードやボットで、実際の「買い物の支払い」ではありません。
より実態に近い姿は、Stripeの報告です——本当の支払いとしてのstablecoin の金額は2025年に倍増し、約 $4,000億 になりました。うち〜60%はB2Bの支払い(企業がデジタルのドルでサプライヤーへ払ったり、国境をまたいで資金を回したり)です。大きな動きが、アメリカが2025年7月に成立させた GENIUS Act——stablecoinに初めて明確な法的枠組みを与え、金融機関が安心して使えるよう道を開きました。
そしていちばん興味深いのが:潰されるどころか、カードネットワークはstablecoinのレールを「抱き込む」道を選んだ ことです——Visaはstablecoin決済サービスを始め(2026年初の時点で年換算〜$4.6B、50か国超でstablecoinに紐づくカードを130プログラム以上発行)、Mastercardは$1.8Bという高値でBVNK(stablecoinインフラの会社)の買収を発表、StripeはBridgeを買って自前のstablecoin層を作りました。彼らは分かっているんです——「新しいレールを止められないなら、いっそ自分が持ち主になればいい」と。
06未来 — AIが代わりに買い物に来る日
近い未来でいちばん大きな流れは、もう「レール」ではなく「誰がボタンを押して払うのか」です——そしてその答えが、人間から AI agent へと変わりつつあります。AIアシスタントが自分で買い物をし、チケットを予約し、あなたの代わりに値段を交渉できるようになると、決済システムは、AIが安全に、追跡でき、限度額を管理しながら払える「新しいレール」を作らなければなりません。
2025年は、各社がそろってこのゲームを始めた年でした——Visaは Intelligent Commerce と Trusted Agent Protocol を立ち上げ(OpenAI、Anthropic、Microsoftなどと協力)、お店が「許可されたAI」を危険なボットと見分けられるようにしました。Mastercardは Agent Pay を始め、2025年9月にはAIによる実取引を初めて成功させました。一方OpenAIは Stripe と組んでAgentic Commerce Protocolを作り、ChatGPTのInstant Checkoutを動かしています。これはメガトレンド Agentic AI と直結します——本当に私たちの代わりに働くagentは、お金を払えなければならない からです。
この波の大きさは、もう見え始めています:2025年末のCyber Weekで、AI agentは世界の売上に $670億、全注文の約20%にあたる影響を与えました。McKinseyは、アメリカの消費者向けagentic commerceが 2030年までに年$1兆 に届きうると見ています。
2つ目の流れが レールの融合 です——未来は「どれか一つのレールが勝つ」のではなく、決済システムがいちばん安くて速いレールを自動で選ぶ世界です(クレジットや補償が要るときはカード、安く済ませたいときは即時払い、国境を越えたいときはstablecoin)。勝者は、どれか一つのレールの持ち主ではなく、すべてのレールをorchestrate(束ねて指揮)できる「いちばん上の層」にいる人かもしれません——Stripe/Adyenのようなプロセッサやカードネットワークが、こぞってこの層を急いで作っているのは、そのためです。
07課題とリスク
これだけ見事に儲かる商売には、奪いに来る人がいて、ルールで縛りに来る国もいます——主なリスクは3つです。
1つ目のリスクは 関所を飛び越されること(disintermediation)、すべての核心です。口座から口座へのレール(UPI、Pix、FedNow)やstablecoinが伸びるたびに、それは カードの関所を通らず、1.5〜3%の通行料も払わない取引になります。UPIが支配するインドでは、カードのシェアが実際に縮みました。大きな問いは、カードの見事なtake rateモデルが、これから5〜10年でどれほど速く削られていくか——カードの対抗策は、ただ通行料を取るのではなく「付加価値サービス(不正対策、データ、トークン)を売る方へ移る」ことです。
2つ目のリスクは 規制、とくにinterchangeをめぐるもの です。見事なカード決済手数料は、世界中の国に目をつけられています。EUはすでにinterchangeの上限を設け(デビット0.2%、クレジット0.3%)、収益を大きく押し下げました。アメリカにもDurbin Amendment(デビットを規制)と、カードのduopolyに競争を持ち込もうとするCredit Card Competition Actの法案があります——これらは法廷で長引いていますが、方向ははっきりしていて「通行料は下げる圧力を受け続ける」。上限が課されるたびに、見事な利益は即座に縮みます。
3つ目のリスクは fraudと信頼 です。より速いシステム(即時払いは取り消せない)と新しいプレーヤー(stablecoin、AI agent)は、新しいタイプの不正の隙も開けます。即時払いの仕組みの多くが、被害者が「自分で送金してしまい」取り返しにくいscamに直面しています。AIに代わりに払わせるのも、大きな問いに答えなければなりません——agentが間違って買ったら、誰が責任を取るのか? だからこそ デジタルの安全と信頼 は欠かせない土台なんです——人が信頼しないレールは、いくら安くて速くても、誰も使いません。
短くまとめると:Paymentsは、世界のあらゆる取引にかかる小さな通行料の話で、それが合わさって最も見事に稼ぐ宝の山の一つになっています · 何十年ぶりかに古い関所が本気で挑まれている——でも関所の番人も、「自分を壊しかねないレールの持ち主になる」くらいには賢い。このnodeを理解することは、なぜあなたがボタンを押して払うたびに、その裏で関所をめぐる争奪戦が隠れているのかを理解することなんです。