メガトレンド · 人工知能
AIが、あなたが毎日使っているソフトの中に入ってきたとき
どんなに賢いAIモデルも、普通の人が触れなければ意味がありません——この層は、AIが研究室を出て、毎朝あなたが開くWord、Excel、Salesforce、コーディングソフトの画面の隅に座る場所です。下書きを書き、要約し、コードを書いてくれる「アシスタント(copilot)」として。このお金をめぐる最大の問いはこれ:価値はアプリを作る側に残るのか、それともモデルの持ち主にぜんぶ吸い上げられるのか?
01これは何?
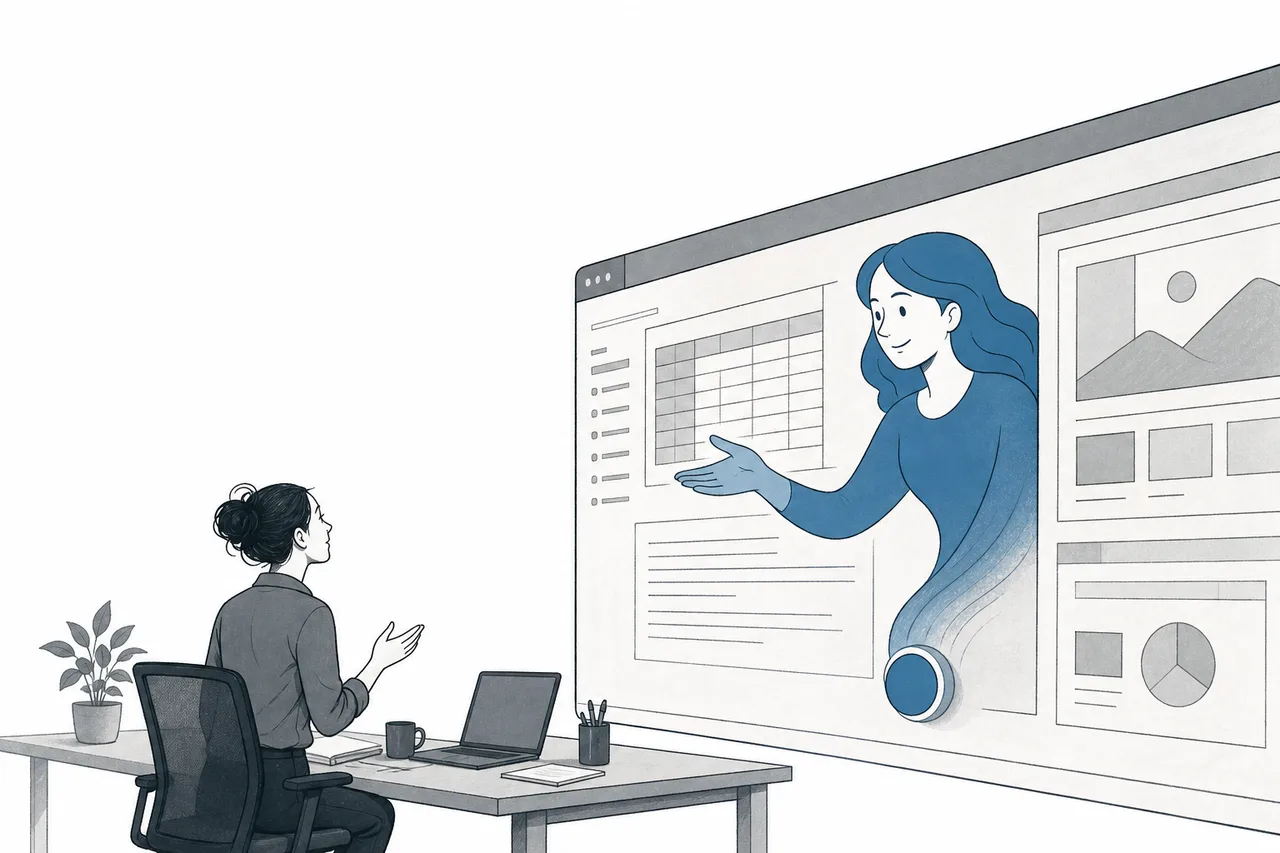
ChatGPTを初めて試したときを思い出してください——ブラウザを開いて会いに行き、質問を打ち込んで、答えをコピーして作業中の書類に貼り付ける必要がありました。AI Applications & Copilotsの層は、その次の一歩の話です:人がAIのところまで歩いていくのではなく、AIのほうを人がすでにやっている仕事の中に置いてしまう。ボタンとして、Excelの画面の隅にある小さなチャットボックスとして、Wordの「書いて」ボタンとして、あなたが打つそばからコードを補ってくれる相棒として現れます。
これがAIの「アプリケーション層(application layer)」——実際のユーザーが触れる、いちばん上の層です。大きく二つの種類に分かれます:あらゆる職種の一般的な仕事を助ける横断型のcopilot(horizontal)(メールを書く、会議を要約する、スライドを作る)と、一つの仕事を深く掘り下げる特定業務向けのAIアプリ(vertical)(プログラマー向けのコーディング支援、弁護士向けの契約書ドラフトなど)です。
Microsoftが広めた言葉で、「副操縦士」という意味。大事なのはアシスタントという点です:自分で飛行機を操縦するわけではなく、機長はあくまであなた。隣に座って下書きを出し、文を補い、忘れていることを教えてくれる——確定ボタンを押すのは人間です。目標を与えると自分で何段階も進めて最後までやり遂げるAgentic AI(自律エージェント)とはここが違います。この記事は「ソフトの中のアシスタント」の層の話で、自分で動くagentについてはそちらのnodeへ。
メガトレンドの地図では、このnodeはArtificial Intelligenceの下、スタックの「いちばん上の層」にあります——その下にはチップ、クラウド、モデルが控えています。でもこの層こそ、顧客が実際にお金を払う唯一の層なんです。それが賢いからではなく、仕事を終わらせてくれるから。
02なぜ重要か — AIがお金に出会う場所
巨額のお金がチップとAIモデルづくりに注がれています——でも投資家を眠れなくさせる問いはこれ:「じゃあ誰がそれを回収するの?」。その答えはほぼすべて、この層を通らなければなりません。ここが顧客から実際にお金を取れる唯一の層だからです。どれだけ優れたモデルでも、人が毎日お金を稼いでいる仕事の中に埋め込まれなければ、誰も払いません。
IDCの試算では、世界中の企業がAIに使うお金は2025年に約3,070億ドル、2028年には約6,320億ドルへ跳ね上がる見込みです。このうち大半は、クラウド上で動くソフトとサービス——つまり、まさにこのアプリ層です。
いちばん分かりやすい例がMicrosoftです。料金の取り方は「一人あたり月いくら(per-seat)」——企業向けのMicrosoft 365 Copilotは、従来のOffice代に上乗せで一人あたり月30ドル。2026年1月の決算で、Microsoftはこのcopilotにお金を払う人がすでに1,500万シート、一年で約160%増えたと発表しました。かけ算してみてください:1,500万シート × 30ドル × 12か月 =年に数十億ドル、たった一つの機能から。あらゆるソフト会社が、顧客の画面の中の「AIボタン」を自分のものにしたがる理由が、これなんです。
この層のAIが「置き換える」のは、ソフトそのものではなく、繰り返し作業に費やす人間の時間と労力です——書類の下書き、コードの基礎部分、顧客対応、情報の要約。copilotが一人ぶんの時間を節約してくれるたびに、企業はサブスク代を上乗せして払う理由ができます。
03どう動くのか + 誰がお金を取るのかという問い
この層の仕組みは、思ったよりシンプルです。「三層のスタック」として見て、各層が何をして、利益をどれだけ取っているかを問うてみましょう。
いちばん下が基盤モデル(foundation models)——本当の頭脳で、賢いけれど、だんだん「コモディティ」になりつつあります。同じくらい強いものが何社もあり、しかも使うたび(トークンごと)に課金されるからです。いちばん上は、仕事が終わるから払うユーザー。そして真ん中——アプリ層——が戦場です。下から頭脳を買ってきて、自分が持っているもので包む:顧客の仕事の進め方(workflow)への理解、顧客固有のデータ、そしてすでに握っている何百万という顧客への入口です。
ここから、いまのAI業界でいちばん高くつく問いにつながります——「thin wrapper(薄い皮)問題」です。もしあなたのアプリが他社のモデルを包んだ「薄い皮」にすぎず、自分のものが何もないなら、価値はどうやってあなたの手元に残るのでしょう?
楽観派の答えはこうです:価値はモデルにあるのではなく、その周りにあるものにある——三重の堀、つまり顧客が積み上げてきたデータ、深く埋め込まれて変えにくいworkflow、そしてすでに持っている顧客への入口(distribution)です。Microsoftが有利なのもこれが理由——AIが誰より賢いからではなく、競争が始まる前からOfficeの顧客を4億5,000万シート手の内に持っているからなんです。
「薄い皮」——ユーザーの指示を他社のモデルに横流しし、返ってきた答えを渡すだけで、ほとんど何も自分でやらないアプリのこと。問題は誰でも作り直せること。数週間でコピーできるし、モデルの持ち主が同じ機能を自分で出せば、皮はその瞬間に消えます——複数のレポート(たとえばMcKinseyの分析)は、この手のアプリは2年スパンで生き残る確率がとても低いと見ています。生き残るには「コピーできないもの」、つまりデータ+workflow+顧客基盤が要ります。
04エコシステム — どこに座っているのか
アプリ層は、ぽつんと一つで浮いているわけではありません。AIスタック全体の「終着点」です——下にあるものはすべて、この層を動かすために存在しています:
- Foundation Modelsの上に乗る: どのアプリも「頭脳」をモデル層から買ってくる——これは供給元であると同時に競合でもある。モデルの持ち主自身も、上のアプリを作りたがっているからだ
- Cloud & Digital Infrastructureに頼る: copilotはいつもクラウド上で動く。「書いて」を押すたびに、どこかのサーバーを呼び出している——Microsoft、Google、Amazonが有利なのは、クラウドとアプリの両方を持っているからだ
- Agentic AIへと進化する: copilotは「指示を待つアシスタント」、agentは「自分で最後まで仕事をこなす従業員」——その境界はどんどん薄れていて、今日のアプリは明日のagentへと少しずつ姿を変えている
- ほかのトレンドへの入口になる: Cybersecurity分野のcopilot(たとえば脅威分析の助手)は、最も速く伸び、最も高く売れるAIアプリの一つだ。セキュリティの仕事は複雑で、人手が足りないからだ
このエコシステムでいちばん大事なのは、モデル層との「愛憎」の関係です——アプリはモデルに頼るしかないのに、そのモデルが上がってきて自分の市場を食うのを恐れている。OpenAIやGoogleが自社チャットボットに新機能を出すたび、たくさんのアプリ系スタートアップは胸が冷えます。一年がかりで作った機能が、たった今タダで配られたのかもしれない、と。
05いま、どこまで来たか + 主役たち
2025〜2026年は、この戦場がはっきり二つの陣営に分かれた時期です——AIを後付けした既存の巨人(bolt-on)と、最初からAIとして生まれた挑戦者(AI-native)です。
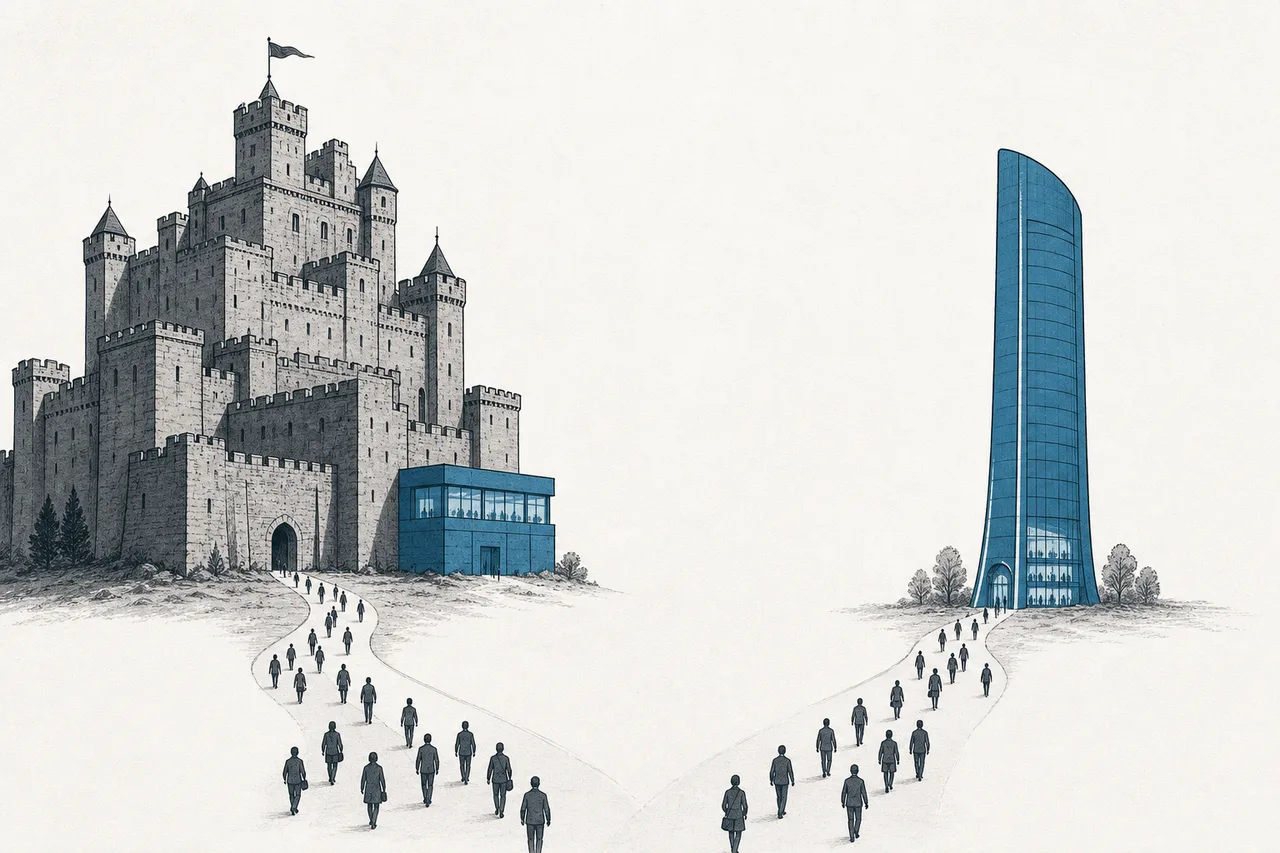
既存の巨人側は「distributionこそ堀」という戦い方です。すでに顧客を持っているので、AIボタンを開けるだけですぐにアップセルできる——MicrosoftはOfficeとGitHubの両方にCopilotを持っています(GitHub Copilotは約470万人が課金し、Fortune 100のほぼ90%で使われている)。SalesforceはAgentforceを推し進め、二年足らずでARRが10億ドル規模に。ServiceNowはAI収入(Now Assist)の目標を10億ドルから15億ドルへ引き上げ、AdobeはAIが関わる収入が約250億ドルの収益基盤の三分の一を超えたと報告しています。
AI-native側は、いちばんワクワクする物語です——丸ごとAIとして作られた会社で、古い資産が足を引っ張らない。その筆頭がCursor(親会社はAnysphere)。AIコーディングツールで、年間収入(ARR)が約1億ドル(2025年1月)から2026年2月までに20億ドルへ急騰しました——ゼロから20億ドルへ駆け上がった速さは、企業向けソフトの歴史で最速。SlackもSnowflakeも追い抜き、Fortune 1000の約70%がすでに使っています。Cursorはまだ非公開企業(株式市場には出ていない)——この層の本命プレーヤーの多くは、まだ生まれたばかりの波なので非公開のままなんです。
06これからの展望
第一の方向は「一人あたり料金」の崩壊です。一人月30ドルのような課金は、AIの世界に合わなくなってきています。agentはログインしない、人の「頭数」ではないから——AIがチーム丸ごとの仕事を肩代わりするのに、どう料金を取ればいいのでしょう? これから来る答えは使った量(usage)や、出した成果(outcome)で課金するやり方です。たとえば「成約一件ごと」「解決したチケット一件ごと」に払う。Gartnerは、2030年までに企業向けソフト支出の少なくとも40%がusage/outcome型へ移り、一人あたり型の比率は21%から15%へ下がると見ています。
第二の方向はcopilotがagentへと姿を変えることです。今日のアシスタントは一段ずつ指示を待ちますが、明日はあなたが目標を伝えるだけで、自分で何段階も進めて最後までやり遂げます——このnodeとAgentic AIの境界は、もうすぐ溶けて消えます。そうなれば、「顧客のworkflowをいちばん深く知っている」アプリの価値は、さらに上がります。
第三の方向は二つの陣営の勝ち負けがはっきりすることです。既存の巨人はdistribution(既存顧客への簡単なアップセル)で勝ち、AI-nativeはスピードと、足を引っ張る古い資産がないことで勝つ——でも両者とも、下から圧迫されます。モデルの持ち主自身が、上がってきてアプリ層を食いたがっているからです。生き残るのは、「コピーできないもの」を最も多く持つ者です。
07課題とリスク
いちばんうまくお金を取れる層は、いちばん脆い層でもあります。
第一のリスクは「thin wrapper」とコピーされることです。アプリが他社のモデルを包む皮以外に自分のものを持たないなら、競合は数週間で作り直せる。もっと危ないのはモデルの持ち主自身が同じ機能をタダで出してくること——市場ごと上書きされてしまいます。複数のレポートは、薄い皮のAIアプリは2〜3年スパンで生き残る確率がとても低いと見ています。
第二のリスクはマージンが下から圧迫されることです。顧客が一人増えても提供コストがほぼゼロだった旧来のソフトと違い、AIアプリはユーザーが使うたびにモデル代を払う。使われるほど費用が膨らみ、粗利は旧来のソフトより低くなります。値付けを間違えると、使われるほど赤字になることさえあります。
第三のリスクは「お金にならないpilot」です。多くの企業がcopilotを試していますが、いくつもの調査は、AIプロジェクトの大半がまだ本当のROIを測れていない、しかも予算オーバーだと指摘しています。copilot代を払ったのに本当に仕事が速くならないと顧客が感じれば、解約の波が来かねません——だからこそ「成果に応じた」課金が代わりに台頭しているんです。このリスクを売り手側へ投げ返すからです。
ひとことで言えば:AI Applications & Copilotsは、AIがお金に変わる層です——機械の賢さが、実際のサブスク代に変わる最後の関所。でもそれは、いちばん過酷な戦場でもあります。価値がここにあると、みんな知っているからです。勝つのはいちばん賢いAIを持つ者ではなく、あなたの仕事の中にAIを深く埋め込んで、あなたが手放せなくなるようにする者——そしてそれこそが、「ただの画面の中のチャットボタン」に見えるnodeを、AI時代でいちばん高くつく戦場の一つに変えているんです。