メガトレンド · デジタル金融
コインを「発行する人」は儲かる——でも「あなたの手にコインを届ける人」は、もっと儲かるかもしれない
stablecoin の発行者は、準備金から得られる利息をぜんぶ自分のものにできるから「お金を刷る機械」だと、みんな思っています。でも、ちょっとびっくりする事実が隠れているんです:2024年、USDC を発行する Circle は、9億800万ドル超を Coinbase に支払いました——Coinbase がコインを作ったからではなく、Coinbase こそが「コインを利用者の手に届けた人」だから。この「届ける(distribution)」がこの node です——取引所、ウォレット、決済アプリが stablecoin を本物の利用者へと引き寄せ、その見返りに「準備金の利息」の大きな分け前を受け取る。そしてこの業界でいちばん高くつく問いがこれです——本当の堀(moat)があるのは「誰がコインを発行するか」なのか、それとも「誰が利用者にアクセスできるか」なのか?
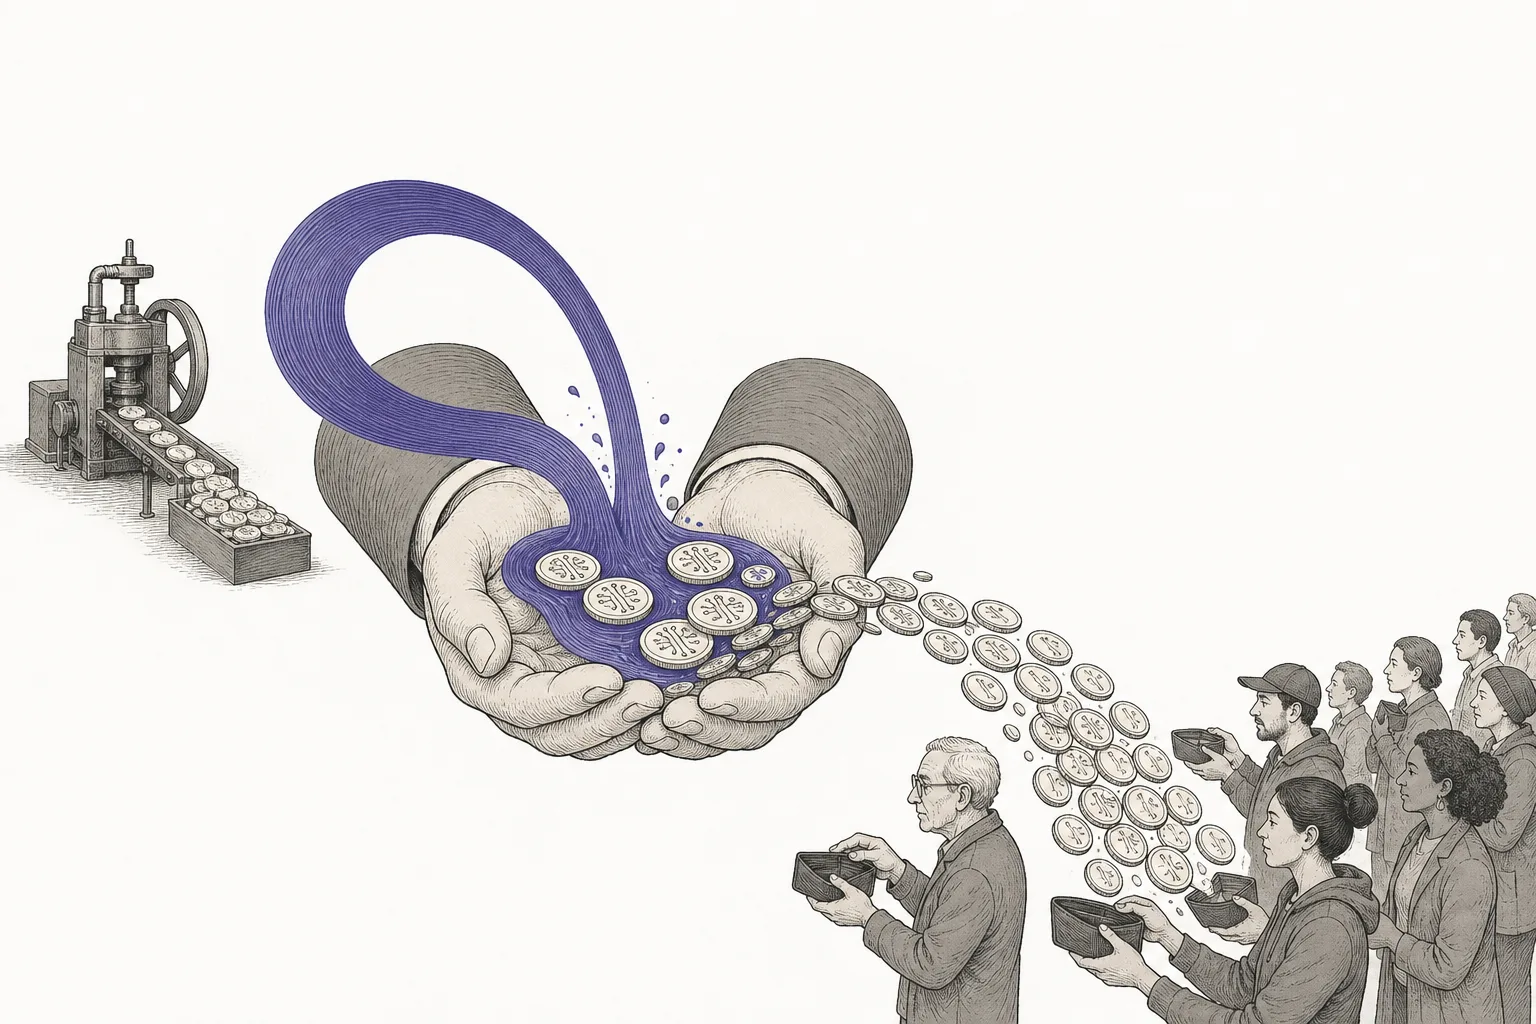
01コインを配る人 + 利息を分け合う人
有名な炭酸飲料を思い浮かべてみてください。「シロップを調合する」工場は秘密のレシピを持っているかもしれません。でも、街角のどのコンビニでもあなたが缶を手に取れるようにしているのは、流通ネットワークです——そしてこの流通する側こそ、レシピの持ち主に負けないくらい利益を取っていくことが多いんです。stablecoin の世界も、これとまったく同じ。この node は、デジタルドルの「流通ネットワーク」なんです。
もっとはっきり言うと、この node は二つのことを同時にやる事業のグループです:(1) コインを配る(distribution)——本物のお金を stablecoin に交換し、保有し、使うための入り口になる。たとえば暗号資産の取引所(Coinbase など)、ウォレット、PayPal/Venmo のような決済アプリ、Robinhood のような取引アプリ、そしてコインを「実際にタッチ決済できる」ようにする Visa/Mastercard のようなカードネットワーク · (2) 収益を分ける(revenue-share)——流通には価値があるから、発行者は準備金から得た利息を分けて、配るのを手伝った相手に渡すのです。
メガトレンドの地図では、この node は大きなトレンドDigital Finance & Tokenizationの中のStablecoin Issuers & Distributionの下にあります。発行者と末端の利用者のあいだに位置する「プラットフォーム層」です。すぐ隣にいる親戚が発行者(Stablecoin Issuers)——コインを「ミント(mint)」し、準備金を持つ人たち。違いはこうです:発行者はコインを作る · この node はコインを人の手に届ける。そしてこれが、物語ぜんぶを分ける境界線なんです。
Distribution(流通・配る)= 利用者が stablecoin に実際にアクセスし、保有し、使えるようにする入り口のこと——あなたのプラットフォームに「居座る」コインが多いほど、残高(balance)は大きくなる · Reserve revenue share = 発行者が準備金から得た利息(国債などで運用したお金)を流通する側に分ける取り決め。たいてい「コインがどこで保有されているか」に紐づきます——あなたのプラットフォームで保有されるほど、あなたの取り分は大きくなる。
02なぜ重要か——流通こそ本当の堀かもしれない
この業界には「コインを発行する人こそ、お金を刷る機械の持ち主だ」という単純な思い込みがあります。でも実際の数字は、まったく別の話を語ります。2024年、USDC を発行するCircleの流通コスト(distribution costs)は合計約10億1,000万ドルで、そのうち9億800万ドルが Coinbase 1社へ——Circle が稼いだ準備金収入の、なんと約60%にあたります。要するに、コインを発行する側が、いちばん大きな利益のかたまりを、コインを流通させる側に渡しているわけです。
なぜ流通にそれほどの力があるのか?それは stablecoin がコモディティ(commodity・汎用品)だからです——USDC でも PYUSD でも、どのドルコインも同じく1ドルの価値しかなく、「コインのブランド」に忠誠を誓う人はいません。人が忠誠を持つのは自分が使っているアプリのほうなんです。だから「利用者」を手元に抱えている人——Coinbase は数百万のトレーダー口座を、PayPal は4億3,900万口座を持つ——が、どのコインが使われるかを決める。発行者はみな、自分のコインを使ってもらうために、この入り口に「頭を下げる」しかないのです。
これが「流通 > ミント」の理論(distribution > issuance)です:コインの発行は繰り返せる——準備金と免許さえあれば誰でも発行できる。でも数百万の利用者との関係を所有することは、はるかに真似しにくい。だから長い目で見れば、価値はいちばんコインを上手に刷る人ではなく、利用者が毎日開く「画面を所有する人」のところに落ちていくのかもしれません。
03どう動くのか(利息はコインを持つ人へと流れる)
発行者のレッスンでは、発行者が国債の利息を自分のものにしているのを見てきました。では問いはこうです——流通する側は、どうやって利息を手にするのか?答えは「コインがどこで保有されているか」にあります。ひとつずつ追ってみましょう。
仕組みの核心は「どこで保有されるか」という言葉にあります。いちばん有名なのが Coinbase × Circle のディール:Coinbase は、自分のプラットフォーム上で保有された USDC からは利息の100%を、プラットフォームの外で保有された USDC からは利息の50%を受け取ります。だから Coinbase は、利用者が USDC をアプリに預けたままにするよう、あらゆる手を尽くすんです——プラットフォームに「眠っている」コインは、ひとつ残らず満額の利息になって懐に入るからです。
では、なぜ流通する側は利用者に一部を「分け返す」のでしょう(たとえば〜4%の報酬を払う)?それがコインを吸い寄せる道具だからです——魅力的な報酬を払うほど、利用者はコインをあなたのところへ移して保有し、残高は大きくなり、発行者から受け取る利息の取り分も大きくなる。流通する側が「利息の一部」を投じて、ライバルから「残高」を奪うサイクルになっているわけです。
04発行者とどう組むのか:Coinbase × Circle のディール
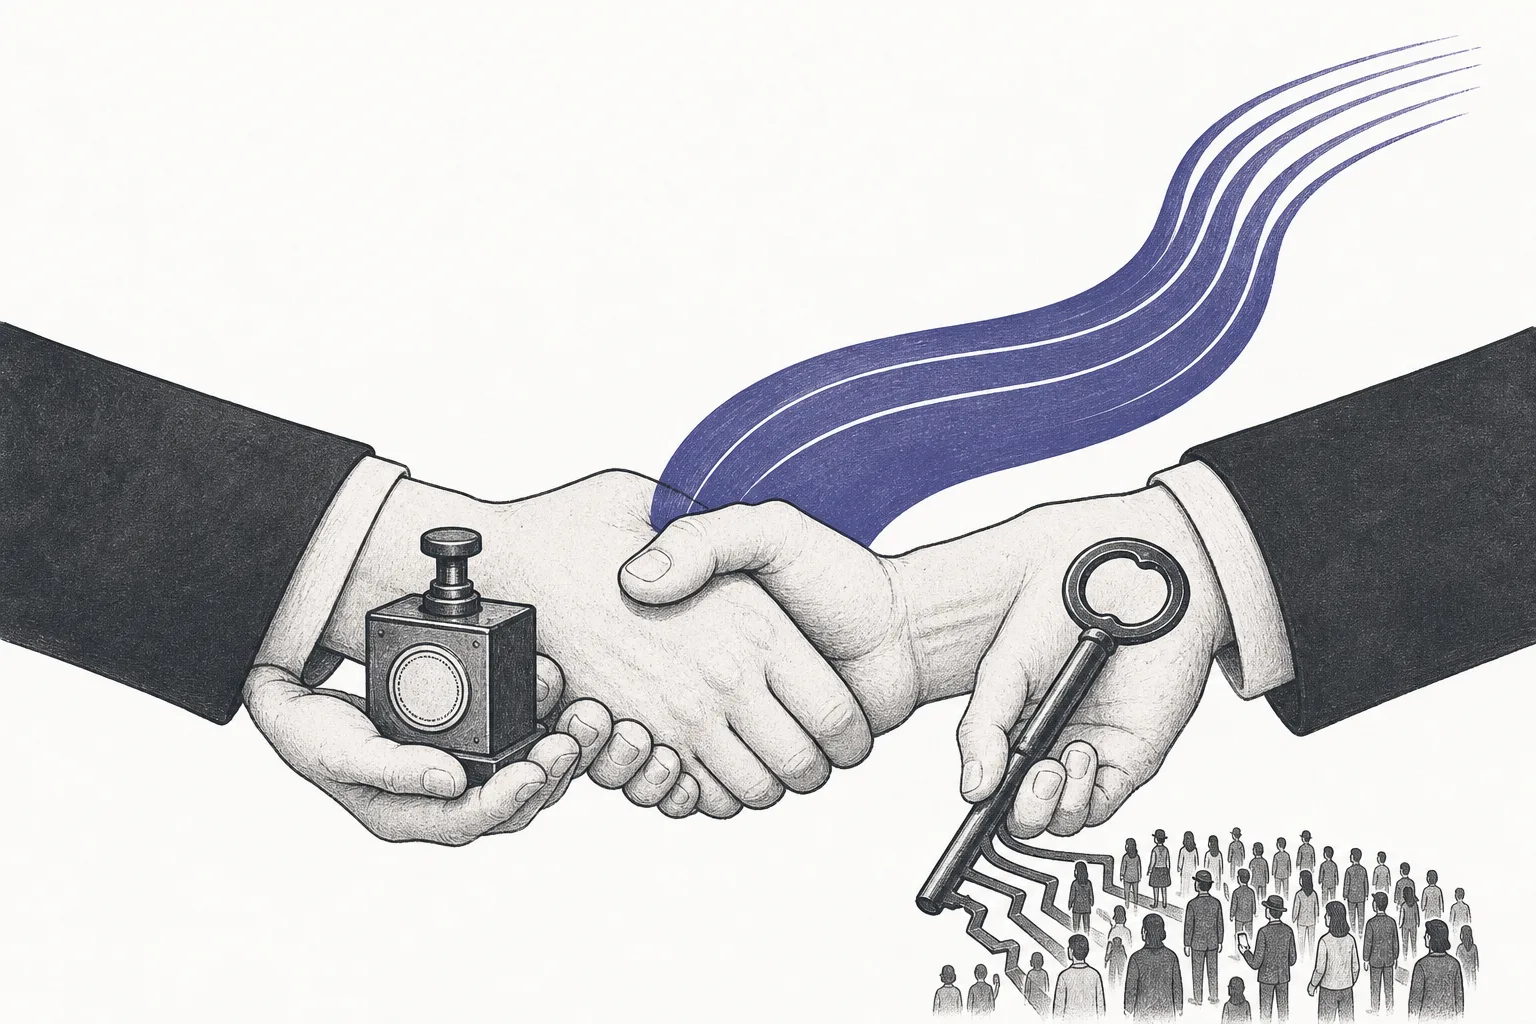
この node は発行者と切り離せません——同じコインの裏表だからです。発行者には「お金を刷る機械」(準備金 + 利息)があるけれど「利用者」がいない。流通する側には「利用者」がいるけれど刷る機械がない。だから両者は手を組むしかなく、その教科書になったのがCoinbase × Circleのディールです。
もともと Coinbase と Circle は USDC を共同で持っていました。のちに Circle が相手の持ち分を買い戻しましたが、長期の収益分配の取り決めは残しました:Coinbase は、Coinbase 上で保有される USDC の準備金利息の100%、加えて世界中に残る USDC の利息の50%を受け取る。結果、2025年第1四半期に Coinbase は USDC のディールから約3億ドルの収益をあげ、USDC 利息の総額(〜9億ドル)の約54%をつかみました——発行者である Circle が自分で残した分よりも大きいのです。
エコシステムの視点で見ると、この node はほかのトレンドと切り離せないかたちで結びついています:
- Cybersecurity & Digital Trustに頼る: 流通する側は、数百万の利用者のコインを預かる人。プラットフォームがハッキングされたり資金が消えたりすれば、信頼は一瞬で崩れる——安全性こそ、人に信頼される「コインの預け先」になるための第一条件だ
- Cloud & Digital Infrastructureの上で動く: 取引アプリ、決済アプリ、残高を記録する仕組みのすべてがクラウドの上で動いている——利用者が増えるほど、膨大な取引をリアルタイムでさばけるインフラが必要になる
- 既存のカードネットワークと結びつく: Visa と Mastercard は「古い決済のレール」からstablecoin を流通させる側へと役割を変えつつある——コインを世界の数千万の店舗で「タッチ決済できる」ようにし、いまある中でいちばん大きな流通チャネルになる
05いま、どこまで来たのか
2025〜2026年の絵姿は「報酬戦争」です——残高を奪うために、利用者へ利息を返す競争。PayPalは2025年半ばに PYUSD Rewards プログラムを始め、当初の利率は〜3.7%、2026年初には〜4%まで上げ、米国の利用者の財布へ毎月支払っています。おもしろいのは、PayPal がこの報酬を準備金の利息だけに頼らない設計にしている点。だから Fed が利下げしても利率を保てる——4億3,900万口座という利用者基盤を武器にしているのです。
Coinbaseの側も動いて、USDC に〜4% APYの報酬を払いますが、2025年末には月額会員 Coinbase One の会員に限定しました——利用者を自分のエコシステムに縛りつける狙いです。同じころRobinhoodも、トレーダーの現金残高に利回りをつけようと USDC を取引アプリに取り込み、Block(Cash App の親会社)も少しずつ利用者が stablecoin にアクセスできる道を開いています——どこも同じ公式です:「利息の一部」を差し出して「残高」と交換する。
いちばん大きな絵はカードネットワークの本格参入です。合わせて数十兆円規模の時価総額を持つ Visa と Mastercard が、stablecoin を流通させるレールとして自らを位置づけ、コインを世界中の店舗で「タッチ決済できる」ようにしつつあります。取引所や決済アプリと合わせると、この node は新顔のスタートアップよりもすでに利用者を抱えた巨人で埋め尽くされている——この戦場でいちばん大事な武器が、先につくり上げた「利用者基盤」だからです。
06この先——「残高」を奪い合う戦い
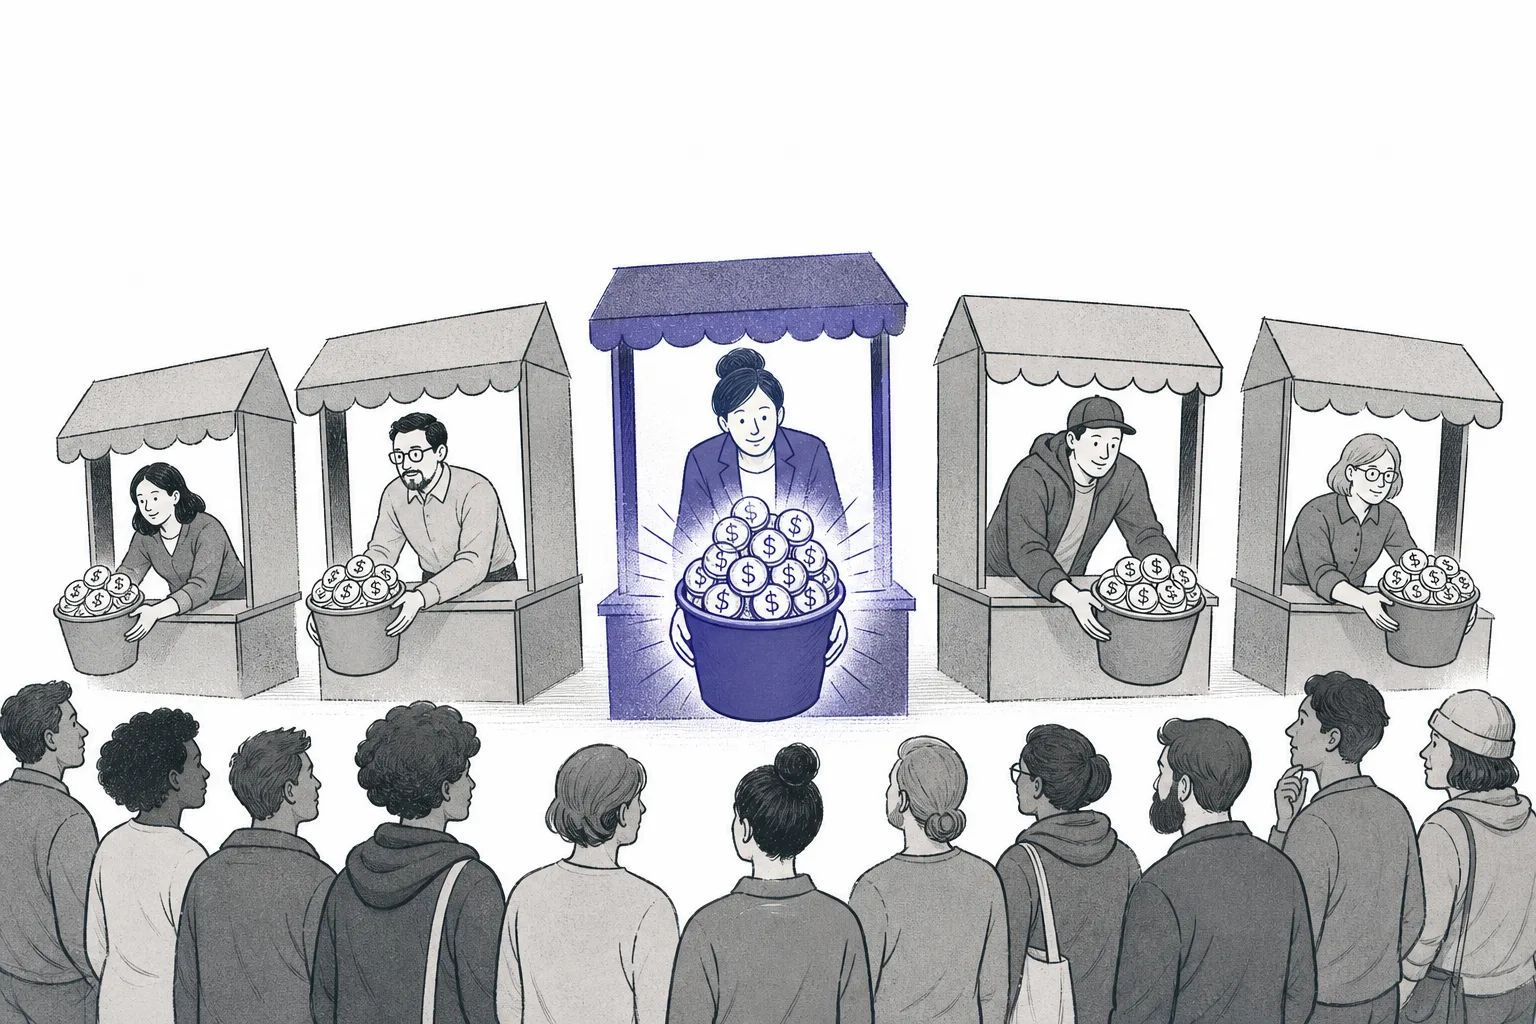
第一の方向は競争が「コインを発行する」から「残高を奪う」へと移ること。どのコインも同じく1ドルの価値なら、勝者を決めるのは、利用者に「コインを自分のところに置き続けて」もらうことを、いちばん長く・いちばん多く実現できる人。報酬、使いやすさ、毎日使うアプリ(支払い・送金・取引)への組み込みが主戦場になり、コインの設計そのものではなくなります。
第二の方向は銀行や大手ブランドが流通する側として参入すること。法律が道を開けば、すでに数百万の顧客を持つ銀行は、自社の銀行アプリで顧客に stablecoin を保有させられるようになります。膨大な利用者を持つ小売ブランドやソーシャルプラットフォームも同じ——利用者の「画面を所有する」者は誰でも、潜在的な流通する側になり、発行者に利息の取り分を求めてくるのです。
第三の方向は「利回りが利用者の手に届く」のが当たり前になること。発行者が利息の大半を握り続けるかぎり、流通する側にはその利息を引き出して利用者に分け、残高を奪う動機があります。長い目で見れば、これは大きな利息のかたまりを、発行者 → 流通する側 → 利用者へと「下へ流れ落とさせる」圧力になっていく——消費者にはいいことですが、チェーン全体の利益は薄くなっていきます。
07課題とリスク
第一のリスクは利息への依存——発行者と同じ。収益分配の収入はすべて国債の利息から来ています。米連邦準備制度(Fed)が利息を大きく下げれば、分け合う利息のかたまりも一気に縮む。利用者に「4%の報酬」を約束した流通する側は、コストが実際に得られる取り分より高くつくと気づくかもしれません——利息が高いときは楽しい報酬戦争も、利息が低いときには重荷になりうるのです。
第二のリスクは発行者と流通する側のあいだの交渉力。収益分配のディールは固定ではありません。契約が満了したり再交渉になったりすると、弱いほうが大きな取り分を失うことがある。「流通する側に払いすぎだ」と感じた発行者は、自前の流通チャネルをつくろうとしたり、取り分の少ない別の流通する側と組もうとしたりするかもしれません——今日は強固に見える関係も、利害が動けば一変しうるのです。
第三のリスクは「報酬」をめぐる規制。残高を奪う戦いの核心は利用者への利回りの支払いですが、米国では2026年初に規制当局(OCC)が新ルールを提案しており、一部の流通する側が stablecoin で報酬の支払いを制限・禁止されるかもしれません。もしこのルールが通れば、残高を奪う主要な武器が取り上げられ、競争のかたちがまるごと変わる可能性があります。
ひとことでまとめると:この node は、多くの人が見落とす仲介者の物語です——コインを刷る人ではなく、コインを利用者の手に届ける人。だからこそ利息の大きなかたまりを呼び戻せる。どのコインも同じ価値の戦場で、いちばん高くつく問いは「誰がいちばん上手にコインを発行するか」ではなく「誰が利用者との関係を所有するか」——そしてそれこそが、デジタルドル経済の本当の堀なのかもしれません。