Megatrend · トレンド全体の概観
デジタル世界のすべてが、その上に立っている物理インフラ
アプリを開くたび、映画をストリーミングするたび、AIに何かを尋ねるたび——その裏には、サーバーの大群、街ほどの大きさのビル、海底の光ファイバー、そして膨大な電力があります。これが デジタル時代の「水道と電気」——そしていま世界中が、データセンターへの投資が年間 1兆ドル を超える規模で、これを猛烈な勢いで築いています。このノードは、9つのカテゴリーを一本につなぐ 地図——土台の電力と土地から、私たちが使うソフトウェアまで——それがどう「層」をなして積み重なり、お金がどこに集まり、なぜ本当のボトルネックが「電力」になったのかを見ていきます(各カテゴリーには別途、深掘りの章があります)。
01大きな絵:デジタル経済の背骨
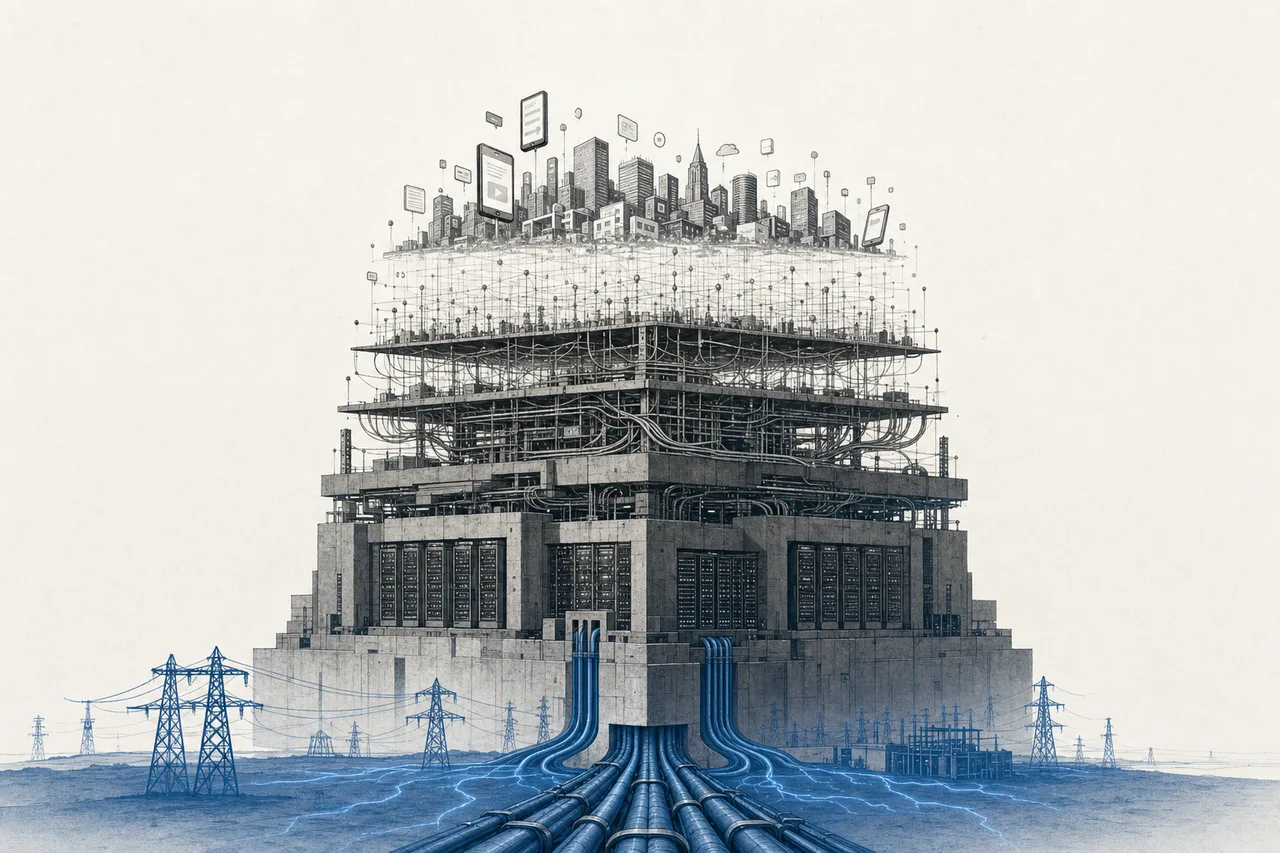
「クラウド」と聞くと、私たちはつい、空に浮かぶ手に取れない何かを思い浮かべます。でも実際は正反対なんです——クラウドは デジタル経済でいちばん重くて、いちばん物理的なものです。サッカー場いくつ分ものコンクリートのビルに、数十万台のサーバーがぎっしり詰まり、腕ほどの太さの電線が走り、電力網と大洋をまたぐ光ファイバーにつながっている。これが「水道と電気」——デジタル世界のすべて(アプリ、ウェブ、銀行、AI)が、ここを通って流れていきます。
この建設のスケールは、かつてないほど急上昇しています。2025年、世界のデータセンターへの投資(capex)はわずか1年で 57%増、そして2026年には初めて年間 1兆ドル を超えると見られています。クラウドの巨人(hyperscaler)数社だけで、今年は合わせて 6,000億ドル 超——前年比36%増を投じます。
このお金の塊は、世界経済全体を動かすほど大きい——チップの価格を押し上げ、電力網から電気を吸い上げ、株式市場の成長エンジンになっています。でもそれを理解するには、まずこれが一枚岩ではないと見抜くことです。これは「層」——土台の電力から、私たちがクリックして使うソフトウェアまで、積み重なっているんです。
02地図:4層に並ぶ9カテゴリー
デジタルインフラを理解する一番いい方法は、それを 下から上へ積み上がる「スタック」(stack) として見ることです——下にいくほど物理的に実体のあるもの(電気、土地、ビル、光ファイバー)、上にいくほど私たちが使うソフトウェア。9つのサブカテゴリーは、次の4層にまとめられます——各カテゴリーには深掘りの章が別にあります(タップして読めます):
最下層 — 物理インフラ(電気 · 土地 · ビル · 配線)
- Telecom Towers, Fiber & Colocation: 通信塔、光ファイバー(海底ケーブルを含む)、貸出用データセンターのビル(コロケーション)——すべてが立つ土地とコンクリート
- Edge & Content Delivery: ユーザーの近くに分散して置かれた小型サーバー(CDN/edge)——毎回中央のデータセンターまで往復しなくても、ウェブや動画を速く読み込ませる
- Enterprise Data Storage Systems: 企業向けの大規模データ保存システム——上の層が呼び出す「データ」すべての置き場所
プラットフォーム層 — クラウドとツール
- Hyperscale Cloud (IaaS / PaaS): インターネット越しにコンピューターを貸す事業者(AWS、Azure、Google Cloud)——みんなが借りに来る、トレンド全体の心臓
- Data Platforms & Analytics: 大量のデータを蓄積・分析するプラットフォーム(クラウド上のデータウェアハウスなど)——企業の「データの頭脳」
- Observability & DevOps: システムが止まらないよう監視・運用するツール——クラウド上のあらゆるアプリの「管制室」
- API & Integration (iPaaS): 複数のソフトウェアを互いに会話させる仕組み——アプリを自動でつなぐ「パイプ」
上層 — 私たちが使うソフトウェア(SaaS)
- Horizontal SaaS: どの企業も同じように使うソフトウェア(メール、チャット、ドキュメント、CRM)——いちばん大きくて馴染みのある市場
- Vertical SaaS: 業界特化のソフトウェア(病院システム、飲食店システムなど)——小さいが、深く食い込み、乗り換えが難しい
03どうつながっているのか(the infra stack)
この地図の核心は 「stack」 という言葉です——各層は下の層の上に立ち、上の層を可能にします。私たちが使うSaaS(上層)は、クラウド(中層)がなければ動かない。クラウドは、データセンターのビルと光ファイバー(下層)がなければ動かない。そしてそのすべては、土台に 電気 がなければ、一瞬で全部落ちる。この積み重なりと流れを見てみましょう:
いちばん面白いのは 「ボトルネック」 が場所を移したことです。かつてのボトルネックはお金やチップでした。でもいまは 電気 なんです——現代のデータセンターは小さな町まるごと分の電力を食らうので、新しく建てるかどうかはもうお金で決まらない。決め手は「どこから電気を引き、いつ電力網につなげるか」。これが、このトレンドが エネルギーと電力需要 と切り離せないほど固く結びついている理由です。
04価値と力はどこにあるのか
このトレンドの大事なルールは、価値と力は「希少なもの」に集まること——足りなくて再現が難しい段階ほど、価格決定力を持ちます。一方、誰でもできる段階は価格戦争を強いられる。このトレンドで希少なものは、はっきり2つあります:(1) 土台の土地+電力、そして (2) 顧客が抜けにくいクラウドプラットフォーム(lock-in)です。
これが、なぜ データセンター用地 が貴重品になったのかを説明します——2025年末、北米のデータセンターの空室率(vacancy)は史上最低の 1.4% まで下がり、賃料は1年で約6.6%跳ね上がりました。物がほとんど売り切れの状態。良い立地に電力付きの土地を持つ者は、金塊を握っているようなものです。
一方、上層(SaaS)の価値は 「lock-in」 から生まれます——会社じゅうがあるCRMや病院システムを使い込み、社員全員が慣れ、データもすべてその中にある。そうなると乗り換えは高くつき、ひどく痛い。だから収益が安定し、マージンも高い。とくに、専門的な業務プロセスに深く食い込む Vertical SaaS がそうです。
このトレンドを見るときの教訓:「この会社はクラウドにいるか」とだけ問うのではなく、「希少なもの(電力/土地/プラットフォーム)を握っているのか、それとも価格戦争の戦場にいるのか」を問うこと。
05トレンド全体を動かす力
カテゴリーごとに事情は違っても、トレンド全体を同時に動かす大きな力が3つあります:
1. AI投資のスーパーサイクル — これがいちばん大きな力です。AI の波が、ビルから電力、ネットワークまで、スタックのすべての層を同時に拡張させています。2026年のhyperscalerの投資、約6,000億ドルのうち、~75%(約4,500億ドル)がAIに直接ひもづいている——巨大なチャンスであると同時に、リスクの集中でもあります(AIが鈍れば、スタック全体が揺らぐ)。
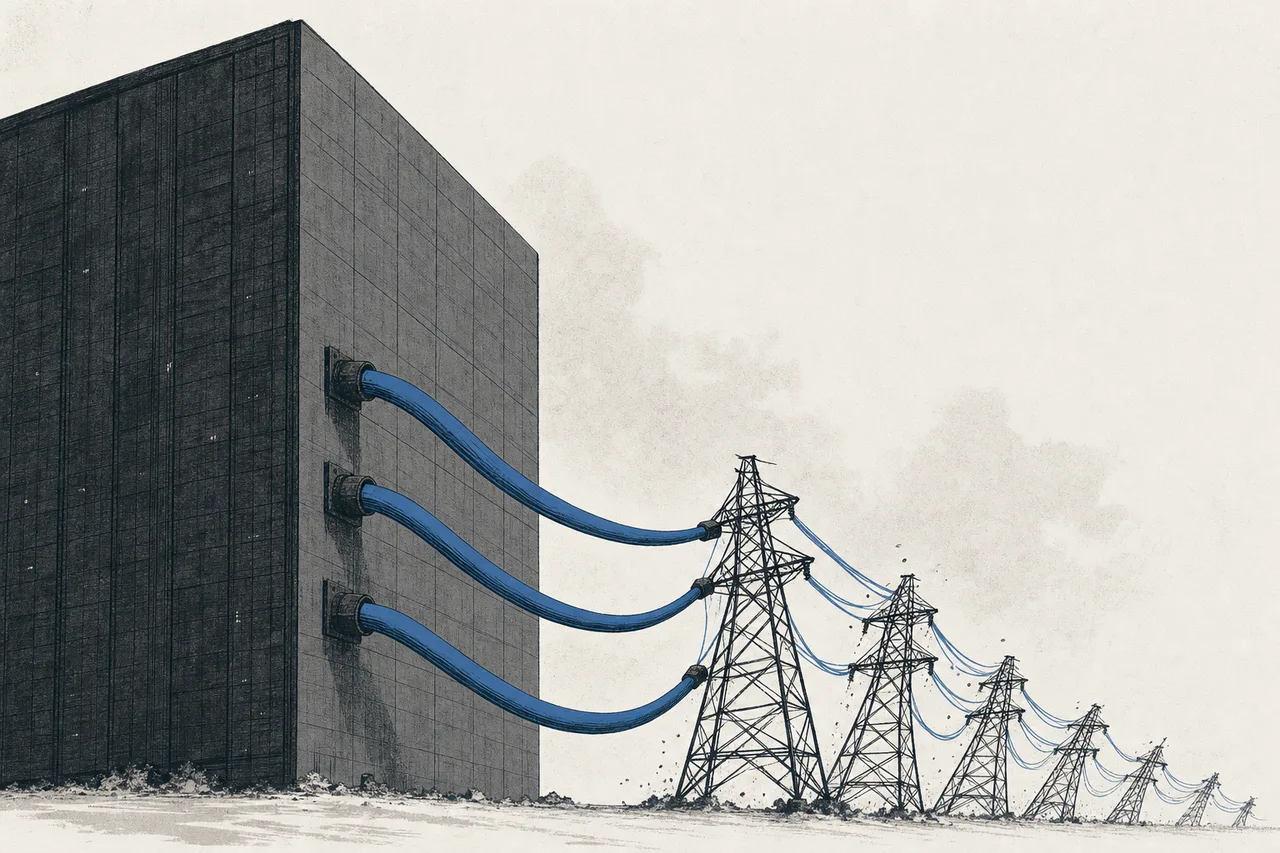
2. 電力のボトルネック — いま最も勢いのある力です。世界のデータセンターは2024年に約415 TWh(世界の電力の約1.5%)を使い、2030年には倍近い約945 TWhへ増えると見られています。米国では、データセンターが国全体の電力の6.7〜12%を食らうことに。さらに重いのが——ほぼ2テラワット分のクリーン電力が、電力網への接続待ちの行列で立ち往生していること。電力が、クラウドをどこまで増やせるかを決める要因になっています。
3. データ主権と国境ごとの分散(data sovereignty) — どの国も、自国民のデータは国内に保管し、外へ流すなという規制を作り始めました。そのためクラウドの巨人は、地域ごとに別々のデータセンターを建てなければならない。クラウドは「世界に一つの塊」から「それぞれの法律に従う、いくつもの島」へ変わります——コストは増えますが、その分、各地域でローカルプレーヤーや新たなインフラ投資のチャンスも開きます。
06いまどこまで来たか + 各カテゴリーのチャンピオン
2025〜2026年は、スタックのすべての層に同時にお金が流れ込む時代です——クラウド巨人は2桁成長、世界のSaaS市場は約 4,000億ドル(2030年には約8,200億ドルへ)、データセンターのビルはほぼどこも満杯、ネットワーク/電力システムを手がける企業も急成長。以下は各カテゴリーの「チャンピオン」で、力が複数の層と複数の国に分散していることを映しています:
07未来とリスク
先を見れば、このトレンドには追い風と、セットで見ておくべきリスクの両方があります。
チャンスの側:需要は依然として力強く、すべての層に広がっています。世界のデータセンター投資は年間1兆ドルを超え、さらに上り続けると見られ、SaaS市場は2030年に約8,200億ドルへ向かい、データセンターのネットワーク市場は年平均17%超で成長、新興クラウド(neocloud)は2025年に売上$250億超(+223%)を稼ぎました——「希少なもの」(土地、電力、プラットフォーム)を握る者が、強い交渉力を持ちます。
リスクの側には、気をつけるべき3つの層があります:
- 過剰建設(overbuild)と景気循環: 誰もが巨額の借金で一斉に建てるなか、もしAI需要が鈍れば、建てたビルや機材が市場にあふれ、たちまち重荷になりかねない——インフラには「建てるのに時間がかかるが、需要は速く反転する」という性質がある
- 電力のボトルネック: 電気を間に合わせて引けない、あるいは電力網につなげないと、成長はその場で止まる——そして家庭との電力の奪い合いが電気料金を押し上げ、政治的な反発を生むかもしれない
- 少数の巨人への依存 + データ規制: 3つのビッグがクラウドの約68%を握るため、経済全体が少数のプレーヤーに依存している。一方で、年々厳しくなるデータ主権の規制が、各地域での重複投資を迫る
だからこの章は「深掘りのガイド」ではなく「地図」なのです——トレンド全体を見ることの本当の価値は、画面に映るすべてのアプリが、最後はコンセントと一片の土地に行き着くと見えること。それが分かったうえで、各層を一つずつ詳しく探検していけばいい——気になるカテゴリーの深掘りの章へ、そのままタップして入っていけます。