メガトレンド · デジタル金融
あなたのドルを預かって、利息は自分のものにするビジネス
Stablecoin(ステーブルコイン)は「デジタルのドル」——価値をきっちり$1に固定し、本物の現金と国債で裏付けたコインです。クリプトの世界を流れる血液であり、いまや国際送金の本物の「レール」になりつつあります。でも、このビジネスが「お金を刷れる」ほど儲かる秘密は、驚くほどシンプルなんです:あなたがドルを預けると、発行者はそのお金で国債を買い、利息は自分のものにする。2025年、たった1社がこのやり方で100億ドル超の利益を上げました——しかも社員はほとんどいません。
01これは何?(ブロックチェーン上のドル)
土曜の夜、地球の反対側にいる友人にドルを送りたいとします。普通の銀行を通すと、お金が届くまで2〜5日、手数料は数パーセント、しかも仲介者が何重にも入る。でも stablecoin で送れば——数秒 で相手に届き、手数料は数セント、24時間365日、休みなし。だから人々はこれを「インターネットの上を走れるドル」と呼び始めたんです。
Stablecoinは つねに$1で価値が一定 になるよう設計されたデジタルコインです。価格が激しく上下するBitcoinと違い、stablecoinはわざと「動かない」ようにつくられている——投機のためではなく、使ったり価値を保ったりする お金 として設計されているからです。この安定は単純な仕組みから来ます:発行されるコインには、必ず本物のドル(か、ドルと同等の資産)が 1:1 で裏付けられている——1枚発行するなら、$1を準備金に置いておく、というわけです。
Peg(ペッグ) は「コインをつねに$1に固定すること」 · Reserves(準備金) は、発行者が全コインを裏付けるために保有する本物の資産の山(現金 + 米国の短期国債、つまりT-bills)。あなたがコインをドルに戻したいとき、彼らはいつでも払えるだけのお金を持っていなければならない——これが$1を本当に$1たらしめているもので、ただの口約束ではないんです。
メガトレンドの地図では、このnodeは Digital Finance & Tokenization の下にあり、その中でいちばん深い 「インフラ層」 にあたります——stablecoinは、デジタル金融のほぼすべてがその上を走る 決済のレール だからです。クリプトの取引も、国際送金も、ブロックチェーン上の金融も。このnodeは話の両側をカバーします:コインを 発行する人(issuers)と、コインを人々に 届ける人(distributors)——その両方を掘り下げていきます。
02なぜ世界にとって重要なのか
もう「クリプトの世界のおもちゃ」ではなくなったからです。2025年、stablecoinが動かしたお金は合計 約33兆ドル——VisaとMastercardの取引量を合わせた額(約25.5兆ドル) を上回りました。これほど早く到達するとは、ほとんど誰も思っていなかった節目です。
でも生の数字よりずっと面白いのは 使い道が変わったこと です。かつてstablecoinはほぼすべて「クリプトの取引」のために使われていました——Bitcoinを売買する合間の、お金の置き場として。ところが今日、お金の流れの約 60%はB2B、つまり企業がデジタルのドルで国際送金をし、サプライヤーに支払い、資金を回している。さらに 金融機関の約90% が、すでにstablecoinを使うか試している。これこそ、クリプトの世界だけでなく「現実の世界」にとってstablecoinが重要な理由なんです。
これほど急成長した理由は、stablecoinが何十億もの人が実際に抱える問題を解いているからです:通貨が弱い、あるいはインフレが高い国(アルゼンチン、トルコ、ナイジェリア)では、普通の人が価値を守るために ドル を持ちたがる。でも銀行でドル口座を開くのはとても難しい。stablecoinなら、彼らはすぐに「スマホの中でドルを持つ」ことができる。この構造的な需要が、デジタルのドルを少しずつ世界の金融インフラへと押し上げているんです。
03「お金を刷る」ビジネスモデル
ここがこのレッスン全体の核心であり、stablecoinが金融業界でいちばん儲かるビジネスの一つになった理由です。モデルは驚くほどシンプル——「あなたに利息を払わない銀行」と言ってもいいくらいに。
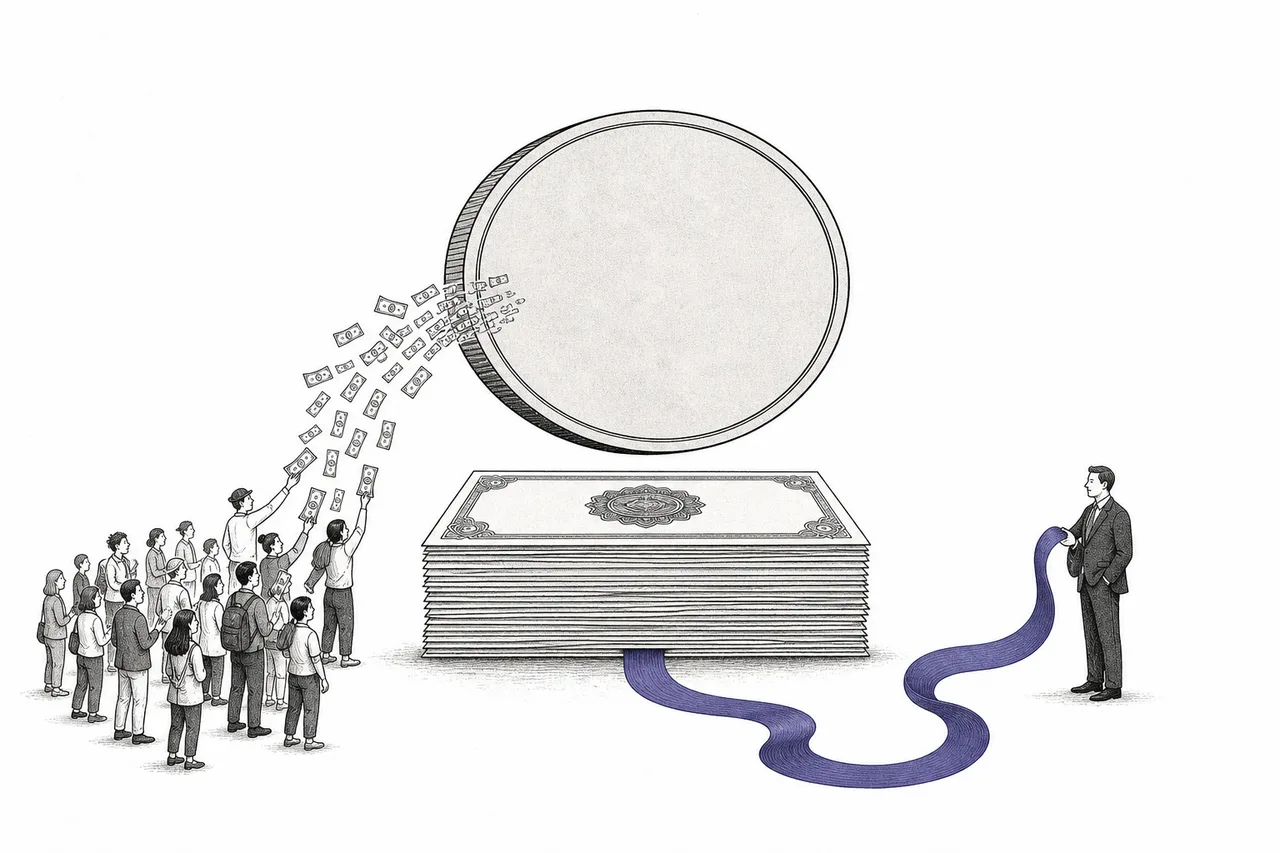
手順はこうです:あなたが 本物の$1 を発行者に渡すと、彼らは stablecoin 1枚 を返してくれる。いま彼らはあなたの$1を準備金として握っている。でもそのお金を遊ばせておくことはしません——その$1で、安全で利息が付く 米国の短期国債(T-bills) を買い、その 利息はぜんぶ自分のものにする。一方であなた——本物のお金を渡した側——が手にするのは、利息が一切付かないコインだけ、というわけです。
このモデルの美しさは 借入コストがゼロ なところです。普通の銀行は預金者に利息を払わなければなりません。でもstablecoinの発行者は何も払わなくていい——あなたが(送金の便利さのために)現金の代わりにコインを持つことを「自分で選んだ」から。つまり準備金の中のドルはすべて 金利0%の無料の融資 で、それを運用に回せる——国債の利回りが4〜5%という時代には、この巨額のお金がほぼまるごと利益に化けるんです。
実際の数字で見るとよくわかります:最大の発行者 Tether は、わずか数百人の社員で 2025年に純利益100億ドル超——金融ビジネス史上もっとも高い、社員1人あたりの利益です。各発行者の準備金の中身(Tetherは数千億ドル規模のT-billsを保有、など)は → 発行者(Stablecoin Issuers) で深掘りします。
04コインの両面:発行者 vs 流通の担い手
stablecoinビジネスには、はっきり違う「2つの役割」があり、このnodeはちょうどそれに沿って2つのサブ分野に分かれています。この2つの役割の違いを理解することは、誰がどの利益を取っているのかを理解することなんです。
1つめ——発行者(Stablecoin Issuers): コインを「つくり」、準備金を保有する人たち。前章で見た「お金を刷る機械」の持ち主です——お金を受け取り、コインを発行し、準備金を運用し、利息を回収する。主役は Tether(USDTを発行) と Circle(USDCを発行)。この2社で、世界のstablecoinの 80% 超を握っています。
2つめ——流通・収益分配パートナー(Distribution & Revenue-Share Partners): 発行者はコインをつくれますが、それを「ユーザーの手に届ける」人が必要です——それが 取引所、ウォレット、決済ネットワーク。人々がコインに触れて使えるようにする存在です。そして流通には価値があるからこそ、発行者は 準備金から得た利息を流通側に分けます。典型例が Coinbase で、USDCの流通を助ける見返りに利息の分け前を受け取っています。
Coinbaseは、Coinbase自身のプラットフォーム上 で保有されるUSDCの利息は 100% を、プラットフォームの外(他の取引所など)で保有されるUSDCの利息は 50% を受け取ります——これが、コインを 発行 するCircleが、コインを 流通 させるCoinbaseに大きな利益を分けなければならない理由です。教訓はこうです:このビジネスでは「誰がユーザーに届くか」が、とても強い交渉力を持つ。
しかもこの分け前は思ったより大きい——2024年、CircleはCoinbaseに流通の対価として 約9.08億ドル を支払いました。準備金収入の実に約60%で、Circleが自分で残した利益すら上回っています。だから多くの人が 「本当の堀は、発行ではなく流通かもしれない」 と考えるんです(→ 流通・収益分配パートナー を参照)。
この2つの役割のあいだの緊張こそ、業界の中心的なドラマです。発行者は利息をできるだけ多く取りたい、流通側はできるだけ多くの分け前が欲しい。そしていま Visa、Mastercard、Stripe、PayPal といった巨人が、両方の役割を兼ねて飛び込んできています——すでに何十億人もの「ユーザー」を手の内に持っているからです。
05エコシステムの中でのつながり
Stablecoinは Digital Finance & Tokenization のいちばん深いところにある「決済のレール」です。だから同じトレンドの中の兄弟たちと、密接に結びついています:
- Real-World Asset Tokenizationの現金になる: 現実の資産(債券、ファンド、不動産)をブロックチェーン上のトークンにすると、人々は同じブロックチェーン上にある「お金」で売買する必要が出てくる——stablecoinこそ、その現金だ
- 取引所とカストディを通って流れる: クリプトの取引はほぼすべてstablecoinとペアになり、取引所(たとえばCoinbase)は流通の窓口であると同時に収益分配パートナーでもある
- Payments Modernization & Railsのレールになる: ここがいちばん熱い交差点——stablecoinは、リアルタイムの国際送金のための新しい「レール」になりつつあり、既存の決済ネットワークはそれに適応せざるをえない
そしてstablecoinは トレンドの外にも避けがたく依存しています:stablecoinは Cloud & Digital Infrastructure の上で動くブロックチェーンの上を走り、その信頼のすべては Cybersecurity & Digital Trust にかかっています——システムがハッキングされたり、準備金に疑問符が付いたりすれば、「デジタルのドル」は一夜にしてドルと等しくなくなりかねないからです。
06いま、どこまで来たのか
すべてを変えた出来事が、2025年7月に米国で成立した GENIUS Act(GENIUS法) です。それまでstablecoinは法的なグレーゾーンにありました。でもGENIUS Actは、初めてstablecoinを 合法で、ルールが明確なもの にしました:発行者は現金か短期国債だけで1:1の準備金を持つこと、銀行か認可を受けた機関であること、準備金を開示すること。結果、主流の金融機関がなだれ込む扉が開いた のです。
いまの競争は、はっきり2つの陣営に分かれています。TetherのUSDT は最大の巨人——流通額は約 1,860億ドル(市場シェア約58%)、莫大な利益を上げているが、準備金の透明性が長く問われてきた 非公開 企業です。もう一方の陣営は CircleのUSDC——規模は小さい(約770億ドル)ものの、「透明性と合法性」を売りにし、親会社が 株式上場した 初めてのstablecoinになりました。
Circleの株式上場(ティッカー CRCL)は2025年6月、その年いちばんのドラマでした——株価は$31で取引を始め、初日に168%急騰、その後この1年の高値である約$299まで駆け上がりました(そして2026年半ばには$80あたりまで戻しています)。2025年、Circleは準備金収入を含む総収入で 約27億ドル(64%増)——「デジタルのドル」ビジネスが本当にお金になることを示しました。純利益はIPO時の従業員株式費用にやや押されて小幅な赤字でしたが。
そして主流の巨人も本格的に参入しています。Mastercard はstablecoinのインフラ企業BVNKを、最大 18億ドル で買収すると発表(2026年3月)。Stripe はstablecoin決済の取扱高が倍増し 約4,000億ドル に。PayPal は自社コインPYUSDを70か国に広げました——ゲームは「クリプトのスタートアップ」から「巨大金融機関どうしの戦争」へと変わったのです。
07これからの展開
第一の方向は、いちばんはっきりしています:「クリプトの取引」から「現実の決済」へ、とくに国際送金です。世界の国際送金市場は年に数兆ドル規模で、いまも遅くて高い。数秒で届き、手数料が数セントのstablecoinは、その直接の競争相手です。一部の試算では、2026年までにstablecoinの決済額が 50兆ドル を突破するかもしれないとされています。
第二の方向は 銀行と国家の参入 です。GENIUS Actで銀行がstablecoinを発行できるようになり、大手銀行グループが動き始めています——日本のメガバンク(MUFG、SMFG、みずほ)は共同でコインを発行する計画、米国にはJPM Coinやデジタル銀行のコインがある。これは市場を「各社それぞれのコイン」へと分散させ——既存の発行者にとっては競争を増やすかもしれません。
第三の方向は 誰が利息を得るのか、という問い です。いまは発行者が利息のほとんどを取っています。でも競争が激しくなり、流通側(Coinbaseのような)の交渉力が増すにつれて、「利息をユーザーに還元しろ」、あるいは流通側にもっと分けろ、という圧力も高まる——それが、従来モデルの莫大な利益を少しずつ薄くしていくでしょう。
08課題とリスク
stablecoinの魅力には、その仕組み自体に埋め込まれたリスクがついてきます。
第一の、そして利益にとってもっとも重要なリスクは 金利への依存 です。このビジネスモデルはまるごと国債の利息に頼っています。2025年、Tetherが100億ドルの利益を上げたのは金利が高かったから——でもその利益は、金利が下がり始めたのに合わせて前年から 約23%減 りました。もし米国の中央銀行が金利を大きく下げれば、すべての発行者の収入は即座に縮みます。これは「金利が高いときに富み、低いときに貧しくなる」ビジネスなんです。
第二のリスクは pegが外れること(depeg)——stablecoinにとって最悪の悪夢です。リアルな教訓は2023年3月に起きました。Circleが、USDCの準備金のうち約 33億ドル(全体の約8%) が、破綻した銀行Silicon Valley Bankに取り残されていると明かしたのです。結果、USDCはpegを外れ、一夜にして $0.86 まで下落——国が預金を保証したことで、ようやく立て直しました。この出来事は、「デジタルのドル」はその準備金が強い分だけしか強くない、という事実を突きつけました。
第三のリスクは 透明性と規制 です。市場のリーダーTetherは、準備金について問われ続けてきました。一方でGENIUS Actは、より安全な資産を持ち、より多くを開示するよう義務づけます——これは機会(信頼が増す)であると同時にコスト(適応できない発行者は米国市場から押し出されかねない)でもあります。そして長い目で見れば、世界中の中央銀行が自前の 国家のデジタル通貨(CBDC) を発行すれば、民間のstablecoinは「公式のデジタルのドル」と直接競うことになるかもしれません。
ひとことでまとめると:stablecoinは「ドル」をインターネットの上に置いてみたら、利息を払わずにお金を預かるこのビジネスこそ、この時代でいちばん優れたお金を刷る機械の一つだった——という物語です。それがクリプトの世界の小さな片隅から、Visa、Mastercard、そして巨大銀行までが参戦せざるをえない決済のレールへと移ってきたことは、「デジタルのお金」が現実の経済のインフラになりつつある合図です——そして最大の問いは「それは来るのか」ではなく、「その利息は、いったい誰が手にするのか」なのです。