メガトレンド · 宇宙経済
毎日、地球まるごとを撮る衛星。でもお金は「写真」にはない
いま、靴箱くらいの小さな衛星が何百機も飛んでいて、地表の一マスひとマスを24時間ごとに撮影しています——昼も夜も、雲を突き抜けて。でも投資家が押さえておくべき本当のところは、生の画像を売るビジネスの値段はどんどん下がっている、ということ。大きなお金は、いちばん上の層へ移りました:ピクセルを「答え」に変えるAIです。米の収穫量はどれくらいになるか、どの船が信号を切って密かに石油を運んでいるか、どこのガス管からメタンが漏れているか。これは「宇宙からのインテリジェンス」というビジネスで、いちばん大きな顧客は軍です。
01これは何?
空にカメラが1台浮かんでいて、あなたの家を1日1回、一年じゅう撮り続けると想像してみてください——それを並べていくと、変わったものがぜんぶ見えてきます。木が育ち、車が増え、洪水が来て、新しいビルが建つ。さて、そのカメラを何百機もの衛星の群れに拡げて、あなたの家だけでなく地球まるごとを撮るようにする——それが Earth Observation です。
Earth Observation(EO)、つまり「地球観測」とは、地表を撮影・計測してそのデータを商品として売る衛星のビジネスです。いっぽうGeospatial Data(地理空間データ)とは、「地図上の座標」に結びついたあらゆるデータのこと——衛星画像はその出発点となる原材料ですが、本当に高く売れるのは、そのあとに続くものなんです。
メガトレンドの地図のうえで、このnodeはSpace Economy(宇宙経済)の下にある一支店です。その定義はストレート——「商業用の撮影衛星の群れ+月額・年額で売る地理空間データ/分析の商品」。キーワードはrecurring(繰り返し続く収益)——画像を一回売って終わりではなく、「見え続けること」を長期契約として売るのです。
Optical(光学)=私たちの目が見るのと同じように撮るカメラ。きれいで精細だけれど、夜は撮れず、雲がかかれば終わり · SAR(レーダー)=電波を地表に放って跳ね返りを読む方式なので、雲を、闇を、雨さえも「見通せる」(軍にとってはとても重要)· RF(電波信号)=画像は撮らず、地表から出る電波を傍受する。たとえば、こっそり荷物を運ぶためにトランスポンダーを切った船を捕まえる、というように
02なぜ重要か——生きている世界地図
むかしの衛星画像はとても希少で高価でした。手に入るのは政府か情報機関だけ。しかもある地域の画像を得るのに数週間待つこともありました。でもいまは、衛星を軌道へ打ち上げる費用が劇的に安くなり(Launch Servicesを参照)、そのうえ衛星も靴箱ほどに小型化したことで、民間企業が衛星を群れで打ち上げられるようになりました。その結果、地球の画像は「希少な静止画」から「毎日更新される世界地図」へと変わったのです。
その価値とは何でしょう?こう考えてみてください——もしあなたが地球上のどこでも毎日見られるとしたら、ほかの人より先に何がわかるか。ブラジルのトウモロコシ畑がいつもより乾いている → 穀物価格が上がる · ショッピングモールの駐車場が去年より埋まっている → 今四半期の売上は好調 · 沖合に停泊したまま動かないタンカーが増えた → 石油が市場にあふれかけている。だからファンドも、ヘッジファンドも、保険会社も、軍も、こうした「見える力」に高いお金を払うのです。
市場全体の絵もこれをはっきり映しています。Geospatial Analytics(地理空間データの分析)市場の規模は2024年に1,140億ドルほどで、2030年には約2,270億ドル(CAGR 約11%)へ伸びると見られています。そしてEOにいちばん近い「画像分析の層」だけを取り出しても、同じように伸び続けています。
でも「お金がどこにあるか」をいちばんよく語る数字はこれです:衛星から撮る生のEO画像の市場規模は、2025年でわずか約43億ドル——画像分析の市場(121億ドル)の3分の1ほどしかありません。つまり、「生の画像」に払われる1ドルごとに、「画像の解釈」には何ドルも払われている、ということです。
03どう動くのか(ピクセル → 答え)
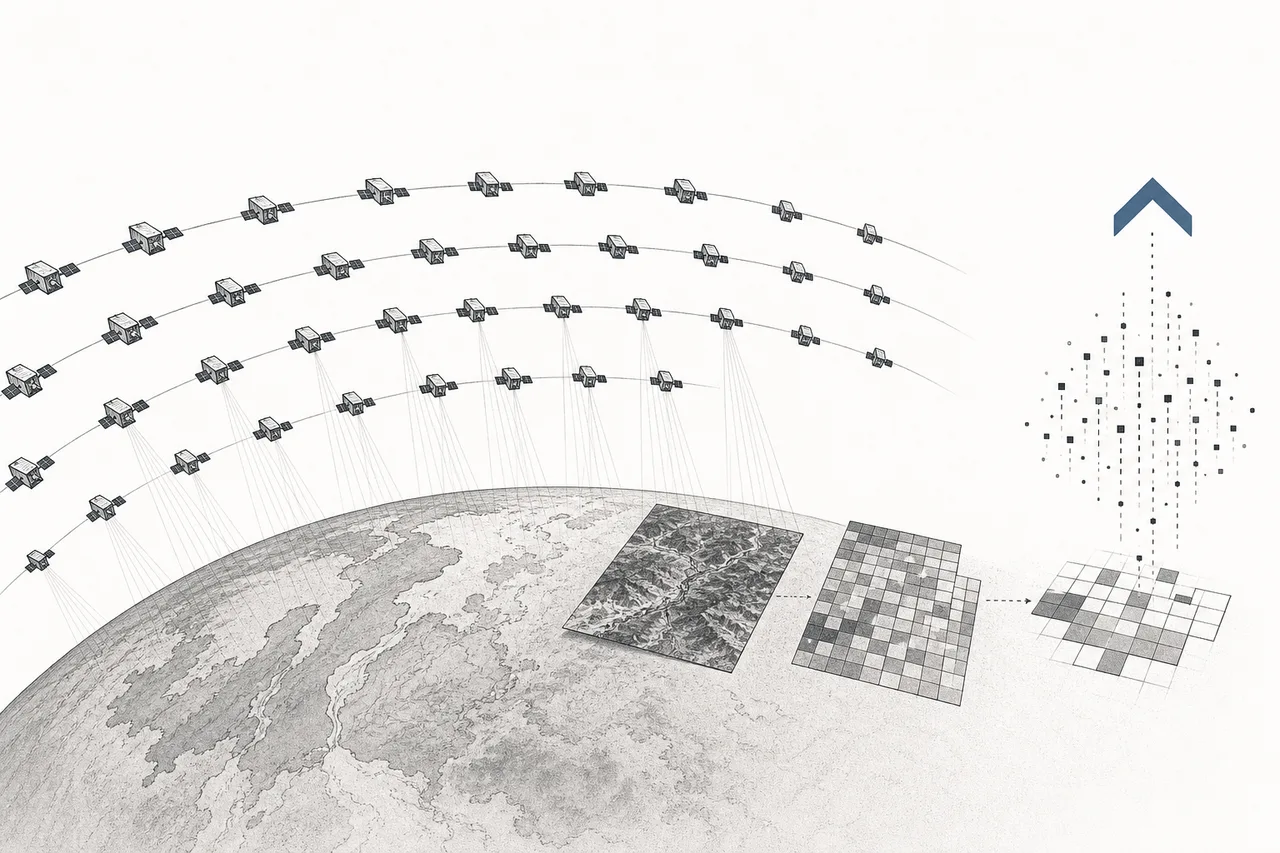
この記事の核心は、EOの「価値を生む流れ作業」を理解すること——なぜお金が川上ではなく川下に流れていくのか、です。それは4つの段階からなり、各段階を進むほど、出てくる商品は「より高く、よりコピーしにくく」なっていきます。
第一段階、衛星の群れ(constellation)が何百機も軌道で撮影する。第二段階、生の画像が地上局に送られてくる——でも生の画像そのものには、ほとんど価値がありません。衛星の群れさえ持っていれば誰でも同じものを撮れるから(つまり「コモディティ」)。第三段階、AIが膨大な画像をなめるように見て「変わったもの」を探す——日ごとに比べ、車を数え、船を数え、漏れた管を見つける。そして第四段階——お金がある段階——AIが見つけたものを、顧客がすぐ判断に使える「答え」に変えるのです。
だから業界じゅうが同じことを口にします:「平方キロあたりで画像を売る」から「答えをサービスとして売る」(insights-as-a-service)への移行。生の画像は誰でも撮れて値段も下がる一方、専門特化して鍛えたAI——メタンが漏れたガス管がどう見えるかを知っている、違法操業の漁船がどんな動き方をするかを知っている——それこそが、ライバルには真似しにくいものだからです。
2025年でいちばん具体的な例が、Planet Labs が Anthropic と組んだときのこと。地球の毎日の画像をAIモデルの Claude に食べさせ、世界じゅうの異常を自動で「読ませる」——以前はアナリストが1枚ずつ画像をにらむ必要があったのが、AIが世界全体をあっという間になめて見られるようになりました。これが、いままさに本物の戦場になりつつある第4の層です。
04Space Economy のどこにいるのか
EOはSpace Economyの7つの支店のひとつで、「いちばん早く地球にお金を返せる」支店のひとつでもあります。顧客はすぐ使えるデータにお金を払うので、技術が十年後に熟すのを待たなくていいのです。エコシステムのなかでは、こんなふうに隣人とつながっています:
- Launch Servicesに乗っている: 軌道へ運ぶ費用が安くなったこと、それが何百機もの衛星の群れがそもそも生まれられた理由
- Satellite Manufacturingから衛星本体を買う: 一部のEO企業は衛星を自前で作り(Planet, Satellogic)、別の会社はメーカーから買う——バス(衛星の本体)やカメラ/レーダーはこの支店から来る
- Artificial Intelligenceに原材料を供給する: 地球の毎日の画像はAIモデルにとって上質の「えさ」——そして逆に、生の画像を価値あるものに変えるのがAI。両者は互いに支え合っている
- Defense & Geopoliticsに駆動される: 世界の緊張こそ需要の燃料——軍と情報機関がいちばん大きな顧客(次の章を参照)
- Climate Adaptation & WaterとSmart Cityを補強する: 連続した画像は、洪水・干ばつ・森林を見張り、都市を計画するための道具になる
知っておきたいこと:私たちの地図では、商業のEOは Space Economy トレンドに入り、「軍の偵察衛星まるごと」はSpace Defenseの側へ分けています。でも現実には、この境界線は日に日に曖昧になっています——民間企業がもう軍の主要なサプライヤーになってしまったからです。
05いま、どこまで来たか + プレーヤー
多くの人が意外に思う事実があります。みんなが「巨大な商業市場」を語るのに、いまのところ本当のお金、つまりEO業界の売上の約80%は軍と政府から来ているのです。商業市場(農業・保険・金融)はまだ約20%にすぎません——これが「EOの逆説」です。企業は商業市場という夢を語って資金を集めるのに、実際にお金を払うのはペンタゴンと情報機関なんです。
これが2025年からの生々しい証拠です:ドイツは民間企業ICEYE(Rheinmetall と共同)からレーダーデータを買う契約に、17億6,000万ユーロという額でサインしました。そして米国の画像情報機関(NGA)は「Luno」というプログラムを立ち上げ、AIによる画像分析を民間に委託しています——たとえば BlackSky に「変わったものの自動検知」をやらせる、というように。軍側の需要こそが、いまこの業界の本当のエンジンなんです。
技術の側では、ゲームを変えたのは「解像度」ではなく「頻度」でした。Planet Labs は Dove という衛星を200機以上(靴箱ほどの大きさ)持ち、地球全体を24時間ごとにまるごと、約3.7メートルの解像度で撮ります——いちばん鮮明ではないけれど、「毎日撮れる」ことが価値なのです。いっぽう高解像度の王者 Maxar/Vantor は、車の1台1台が見えるレベルの鮮明な画像に力を入れています。そしてSAR(レーダー)の側は、どんな天気でも「見える」ためにいちばん速く伸びています。
面白いのは、「本物」のプレーヤーの多くが、いまも上場していない非公開企業だということ——ICEYE(レーダー、フィンランド)と Capella(レーダー、米国)は、何十億もの売上と軍との契約を持ちながら、まだIPOしていません。いっぽう Maxar は2023年にプライベートエクイティの Advent に64億ドルで買収されました(いまは Vantor に社名変更)。だから株を直接買えるプレーヤーは限られた顔ぶれになります——その中から目立つ会社を選んでお話しします。
06これからの展開
第一の方向は、いちばんはっきりしていて、「分析の層へ、どこまでも上っていく」こと。どの会社も、生の画像を売るのは行き止まりだとわかっています。値段は下がる一方だから。目標は、顧客がダッシュボードですぐ見られる「答え」を持つこと——大陸まるごとの農産物の収穫見通し、あらゆる港の船の数、あらゆる発生源の温室効果ガスの漏れ。ビジネスモデルは「平方キロあたりで払う」から「答えを受け取るために定額契約する」(subscription)へと変わりつつあります。
第二の方向は、衛星のうえで直接動くAI(edge AI)。生の画像をぜんぶ地上に降ろして処理する(これは膨大な通信帯域を食う)かわりに、新世代の衛星は軌道のうえで「考え」ます——怪しい船を見つけたら、画像まるごとではなく「警報」だけを降ろす。だから分単位で反応できるようになります。
第三の方向は、複数の目を融合させること。これからは optical か SAR か RF のどれか1つではなく、3つを重ね合わせます:カメラが「船がいる」と見て、レーダーが夜にそれを確かめ、RFが「信号を切っている」と捉える——重ねると、ずっと確信のある答えになる。そしてこれこそ、軍がいちばん高いお金を払うものなんです。
07課題とリスク
EOの魅力には、見抜いておくべきリスクがついてきます。
第一のリスクは、「生の画像が安物になりつつある」(commoditization)こと。誰でも衛星の群れを打ち上げて撮れるようになると、平方キロあたりの画像の値段はどんどん下がります。「画像を売る」層にとどまったまま、しっかりした分析の層を持たない会社は、利益をきつく圧迫される——だからみんな急いで上の層へ走るのです。走り遅れた者が痛い目に遭います。
第二のリスクは、政府の売上に頼りすぎること。お金の約80%が軍と政府から来るので、業界全体の売上は国防予算と政治に結びついてしまう。予算が削られたり、政府が民間から買うかわりに自前で衛星を作ると決めたり(米国で業界が本気で心配しているリスク)すれば、大きな需要がいっぺんに消えかねません。そして、それを補うはずの商業市場という夢は、もう何年も「期待より来るのが遅い」ままなんです。
第三のリスクは、激しく、資本を食う競争。これは衛星の群れを作って補充するために、膨大なお金を燃やし続けなければならないビジネスです(衛星は数年で寿命が尽きて落ちるので、絶えず打ち上げ直す必要がある)。多くのプレーヤーはまだ赤字で、中国も自前の衛星の群れを猛烈な勢いで作っています。そのぶん場は混み合い、価格戦争は激しくなる——分析の層をmoat(堀)として持ち、財務の規律がある者だけが生き残れます。
ひとことでまとめると:Earth Observation とは、「地球の画像」を希少で高価なものから、毎日流れ続けるデータの流れへと変えることです。でもいちばん大事な教訓は——価値はもう「画像」そのものから「画像の意味」へ移った、ということ。ピクセルを答えに変えるAIを、いちばんうまく持つ者。その者が、この産業の未来の持ち主になるのです。