メガトレンド · 宇宙経済
ロケットが使い捨てをやめた日、宇宙へ行く値段は崩れ落ちた
これまでずっと、ロケットは一回使ったら丸ごと捨てる代物でした。だから物を軌道へ運ぶのは「キロあたり金の値段」というほど高くついた。ところがロケットが打ち上がったあと「自分で降りてきて」また飛べるようになった日、キロあたりの費用は約54,500ドルから3,000ドル未満へと一気に落ちたんです——そしてこれこそが、衛星コンステレーションから宇宙旅行まで、残りすべての宇宙ビジネスを開ける鍵になりました。
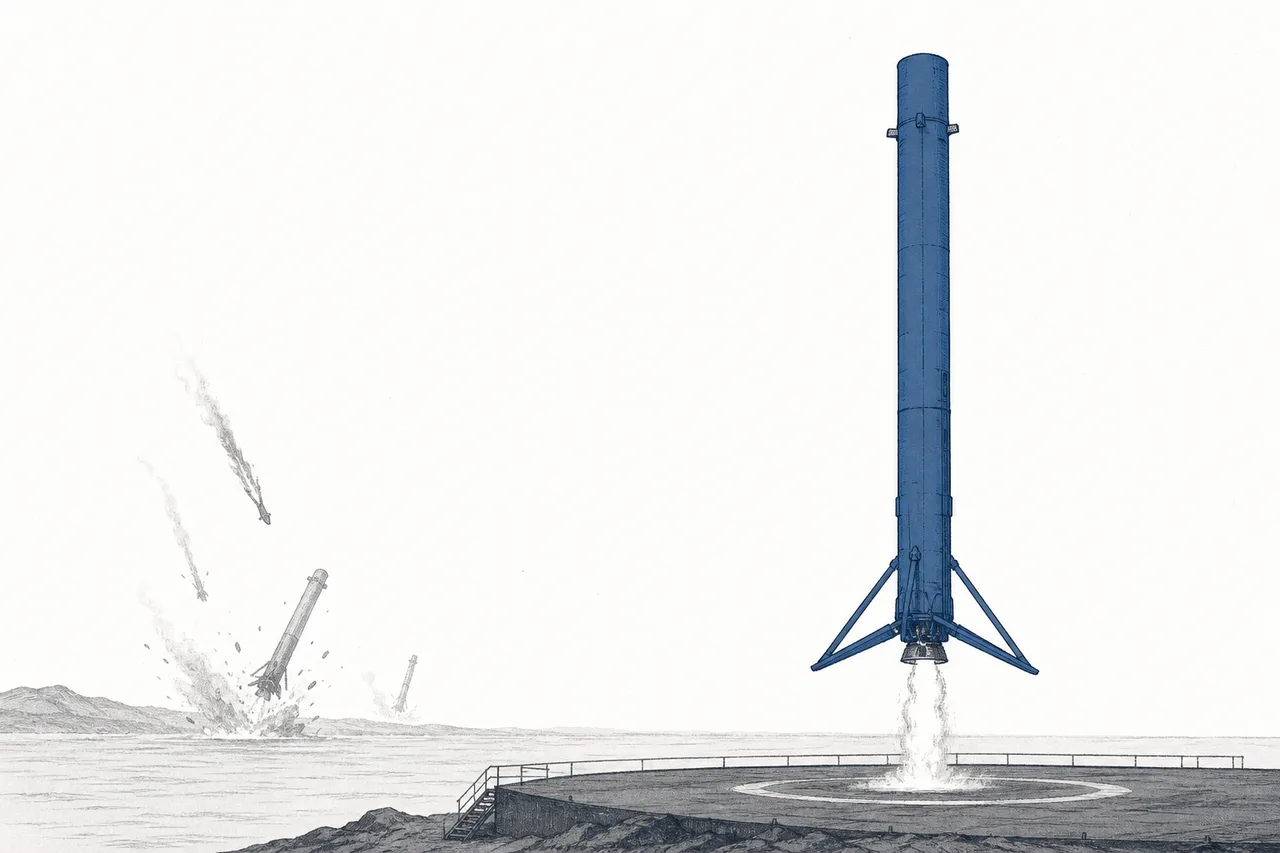
01これは何?
宇宙にあるものは何でも——屋根の上のStarlinkネット衛星、天気予報を支える衛星画像、スマホのGPS——すべて出発点は同じです。「まず何かが、重い荷物を軌道まで持ち上げて置いてくれないと始まらない」。その仕事こそが Launch Services & Propulsion——「宇宙への配送サービス」と、それを可能にする「エンジンとロケットのハードウェア」というビジネスです。
かんたんに言えば、これは「宇宙時代の運送会社」。お客さん(衛星のオーナー、政府機関、研究者)は軌道へ上げたい荷物はあるけれど、自前のロケットは持っていない。だから打ち上げ事業者のロケットに「席」を買うわけです——船のコンテナにスペースを予約するのと同じ。違うのは、行き先が時速28,000キロで地球を回る速さだという点だけ。
メガトレンドの地図では、この node はSpace Economyの下にあるサブテーマで、いちばん深い「インフラ(infrastructure)の層」に位置します。なぜなら、宇宙のあらゆる事業が必ず通る最初の入口だから。この node の定義はみずから「the cost-curve gateway(コストカーブの入口)」を名乗っています——費用が安くなるほど、どんどん広く開いていく入口。このレッスンはまるごと、その入口の物語です。
LEO(Low Earth Orbit)=高度およそ200〜2,000kmの低い軌道で、通信衛星や画像衛星の多くがここにいます——いちばん近くて安い「棚」です · 業界の標準のものさしが「軌道へ上げるドル/キログラム($/kg to LEO)」——1キログラムをLEOまで持ち上げるのにかかる費用のこと。この数字こそが、宇宙でどんなビジネスができるかを決める「チケットの値段」です。
02なぜ重要か——コストの崩落
この node の重要さは、たった一つの数字に集約できます:キロあたりの宇宙へ行く値段。そしてその数字が、いま歴史上いちばん激しく落ちたところなんです。
NASAのスペースシャトル(Space Shuttle)の時代、LEOへ荷物を上げる費用はおよそキログラムあたり54,500ドル——上げる物すべてが莫大な価値を持っていないと割に合わないほど高かった。なぜなら、毎回ほとんどのロケットを丸ごと「使い捨て」ていたから。Boeingの飛行機を買って一度だけ飛ばし、海に投げ捨てて、次の便のためにまた新品を買う——そんな世界です。
そこへSpaceXが、多くの人が不可能だと言っていたことをやってのけます:いちばん高価なロケットの下段(booster)を自分で降ろして回収し、もう一度飛ばす。その結果、Falcon 9 の費用はおよそキログラムあたり2,720ドルまで下がりました——約95%も安くなったわけです。しかもこれで終わりではない。次世代ロケット Starship は「キロあたり百ドル台」を狙っています(SpaceXの目標は〜$100〜200/kg。独立系のアナリストは、当初の現実値は$100〜500くらいだろうと見ています)。
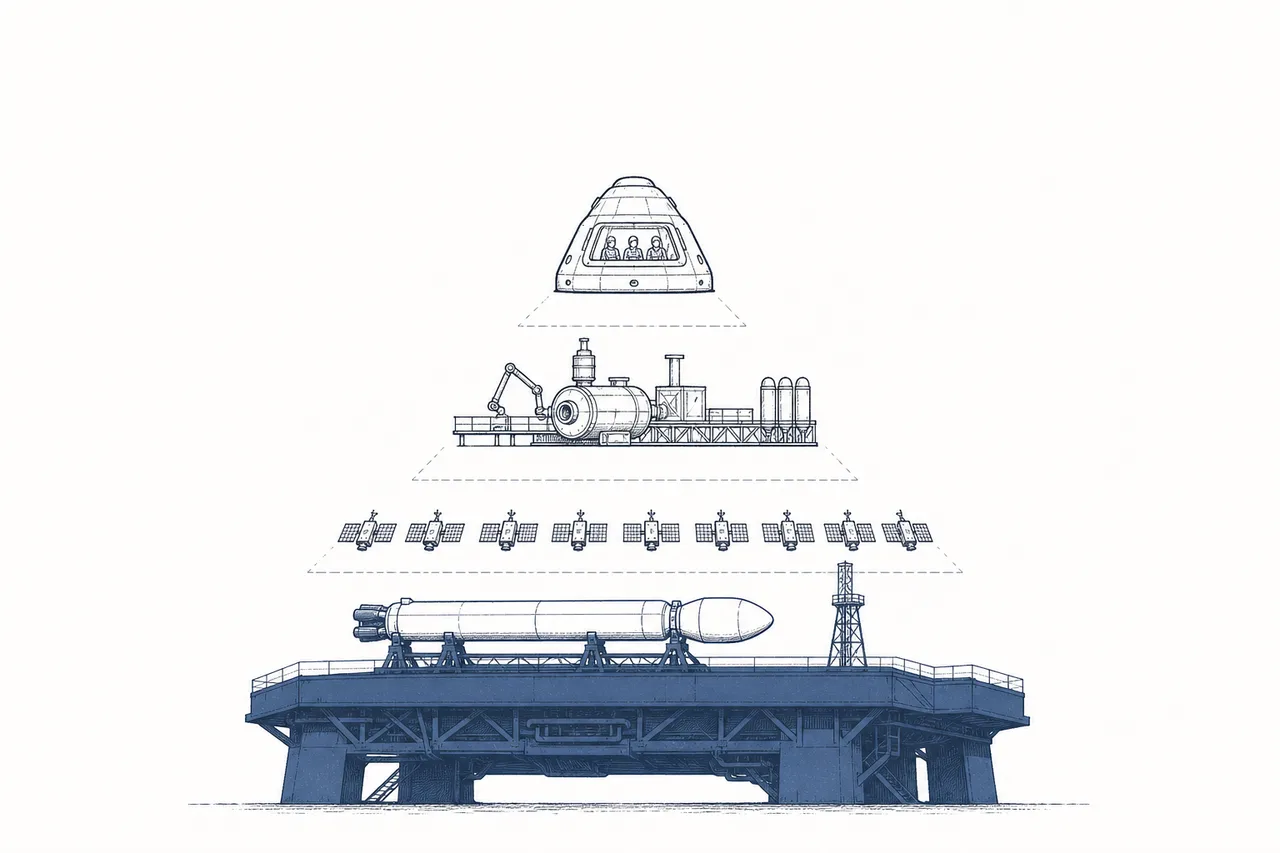
なぜこれが経済全体にとって重要なのか?それはチケットが安くなると、問いそのものがまるごと変わるから。昔は宇宙へ物を上げるのが高すぎて、政府や大企業の数十億ドルの衛星でしか割に合わなかった。値段が崩れ落ちた途端、かつて「割に合わなすぎた」アイデアがいきなりビジネスになる——何千機ものネット衛星のコンステレーション、宇宙の医薬品工場、宇宙旅行。どれも「価格の床」が先に外されたから可能になったんです。だから launch は宇宙の「一支店」ではなく、ほかのすべての支店が乗っている土台なのです。
03どう動くのか(reusability の仕組み)
このコストの崩落の核心は、たった一語です:reusability——再利用。なぜこれがゲームを変えたのかを理解するには、ロケットの「お金」がどこにあるのかを見る必要があります。
ロケットの費用はほとんどがハードウェアそのもの——構造、エンジン、燃料タンク、とりわけエンジンを何基も積んでいちばん高価な「下段(booster)」にあります。実際の燃料はとても安い(一回の飛行費用のほんの数パーセント)。だから一回飛んだら全部捨てる古いタイプのロケットは、毎回、数千万ドルのハードウェアを燃やして捨てているのと同じことなんです。
reusability は、聞くと簡単そうで実は途方もなく難しいアイデアでこの式をひっくり返します:下段は上段を送り出したあと、エンジンを噴かして減速し、自分でまっすぐ立って降りてくる——地上の台や海上の船の上に。そこから点検し、燃料を入れ直し、また飛ぶ。同じハードウェアの費用を何度もの飛行に分散させれば、一回あたりの費用はぐっと下がります。
でも reusability だけでは足りません。それは「飛ぶ頻度(cadence)」とセットでないと意味がない。航空会社と同じです:飛行機は頻繁に飛んでこそ採算が取れるのであって、駐機させていてはダメ。同じロケットが頻繁に飛ぶほど、固定費はより多くの便で割り算されます——2025年、SpaceXの booster は633回の試みのうち620回以上、着陸に成功し、ある一機は35回も再飛行しました。これは「頻繁に再飛行できるロケット」がもう理論ではなく、日常のルーティンとして本物になっている証拠です。
04Space Economy のどこにいるのか
もしSpace Economyが街全体だとしたら、launch は物がすべて出入りする道路と港です。道路がなければ、店もない、工場もない、何もない——いちばん「川上」にあって、ほかのすべての支店を支えている支店なんです。
- Satellite Connectivityへ直接供給: Starlink のような何千機もの衛星を持つネット衛星コンステレーションは、軌道へ上げる費用が昔のままなら絶対に成り立たなかった——2025年、Falcon 9 の便のうち165便中123便が自社 Starlink の打ち上げ任務で、launch とコンステレーションが互いを駆動するエンジンであることを映しています
- Satellite & Spacecraft Manufacturingを空へ持ち上げる: 完成した衛星は、それを上げるロケットがあって初めて軌道へ行ける——上げる費用が安くなれば、メーカーは衛星を「安く、たくさん」設計できるようになり、衛星の作り方そのものが変わる
- Space Defenseとの境界線: 民間ロケットと軍用ロケットは同じ基礎技術を使う(ロケット=弾頭の代わりに荷物を積んだミサイル)。だから大手の launch 事業者は商業と国防省の両方を顧客に持つ——安全保障からの需要は、この業界の大きくて安定した収入源です
- 原材料とサプライチェーンに依存: ロケットエンジンは高温に耐える特殊な合金を使うため、propulsion は世界のサプライチェーンの緊張に敏感です
05いま、どこまで来たのか
2025年は宇宙が「歴史上いちばん賑わった」年でした。世界全体で軌道への打ち上げを329回試み(軌道到達は約321回)、前年より約25%増。うち米国が193回、中国が92回——この2国だけで世界の打ち上げの88%を占めました。
でもいちばん衝撃的な数字はこれ——米国側のほぼ全部が、たった一社から来ています。SpaceXは2025年にFalconロケットを165便も打ち上げ(新記録)、それは世界の残り全部を合わせたより多く、中国一国のほぼ2倍。要するに、一社だけで2日に1回以上のペースで打ち上げているわけです。そして米国の全打ち上げのおよそ85%が SpaceX の任務でした。
そして2026年、この業界で最大の出来事は打ち上げ台ではなく株式市場で起きました——2026年6月、SpaceXがティッカー SPCX でNasdaqに上場。資本市場の歴史でも最大級のIPOのひとつとなり、売り出し価格は1株135ドル、企業価値はおよそ1兆7,500億ドル。初日の終値は約161ドル(約19%高)でした。重要なのは、同社で最も稼ぐネット衛星ビジネスの Starlink がSpaceX にまとめて含まれ、別IPOにはなっていないこと——つまり、これまで小さな挑戦者を通してしか買えなかった宇宙の「本当の王者」を、一般の投資家が直接買えるようになった初めての機会なんです。
もう一つ面白いビジネスモデルが「ride-share(相乗り)」です——小さなお客さんがロケットを丸ごと貸し切る(高すぎる)かわりに、SpaceXは Transporter という便を出して、何十もの事業者の小型衛星を「相乗り」させる。値段はおよそ50キログラムあたり35万ドル(〜$7,000/kg)から——「観光バスを丸ごと貸し切る」から「路線バスの切符を買う」へ変えたようなものです。この値段はあまりに安く、ライバル企業の経営者自身が「これは小型衛星の市場そのものを作り出した値段だ」と認めたほどでした。
ほかの人たちは?Rocket Labがいちばんはっきりした挑戦者です。「特定の1機だけ急送」という小さな任務に特化した小型ロケット Electron で、2025年に記録的な6億200万ドルの売上(38%増)を上げ、受注残(backlog)は18.5億ドルへ急増(2026年初には22億ドルへ)。同社の次のいちばん重要な一歩が、Falcon 9 に真っ向から挑むため再利用できるよう設計された大型ロケットNeutronです——初飛行は2026年末へ延期されましたが。
06未来の話——Starship という賭け
Falcon 9 が費用を95%下げたなら、Starshipはもう一段大きく下げるつもりです——目標は丸ごと再利用できるロケット(下段も上段も、何も捨てない)。一度に100トン超を軌道へ運び、もし目標どおりに実現すれば、キロあたりの値段を「百ドル台」へ押し下げます——またしても宇宙のあらゆる式を変える出来事です。
でも Starship はまだ、実際のテストを通して自分を証明している最中。2026年半ばまでに12回の試験飛行を行い、成功7・失敗5。第12便(2026年5月)は、より強力になった新型 Starship「Version 3」の初飛行で、インド洋への着水という目標を達成しました。重要な一歩ですが、「商業的に日常として再飛行する」ことはまだまだ証明が必要です。
第二の方向はこれから激しくなる競争。今日は SpaceX がほぼ独占ですが、再利用できる大型ロケットが何機も出てこようとしています——Rocket Lab の Neutron、Blue Origin の New Glenn。どれか一つでも商業的に成功すれば、市場に「第二の選択肢」が生まれる。これは顧客にとっても、宇宙のサプライチェーン全体の安定にとってもいいことです。
第三の方向は「安くなった値段が、まだ想像もつかない新しい需要を呼び覚ます」。運送費が10分の1になるたびに、「昔は高すぎた」物がビジネスになる——軌道上の特殊材料工場、民間の宇宙ステーション、宇宙旅行。どれも launch の「価格の床」が十分に低くなるのを待っています。だからこの node は、Space Economy 全体の「アクセル」なんです。
07課題とリスク
launch の魅力には、固有で重たいリスクがついてきます。
第一のリスクはSpaceXへの集中です。一社が世界の残り全部を合わせたより多く打ち上げているということは、宇宙のシステム全体がたった一人のプレーヤーにぶら下がっているということ。もし SpaceX がつまずけば(技術、法律、ビジネスのどんな理由であれ)、ほぼすべての衛星コンステレーションと宇宙任務も一緒につまずく——これは「ここ一点が壊れるとシステム全体に響く」点であり、多くの政府が宇宙への道をもっと多様にしたいと願う理由でもあります。
第二のリスクは莫大な資金を食い、失敗が許されないビジネスだということ。新しいロケットの開発には数十億ドルと何年もの歳月がかかり、失敗は誰の目にもはっきり映る——Starship はまだ12便中5便が失敗、Neutron は延期に延期を重ね、New Glenn はやっと飛び始めたところ。資金が十分に厚くない会社はゴールにたどり着く前に力尽きるので、この競技場には本当のプレーヤーがほんの数社しか残りません。
第三のリスクはSpaceX自身の Starship への依存です。次のコストダウンの未来は、ほぼまるごと「まだ証明し切れていない」Starship に結びついている。もしそれが遅れたり、コストの目標に届かなかったりすれば、業界全体の期待(そして「宇宙はもっと安くなる」という前提の上に計画を立てた川下のビジネス)も後ろへずれかねません——目標のキロあたり$100は、まだ「目標」であって、現実の市場で証明された値段ではないのです。
ひとことで言えば:Launch Services & Propulsion は、たった一つの考え方のおかげで歴史上いちばん激しく落ちた「宇宙へ行くチケットの値段」の物語です——ロケットを捨てるのをやめて、回収してまた飛ばす。このコストの崩落は launch を伸ばしただけでなく、残りの宇宙経済まるごとを開けました。この node を理解し切ることは、「自分で降りてきて回収できるロケット」がなぜ「宇宙へ行く」という言葉の意味を永遠に変える光景なのかを理解することなのです。