メガトレンド · Space Economy
衛星が「一点もの」をやめて、ラインから流れ出てくる日
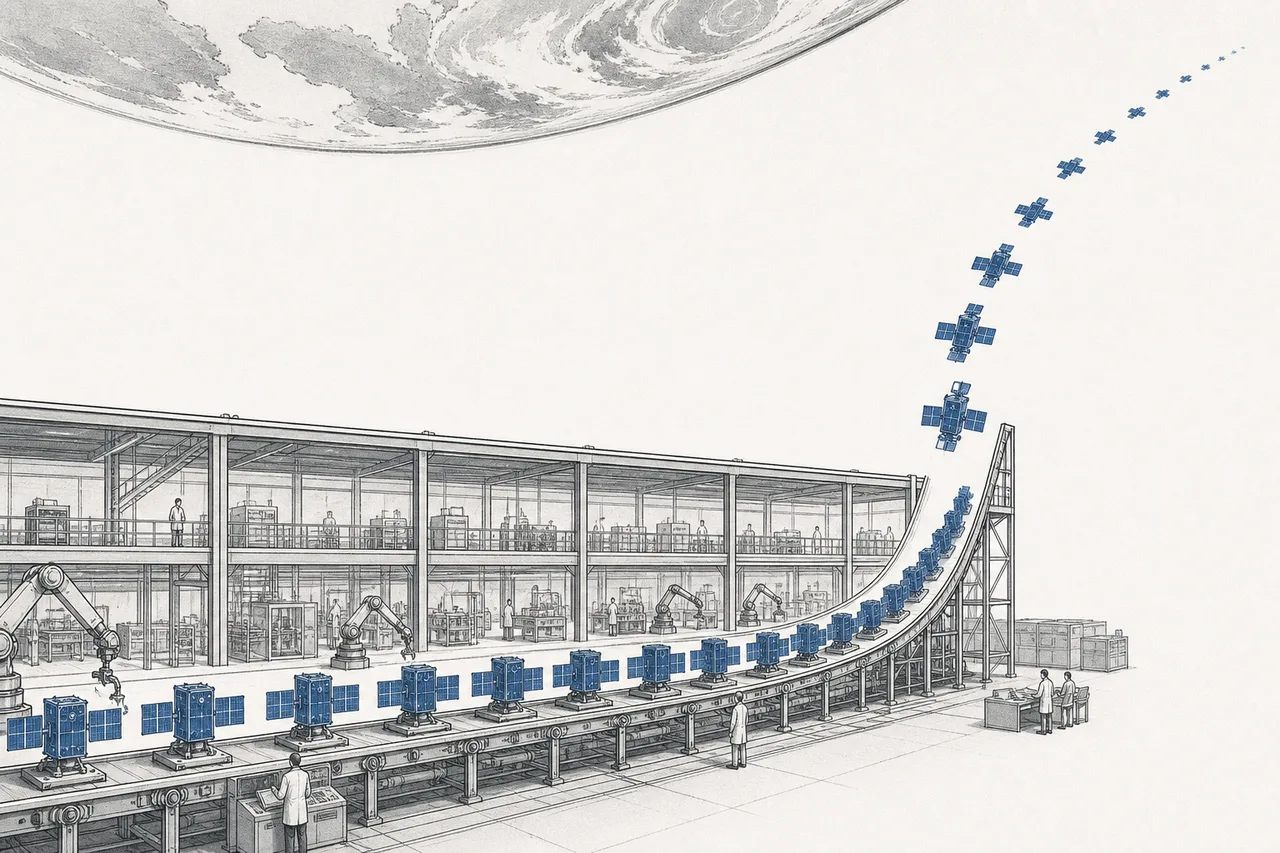
衛星はかつて、手作業で組み上げる希少品でした——1基あたり数億ドル、作るのに何年もかかる。でも、軌道に網を張るために世界が「何千、何万基もの衛星」を欲しがるようになると、作り方も変わらざるをえません——「一粒ずつ磨き上げる」やり方から、「ラインで量産する工場」へ。これは、大聖堂から工場へと姿を変えた産業の物語であり、軌道を埋めるハードウェアを作る会社たちの話です。
01これは何?
「宇宙」と聞くと、多くの人は空へ突き上がるロケットを思い浮かべます。でもロケットは、モノを上まで運ぶ「トラック」にすぎません。本当に運ばれていくモノ——軌道の上で働き、価値を地上へ送り返してくるもの——が衛星と宇宙機であり、この node はそれを作る人たちの話です。
Satellite & Spacecraft Manufacturing は、衛星そのものを作るビジネスです。その「骨格」にあたるbus(電源・制御・基本的な通信を備えた本体)から、内側の細かい部品まで——ソーラーパネル、構造体、航法システム(avionics)、推進システム(propulsion)、ロボットアーム。ざっくり言えば、衛星が自動車だとしたら bus は「シャシー+エンジン」、payload(カメラ・アンテナ・センサー)は「積んで仕事をさせるもの」。この node は車体もエンジン部品も作ります。
メガトレンドの地図のうえでは、Space Economyの下にぶら下がるサブ分野——商業宇宙のサプライチェーン全体の「インフラ層(infrastructure)」にあたります。衛星インターネットでも、地球観測でも、ミサイル警戒でも、どんな任務も必ず「使える衛星があること」から始まるからです。
Satellite bus = 衛星の標準的な本体。どの衛星にも必ず要る機能(電源・姿勢制御・推進・地上との通信)をまとめたもの · Payload = bus に載せる任務専用の機材。撮影カメラ、ブロードバンド用アンテナ、熱を検知するセンサーなど · 強いメーカーとは、標準の bus を安く速く大量に作り、客に合わせて payload を載せ替えられる会社です。
02なぜ重要か
ひとつの数字ですべてが説明できます:2020年末、世界で稼働中の衛星は約3,371基でした。それが2024年末には11,539基へ——わずか4年で3倍を超えました。しかも2024年のたった1年だけで2,695基が軌道へ打ち上げられ、これは過去最高の記録です。
直接に得をするのは「モノを作る人」です。世界の衛星製造による売上は2024年に約200億ドルに達し、前年から17%伸びました。市場調査機関は、衛星製造の市場規模が2024年の約225億ドルから2030年に約570億ドルへ——年平均で約16%伸びると見ています。
でも話の核心は、市場が「大きくなる」ことだけではありません——「かたち」も変わるんです。成長のエンジンは小型衛星です。small satelliteの市場は、2025年の約93.5億ドルから2030年の約320億ドルへ、年に30%近く伸びると見られています——市場全体のほぼ2倍の速さです。そして今日、軌道で稼働している衛星の約61%はすでに小型衛星。産業の重心が「少数の大型機」から「膨大な数の小型機」へと移りつつあるサインです。
03大聖堂から工場へ
ここがこのレッスンの核心となる仕組みです。二つの世界を並べてみましょう。
旧来の世界——「大聖堂」: 従来型の通信衛星(静止軌道 GEO)は、バス1台ぶんもある一点ものを、クリーンルームで手作業で1基ずつ組み上げます。1基あたり2〜3億ユーロ(約2.5〜3.5億ドル)、設計と製造に何年もかけ、打ち上げたあとは10年以上使う。どの1基も高価で希少だから、すべてが「完璧」でなければいけない——失敗は許されません。これは職人芸であって、量産ではないのです。
新しい世界——「工場」: ビジネスモデルが「衛星の網(constellation)」——数千〜数万基を同時に回す——へ変わると、計算はたちまち破綻します。1基3億ドルでは5,000基など到底無理。答えは設計をひとつの標準にそろえ、ラインで大量に作り直すこと。自動車工場と同じです。結果、1基あたりのコストは数億ドルではなく数十万〜数百万ドルの桁まで落ちます。
いちばんわかりやすい例が SpaceX の Starlink です。2024年に同社は約2,880基の衛星を製造し、2026年には生産ペースが年4,000基超(月に約340基)へと上がりました——旧来の世界では想像すらできなかったペースです。Starlink の初代は1基あたり約20万ドル、V2 Mini で約80万ドルほど。従来の GEO 衛星より数百倍も安い。この量産の効果は、実際の軌道に表れています:2026年半ば、Starlink 衛星は1万基を超え、軌道で稼働中の全衛星の約69%を占めています。
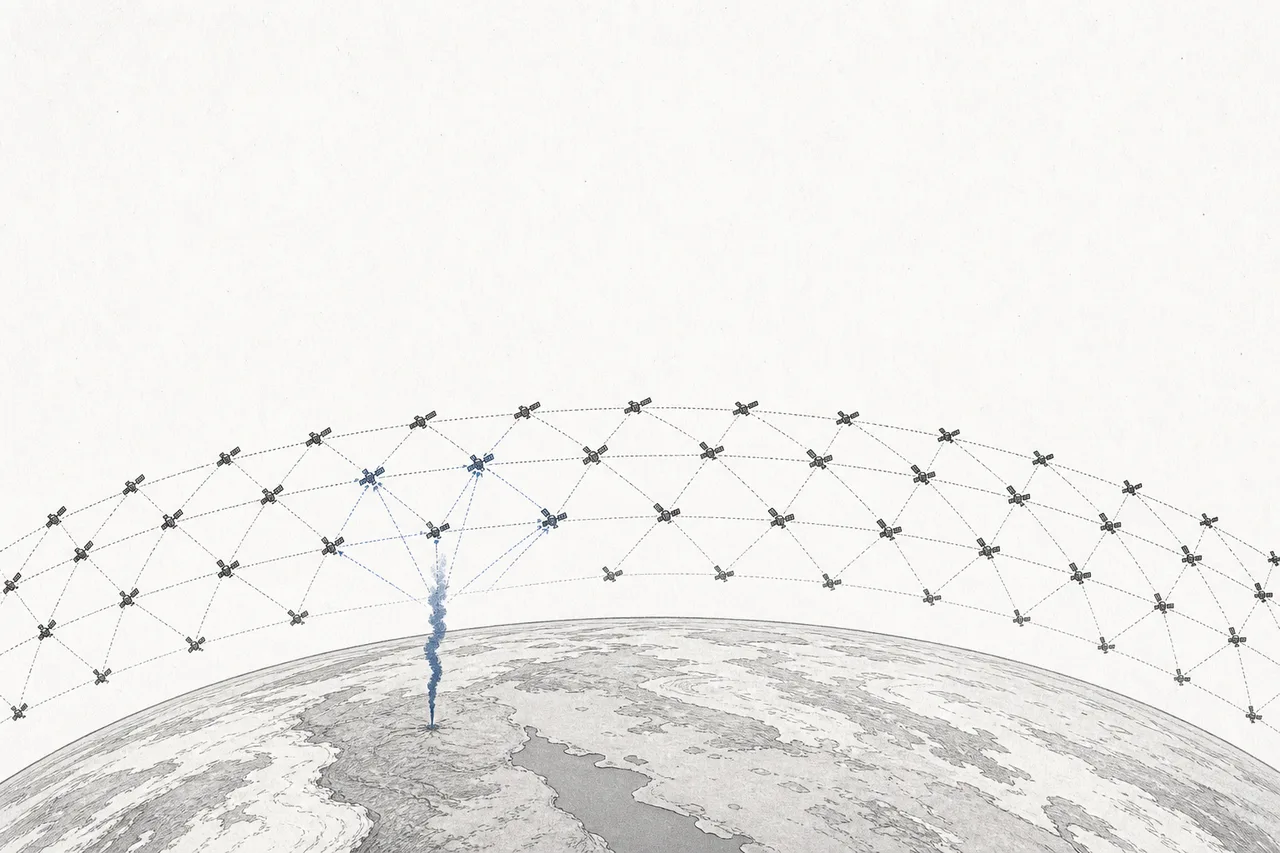
大型の衛星網 = 低軌道(LEO)に数百〜数千基の衛星を並べ、ひとつのネットワークとして連携させる仕組み。Starlink(インターネット)や軍の警戒網など · これが「需要のエンジン」であり、衛星製造を工場型にせざるをえなくするもの。何千基ものモノを手作業で1基ずつ作るのは不可能だからです。
04Space Economy のどこにいるのか
この node は、宇宙のサプライチェーン全体の真ん中に座る「部品工場」です。隣り合う分野とどうつながっているか、見てみましょう。
- Launch Servicesに頼る: 衛星を作り終えても、軌道へ運ぶロケットが要る。打ち上げ費が下がったこと(reusable rocket のおかげ)こそが、何千基もの衛星を経済的に送れるようにした——この二つの分野は一緒に伸びる
- Satellite Connectivityへモノを供給する: 衛星工場の最大の客は衛星インターネット網——Starlink は自分の網を満たすために自前で作り、OneWeb は外注する
- Earth Observationへモノを供給する: 地球を撮影し地理空間データを集める衛星も、小型 bus のもうひとつの大きな市場だ
- 防衛からの需要:「proliferated」(多数の衛星でリスクを分散する)という考え方が、軍を大口の客にした。多くの衛星はDefense Electronicsと同じ土台から設計される
- 重要な素材に頼る: 高効率のソーラーパネル、特殊金属、radiation-hardened なチップは、どれも素材と半導体のサプライチェーンから来る
おもしろいのは、この node が兄弟分のLunar LogisticsやIn-Space Manufacturingと違って「いま実際にお金を稼いでいる」点です——未来の話ではない。すべての宇宙任務が必ず通る、インフラの層なんです。
05いま、どこまで来たか + 主役は誰か
この分野は、ぶつかり合う二つの文化に割れつつあります。一方は従来型のメーカー(primes)——Lockheed Martin、Northrop Grumman、Airbus のように、大きく高価で複雑な任務を得意とする面々。もう一方は新世代のメーカー——最初から「量」のために生まれた会社で、その速さが前者に変化を迫っています。
それがはっきり出たのが2024年8月のディール——Lockheed Martin が Terran Orbital を買収(工場型で小型衛星を作るメーカー)。金額は約4.5億ドルでした。従来型の巨人が「大量生産する力」をお金で買って自社に取り込んだ——自前で間に合わせられなかったからです。
もうひとつの大きな推進力が防衛です。2025年12月、米国の Space Development Agency が約35億ドルの契約を4社に出し、ミサイル警戒衛星を72基作らせました——Lockheed、Northrop、L3Harris、Rocket Lab が各社18基ずつ。注目したいのは、新参の Rocket Lab が老舗3社と同じ取り分を得たこと。この分野が本当に新顔へ開かれていることの証です。
06これからの展開
ひとつめの方向は製造がますます工場型になることです。小型衛星市場は2030年まで年に約28%伸びると見られ、年間の生産量は約2,800基(2025年)から5,000基超へ。標準 bus を最も安く速く作り直せるように設計した会社が有利になる——自動車産業のユニットあたりコスト戦争と同じです。
ふたつめの方向は作る側と使う側の境界が薄れていくことです。Starlink は自分の網を満たすために自前で衛星を作る(vertical integration)。これが独立した受託メーカーを圧迫する——産業の最大の客が、そのまま直接の競合になってしまう。最大の客が自分で作るなら、独立メーカーはどこに客を見つけるのか、という問いです。
みっつめの方向は防衛が長期の需要の柱になることです。proliferated LEO(攻撃に耐えるよう小型衛星を多数ばらまく)という考え方は、軍に大口の発注を続けさせる——一部のプログラムは見直され組み替えられても、「衛星は多く、小さく、速く入れ替える」という方向はなお主流です。
07課題とリスク
この node の魅力には、理解しておくべきリスクがついてきます。
ひとつめのリスクは少数の網への依存です。いまの衛星製造の巨大な需要は、ほんの数えるほどの mega-constellation プロジェクトに結びついています。どれか一つが減速したり、中止になったり、メーカーを乗り換えたりすれば、大口の発注はすっと消える——そして防衛プログラムさえ見直されて移し替えられるのを、私たちはもう見ました。尽きないように見える需要は、思うよりずっと脆いのです。
ふたつめのリスクはコモディティ化(commoditization)です。みんながラインで標準 bus を作るようになると、差は小さくなり、競争は価格へと落ちていく——小型機メーカーの多くが値下げ合戦で赤字を出しました。身売りを迫られた Terran Orbital の教訓は、「大量生産」が自動的に「儲かる」を意味しないということです。
みっつめの、そして最大のリスクは巨人が自社で垂直統合してしまうことです。SpaceX は衛星を自前で作り、打ち上げ、運用まで一気通貫でやる。いちばん大きく、いちばん安い player がどこからも買わなくなると、「受託メーカー」という市場の構造そのものが正面から揺らぐ。独立メーカーは、SpaceX が降りてこない隙間を探すしかありません——専門的な防衛任務、科学衛星、あるいは競合に頼りたくない客、といったところです。
ひとことで言えば:この node の物語は、衛星が「高価な一点もの」をやめて「ラインから流れ出てくるもの」になった、という話です。世界がそれを何千、何万基も欲しがるからです。誰が工場を握り、誰がコストを握り、誰がまねしにくい技術を握るのかを理解することは、宇宙のサプライチェーンの本当の価値が、空へ突き上がるロケットだけでなく「モノを作る人」に隠れていることを理解することなのです。