メガトレンド · Defense & Geopolitical Fragmentation
戦争の本当の「高地」が、宇宙へと移ったとき
現代の軍隊が使うものはすべて——GPSによる航法、通信、敵を見る目、ミサイルの警戒——頭上の衛星を通って動いています。いま宇宙は正式に「戦場」になり、米国は「Golden Dome」という宇宙のミサイル防衛シールドに、一兆ドル規模のお金を注ぎ込もうとしています。これは、私たちの代わりに空を見張る産業の物語——そして、新しい投資の戦場になりつつある世界の話です。
01これは何?
もしある日、スマホのGPSが消え、飛行機の航法システムが狂い、通信の信号が途切れたら——それだけで日常はめちゃくちゃになります。では軍の視点で考えてみてください。戦闘機も、艦船も、誘導ミサイルも、すべてが頭上に浮かぶ「目と耳」に頼っている。それが軍事衛星で、このnodeはまさに「宇宙の中の、軍の部分」の話です。
これはSpace Economy(商業の宇宙経済——衛星インターネット、宇宙旅行、貨物ロケット)とははっきり違います。このnodeは軍事・安全保障まるごとで、核心はいくつかしかありません:
- ミサイルの警戒と追尾(Missile Warning & Tracking): ミサイルの発射熱を打ち上げた瞬間に捉え、目標に届くまで追い続ける衛星——守る側に立て直す時間を与える
- 軍事通信(MILSATCOM): 民間ネットワークに頼らず、軍が世界中でやり取りする暗号化された通信チャネル
- 宇宙状況把握(Space Domain Awareness): 「宇宙そのものを見張ること」——誰の衛星や物体が、自分の衛星に近づいているかを知る
ISR(Intelligence, Surveillance, Reconnaissance)=衛星で敵を「見て」、撮影し、傍受すること · Missile Warning=ミサイルの噴射口から出る光や熱で発射を捉え、数秒で警報を出すこと · Space Domain Awareness(SDA)=「いま宇宙のどこに何があるか」を把握し、自分の衛星を妨害や衝突から守ること
メガトレンドの地図では、Space DefenseはDefense & Geopolitical Fragmentationの下にあり、文字どおりいちばん高いところにある「プラットフォーム層」です——地上・海・空のあらゆる兵器が「見る」「通信する」ことを可能にする網だからです。この層が落ちれば、軍全体が目を失った状態になります。
02なぜこれが大ごとになったのか
何十年ものあいだ、宇宙は口に出さない「安全地帯」でした——どの国もそこに衛星を置き、互いに手を出さなかった。でも、その時代は終わりました。2026年、米国は正式に、宇宙は陸・海・空・サイバーと同じ「戦場(contested warfighting domain)」だと宣言したのです。
何が変えたのか? 答えは、ライバルの追い上げがとても速いこと。中国の衛星群は2025年半ばまでに1,060機を突破し(数百機が直接、軍事偵察を担う)、2026年の報告書は13か国が「相手の衛星を攻撃する能力」を開発中だと指摘しています——地上レーザーやGPS妨害から、実は他人の衛星に接近できる「点検・修理用」衛星まで。
経済面での結果は、巨額のお金がこの産業に流れ込むことです。米国は2026年の宇宙軍(US Space Force)の予算を、過去最高の約399億ドルと要求しました。前年から約30%増で、その大半がミサイル防衛衛星に向かいます。そして、これは国防史上最大の新メガプロジェクト——「Golden Dome」をまだ含んでいません。
Golden Domeは、米国全土を覆う「ミサイル防衛シールド」を作る計画で、宇宙にある層が核心です。トランプ大統領が2025年半ばに発表し、ホワイトハウスの初期の数字は約1,750億ドル(のちに約1,850億ドルへ上方修正)。ただし議会予算局(CBO)は2026年5月の再試算で、実際は20年で1.2兆ドルに達しうると見ています——そして最も高くつくのが「宇宙からの迎撃層」で、調達コストの約70%を占めます。
実際の数字がどこに落ち着くにせよ、はっきりしているのはこうです:これは、軍事衛星産業まるごとを目覚めさせるほど大きい、数年がかりの支出の波だ。
03どう動くのか
このnodeの核心は「宇宙の見張り層」で、二つの仕事を同時にこなします:敵のミサイルを検知・追尾し、自分の衛星を守る。そして、その情報をすべて地上の防衛システム(Golden Domeの核心)に送って、判断させます。全体の流れを段階ごとに見てみましょう。
いまの時代いちばんゲームを変えたのは「この目をどこに置くか」です。これまで米国は、少数だが巨大で超高性能なミサイル警戒衛星を使い、高度約36,000kmにじっと浮かべていました(静止軌道、つまりGEO)。問題は、数が少なく、高価で、動かないこと——「大きくて止まっている標的」になり、敵に狙われやすかったのです。
新しい答えが「proliferated LEO」(低軌道に大量の衛星をばらまくこと)です。少数の巨大衛星のかわりに、安い小型衛星を数百機の群れにして、高度約1,000kmの低い軌道を飛ばす。一機が撃ち落とされても、システムはほとんど揺らぎません——卵をたくさんのカゴに分けて入れるようなものです。一機あたりの平均コストは約1,400万ドルまで下がり、一機数十億ドルのGEO衛星とは桁が違います。
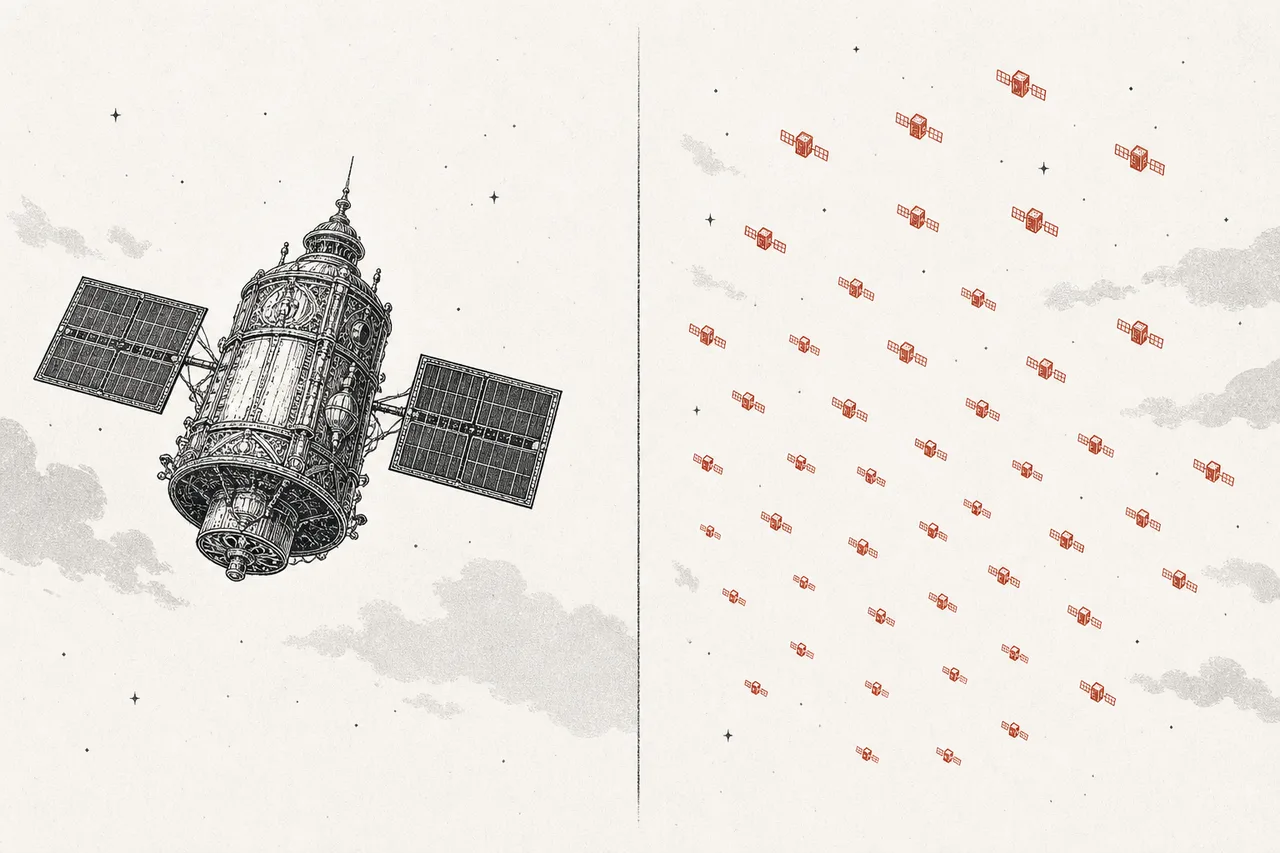
「Exquisite」=従来の発想:超高性能でとても高価だが、数が少ない衛星 · 「Proliferated」=新しい発想:小型で安いが、数が多い衛星。「優れている」より「しぶとい」を重視 · LEO/MEO/GEO=軌道の高さ(低/中/静止)——低いほど細部がよく見え通信も速いが、地球全体を覆うには多数の衛星が要る
04エコシステムの中でのつながり
このnodeは、戦場全体を見下ろす「いちばん上の層」です。だから国防のほぼすべての部分とつながり、さらに他のテクノロジー・トレンドにまで橋を架けています:
- Space Economyの隣(ただし重ならない): ここが大事な境界線です——Space Economyは「商業の宇宙」(衛星インターネット、貨物ロケット、宇宙旅行)、このnodeは「軍の宇宙」。両者は技術と打ち上げロケットを共有しますが、顧客と論理はまったく別世界です
- ミサイル・誘導兵器に目を与える: このnodeの「ミサイル警戒・追尾」が、地上の迎撃ミサイルに「どこへ撃てばいいか」を教えます——この二つは同じ方程式の攻めと守りです
- Defense Software & C4ISRと一体化する: 衛星は膨大なデータを捉えますが、それをつなぎ判断するソフトウェアがなければ意味がない——Golden Domeはハードウェアと同じくらいソフトウェアのプロジェクトです
- Defense Electronics & Sensorsに頼る: 警戒衛星の核心は、ミサイルの熱を捉える「赤外線センサー」——どれだけ速く目標を捉えられるかを決める、ハイテクな部品です
- AIと重要な原材料に頼る: AIは本物の信号と偽の信号を一瞬で見分けるのを助け、衛星を群れで作るには大量の部品サプライチェーンとレアアースが要ります
05いま、どこまで来たのか
産業全体がいま「急いで作る」モードにあります。それをいちばんよく物語る数字が、Space Development Agency(SDA)が2025年末に出した大型契約です——ミサイル警戒・追尾衛星72機を作る35億ドルの契約(Tranche 3)一発。これは、この網の歴史上で最大のミサイル警戒衛星契約です。
この契約でいちばん注目すべきは、「新顔」が古参の巨人と肩を並べて割り込んできたことです。宇宙の新顔Rocket Labが8.16億ドルの契約を勝ち取り、L3Harrisと同等、Northropより多い——5年前ならほぼ不可能だったことです。この世界は、ほんの数社の大手防衛企業に独占されていたのですから。
いっぽうで古参の巨人も切り札を握っています。Lockheed Martinは、新型のミサイル警戒衛星(Next-Gen OPIR GEO-1)が軌道上で実運用に入ったと発表しました——低く飛んで回避する「極超音速(hypersonic)」ミサイルを捉える衛星で、旧型では追いにくいものです。だからこの市場は二段構えのゲームになります:低軌道の安い小型群 + 高軌道の超高性能な少数機が、互いを補い合う。
これらすべてが、急成長する市場の上に乗っています——世界の軍事衛星市場は2025年に約320億ドルで、2035年には約800億ドルへ伸びると見られます(年平均約10%成長)。なかでも「ミサイル警戒」が最も速く伸びるセグメントです。
注: この分野で最も強力なプレーヤーの一部は、いまも 株式市場に上場していない非上場企業 です——とくに SpaceX(世界最大の衛星打ち上げ事業者で、警戒衛星の群れという構想の提案者)と Anduril(宇宙・軍事へ攻め込む国防スタートアップ)。両社とも古参の巨人への大きな圧力ですが、一般の投資家はまだ直接アクセスできません · 投資助言ではありません
06これからの展開
第一の方向はGolden Domeが数年がかりの「お金を吸い込むエンジン」になることです。最終的な数字が1,750億ドルでも1.2兆ドルでも、それは警戒衛星・センサー・迎撃ミサイルの発注が、十年にわたって続くことを意味します——コストの70%を占める「宇宙からの迎撃層」は、まだ誰も制していない新しい稼ぎ場になります。
第二の方向は「安い小型の群れ」が標準になることです。SDAがproliferated LEOにはっきり賭けたことで、ゲームは「誰が最も高性能な衛星を作れるか」から、「誰が十分よい衛星を大量に、十分安く作れるか」へ変わります——これが、Rocket Labのように速く安く作る新顔に、古参からシェアを奪う扉を開きます。
第三の方向は「衛星を守る」競争が熱くなることです。13か国が対衛星兵器を開発するなか、投資は「敵を見る」だけでなく、「自分の衛星を見張り、守る」(Space Domain Awareness)にも広がります——これはまだ始まったばかりのセグメントで、宇宙の緊張が高まるほど伸びていきます。
07課題とリスク
勢いのあるこのトレンドにも、しっかり見ておくべき影があります。
第一のリスクは「予算とプロジェクトの現実味のリスク」です。Golden Domeはまだ詳細が固まっていない「アーキテクチャ」にすぎません——コスト見積もりの幅は7倍にもなり(1,750億ドルから1.2兆ドルまで)、多くのアナリストが、宣言された3年という期間は「本当に可能なのか」と問うています。これだけの規模の国防プロジェクトは、たいてい遅れ、膨らみます。政治が変わったり予算が削られたりすれば、今は見栄えのよい発注も、止まりかねません。
第二のリスクは「新顔 vs 古参」の勝者がまだ読めないことです。Rocket Labのような企業は勢いがあり、実際に大型契約を勝ち取っています。でも、軍事衛星を数十機、期日どおり、品質を保って納めるのは、商業ロケットを打ち上げるのとは別の課題です。いっぽうLockheed/Northropのような古参は、深い経験とつながりを持っています——このシェア争いはまだ終わっておらず、敗者は巨額の投資を失うかもしれません。
第三のリスクは宇宙の緊張のエスカレーション(escalation)です。各国が「防衛衛星」と「対衛星兵器」の両方を急いで作るほど、宇宙が本当の紛争の場になる可能性は高まります——それは、みんなが使う民間衛星(GPS、インターネット)に影響しかねず、軌道上での衝突や破壊で生じるデブリは、宇宙経済全体に長期の問題を残すおそれがあります。
ひとことで言えば、このnodeは「現代戦の高地はもう山の上ではなく、宇宙の私たちの頭上にある」という教えです。宇宙からの見る目と警戒を制する者が、紛争全体のリズムを制する——そしてそれが、軍事宇宙史上で最大の投資ラッシュに火をつけたのです。