メガトレンド · エネルギー
世界一大きな「電池」は、リチウムではなく水と山でできている
世界で最初に、そして今も最大の再生可能エネルギーは、100年以上前からある「水を落としてタービンを回す」仕組みです。今でも世界の電力の約14%をまかなっています。でも、もっと驚くのは新しい役割のほう——巨大な「電池」になることなんです。電力が余っているときに水を山の上へ汲み上げて貯め、足りないときに落として発電する。この仕組みはpumped storageと呼ばれ、世界中のエネルギー貯蔵の90%超を占めます。そしていま、太陽光と風力に欠かせない相棒になりつつあります。
01これは何?
あらゆるクリーンエネルギーの中で、水力はいちばん「歴史が古い」エネルギーです——人類が水から発電を始めたのは19世紀末、太陽光パネルや風力タービンが生まれる100年も前のこと。そして意外と知られていないのが、いまもなお世界最大の再生可能エネルギー源であること。単独の電源として数えれば、太陽光や風力よりも多くの電気を供給しているんです。
基本の原理はとてもシンプルです:高いところにある水を、低いところへ流す。その途中で水がタービン(turbine)を勢いよく通って羽根を回し、その軸が発電機(generator)につながっている。羽根が回れば電気が生まれる——本当にそれだけです。得られるエネルギーは「水の高さ」と「流れる水の量」で決まる。水が高いほど、量が多いほど、電気はたくさん生まれます。
でも、このnodeには二つの顔があります。一つ目はいま話した水力——ダムが電気を作る顔。二つ目こそ、この時代の真の主役です:pumped storage hydro(PSH)、つまり「揚水発電」。これは新しい電気を作るのではなく、巨大な電池として働きます。
Baseload(ベース電源) = ダムによる水力。途切れず一定の電気を作り続け、低炭素な電力システムの「土台」になる · Storage(エネルギー貯蔵) = pumped storage。新しい電気は作らないが、余った電気を「貯めて」あとで使う。水力はこの二つを一つの技術で両方こなせる——エネルギーの世界ではとても珍しいことです。
メガトレンドの地図では、このnodeはEnergy Transition & Power Demandの下にあるサブ分野です。その定義は「安定して供給できる(firm)低炭素電力+送電網のバランス調整と長時間のエネルギー貯蔵能力」——後半のこの二つこそ、この古い技術が再生可能エネルギーの時代にもう一度面白くなった理由なんです。
02なぜ重要なのか——静かな大黒柱+世界最大の電池
まず規模から。水力は世界全体で1,400ギガワット(GW)を超える設備容量を持ち、2024年には約4,578 TWhを発電しました(前年比10%増)。これは世界の電力の約14%にあたり、再生可能電力のほぼ半分を占めます——単独の電源として数えれば、ほかのどのクリーン電源よりも多いのです。
でも、もっと大事でいちばん驚く数字はエネルギーの貯蔵のほうにあります。世界には約189〜200 GWのpumped storageが設置されていて、これが世界の長時間エネルギー貯蔵の94%超を占めます。言い換えれば、世界中の「電池」を全部積み上げたら、そのほとんどは山の上の貯水池であって、リチウムの塊ではないんです。
なぜこの話がどんどん重要になるのか? それは世界が太陽光と風力を膨大に電力網へ注ぎ込んでいるから。でもこの二つは「あてにならない」——日が照るのは昼だけ、風は気まぐれに吹く。問題は、電気は使う量にぴったり合わせて毎秒作らなければならないこと。太陽光や風力が揺れるたびに、その「衝撃を受け止める」何かが要る——日差しが強いときに余った電気を貯め、日が沈んだら吐き出す。それを大きなスケールでいちばんうまく、いちばん安くこなせるのが水力なんです。
03どう動くのか(pumped storage)
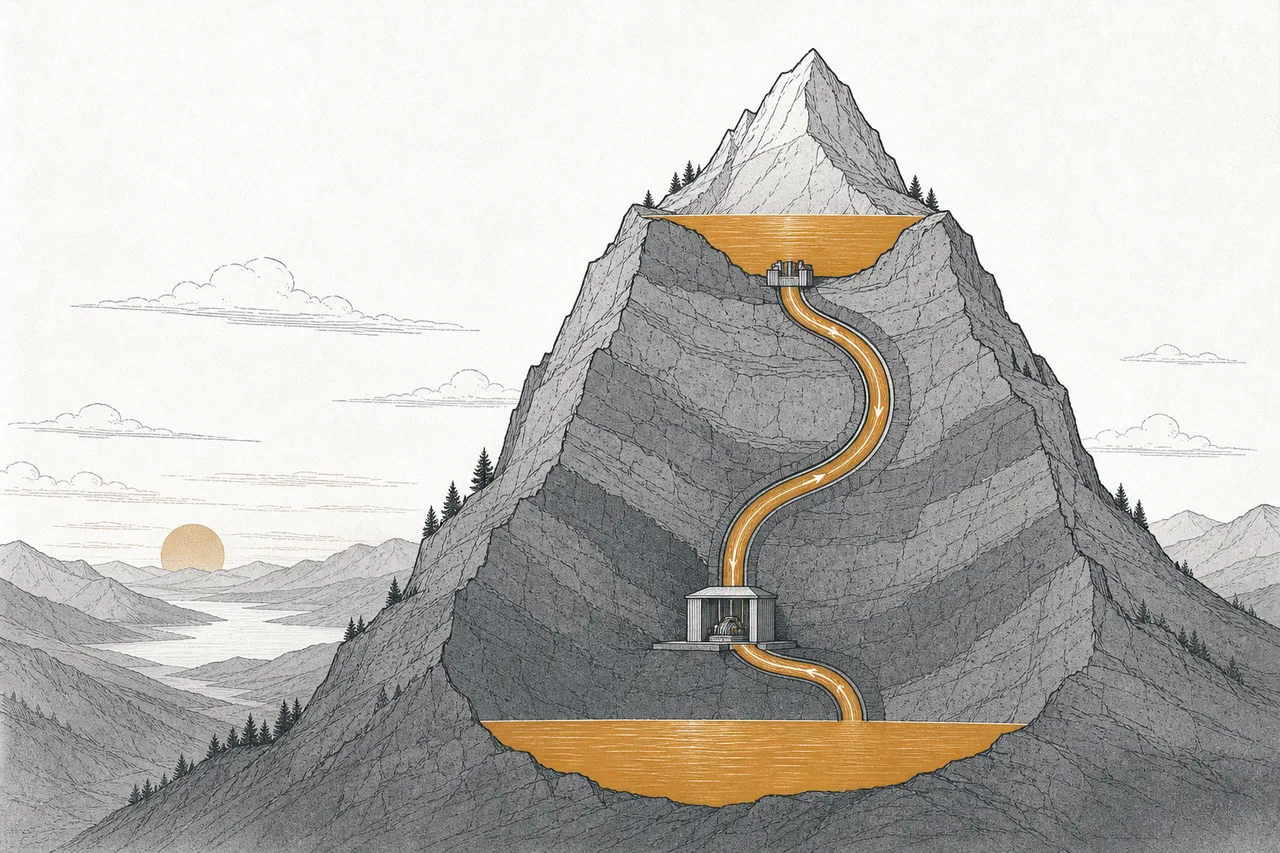
pumped storageの核心は、笑ってしまうほどシンプルな発想です:水と重力を電池にする。必要なのは、高さの違う二つの貯水池——上の池と下の池。そして両方を結ぶ管と、「両方向に動ける」タービンです。
電力が余っていて安いとき(たとえば日差しの強い昼間や、人があまり電気を使わない夜)、システムはその余った電気を使って下の池から上の池へ水を汲み上げて貯めます——つまり電気エネルギーを、高いところにある水の位置エネルギーとして「充電」するわけです。そして電力が足りなくて高いとき(みんなが帰宅して日も沈んだ夕方など)には、ただ水を落としてタービンを回すだけ。電気が電力網へ戻ります。
もちろんタダではありません——充電して放電するたびに、摩擦やポンプで少しエネルギーが失われます。PSHの往復(round-trip)効率は約70〜80%。つまり100の電気を入れると、戻ってくるのは約70〜80。リチウム電池(85〜95%)より少し低い。でも決め手になる強みは「長く貯められて、大きなスケールではずっと安い」ことです。
Round-trip efficiency(往復効率) = 取り出せた電気を、貯めるために入れた電気で割った割合(PSHは約70〜80%)· Long-duration storage(長時間貯蔵) = 長く(数時間から数日)連続して電気を出せる貯蔵のこと。化学電池は数時間しか出せないことが多く、ここが弱点——だからこそpumped storageが長時間貯蔵の市場をほぼ独占し続けているんです。
04エネルギーの世界のどこにいるのか
水力はメガトレンドEnergy Transition & Power Demandのサブ分野の一つで、その最大の持ち味は、電力網のほかの兄弟分野をうまく協調させる「つなぎの接着剤」であることです:
- 太陽光と風力を支える: これがいちばん大事な関係。世界が「揺れる」エネルギーを多く入れるほど、衝撃を受け止める存在が必要になる。pumped storageは、昼に余った電気を吸い込んで夕方に返す相棒だ
- Energy Storage & Grid Flexibilityの根っこ: エネルギー貯蔵の分野全体を実際の貯蔵容量で数えれば、その大半はこのPSH。リチウム電池は素早く応答する短時間の仕事を補い、PSHは長時間を担う
- Grid & Transmissionの上に乗る: 大きなダムは都市から遠いことが多く、高圧の送電線で街まで電気を引く必要がある。だから水力と送電網は固く結びついている
- AIとデータセンターに供給する: AIデータセンターが求める「24時間クリーンで安定した電気」が、途切れず供給できる水力をふたたび引っ張りだこにしている——「必要なときに開ける」数少ないクリーン電源の一つだ
05いま、どこまで来たか+主役たち
いまの水力の構図は「二つの速度」の話です。従来型のダム発電のほうは欧米では成長が鈍っています——大きな川や落差の大きい好立地が、前世紀のうちにほぼ作り尽くされたからです。だから新しい成長はアジアとアフリカへ移り、中国が断トツの先頭に立っています。
いっぽうpumped storageは、はっきりと「よみがえって」います。年間の増設量はここ数年でほぼ2倍に。2030年までには年16.5 GWほどに増えると見られています。いま世界のPSHの計画は合計で約600 GWがパイプラインにあります——増え続ける再生可能エネルギーに「巨大な電池」を組み合わせたい、という需要が後押ししています。
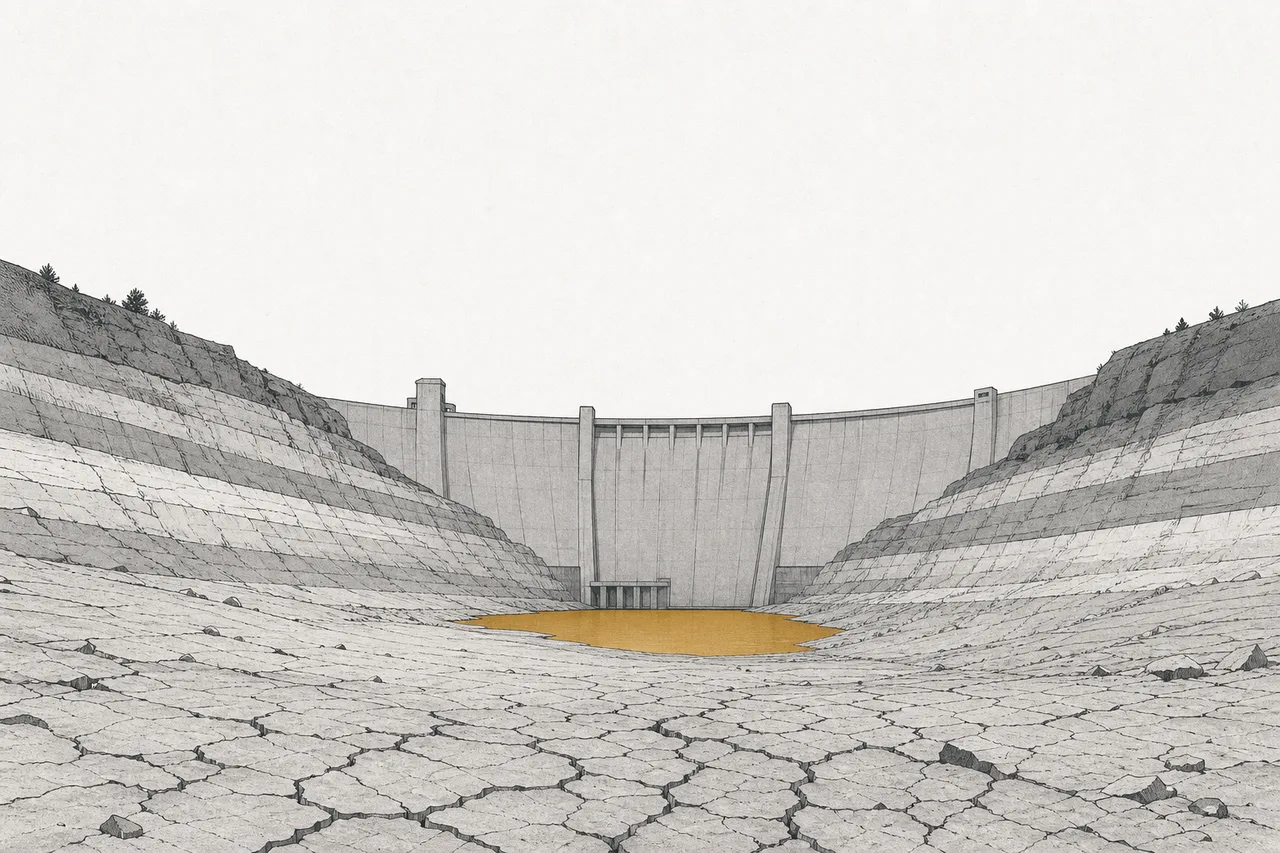
今年のもう一つの大きなドラマが干ばつです。2023年、世界の水力発電は100 TWh以上失われました(2%超の減少)。中国、カナダ、インド、ベトナム、米国を襲った大規模な干ばつのせいです——中国だけで発電は4.9%減りました。影響はあまりに大きく、IEAは、水力が失われたことがその年の二酸化炭素排出増の約40%の原因だと指摘しています(代わりに石炭・ガス火力を稼働させたため)。でも2024年は雨が戻り、発電は10%反発しました——その出力が天候に直結していることの表れです。
プレーヤーで見ると、この市場は二つのグループに分かれます:ダムを所有する側(多くは巨大な電力会社や国営企業)と、タービンや設備を作る側(少数の重工業)——そしてどちらのグループでも、中国とヨーロッパがとくに目立つ存在です。
06これからの展開
第一の方向は長時間貯蔵としてのpumped storageの復活です。太陽光と風力が電力網に増えるほど、世界は「ピークの時間帯をまたぐ」、さらには季節をまたいで電気を貯める場所を必要とします。化学電池ではそれが高くつき、しかも短い。世界で600 GWのPSH計画がパイプラインにあるのは、この需要が本当に伸びるという賭けです。年間の増設量は2030年までに倍増すると見られています。
第二の方向は王者の座をやわらかく明け渡すことです。発電量で見ると、水力は追い抜かれつつあります——2024年には風力+太陽光の合計が初めて水力を上回り、2029年ごろには太陽光が単独で水力を抜いて再生可能エネルギーの首位に立つと見られています。再生可能電力に占める水力の割合は、20年前には80%を超えていたのが、2030年までには約30%へ徐々に下がります——でもこれは「凋落」ではありません。ケーキ全体がずっと速く膨らんでいるだけ。水力は量としてはいまも伸びていて、ただほかがもっと速く伸びているのです。
第三の方向は発電者から「電力網のバランス調整役」への役割転換です。ヨーロッパやアメリカの古いダムの多くが、より柔軟に動けるようアップグレードされつつあります——起動・停止をより速く、揚水機能を追加する——「安いときに電気を買い、高いときに売る」ことで稼ぐためです。ただ発電するだけではなく。これからの水力の価値は、発電する電気の量だけでなく「柔軟さ」に宿ります。
07課題とリスク
この古い技術にも、その本質に深く根ざした弱点があります。
第一の、そして最も直接的なリスクは干ばつと気候変動です。ダムの出力は「流れ込んでくる水」に直結していて、雨の少ない年はたちまち発電が減る。2023年に世界で100 TWh以上が失われ、米国では2024年の水力発電が過去10年平均を13%下回ったのがその例です。気候がより不安定になる(長い干ばつと突然の洪水が交互に来る)と、「頼れるはずのクリーン電源」が、あてにしづらい変数になってしまう——私たちがそれを必要とする理由と、皮肉にも矛盾するんです。
第二のリスクは好立地が残り少なく、建設が難しくなっていることです。欧米では、大きなダムに向く大河や谷がほぼ作り尽くされました。新しい計画は建設に十数年かかり、資本も大きく(PSHの設置コストはキロワットあたり$1,700〜5,100)、長い許認可の関門にぶつかります。だから需要が高くても、容量を増やすペースは太陽光や電池よりずっと遅いのです。
第三のリスクは環境と社会への影響です。大きなダムは川の流れを変え、魚の遡上を妨げ、土地や集落を水没させます。熱帯では、水中で植物が腐る貯水池からメタンが放出されることも——水力の「クリーン」は、「生態系へのコストがゼロ」を意味するわけではないのです。環境からの反対は、先進国で新しいダム計画がほぼ止まっている大きな理由の一つになっています。
ひとことで言えば:水力は、100年前の技術にある日突然、以前より大事な新しい仕事が与えられた物語です——ただ発電するのではなく、太陽光と風力の時代を本当に成り立たせる「世界一大きな電池」になるという仕事。もう見出しを飾る主役ではないかもしれません。でも、衝撃を受け止める山の上の貯水池がなければ、私たちがいま築いている低炭素の電力網は、もっとぐらぐら揺れていたはずです。