メガトレンド · エネルギー
世界は電気を作れる。でも、それを運ぶ「電線」が足りない
太陽光、原子力、電気を欲しがるAIデータセンター——みんなそこばかり話します。でも今の時代の本当のボトルネックは、誰も話題にしない地味なモノなんです:送電鉄塔、ケーブル、そしてとりわけ「変圧器」。ただの鉄の箱が、いまや発注してから4年待ち、価格は77%も跳ね上がり、世界中のすべてのメガワットが必ず通らなければならない関所になっている。これはエネルギー転換の「ツルハシとシャベル」の話——気づけばサプライチェーンで最も強い価格決定力を手にした商売の話です。
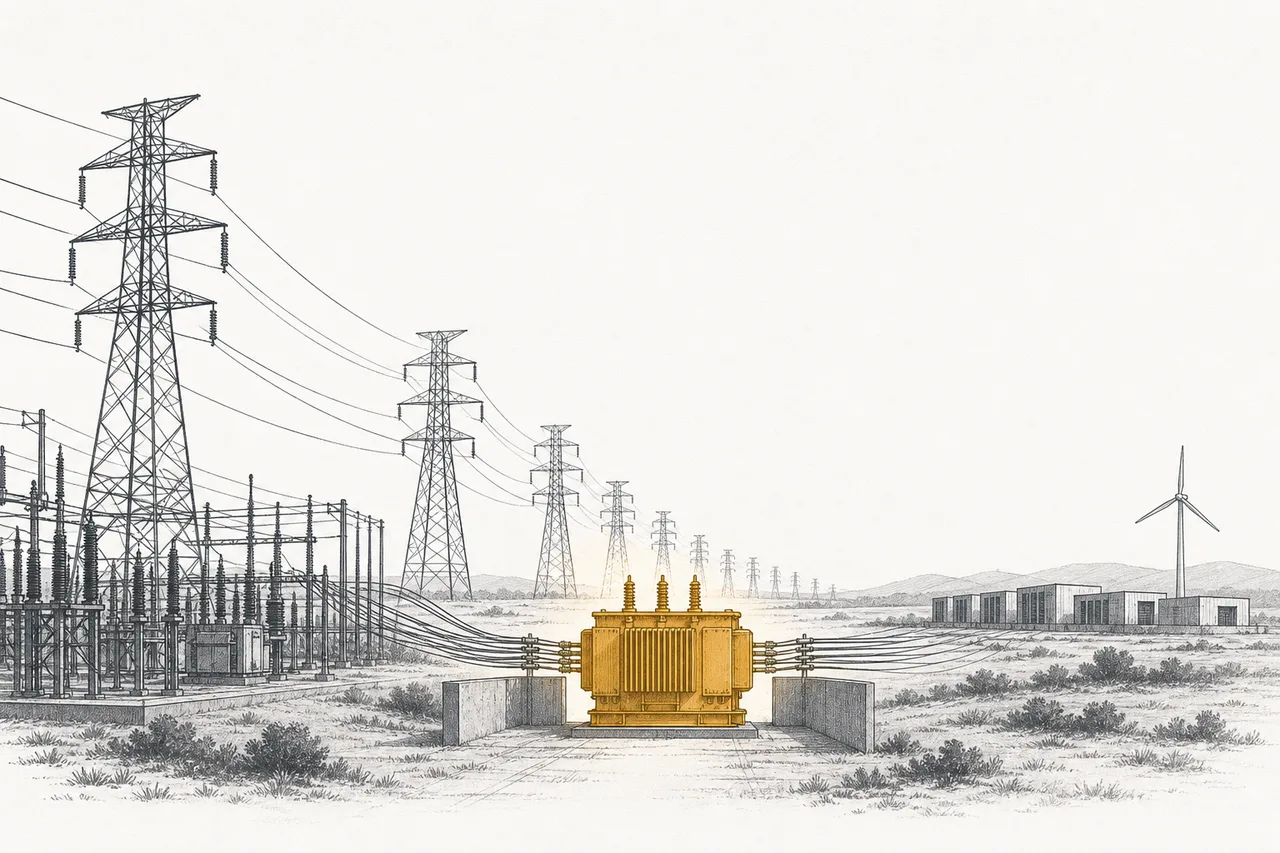
01これは何?
世界の電力システムを、巨大な「水道システム」だと思ってください。ただし運ぶのは水ではなく電気です。上流に発電所(火力発電所、太陽光ファーム、風力タービン)があり、末端に蛇口をひねって使う家庭・工場・データセンターがある。でもこの二つの間には、電気を運ぶための膨大な「パイプ・ポンプ・バルブ」が必要なんです——それがまさに、このnodeです。
Grid, Transmission & Power Equipment(送電網・送電・電力機器)とは、「途中」にあるものすべてのこと——高圧の送電線(transmission lines)、地中・海底のケーブル、変電所(substation)、開閉装置(switchgear、回路を切る・つなぐ・守る装置)、そして本記事の主役である変圧器(transformer)。さらに、それらを実際に建設する電力工事会社(EPC)まで含みます。
メガトレンドの地図では、このnodeはEnergy Transition & Power Demandのサブテーマで、その「インフラ側」にあたります。定義はシンプルですが強烈です:いまのエネルギー転換で最も重いボトルネックであり、最も強い価格決定力を持つ地点。
電圧を高くしたり低くしたりと「変換」する装置です——発電所からの出口では、遠くまで送ってもロスが少ないように電圧をうんと高く押し上げ(数十万ボルト級)、利用者の近くまで来たら、コンセントに挿しても安全なレベルまで電圧を下げます。だから世界中のすべての電気は、発電所からあなたの家のコンセントに届くまで、必ず4〜5基の変圧器を通っています——システム全体にとって本当に欠かせない部品なんです。
02なぜ地味なモノが「すべてのボトルネック」になるのか
何十年ものあいだ、「送電網」はエネルギー業界で最も退屈な商売でした——成長は遅く、安定していて、予測しやすい。だから誰も変圧器の生産能力を増やそうとはしませんでした。世界は将来の需要を10年以上も低く見積もってきた。そこへ突然、三つの需要の波が同時に押し寄せたんです。
一つ目はAIデータセンター。かつてないほど電気を欲しがります——IEAは、世界のデータセンターの電力需要が2030年までに倍増して約945 TWhに達すると見ています(いまの日本一国の電力使用量より多い)。二つ目は石油を電気で置き換える動き(EV、ヒートポンプ、燃料を燃やすのをやめる工場)。そして三つ目は再生可能エネルギー——日差しと風がある場所まで新しい送電線を引かなければならず、その場所はたいてい都市から遠いんです。
三つの波はどれも、拡大が追いつかない「同じサプライヤー群」から引っ張ってきます。結果は慢性的な変圧器不足。いま大型の電力用変圧器を発注すると128週間(ほぼ2.5年)待ち、種類によっては4年待ちにもなる。そのあいだ価格は止まらず上がり続けています。
なぜこれが「すべてのボトルネック」と呼ばれるほど重大なのか? それは、太陽光ファームやデータセンターをどれだけ早く完成させても、挿し込む変圧器と送電線がなければ無価値だからです。いちばん衝撃的な数字はこれ:米国では、今年計画されているデータセンターの半分以上が遅れる可能性がある——電力機器待ちのせいで。計画された容量のうち実際に建設中なのはわずか3分の1ほどで、残りは製造に3〜5年かかる機器待ちの列にはまっています。
だから投資家はこのnodeを「エネルギー転換のpicks-and-shovels(ツルハシとシャベル)」と呼びます——ゴールドラッシュでは、金を掘る人よりツルハシとシャベルを売る人のほうが確実に儲かる。太陽光だろうが、風力、原子力、ガスのどれが勝とうが、どの陣営も同じように変圧器と送電線を買わなければならないからです。
03電気はどう旅するのか — そして、ボトルネックはどこにあるのか
なぜ変圧器が「急所」なのかを理解するために、一つの電気が上流から末端まで旅する様子を追ってみましょう。主な関所は5つあり、そのほぼすべてに変圧器が挟まっています。
核心はステップ2と4にあります:電気は遠くへ送るために「電圧を上げ」、使うために「電圧を下げ」なければならない。どちらの段階も、大きくて高価で、特注で、製造に時間のかかる変圧器を使います。一方ステップ3(送電線)でも、特にHVDCという、膨大な量の電気を長距離や海底で送るための特殊な高圧ケーブルが必要になります。
送電網は普通「交流」(AC)の電気を使います。でも、膨大な量を非常に長い距離で送るとき、あるいは国をまたいで海底ケーブルを引くときは、「直流」(DC)に変換したほうがエネルギーのロスがずっと少なくて済みます。だからHVDCは、地域をまたぐ系統連系や、洋上風力ファームからの受電にとって核心となる技術です——難しい仕事で、得意なメーカーがほんの数社しかいないため、利益率が高く競争は少ないんです。
04ほかのトレンドとどうつながるか
送電網は、エネルギーシステム全体の「ど真ん中に座る」nodeです。電気にまつわるすべてのトレンドが、ここを通り抜けます:
- Energy Transition & Power Demandの下にある: これはエネルギー・メガトレンドの「インフラ側」——残りのきょうだいは「発電側」(太陽光・風力・原子力・ガス)で、電気を売り出すには送電網に頼らなければならない
- AIデータセンターの必須の関所: AIは膨大な電力需要を生むが、本当のボトルネックは「電気は足りるか」ではなく「電気をつなげるか」——多くのプロジェクトは完成しても変圧器待ちで稼働できない
- Energy Storage & Grid Flexibilityと相棒の関係: 蓄電池と送電網はセットだ——出力が不安定な再生可能エネルギーが増えるほど、系統の「バランスを保つ」ために新しい送電線と蓄電池の両方が要る
- Nuclear Generationをはじめ、あらゆる発電所から電気を受ける: 何で発電しようと、昇圧変圧器と送電線で受けなければならない——だから送電網は、発電側のどの陣営が勝っても得をする
- Critical Materialsに大きく依存する: 変圧器1基は銅と特殊な「電磁鋼板」を大量に食い、ケーブルも銅/アルミの塊だ——原材料価格がそのまま機器の価格に乗り、品薄の一因にもなっている
このnodeを特別にしている肝は、それがすべての電力トレンドの「共通税」であることです——世界がどのエネルギーの道を選ぼうと、すべての道は同じように変圧器と送電線を通り抜けなければならないんです。
05いま、どこまで来たか + 主役たち
このnodeがどれだけ「熱い」かを測る一番いい方法は、メーカーのbacklog(受注残)を見ることです——顧客がすでにお金を払って予約したのに、まだ納品が追いつかない注文のこと。backlogが長いほど、それだけモノが足りず、価格決定力が強いということ。いま、業界全体のbacklogがそろって過去最高を更新しています。
数字が雄弁に物語ります:GE VernovaのElectrification部門のbacklogは、1年前の250億ドルから2026年第1四半期に424億ドルへ急増——電力機器の受注は86%も伸びました。Hitachi Energyはもっと鮮明で、backlogは3年前の140億ドルから430億ドルへ、大型変圧器の待ち行列は40か月にもなります。一方Siemens EnergyのGrid Technologies部門は、book-to-billが1.72にも達しています(納品より受注が入るスピードのほうがほぼ倍速い)。
ボトルネックのもう一つの顔が「系統接続待ち」(interconnection queue)——完成したのに送電網につなぐのを待っているプロジェクトです。米国では、発電容量と蓄電池が2.6テラワット(TW)超も列をなして待っており、これは全米に実際に設置されている発電容量の2倍を超えます。しかも待ち時間の中央値は、2年未満から4年超へ延びました——「電気の量」ではなく「送電網そのもの」が制約になっていることの表れです。
この分野のプレーヤーは、世界中に興味深く散らばっています——多くのテックトレンドのように米国に集中してはいません。欧州と日本に、変圧器とHVDCの技術で世界をリードする企業がそろっているんです。
06これからの展開
いちばん大きな流れは歴史的な送電網投資の波です。IEAは、世界の電力系統への投資が、エネルギー目標に間に合わせるには年間約3,300億ドルから、2030年までに年間約7,500億ドルへ倍増以上にしなければならないと見ています——これは、機器メーカーと送電網工事会社の懐に直接流れ込む巨額のお金です。
二つ目の流れは生産能力の増強です。各社がこぞって新しい変圧器・ケーブル工場の建設に巨費を投じています——Hitachi Energyは世界中の工場に数億ドル規模を投資し、Quantaは自前で変圧器を作るための投資に乗り出し、北米だけで合計約18億ドルの増産が発表されています。でも興味深いことに、Wood Mackenzieは一部の変圧器の不足は、好転する前にむしろ「悪化する」と見ています——工場を建て、職人を育てるのに何年もかかるからです。つまり価格決定力は、まだしばらく続きそうだということなんです。
三つ目の流れは新しい技術です。たとえばsolid-state transformer(従来より小さく賢い半導体ベースの変圧器)で、Eatonがhyperscaler向けに先行導入を進めています。さらに、遠くの再生可能エネルギーをつなぐための地域をまたぐHVDC網の拡張も進む——送電網を「ただの電線」から、自分でバランスを取れるスマートなネットワークへと変えていきます。
07課題とリスク
このnodeの甘い価格決定力には、それ自体に深く埋め込まれたリスクがついてきます。
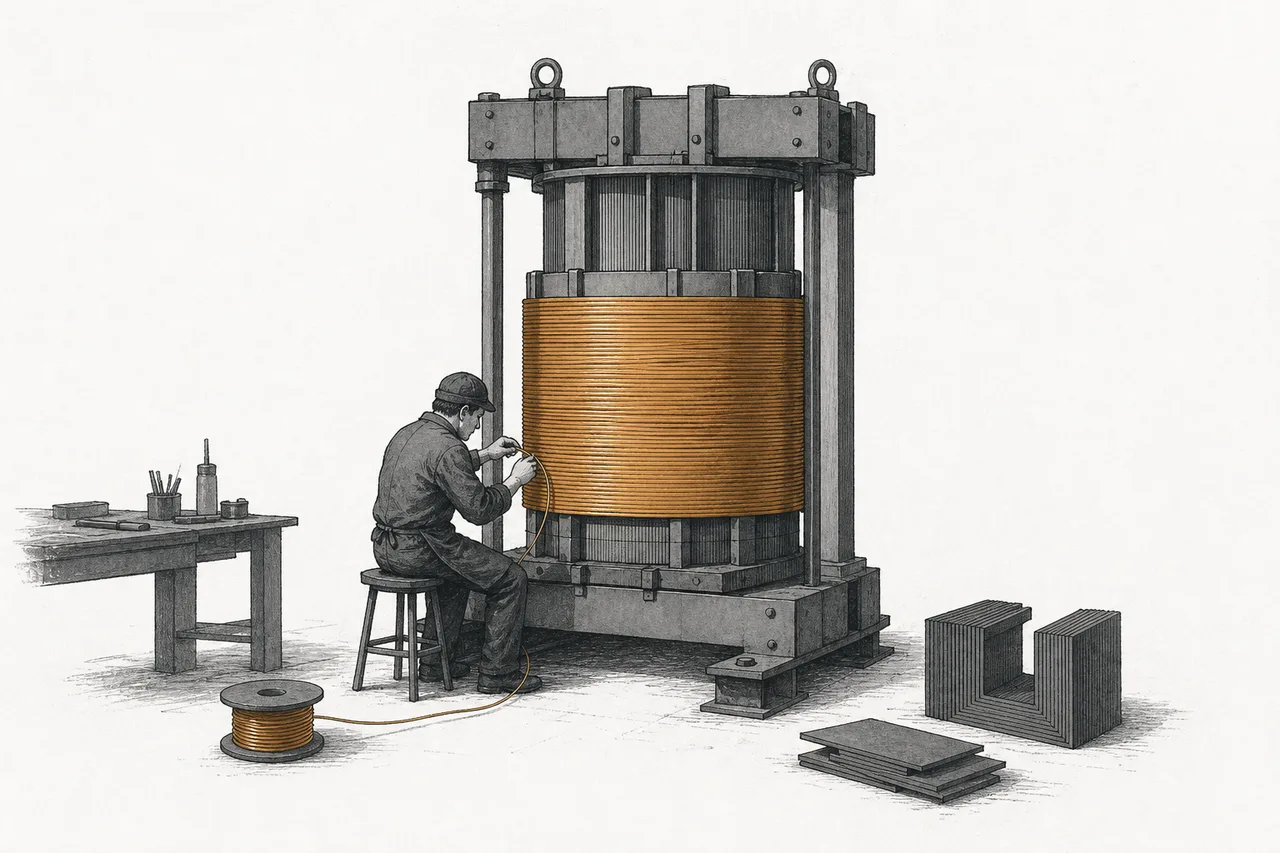
一つ目のリスクは原材料とサプライチェーンです。変圧器の心臓は「方向性電磁鋼板」(GOES)という鋼で、世界でもごくわずかな工場でしか作れず、米国は国内のたった1社に頼っています。銅と電磁鋼板を合わせると、変圧器の材料費の半分以上を占めます。だから原材料価格の高騰(2020年以降、銅は+70%、電磁鋼板はほぼ倍)は利益率を圧迫し、ボトルネックを長引かせます——Critical Materialsと直結する話です。
二つ目のリスクは熟練労働です。これはお金を注げばすぐ解決する問題ではありません。変圧器はいまだに、何年もの訓練が要る専門職の「コイル巻き職人」(winder)に頼っていて、しかも若い世代が入ってこなくなっている職種です。多くのメーカーが、増産が追いつかない最大の理由として「熟練工の不足」を挙げています。
三つ目のリスクは許認可と政治です。新しい送電線を建てるには、何年もかかる許認可を通り、複数の自治体や地権者の土地を越え、しばしば地域の反対(「うちの裏に送電鉄塔は通すな」)に直面します。系統接続待ちがTW単位にまで延びるのはこのため——問題は変圧器の製造が追いつかないことではなく、「送電線を建てられない」ことだったりするんです。
そして投資家が最後に警戒すべきリスクが循環性(サイクル)です——いまの需要は長期の構造的なものに見えますが、こうした資本集約的な機器ビジネスには「ピーク時に生産能力を作りすぎる」過去があります。もしAI需要が鈍ったり、各社がいっせいに工場を増やしたりすれば、いまの甘い価格決定力も数年後には薄れかねません。