メガトレンド · Energy Transition & Power Demand
太陽光の「時間をずらす」装置:昼にためて、夕方に放つ
太陽光は正午にあり余るほど降りそそぐのに、人が照明やエアコンをつけるのは、日が沈んだあとの夕方です。このズレこそ、クリーンエネルギーが「あてにならない」と言われる原因——そして「系統用バッテリー(グリッドバッテリー)」が、いま世界でいちばん速く伸びている送電網の一部になっている理由なんです。太陽と風を本当に使えるものにする、欠けていたピースです。
01これは何?
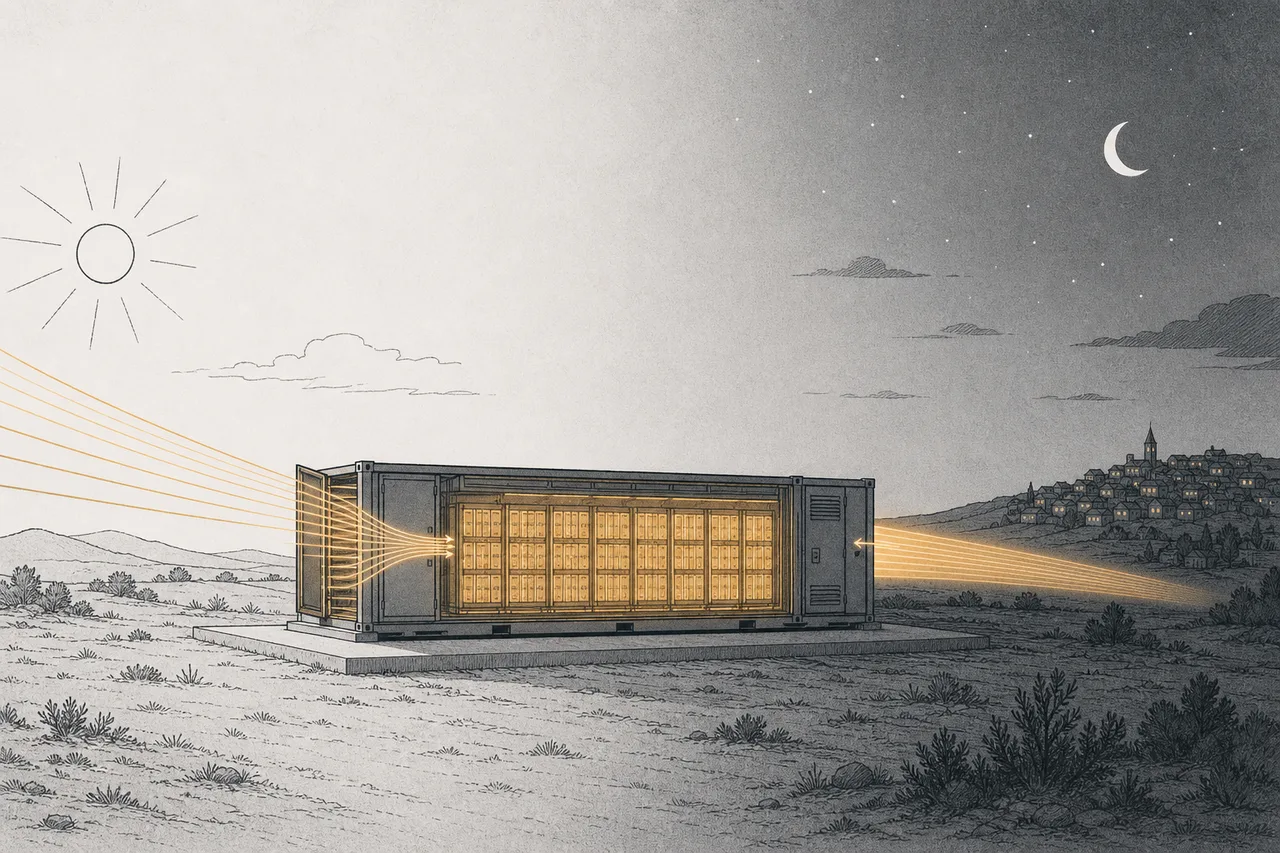
ばかばかしく聞こえて、実はとても深刻な問題を考えてみてください:太陽光は正午にタダで、あり余るほど降りそそぐ——でもその時間、多くの人は外で働いていて家にいません。電力の需要がピークになるのは夕方6時から夜9時、みんなが帰宅して、エアコンをつけ、照明をともし、料理をする時間です——つまり、もう太陽が沈んでしまったあと。風も、こちらの都合に合わせては吹いてくれません。だからクリーンエネルギーには、たった一つの大きな弱点があります:使いたい時間と「ズレた時間」に発電してしまうのです。
このnodeは、そのズレに対する答えです——系統用エネルギー貯蔵(grid-scale energy storage)、もっとはっきり言えば送電網に直接つながった超巨大なバッテリーのことです。昼間に安い(しかもたいてい余っている)電気を充電し、夕方の高くて足りない時間帯に送電網へ放電します。スマホやEVのバッテリーとは別の話(あれは別のnodeです)で、ここで言うのは「コンテナ型バッテリー」——発電所や変電所のとなりに、広い野原のように並べて設置するものです。
BESS(Battery Energy Storage System)=この記事を通して話している、系統用のバッテリーシステムのこと · バッテリーは性格の違う二つの単位で測ります:出力(MW)=「その瞬間」にどれだけ強く電気を出せるか、そして容量(MWh)=何時間ためておけるか · 今日のリチウムバッテリーの多くは「4時間」型です(たとえば 100 MW / 400 MWh)——この二つの数字を覚えておくと、あとで「何日もためられる」ことがなぜ大ごとなのか分かります。
メガトレンドの地図では、このnodeはEnergy Transition & Power Demandの下にあるインフラで、隣にある再生可能エネルギーのnode——とくにSolarとWind——を、「来たり来なかったりするもの」から「あてにできるもの」へと変える役割を担います。
02なぜ重要か — クリーンエネルギーの鍵を開ける存在
ためる場所がなければ、クリーンエネルギーはすぐに自分の天井にぶつかります。太陽も風も、命令を聞いてはくれないからです。太陽光をたくさん入れていくと、送電網は「正午の供給過剰」に陥ります——使う量より多く発電してしまい、電気をただ捨てるしかなくなる(curtailment と呼びます)。そして夕方になると、今度は一気に足りなくなる。バッテリーはこの穴を埋めるものです:捨てられるはずだった分をためて、足りないときに使う。だからこれは、プレーヤーの一つというより、クリーンエネルギー全体の「かけ算」なんです。
市場もそれを分かっています——お金が大量に流れ込んでいます。2025年、世界では新たに約92ギガワット / 247ギガワット時の貯蔵システムが導入され、前年から23%増えました。BloombergNEF は、2026年にはさらに約33%伸びて 123 GW/360 GWh になると見ています。世界の累積貯蔵容量は2035年までに2テラワット(7.3 TWh)——2025年の8倍に達すると予測されています。
もう一つ、この流れに「火がついた」理由が価格の崩落です。BESS の心臓はリチウム電池のセルで、その価格が止まらず下がり続けています。リチウム電池パック全体の価格は、2025年に1キロワット時あたり108ドル(過去最安)まで下がりました。さらに驚くのは、「定置用ストレージ」向けのパックがわずか約70ドル/kWh、1年で45%下落したこと。初めて、すべてのセグメントの中でいちばん安くなったのです。モノが安くなるほどプロジェクトは採算が合い、需要はさらに爆発します。
03どう動くのか — 「ダックカーブ」と時間ずらし
バッテリーの働きを理解するには、まず電力業界でいちばん有名なグラフを知る必要があります。それが「ダックカーブ(duck curve=あひるの曲線)」です。これは、一日を通した「正味」の電力需要(実際の需要から太陽光の分を引いたもの)を描いたグラフ。太陽光が多いと、正午あたりが深くへこみます——太陽が支えてくれるからです。そして太陽が消える夕方に急角度で立ち上がる。この形があひるの首と背中に似ているので、この名前がつきました。太陽光を入れるほど、あひるのお腹は深くなり、問題は重くなります。
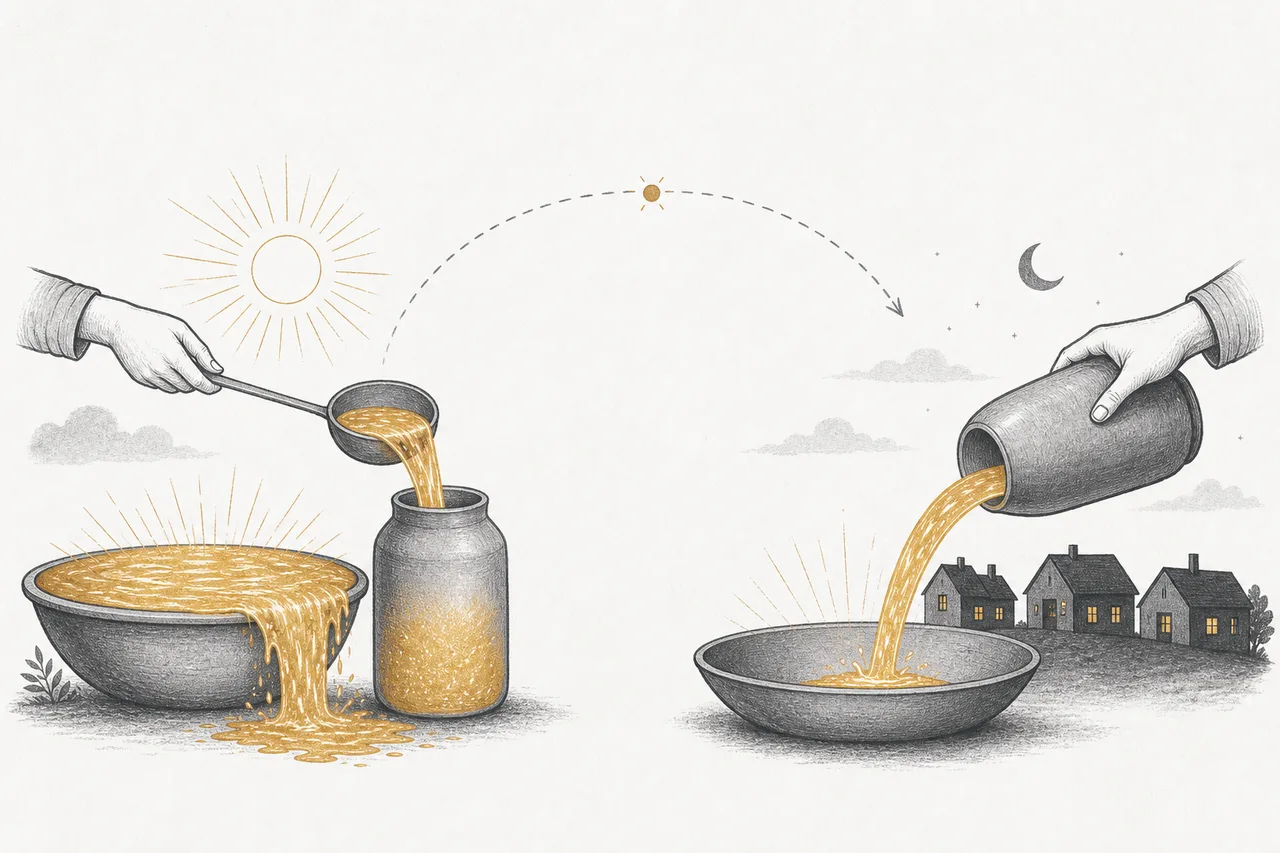
バッテリーの解き方はとてもシンプルです:あひるのお腹(正午)で充電し、あひるの首(夕方)で放電する。電気が余って安い昼間(ときにはマイナス価格になることも)にためこみ、高くて足りなくなる夕方に放出して売る。これを「エネルギーの時間ずらし(time-shifting)」、またはenergy arbitrageと呼びます——同じ日のうちに、安く買って高く売るわけです。
でも時間ずらしは、いちばん目立つ役割にすぎません。実際の系統用バッテリーは、目に見えない「安定サービス」もいくつも送電網に売っています。たとえばfrequency regulation(電気の周波数を秒単位でぴたりと保つ——大型発電所には遅すぎる仕事)や、ほかの発電所が突然止まったときの「すぐ出せる予備電力」。このコンマ数秒で反応できる能力こそ、バッテリーを単なる電気代の差額以上の価値にしています——プロジェクトを採算に乗せる「複数の収入源(revenue stacking)」なんです。
いちばん分かりやすい実例がカリフォルニアです。送電網 CAISO のバッテリー出力は、2020年のわずか500メガワットから、2025年初めには13ギガワット超へ——5年で25倍に増えました。夕方には、バッテリーが同時に12ギガワット超を放電し、一日でいちばん大事な時間帯に、州を支える主力電源の一つになっています。
04エネルギー系のどこに位置するのか
系統用バッテリーは「のり」のようなnodeです——それ単体ではほとんど意味を持ちませんが、まわりのすべてのnodeをよりうまく働かせるから、計り知れない価値があります:
- SolarとWindを本当に使えるものにする: これは切っても切れない相棒どうし——太陽と風は安い電気を「ずれた時間」に届け、バッテリーがそれを使う時間に合わせて整える。大きな太陽光発電所を建てるとき、ほぼ必ずバッテリーがセットでついてくる。
- AIとデータセンターの需要を支える: AIのデータセンターは膨大な電気を食い、しかも「安定して、いつでも使える」電気を求める。バッテリーはピークを受け止め、瞬間的な電圧変動を防ぐ——AIはこのnodeにとって最大級の需要の牽引役だ。
- Grid, Transmission & Power Equipmentとつながる: バッテリーは、すでに混雑した送電線を増設せずに済ませる「うるおい」だ——遠くから線を引いてくる代わりに、使う場所の近くに電気をためておける。
- Critical Materialsに頼る: 核心はリチウム、ニッケル、リン酸鉄。これらの原料価格が、バッテリーのコストの運命を握る(リスクの章で出てくる)。
- Electrification & Mobilityを後押しする: EVと同じ化学のセルを使う——同じ工場、同じサプライチェーン。ただ、道を走らせる代わりに、送電網の上に定置するだけだ。
面白いのは、同じEnergy Transitionの一族の中で、このnodeは一部の兄弟と「競争」もしていること——Hydropower & Pumped Storage(水を山の上にくみ上げてためておき、流し落として発電する方式)も同じくエネルギー貯蔵で、しかも長時間ためられる。ただし、それに向いた地形が必要です。一方リチウム電池はどこにでも置けて、建設もずっと速い。だから両者は、別々の時間帯を埋め合う関係にあります。
05いま、どこまで来たか + 主役たち
いま市場はまさに「火がついた」状態です。世界の BESS 市場規模は2025年に約508億ドル、2030年には約1,060億ドルへ(CAGR 約16%)伸びると見られています。でもこの成長の裏には、ゲームのほぼすべてを決めてしまう一つの事実があります:中国がサプライチェーンを支配していること。世界で導入された貯蔵容量のおよそ三分の二が中国製で、電池セルもほぼすべて中国の工場から来ています。
勝った化学がLFP(lithium iron phosphate=リン酸鉄リチウム)です——高価なニッケルやコバルトの代わりに鉄を使う電池で、寿命が長く、燃えにくく、ずっと安い(LFPパックは平均81ドル/kWh、NMCの128ドル/kWhに対して)。定置する系統用バッテリーでは重さは問題にならず、安さと丈夫さがすべて——そして中国は事実上、その LFP 技術の本家です。これが、中国勢が大きく引き離している理由なんです。
この分野の主役たちを見ていきましょう——「セル」を作る人(バッテリーの心臓)と、そのセルを組み立て、設置し、充放電をいちばん得になるよう制御するソフトを書く「システム」を作る人がいます:
大事なパターンに注目してください:この分野ははっきり二つの層に分かれます——「セルを作る人」(CATL、BYD、LGES)はコストと化学技術を握り、「システムを作る人」(Tesla、Fluence)は組み立て・設置、そしていちばん重要な、いつ充放電すれば最大の利益が出るかを決めるソフトウェアを握る。セルが安いコモディティになりつつあるいま、長期の価値はますますソフトウェア側へ流れていくかもしれません。
06次のフロンティア:何日もためる(LDES)
リチウム電池は「一日の中で時間をずらす」のが得意です——正午にためて夕方に放ち、4時間で終わり。でも、クリーンエネルギーの最大の問題は解けません:「太陽も風もない一週間」です。曇って風も止んだ日が何日も続くと、4時間のバッテリーは何の役にも立ちません。リチウムで何日分もためようとすれば、セルを山ほど買わなければならず、コストが法外になります。この穴を埋めるのがLDES(long-duration energy storage=長時間エネルギー貯蔵)です。
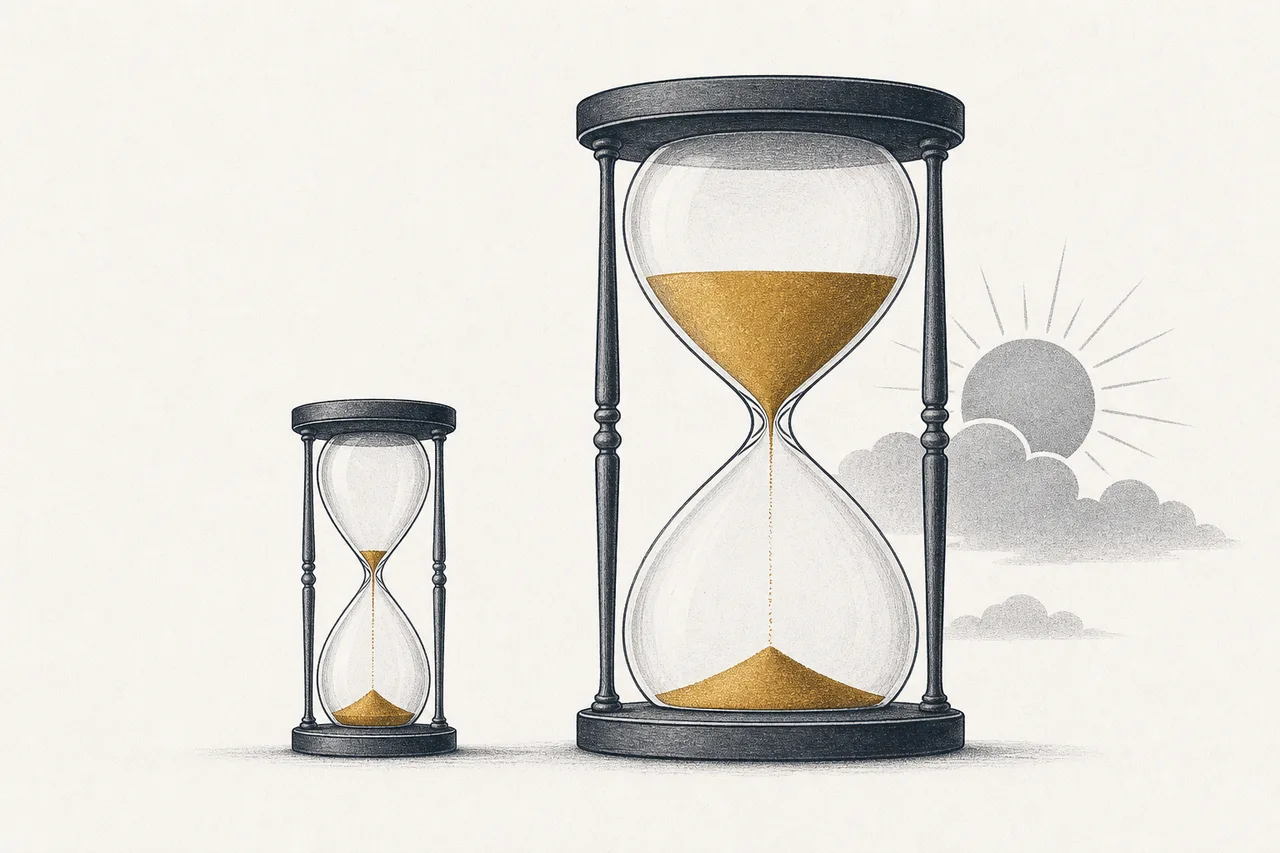
このフロンティアでいちばん話題なのが、Form Energyの「鉄–空気(iron-air)」バッテリーです。仕組みは、逆向きにもできる「さび」の反応を使うこと——放電するとき、鉄が酸素と反応してさびになり、充電するときに、そのさびを鉄へ戻します。原料は鉄、水、空気——とびきり安くて手に入りやすい。だからコストを20ドル/kWh未満、リチウムより約7〜10倍安くまで下げることを目指せて、しかも100時間もためられます。
どれだけ入れた電気が戻ってくるか、その割合のこと · リチウムはとても優秀で約85〜90%(100入れて約88戻る)、一方の鉄–空気は約40〜50%しかなく——半分のエネルギーを失います。ひどく聞こえますが、入れる電気がどうせ捨てられる太陽光や風なら問題になりません。それより大事なのは「容量あたりのコスト」で、鉄–空気はそこが圧倒的に安い。だからこの二つの技術は、正面から競うのではなく、別々の役割を担うのです。
2025〜2026年は LDES の転換点です:Form Energy はウェストバージニア州(かつての製鉄所の跡地)に商用工場を開き、Xcel や Georgia Power といった大手電力への実出荷を始めました。ただ正直に言うと:これはまだ「大規模では証明されていない」技術です。パイロットプロジェクトがようやく動き始めたところで、超低コストの夢が、大量生産でも本当に実現できるかは、これから見極める段階です。
07課題とリスク
爆発的に伸びているこのnodeにも、気をつけるべき落とし穴があります。
最初のリスクは「リチウム価格の循環」です。BESS の心臓がリチウム電池のセルである以上、業界全体のコストは、激しく上下する鉱物価格に縛られます。2022年にはリチウム価格が急騰してバッテリーが一気に高くなり、その後は下落して2025年にパックが過去最安になりました。高い時期にプロジェクトを計画した人は痛手を負いかねないし、いつか鉱物がまた逼迫すれば、あの美しいコストカーブもつまずきうるのです。
二つ目で、地政学的にいちばん大きいのが中国への極端な依存です。中国がセルも LFP も握っているため、アメリカは関税の壁で対抗しました——中国製の貯蔵用セルには、2025年初めに合計約64.9%もの関税がかかり、その壁でアメリカ国内の BESS 価格は約35%上がると見られています。さらにアメリカ国防総省は CATL を「中国軍関連企業」に指定しました——政治がサプライチェーンを二つの世界に引き裂こうとしているのです。それは中国の外ではモノが高くなり、遅くなることを意味します。
三つ目のリスクはコモディティ化と価格戦争です。LFP セルが市場にあふれると(中国が膨大な過剰生産能力を作っている)、価格は急落します。買い手にはありがたいですが、セルを作る側の利益はきつく圧迫されます。だから価値は、ハードウェアそのものよりソフトウェアやプロジェクト運営の側へ移っていく——ただ「バッテリーの箱」を売るだけの会社は、利益が残らないところまで追い込まれかねません。
そして最後のリスクが「まだ証明されていない LDES のフロンティア」です。鉄–空気のような、安く何日もためられるストレージの夢は、まだパイロット段階。往復効率は低く、本当に大規模で、安心できるほど長く動かせた人はまだいません。もし成功すれば、エネルギーのゲームを丸ごと変えます。でも、もしダメなら、「太陽も風もない一週間」という問題は、これからも宙に浮いたまま残るのです。
ひとことで言えば:世界が太陽光と風力を入れ続けるかぎり、世界はそれを「正しい場所・正しい時間」に届ける「時間ずらしの装置」をますます必要とします。系統用バッテリーは、単なる付属品ではありません——クリーンエネルギーを本当に使えるものにする存在であり、それこそ、いま世界でいちばん速く伸びている送電網の一部になっている理由なんです。