メガトレンド · Robotics & Physical AI
もう40年も実際に稼いでいるロボット——いま歩き始めたあの一台じゃない
世界中がまだ赤字を垂れ流すヒューマノイドに沸いているあいだ、工場のロボットアームは1980年代からずっと静かに利益を出してきました。1年で54万台以上が新たに設置され、いまでは「人のすぐ隣で働けるほど安全」な新世代ロボットが、これまで手の届かなかった小さな工場にも自動化の扉を開いています。これがロボット業界の、本当にお金を生む心臓部です——そして、かなり荒っぽい景気循環という影の面も抱えているんです。
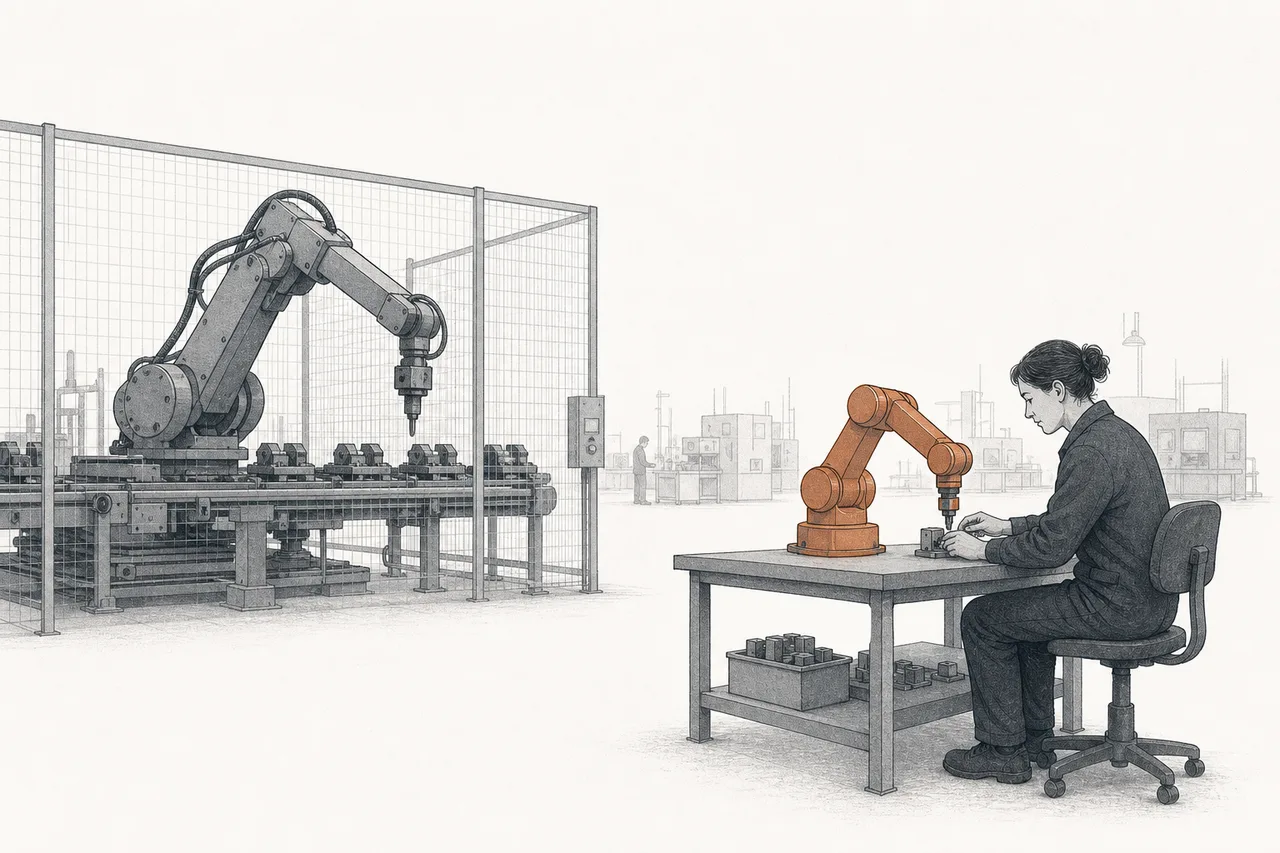
01これは何?
「ロボット」と聞くと、バズった動画の二足歩行ロボを思い浮かべる人が多い。でも、何十年も実際に働いて実際に稼いできたロボットは、もっと地味な見た目です——それが工場の床に固定されたロボットアーム。1980年代から、溶接し、組み立て、ピック&プレースをこなし、自動車やスマホに塗装をしてきました。このnodeは、その彼らの話です。
メガトレンドの地図では、このnodeはRobotics & Physical AIの下にあり、その定義は「ロボット業界の、成熟しきった収益の柱」とはっきり言い切っています——まだ未来への希望にすぎないヒューマノイドとは正反対。ここは利益があり、本物の顧客がいて、手に取れる数字がある事業なんです。
大きく三つの要素があります:(1) 従来型の産業用ロボットアーム——大きく、速く、力強く、安全柵の奥で働く · (2) cobot(協働ロボット)——より小さく、人の隣に立って働けるほど安全 · そして (3) モーション制御とPLC——アームに「いつ・どこへ・どれだけの速さで動くか」を指示する“司令塔”です。
PLC(Programmable Logic Controller)= 工場のライン全体の機械を協調させて動かす、頑丈な専用コンピューター · モーション制御 = モーターを「コンマ数ミリ」単位で精密に動かす仕組み。これが自動化の“神経”です——ロボット本体ほど派手じゃないけれど、これがなければアームは一ミリも動けないんです。
02なぜ重要なのか——証明された利益
このnodeがいちばん大事な理由は、ひとことで言えます:もう、いま現に稼いでいる——「将来稼ぐ」じゃありません。2024年、世界では新たに542,000台の産業用ロボットが設置されました——50万台超えは4年連続で、10年前の2倍にあたる数字です。産業用ロボットアームの市場規模は2024年でおよそ170億ドル、2029年には約290億ドルへ伸びると見込まれています。
でも、これを「良い商売」にしているのは台数だけじゃない——利益です。ABB、Fanuc、Yaskawaといった大手は、とくにソフトウェアとアフターサービスから、営業利益率(operating margin)20%超を叩き出しています。日本のセンサー/自動化メーカーKeyenceにいたっては、ハードウェアの世界では伝説級の高マージンで知られています。この利益の質には、新世代のロボット勢はまだ届いていません。
お金を払っているのは誰か? 長らく主役の顧客は自動車とエレクトロニクスでした。同じ製品を桁違いの量で作る——アームがいちばん割に合う仕事だからです。自動化が置き換えているのは、「見つけにくく、人件費が上がり、誰もやりたがらない、単調で危険な作業」なんです。
03従来型アーム vs cobot——どこが違うのか
このnodeを理解するうえで一番大事なのは、ぱっと見そっくりなのに、まったく別の発想で設計された二つの“種”を分ける境界線です。
従来型の産業用ロボットアームは、速さと力のために作られています。数百キロの重量物を持ち上げ、危険なほどの速さで動き、あらかじめ決めたプログラムどおりに正確に動く。力も速度もすさまじいので、安全柵の奥に閉じ込めておく必要があります——動作中に人が入れば命に関わる。何年も同じ作業を繰り返す大量生産、たとえば車体の溶接に向いています。
いっぽうcobotは、まるで逆の問いから設計されました:柵なしで、人の隣に立てるほど安全にするには? より小さく、より遅く、より力は弱い。でも力センサーを持っていて——人にぶつかった瞬間に止まります。そして何より大事なのが「教えるのが簡単」なこと。コードを書く代わりに、作業員がアームを手で掴んで目的の位置までなぞるだけでいい。これこそが、ロボット技術者のいない小さな工場にまで自動化の扉を開いたんです。
人と「同じ空間」で安全に働けるよう設計されたロボット。柵は要らない。肝は力の制限(force-limited)——わざと力を弱く、接触に敏感に作ってあり、何かにぶつかればすぐ止まる。売りは「速さ」ではなく、「設置が簡単・別の作業へすぐ移せる・柵を建てなくていい」こと。これがコストと時間を大きく減らします。
04なぜ「いま」加速しているのか
自動化は昔からあります。でも、2020年代を本当の加速期に変えた三つの力があります。
一つめ——人手が消え、人件費が上がる。世界中の工場で、働き手を見つけるのがどんどん難しくなっています。米国では熟練工の求人の半分が埋まらず、労働者のスキルギャップは2030年までに米経済へ約1兆ドルの機会損失をもたらしうると試算されています。人が見つからないなら、ロボットは選択肢ではなく解決策になります。
二つめ——reshoring(生産の自国回帰)。貿易戦争とサプライチェーンのリスクが、企業に人件費の高い自国への生産回帰を迫っています——つまり「自動化できなければ、コストで戦えない」。調査では、米国メーカーの95%が今後3年以内に新たな自動化の導入を計画していました。
三つめ——AIがロボットを「指示しやすく」した。自動化の最大の壁はずっと「プログラムが難しい」ことでした——専門の技術者を雇う必要があったんです。でもいまは、AIと新しい教え方(たとえばABBのlead-through。人がアームを掴んでなぞり、溶接作業を教える)のおかげで、ふつうの人でもロボットを設定できるようになりました。2025年にはAIを使うロボットが新規設置の約15%を占めるまでに——そしてここが、このnodeがArtificial Intelligenceと直接つながる点なんです。
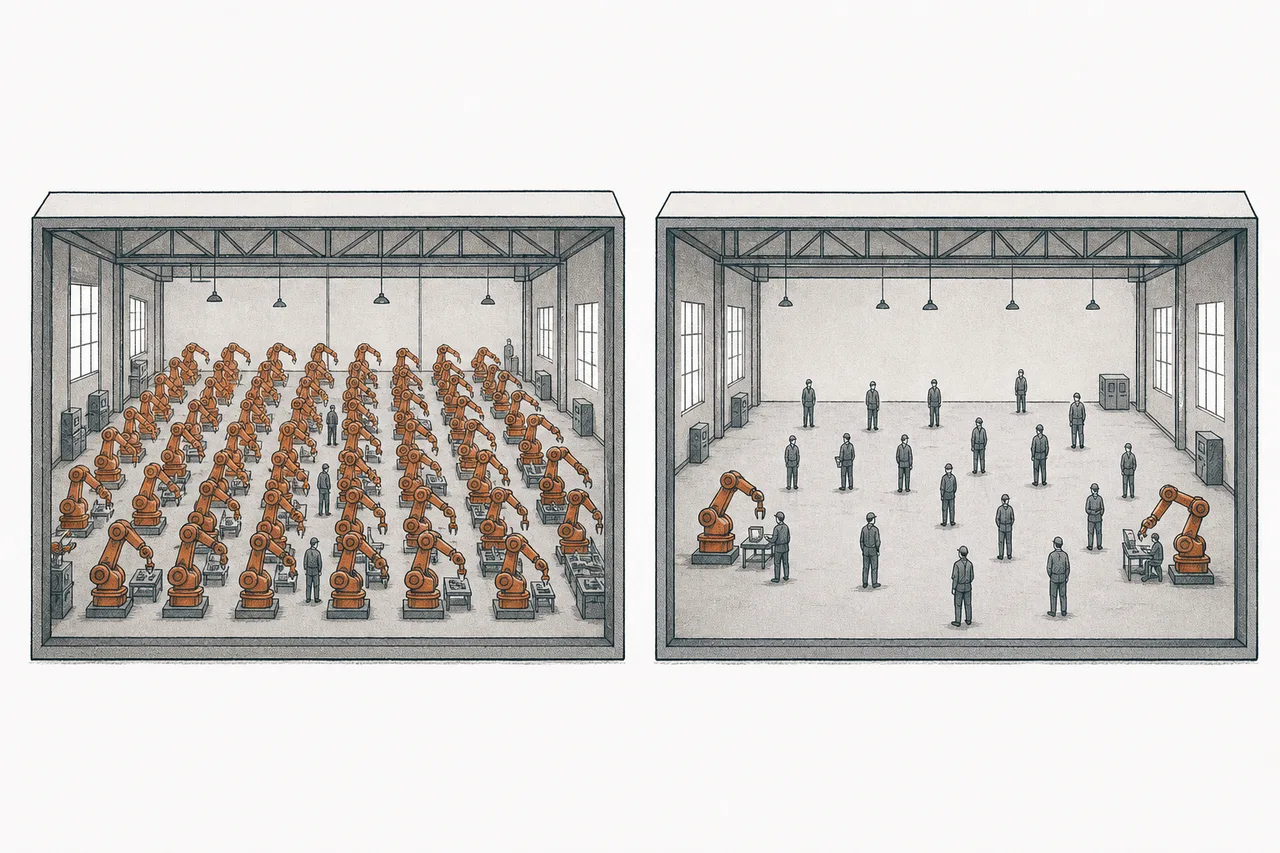
05ロボット業界のどこに位置するのか
このnodeは、Robotics & Physical AIという一家のなかの「稼ぐ長男」です。そして、きょうだいたちとは筋の通った形でつながっています:
- Humanoid Robotsとは正反対: ヒューマノイドはまだ赤字を燃やす未来への賭け、いっぽうIndustrial Automationは今日すでに証明された利益だ——「実際に稼ぐロボット」がどんな顔をしているかを知る、格好の比較対象になる
- Robotics Components & Actuationを“素材”として頼る: どのアームもモーター・減速機(harmonic/cycloidal)・力センサーから作られる——これらの部品が、ロボットのコストと品質そのものだ
- Warehouse & Logistics Roboticsと重なり合う: アームの技術も制御システムも同じ。生産ラインから倉庫へ場所を移しただけだ(ピッキング、パレタイジング)
- Electrification & Mobilityに動力を供給する: EVとバッテリーの工場は、いまのアームにとって最大級の顧客の一つ——世界がEVへ移るほど、まるごと新しい自動化ラインが必要になる
簡単に言えば、Robotics & Physical AIが「家族」なら、このnodeは安定した定職を持ち仕送りで家を支えるメンバー。いっぽうヒューマノイドは、まだ学校に通っているけれど才能は抜群の末っ子です。
06いま、どこまで来たのか
今の構図で押さえるべき大きな話は二つ:誰が市場を握っているか、そして中国がゲームを変えつつあること。
産業用ロボットアームの中心は、「Big Four」と呼ばれるグループが握っています——Fanuc(日本)、ABB(スイス)、Yaskawa(日本)、KUKA(ドイツ、現在の所有者は中国のMidea)。この4社で世界のロボット出荷の約75%を占め、内訳はFanucが首位の~10%、ABB ~8.3%、Yaskawa ~6.3%、KUKA ~3.4%です。
二つめの話は中国。いまや最大の市場であり、最も勢いのある生産国でもあります。2024年、中国は新たに295,000台=世界の54%を設置しました。そしてもっと重要なのが——中国メーカーが自国市場で初めて海外ブランドを上回って売ったこと。中国ブランドの国内シェアは10年前の~28%から2024年には57%へ跳ね上がりました。cobot市場ではさらに極端で——中国ブランドが国内で92%超を握っています。
注目したいのは、中国の挑戦者であるEstun(中国2位、シェア~9.5%でFanucにあと一歩)やInovanceが、自国で海外ブランドを激しく追い詰めていること。とくに中国がほぼ独占するcobot市場で顕著です——その多くはまだ海外投資家が手を出しやすい会社ではありませんが、業界全体の利益の方程式を変える圧力になっています。
07これからの展開
第一の方向はcobotが成長エンジンになること。従来型アームの市場も伸び続けます(年~12%)が、cobotはずっと速く伸びる——2025年の~14億ドルから2030年には~34億ドルへ(CAGR ~19%)。一部の調査機関は、cobotが2030年までにロボット市場全体の~29%を占めると見ています(2019年はわずか5%)。理由は、まったく新しい顧客層——これまでロボットを持たなかった中小企業(SME)——に扉を開くから。2025年には、自動化を始めたSMEの42%超がcobotを選びました。
第二の方向はAIがロボットに深く埋め込まれること。2025年のあるレポートは、業界が「automation(自動化)からautonomy(自律)へ」移りつつあると表現しています——決まったプログラムどおりに動くロボットから、変化する作業に自分で適応するロボットへ。BMW、Mercedes-Benz、Teslaはすでに、実際の工場でAI/ヒューマノイドロボットの試験を始めています。これが「ロボットアーム」と「賢いロボット」の境界線を、少しずつ消していくでしょう。
第三の方向は中国の追い上げで、それは国内市場だけでは止まりません。Estun、Inovance、その仲間たちが自国市場を押さえたら、次の一歩は輸出です——それは価格を押し下げ、世界の競争地図を塗り替えるでしょう。かつて中国がソーラーパネルやEVでやってみせた通りに。
08課題とリスク
このnodeは「実際に稼ぐ」とはいえ、その本質に深く根ざした弱点も抱えています。
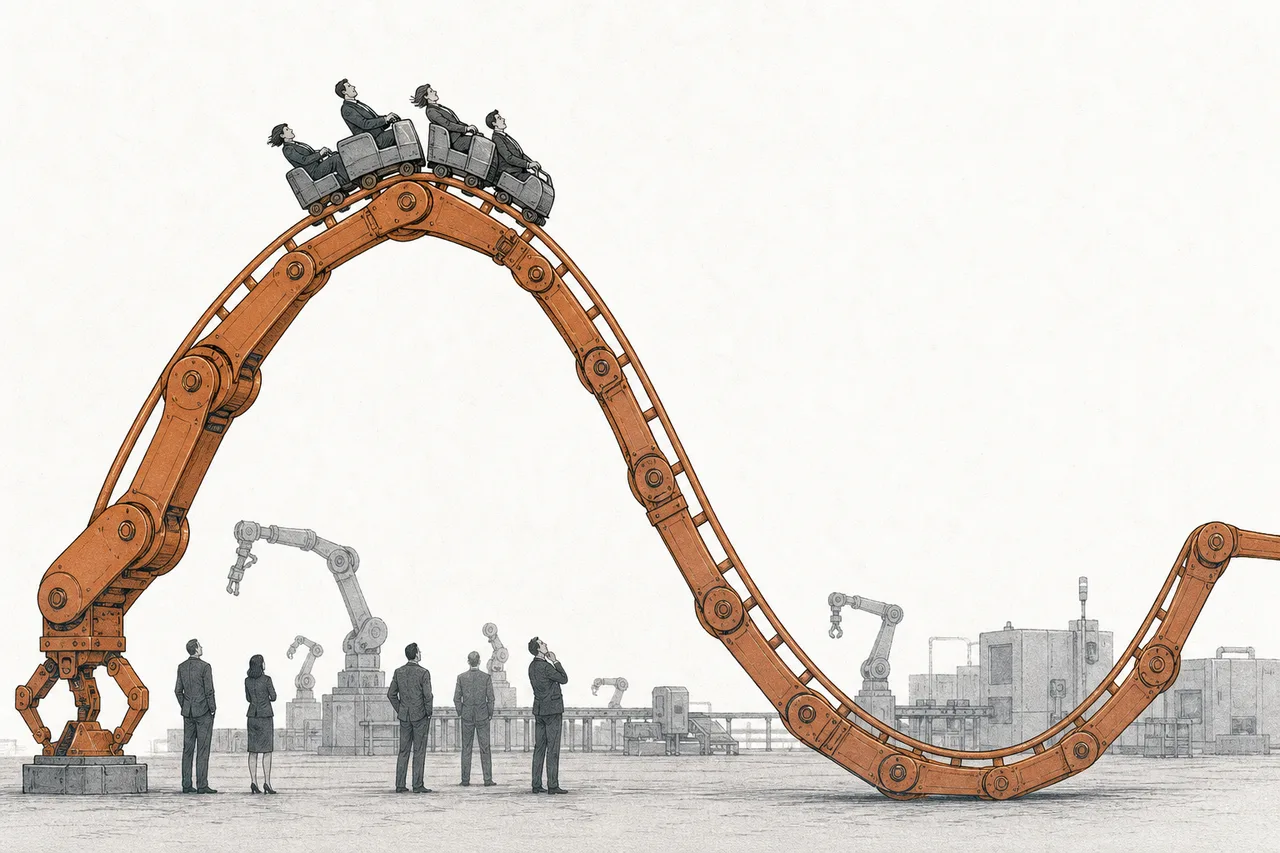
第一のリスクは景気循環(cyclicality)。ロボットの売上は工場の設備投資(capex)に連動します。これは大きな出費で、景気が不透明になると企業がすぐに先送りできるものです。直近の実例:世界首位Fanucのロボット売上は、中国と欧州の自動車需要の弱まりで~16%も落ち込みました。これは一直線に伸びる事業ではなく、産業サイクルに沿って波打つように上下する事業なんです。
第二のリスクは中国との競争。中国ブランドは自国でシェアを食い(10年で28%→57%)、輸出市場にも目を向け始めています。この手の競争はたいてい価格戦争に行き着き、既存リーダーのマージンを締め上げます——とくに、中国がすでに国内で92%超を握るcobotで。
第三のリスクは少数の業界への依存。業界の大きな収益は、いまも自動車とエレクトロニクスに結びついています。この二つが同時に減速すると(たとえばEVへの移行期に工場が投資を控えるとき)、ロボットの売上も大きく打撃を受けます。cobotで新しい顧客へ広げることは、成長の面でもリスク低減の面でも重要なんです。
ひとことで言えば、見出しは歩けるロボットへ流れていても、今日のロボット業界の本物のお金は、いまも工場のアームと、人の隣で働くcobotを通って流れています。これは40年も利益を出してきた事業であり、cobotで小さな工場へ扉を開きつつあり、そして中国に挑まれている——このnodeを理解することは、ヒューマノイドが自分を証明する前に、「実際に稼ぐロボット」がどんな顔をしているかを理解することなんです。