メガトレンド · Robotics & Physical AI
ロボットが本当に「働き口を得た」場所——すでに数百万台が稼働中
ヒューマノイドがデモ動画の中をまだぎこちなく歩いているあいだに、倉庫ではもうロボットが本当に働いています——Amazon一社だけで倉庫内に100万台超のロボットを抱え、人の従業員数にほぼ並ぶ。これは超高性能でなくていい、ただ働き者でコスパのいいロボットの話なんです——eコマース、当日配送、そして年々見つかりにくくなる働き手に押されて広がっています。
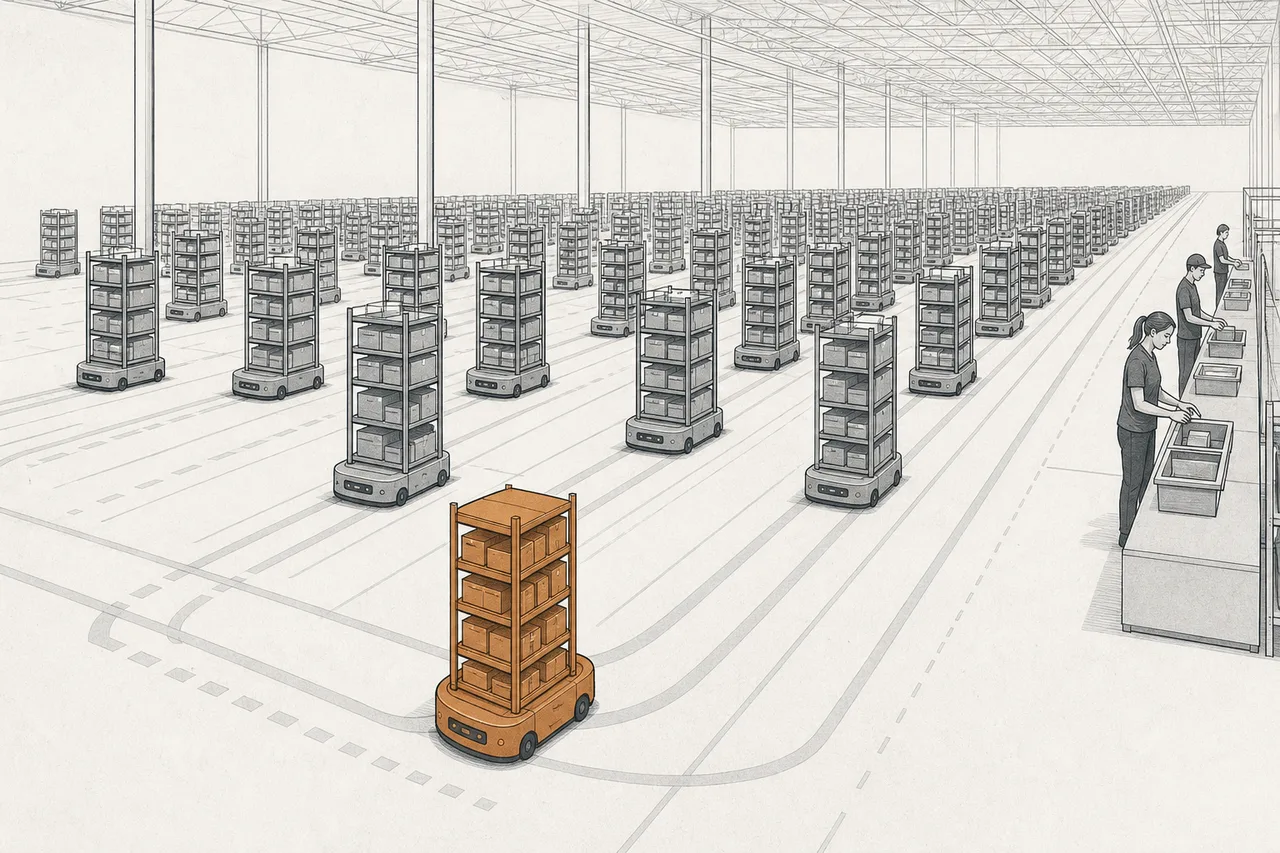
01これは何?(倉庫の中のロボット)
ネットで注文したモノが翌日に届くたび、その裏ではサッカー場が何十面も入るほどの倉庫が、数百万点の在庫からその一品を探し出し、取って、梱包して、送り出しています——しかも数時間のうちに。この仕事はかつて、人が一日に何十キロも歩いて「モノを取りに行く」作業でした。このnodeは、それをロボットに置き換える話です。
Warehouse & Logistics Robotics とは、倉庫や物流センターでモノを保管・検索・ピック・搬送するための自動化システムです。何でも自分で考える超賢いロボットではなく、よく管理された環境で同じ作業を繰り返す機械——でも実は、そこがロボットのいちばん得意な場所なんです。大きく分けて、いくつかの系統があります:
- AMR(自律走行ロボット): 倉庫の中を走り回る背の低い車両で、箱を運んだり棚を持ち上げて別の場所へ移したりする。障害物や人を自分で避けられる——群れをなして走っているのを見かけるのがこれ
- AS/RS & goods-to-person(モノが人のところへ来る): 人が取りに行くのではなく「商品を人のところへ運んでくる」自動保管・検索システム——この記事の中心テーマ(第3章で)
- ピッキング用ロボットアーム(robotic arms): 商品を一点ずつ取って箱に入れるロボットアーム——いちばん難しく、まだ完全には勝てていない関門(第4章)
- コンベヤ & 仕分け機(sortation): 荷物を搬送し、宛先ごとに振り分けるインフラ——地味だけれど物流センターの背骨
メガトレンドの地図では、このnodeはRobotics & Physical AIの下にあり、その定義は実に素直です——「倉庫・物流向けの自動保管・検索システム、AMR、オーダーピッキングシステム」。言い換えれば、ロボットの中でもすでに今日きちんとお金を稼いでいる分野、ということ。未来の話ではありません。
02なぜ倉庫が、ロボットが最初に勝つ場所なのか
ロボット業界には昔から「なぜロボットはまだ家事ができないのか?」という古典的な問いがあります。答えは、家の中が散らかりすぎているから——モノは定位置になく、子どもがいて、犬がいて、階段もある。でも倉庫は正反対です:床は平ら、照明は一定、商品は規格化された箱に入り、動線も管理されている。これはロボットにとって夢のような「練習場」で、だからこそ他のどこよりも先に、まず倉庫で勝ったんです。
二つめの理由はお金です。倉庫の仕事はきつくて退屈で、人がやりたがりません。2025年初め、米国では倉庫の求人が37万件超空いていて、業界全体の離職率は年46〜49%(Amazonは時期によって〜150%に達したとも言われます)。しかも一人を補充するのにかかるコストは平均で約$18,600。人が希少で高くつくほど、ロボットへの置き換えはカッコいいからではなく、ビジネスの算数として進むわけです。
三つめの理由はeコマースと当日配送です。もっと早く欲しいという顧客の期待がどんどん高まり、倉庫は人間が追いつけないほど速く正確に動くことを迫られています。この三つの力が重なって、warehouse automation市場は2026年の約300億ドルから2030年には約600億ドルへ(CAGR約19%)——物流全体の中でも最も成長が速いグループの一つです。
そしてこれが、ROIが異様なほどはっきりしている理由です。一般的なAMRは月に1台あたり$2,000〜4,000でレンタルでき、早ければ12か月で元が取れます——人件費・研修費・離職コストと並べて計算すると、数字が否定しようがないほどきれいに合うんです。
03どう動くのか — モノが人のところへ来る
倉庫のゲームをいちばん大きく変えたアイデアは、ロボットを賢くすることではなく、発想そのものを「丸ごと逆さにした」ことでした——人が棚へモノを取りに行くのではなく、モノを人のところへ走らせる。これをgoods-to-person(G2P)と呼びます。
昔ながらの倉庫では、ピッカー(picker)は労働時間の半分以上を、棚と棚のあいだを歩くだけに費やしていました。一日に15〜20キロ歩く人もいたほどです。G2Pはその移動を丸ごと削ります:背の低いロボットが棚の下に潜り込み、棚を一段まるごと持ち上げて、ピックステーションでじっと立っている人のところへ運んでくる。人は画面が示す品を取って箱に入れるだけ。次のロボットが、また次の棚を運んできてくれます。
もっとも有名なG2Pシステムは、Amazonが2012年に買収したKiva Systems(のちのAmazon Robotics)から始まりました。もう一つの系統が、AutoStoreのキューブ型(cube-based)システム。商品の入った箱を立体格子にぎっしり詰め込み、その格子の天面を走るロボットが必要な箱だけをつまみ上げます——2025年の一年だけで、こうしたキューブ型を導入した倉庫は9,500か所を超え、このG2Pセグメントは年14%ほど、市場平均より速く伸びています。
AGV(Automated Guided Vehicle)=旧世代の自動搬送車で、床に埋め込んだ「ライン」や磁気テープに沿ってしか走れず、経路の変更が難しい · AMR(Autonomous Mobile Robot)=センサーと地図を内蔵した新世代で、自分で経路を考え、障害物や人を避け、レールを敷き直さなくても倉庫のレイアウトを変えられる——この柔軟さこそ、AMRがAGVに取って代わっている理由だ。
04最後に残った難所:ピッキング
モノを運ぶことがロボットの勝ち切った戦いだとすれば、モノを一点ずつ取る(piece picking)ことは、まだ決着のつかない戦場です——そして、倉庫の最終工程にいまだ人が立っている理由でもあります。
なぜピッキングは難しいのか? それは人間の手が驚くほど器用だからです——私たちはつるつるのシャンプーボトルも、くしゃくしゃのお菓子の袋も、透明な箱も、まん丸のボールも、何も考えずに取れます。でもロボットにとって、形も重さも手触りもまるで違う品が、箱の中にぐちゃぐちゃに混ざっているのは悪夢です。どれが取るべき品かを見分け、どこをつかめば落ちないかを計算し、実行する——それを一瞬で。この仕事は業界で、倉庫ロボットの「聖杯(the holy grail)」と呼ばれています。
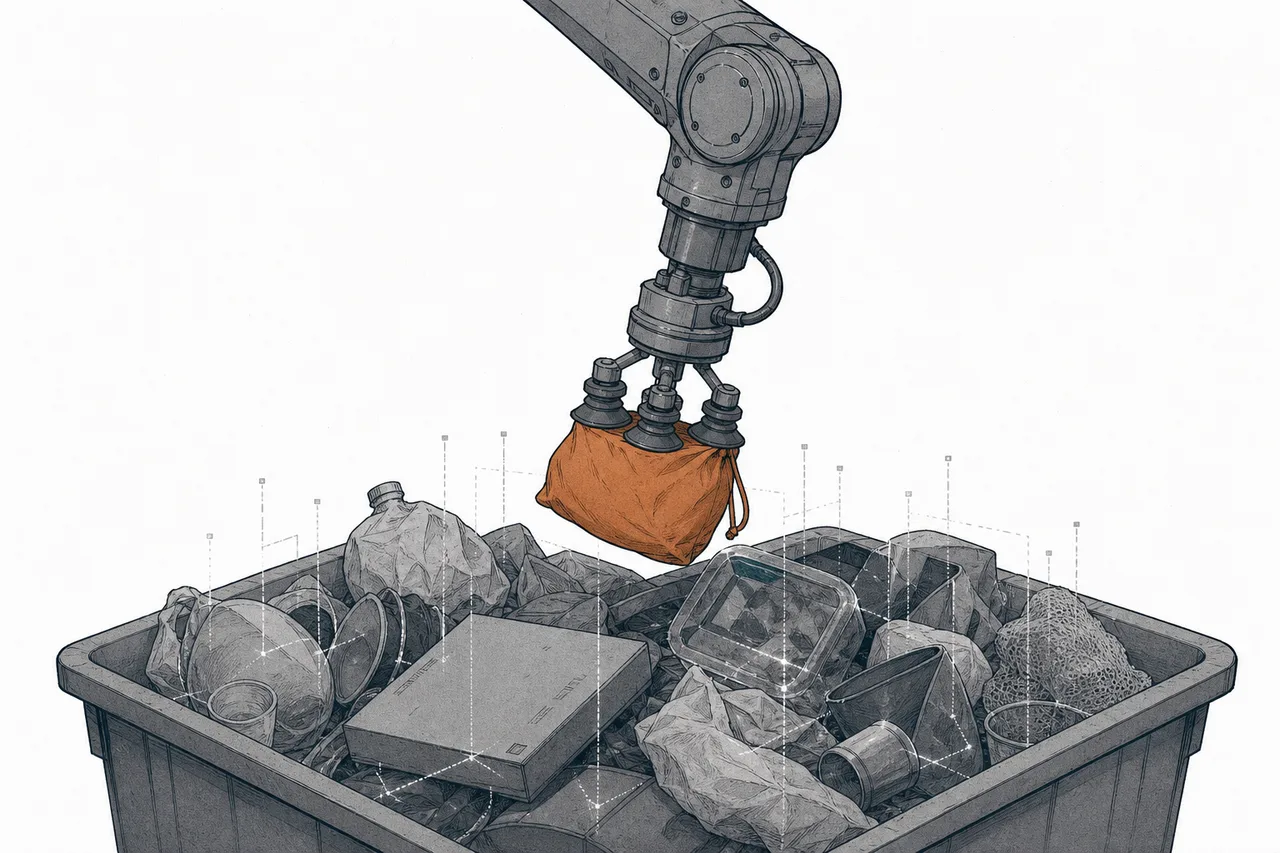
進歩は二つの方向から来ています:賢くなったグリッパー(gripper)——多くは吸引力を調整できる真空吸着ヘッドで、指型の機構を組み合わせたものもある——と、商品の山を3D画像で読み取り、もっとも安定したつかみ所をどんどん正確に当てるコンピュータービジョンとAIです。いまや上質なアームは、実用に耐えるほど速く安定してモノをつかめます。複数のセンサー信号を組み合わせて、「二重取り」(二点いっぺんに取ってしまう)を99%減らせるシステムもあります。
この話をいちばんよく語る数字は、Amazonから来ます:同社のピッキングアームSparrowは、いまカタログ全品目のうち約65%を扱えます——つまり、このシステムを使うセンターでは、ピック・収納作業の約65%をすでにロボットがこなせるということ。これは途方もない進歩です。でも裏を返せば、残りの〜35%(変な形のモノ、壊れやすいモノ、奇妙な形状)は、やはり人の手に頼っているわけです。
05ロボットの宇宙の中での居場所
このnodeはRobotics & Physical AIの「応用分野」の一つで、その中でも最も成熟した分野です——倉庫ロボットは本当にお金を生み、すでに数百万台が使われている。兄弟分の多くがまだ実験段階にあるのとは対照的です。では、その兄弟分とどうつながっているのか見てみましょう:
- Humanoid Robotsとは別もの: 倉庫は「人の形」がまったく要らないことを証明した——ここで勝つロボットは、二足歩行ではなく車輪のついた背の低い箱だ。ヒューマノイドは専用ロボットにできない仕事を狙うが、倉庫では専用ロボットのほうがずっと割に合う
- Robotics Components & Actuationから部品を取る: モーター、車輪、センサー、駆動ユニット——あらゆるAMRとアームが、この「装置を売る」層に頼っている
- 頭脳はRobotics AI & Embodiment Softwareから: ものを見て、経路を計画し、つかみ所を当てる能力は、このAIソフトウェア側から来る——AIが賢くなるほど、ピッキングの割合も上がっていく
- Industrial Automation & Cobotsの親戚: 工場のアームと倉庫のアームは同じ技術から来ている。違うのは仕事だ——工場は同じものを正確に繰り返し、倉庫はまるで違う多種多様な品を相手にする
ロボットの輪の外でも、このnodeは他の大きなトレンドと絡んでいます——脳としてArtificial Intelligenceに頼り、若い働き手が減る高齢化社会の課題に応え、そしてElectrification & Mobilityの大口顧客でもある(ロボットはどれも電気を食い、バッテリーを使うから)。
06いま、どこまで来たか + 主役たち
この分野でいちばん衝撃的な数字も、やはりAmazonから来ます:2025年半ば、同社は倉庫ネットワーク内のロボットが100万台超、世界300以上のセンターに広がっていると発表しました。人の従業員約150万人に対して——ロボット対人の比率は1:1に近づきつつあり、いまや注文の75%超が、少なくとも一台のロボットの手を通っています。
台数よりも大事なのは節約できたお金です。Amazonの最新センター、Shreveport(シュリーブポート)でSequoiaシステム(AMR+アーム+保管システムの統合)を使ったところ、配送コストが約25%下がりました。ウォール街のアナリストは、ロボットへの切り替えによってAmazonは2027年までに年20〜40億ドルを節約できると見ています——しかも、これはAmazon一社の話です。
ただしAmazonは最大のユーザーであると同時に、自前でロボットを作る開発者でもあります(Amazon Roboticsは社内部門で、外部には売らない)。だからこの分野は二つの世界に分かれます:自社でロボットを作って使うeコマースの巨人と、他社にシステムを売る会社です。技術側の主役の多くは、いまも株式市場にいない非公開企業です(初期のAutoStore、Locus Robotics、Mujinなど)——だから私たちは、生の時価総額よりも実際のバリューチェーン上の役割とシェアでプレーヤーを並べています。
07これからの展開
第一の方向はピッキングの割合がどんどん上がっていくことです。視覚とつかみのAIが賢くなれば、今日ロボットが取れる〜65%という数字も上がっていく。そして1ポイント上がるごとに、ライン末端に立つ人は減ります。ここはロボットのAIソフトウェアの進歩が、そのままお金に変わる地点です。
第二の方向は「ロボットをサービスで使う」モデル(Robotics-as-a-Service)です。中堅企業がシステムを買うために大きな先行投資をする代わりに、ロボットを月額で借りる——SymboticとSoftBankのJV「GreenBox」は、このモデルへの大きな賭けで、より小さな倉庫が自動化に手を届かせる扉を開きます。
第三の方向はヒューマノイドが倉庫に流れ込んでくることです。Amazonを含む複数の企業が、車輪型ロボットにはできない「つなぎ目」の作業——たとえばトラックへの積み込みなど——を担わせようと、二足歩行ロボットを倉庫でテストしています。でも今はまだ実験段階。実務の大半では、背が低くて安い専用ロボットのほうが、まだずっと割に合います。
08課題とリスク
この一見きれいな物語にも、気をつけるべき落とし穴がいくつもあります。
第一のリスクはピッキングがまだ完全には勝てていないことです。残り〜35%の商品が人の手に頼っているかぎり、倉庫は本当の意味で「完全無人」にはなれません。「dark warehouse」(人がいないから真っ暗な倉庫)の夢は、今日のものではなく遠い目標のまま——そして器用さ(dexterity)の進歩は、いつも予想より遅れがちなんです。
第二のリスクは少数顧客への集中です。これはSymboticのケースで非常にはっきり出ています——売上の84%超がWalmart一社から来ている。その大口顧客が投資を緩めたり気を変えたりすれば、影響は即座に深刻です。この分野では大口顧客の交渉力が強く、しかも多くが買うのではなく自前でロボットを作る道を選ぶ(Amazonのように)——それがシステム販売者の市場を食ってしまうのです。
第三のリスクは重い設備投資と、景気循環による振れです。倉庫自動化システムは大きなcapex案件で、景気やeコマースが弱まると顧客はすぐに先送りします。巨人でさえ退いた例はすでにあります——ZebraはFetch Roboticsを買収したものの、最終的には閉鎖・売却に追い込まれ、HoneywellもIntelligrated事業を2026年に売却することを決めました。教訓は、「トレンドが本当に伸びる」ことは「すべての企業が生き残る」ことを意味しない、ということです。
そして避けられない最後の一つが労働への波及です。ロボットが一台増えるたびに、それは人の仕事の一部を置き換えます——Amazonはロボットの活用によって、長期的に倉庫の採用を数十万人分抑える計画だと報じられています。これはトレンドの推進力(人件費の節約)であると同時に、将来の規制圧力につながりうる社会・政治的なリスクでもあります。
ひとことで言えば:あらゆるロボット分野の中で、倉庫こそ「未来」が誰より先に到来した場所です——ここのロボットがいちばん賢いからではなく、いちばん割に合うから。ロボットがどこで先に勝つのか、そしてなぜなのかを理解することは、ロボット業界全体がこの先どこへ向かうのかを理解することなんです。