メガトレンド · Robotics & Physical AI
ロボットは誰が勝ってもいい——でも関節の歯車は、結局日本から買うしかない
いまどの会社もこぞってヒューマノイドロボットを作っています。Tesla、中国勢、アメリカのスタートアップ——でも一台一台の関節を深く覗いていくと、ある「部品グループ」だけがコストの半分以上を食っていて、その心臓部の歯車を作れるのは日本のたった2社なんです。これはロボットのゴールドラッシュで「つるはしとシャベルを売る人」の話——誰が金を掘り当てようと当てまいと、確実に儲かる人たちの話です。
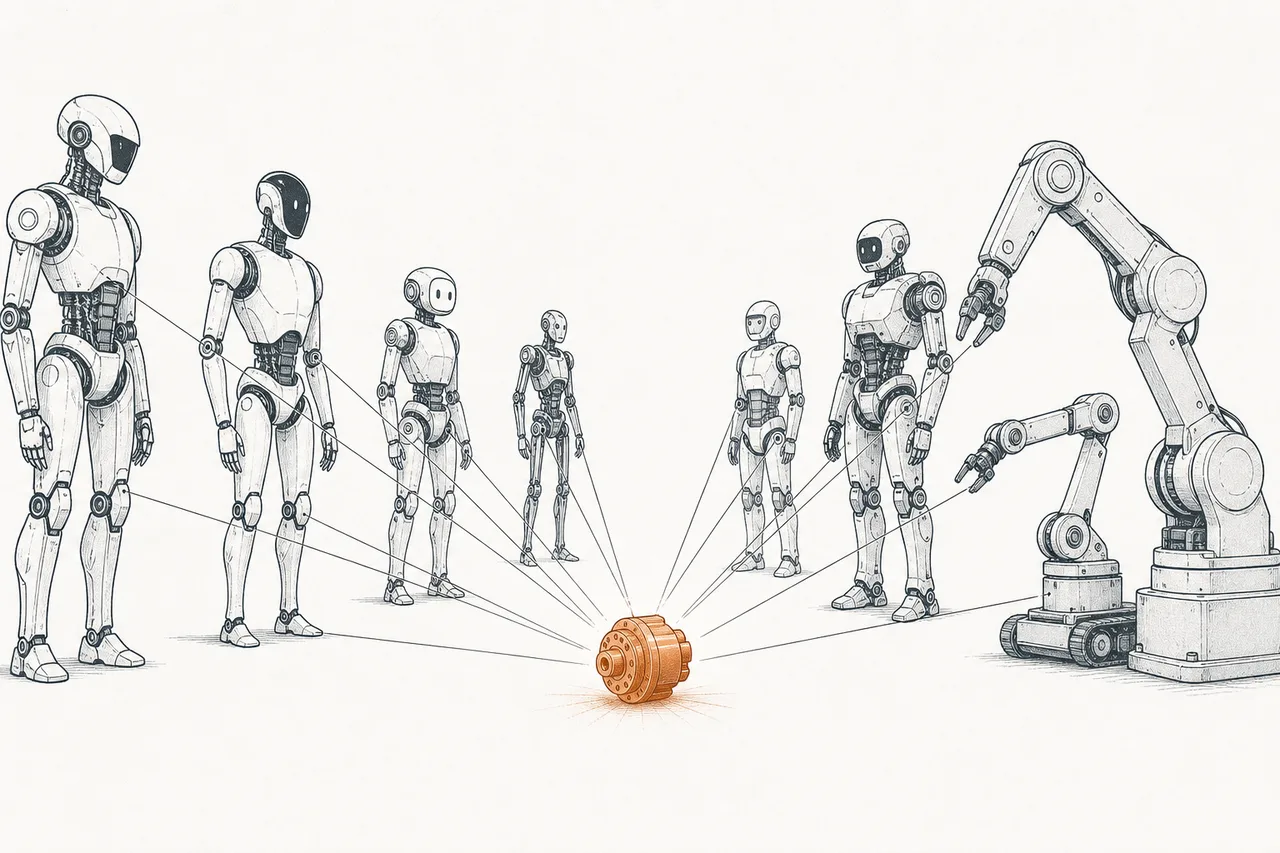
01これは何?(ロボットのつるはしとシャベル)
投資の世界に古くからこんな言葉があります。「ゴールドラッシュで本当に儲けるのは、金を掘る人ではなく、つるはしとシャベルを売る人だ」——掘る人の多くは何も掘り当てられないけれど、全員がつるはしは買うからです。Robotics Components & Actuation は、ロボット時代のつるはしを売る人なんです。
いま世界中がロボット作りで競い合っています——Tesla は Optimus を作り、中国にはヒューマノイドのスタートアップが何十社もあり、世界中の工場がロボットアームや移動ロボットを買っています。どのブランドが勝つかは誰にも分かりません。でも一つだけ確かなことがあります。どのロボットも動けなければならない、そして動くためには必ず同じ部品グループを使う——それがこの node の話です。
定義はシンプルです。これはロボット業界の「サプライヤー層」——精密モーター、減速機(reducer)、感知センサーが組み合わさって、一つひとつの「関節」を作ります。メガトレンドの地図では、これはRobotics & Physical AIの下にあるサブテーマで、いちばん深い「上流」(supply chain)に位置しています——ロボットのAIソフトがどれだけ賢くても、最後は本物のモーターと歯車に手足を動かせと命じるしかないからです。
コンピューターがロボットの「脳」なら、actuator は「筋肉」です——電気を実際の動きの力に変える一式のこと。一般的な actuator 一つは3つの部分でできています。モーター(回転を生む)+reducer/gearbox(回転を遅くする代わりに力を強める)+encoder(位置を測って精密に制御するセンサー)。ヒューマノイドロボット一台には actuator が25〜40セットほど——関節一つにつき一セット入っています。
02なぜロボットのコストの半分以上を食うのか
この層がビジネス的にとても面白い理由は、ロボットのお金の大半がここに流れ込むからです。ヒューマノイドロボットを分解して部品コスト(bill of materials、つまり BOM)を見てみると、駆動系(actuation)が全体コストの40〜60%ほどを占めることが分かります。シンプルな機種ならこの数字が50%を超えることも。いっぽう「脳」にあたるチップやカメラは、わずか〜10〜20%しか食っていません。
そしてその actuation の中でも、いちばんお金を食って、いちばん作るのが難しいのが「reducer」、つまり高精度の減速機です——この一点だけでロボット全体のコストの約35%を占めます。だからこそ、この歯車を握る者は、業界全体の蛇口を握っているのと同じなんです。
なぜこれがいま「メガトレンド」になったのか? 需要が爆発しようとしているからです。従来の産業用ロボットは年に数十万台しか売れませんでしたが、新しい波はヒューマノイドです。Goldman Sachs はヒューマノイド市場が2035年までに380億ドル、年間出荷〜140万台に達すると試算。Morgan Stanley は2050年に約10億台という遠い未来まで見ています。一台ごとに actuator が25〜40セット必要——つまりモーター、歯車、高精度センサーの需要は10倍に膨らむ可能性があるのです。
03ロボットの関節は中でどう動いているのか
ロボット関節の工学的な課題は、聞くと簡単そうで実はかなり厄介です。電気モーターはとても速く回るが、「トルク」(torque)は小さい——速く回るけれど手でつかめば止められる扇風機のようなもの。いっぽうロボットの関節が求めるのは正反対です。ゆっくり回るけれど、ものを持ち上げたり自重を支えたりできるだけのとてつもない力、しかもコンマ何度というレベルで静かに正確に止まる必要があります。
答えは、3つの部品を順番に連携させること——そして本当の主役は、真ん中のreducerです。
真ん中の仕組み——reducer——が、いちばん難しいところです。たとえばモーターが2ニュートンメートルのトルクを出すとして、1:100の減速機を通すと、出てくる力は〜200ニュートンメートルになります。これがロボットアームに重いものを持ち上げさせる力です。でも本当の難所は「力を増やす」ことではなく、「遊び」(backlash)を一切作らずに力を増やすことなんです。歯車にほんの少しでも隙間があれば、1メートルもあるロボットアームの先端は数ミリ単位で狂って振れてしまい——実用にならないのです。
歯車には大きく2つの系統があります · harmonic は軽くて正確、小さな関節やヒューマノイドに向く · RV は頑丈で力に強く、産業用ロボットアームの根元に向く——両者の詳しい仕組みは子記事Precision Drives & Reducersで見られます。
044つの心臓部品+何とつながっているか
このサプライヤー層は4つのサブテーマに分かれます。それはすべてのロボットの「動く力」と「感じる力」を組み立てる4つの部品でもあります。
- Precision Drives & Reducers(減速機): 最も高価で最も作るのが難しい心臓部——いま話した strain-wave gear と RV reducer のこと。世界でトップレベルの作り手は5社に満たず、ここが本物のボトルネックです
- Servo Motors & Magnets(モーター): 高精度のサーボモーターと、その中に入る NdFeB 永久磁石——回転を生み出す源で、重要原材料であるレアアースに直接頼っています
- Machine Vision & Force/Tactile Sensing(目+触覚): 賢いカメラと、力・触覚を測るセンサー。これでロボットは、いまどれくらいの力でものをつかんでいるかを「感じる」ことができます——この分野は Keyence や Hikvision が握っています
- LiDAR & 3D Perception Sensors(3次元空間の認識): 距離を測って3次元の地図を作るセンサー。移動ロボットや自動運転車が周りの世界を見るためのものです
最初の2つ(モーター+歯車)は「筋肉と関節」、後ろの2つ(vision+LiDAR)は「目と感覚」——合わせると、金属の箱を、動いて世界を感じ取れるロボットに変えるすべてになります。
ではこの層は、ほかのトレンドとどうつながっているのか? ロボット業界全体を支える「硬い地面」です。
- Humanoid RobotsとIndustrial Automationに供給する: これが本当の顧客です。工場のあらゆるロボットアームも、いま作られているあらゆるヒューマノイドも、すべてこの層から actuator を発注します
- Critical Materials & Supply Chainに頼る: 高出力モーターにはレアアース磁石(neodymium)が要りますが、その生産は中国がほぼ世界中を握っています——すべての actuator に埋め込まれた地政学的な弱点です
- AIが動かす: 賢くなったAIの脳こそ、ロボットを実際に役立たせるものです。AIが賢くなるほど actuator の需要も跳ね上がる——でもAIが命令できるのは、それに従えるだけ正確な「筋肉」があってこそです
- Semiconductorsのチップを使う: すべての encoder とモーター制御にはチップが要ります——だからロボット業界は、半導体産業の成長著しい新しい顧客なんです
05いま、どこまで来たのか
この層でいま最もワクワクするのは、これが本物の「日本のボトルネック」だということ。プレミアム級の高精度減速機の市場では、日本の2社——Harmonic Drive Systems(strain-wave gear の主)とNabtesco(RV reducer の主)——が先頭を走り、上位5社(Harmonic Drive Systems、Nabtesco、Sumitomo Heavy、Wittenstein、Nidec-Shimpo)で世界市場の金額ベース約61%を占めます。Nabtesco 一社だけで、中〜大型の産業用ロボットの大きな関節向け歯車市場の約60%を握っています。両社とも日本にあるということは、そこの生産が止まれば、世界中のほぼすべての OEM のロボット生産ラインも一緒に止まる、ということなんです。
そして新しい需要の波は本当に来ています。Harmonic Drive Systems は、ヒューマノイド関連の受注が四半期で〜13億円から、2026年3月締めの会計年度には25億円に達する見込みだと報告しました——ヒューマノイドの波が、ただのブームではなく実際の注文に変わり始めたサインです。
高精度減速機の市場はまだそれほど大きくありませんが、ヒューマノイドの勢いで加速しています。harmonic drive(strain-wave)だけでも、〜28億ドル(2025年)から〜61億ドル(2034年)へ、CAGR〜9%で伸びる見込み——しかもこれは、ヒューマノイドが何百万台も作られる未来をまだ織り込んでいません。
もう一方で同じくらい熱いのが、中国がコストを叩くために自前で歯車を作ろうと急いでいることです。reducer がコストの〜35%を占め、しかも日本から輸入しなければならない以上、自前で作れることこそ、中国製ロボットを安くして競争力を持たせる鍵だからです。中国は速く追い上げており、その先頭がLeaderdriveで、harmonic reducer のシェアを着実に伸ばしています(詳しいシェアの数字は子記事Precision Drives & Reducersで)。いっぽうShuanghuanは、RV と harmonic reducer の両方を localize する国家プロジェクト(MIIT)を率いています。
そして、歯車に負けず熱い「目と感覚」の2つの層も見逃せません · 目+触覚グループは利益率の高いビジネスで——Keyence/Cognex が〜50%レベルのマージンで市場を握り、力・触覚センサーはヒューマノイドの手に合わせて伸びています(→Machine Vision & Force/Tactile Sensing)· いっぽうLiDAR グループがいちばん激しい——価格は〜7万5,000ドルから500ドル以下へと急落し、Hesai を筆頭とする中国4社が市場の9割近くを握っています(→LiDAR & 3D Perception Sensors)
06これからの展開
最初の方向がいちばんはっきりしています。ヒューマノイドの波が、この層をニッチ市場から大衆市場へと変える。産業用ロボット一台は reducer を4〜6セット使いますが、ヒューマノイド一台は actuator を25〜40セット使います。Goldman/Morgan Stanley が見るように、ヒューマノイドの出荷が年に数万台から数百万台へ伸びれば、歯車・モーター・センサーの需要は何倍にもなる——だからこの株のグループは、「どのブランドが勝つかを当てずにロボットというテーマに乗る方法」として注目されているのです。
第二の方向は、コストを下げるための新しい actuator 設計です。エンジニアたちはいま2つの道で議論しています。「高出力モーター+減速少なめ(planetary)」か、従来型の「高速モーター+harmonic reducer」か。どちらを選ぶかで、お金がモーターメーカーと歯車メーカーのどちらに多く流れるかが決まります——まだ決着していないアーキテクチャの戦いです。
第三の方向は、中国の追い上げです。北京は reducer を戦略的なボトルネックと見て、localize を実現するために巨額を投じています。もし中国が日本に匹敵する品質の歯車を、より安く本当に作れるようになれば、世界中のロボットのコスト方程式が変わり——日本2社の価格決定力が、数十年で初めて揺さぶられることになります。
07課題とリスク
「つるはしを売る人」の層は安全な投資に聞こえますが、それ特有のリスクがあることを理解しておく必要があります。
第一のリスクは、マージンを削る中国の追い上げです。この層の価値の核心は「作るのが難しすぎて、作れる会社が少ない歯車」であること。もし中国勢(Leaderdrive、Shuanghuan など)が、品質のいい歯車をはるかに安く作れるようになれば、かつてはプレミアムで高マージンだった商品も、価格で競う汎用品に変わりかねません——ほかの部品が中国に取られていったときと同じように。
第二のリスクは、周期性と「先回りの賭け」になっていることです。ロボット需要は工場の設備投資とヒューマノイドの勢いに結びついていて、どちらも周期的に上下します。景気がいいときは注文があふれ、減速すれば注文が消える。この株のグループは、たいてい将来のヒューマノイドへの期待を織り込んで取引されています——もしヒューマノイドが期待より遅れれば(ロボット技術はいつも「約束より遅い」ものです)、先回りして走った株価は大きく調整を迫られかねません。
第三のリスクは、もっと上流にあります。それが中国のレアアース依存です。高出力モーターはどれも、中国が精錬をほぼ世界中で握る neodymium から作る NdFeB 磁石を使います。もし中国がレアアースを貿易の交渉カードに使えば(過去に実際そうしたように)、業界全体のモーター供給のコストと安定性が揺らぎかねません——詳しくはCritical Materials & Supply Chainで。
ひとことで言えば、誰もがロボットのAIの脳に夢中になっている時代に、見過ごされている物語は「筋肉」です——コストの半分以上を食い、ほんの数社が握る、モーター・歯車・センサー。この層を理解しきることは、なぜ普通の人は名前も知らない日本の小さな歯車メーカーの株が、世界中の投資家が最も注目する「ロボットというテーマに乗る方法」の一つになったのかを理解することなんです。