メガトレンド · Biotech & Genomic Medicine
工場をいくら建てても増やせない薬——誰かが腕を差し出してくれない限り
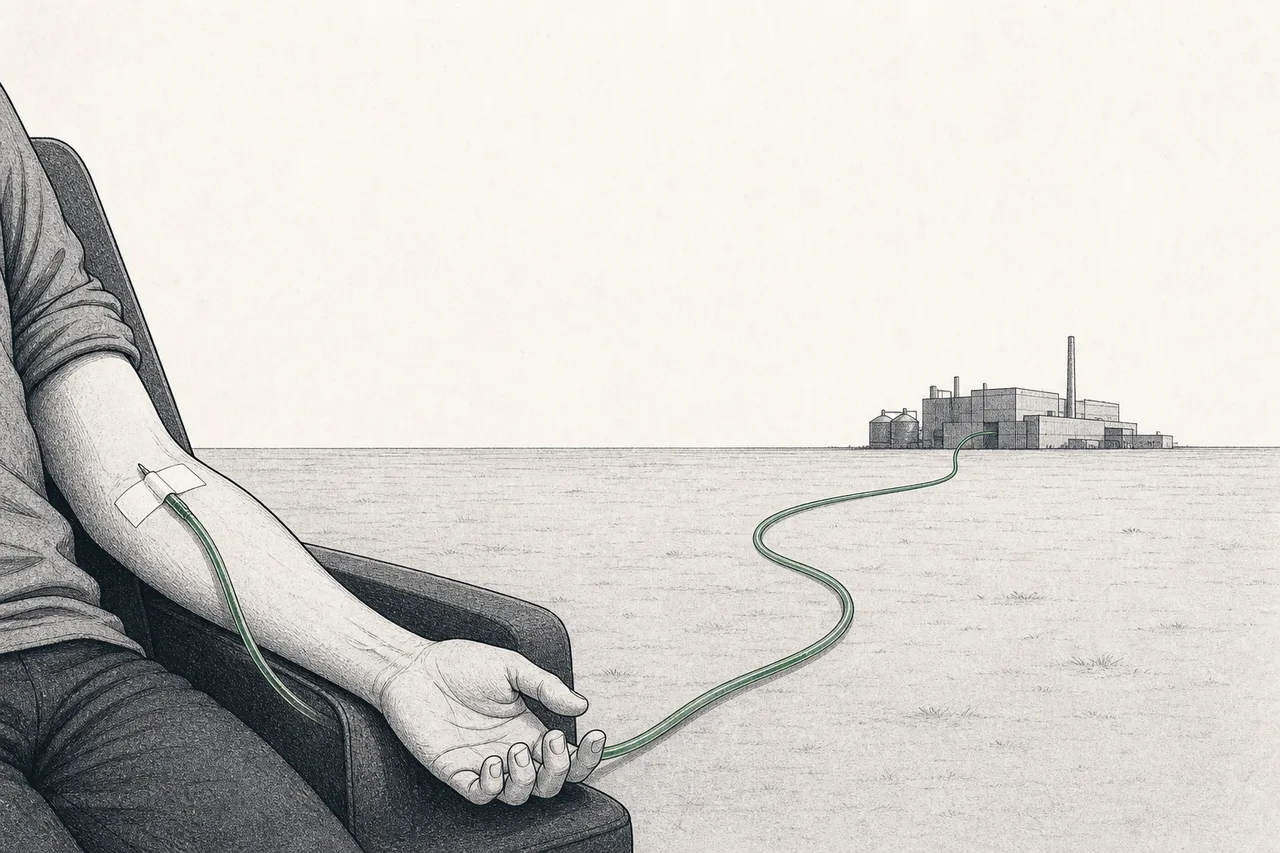
原料が化学反応槽でも、ラボの細胞でもない——「生きた人の血」から始まる、数百億ドル規模の薬の産業があります。ドナーがひとり、また一本と腕を差し出して献血しに来てくれて、はじめて成り立つ世界です。地味で派手さはないけれど、医療に欠かせない古い一角——そして、製薬業界でも指折りの強い「堀」を持っています。なぜなら、この薬は「増産しよう」と思っても、そう簡単には増やせないからです。
01これは何?
私たちの血を遠心分離にかけると、上のほうに半分くらい、透明な黄色みがかった琥珀色の液体が浮かんできます。それが血漿(plasma)——赤血球ではない部分で、体が病原体と戦い、出血を止め、バランスを保つために使う、数百種類ものタンパク質がぎっしり詰まっています。このnodeは、その血漿を「分けて」何種類もの命を救う薬に変える産業の話です。
そこから取れる薬は、大きく三つの一族に分かれます。それぞれが、まったく別々の病気を治します:
- 免疫グロブリン(Immunoglobulin / IG): 何千人ものドナーの血漿から抽出した抗体。この産業の「本当の主役」で、市場価値のおよそ60%を占めます。免疫不全の人や、一部の神経疾患の治療に使われます
- アルブミン(Albumin): 血漿の中でいちばん多いタンパク質(全タンパク質の約55%)。救急の現場や、肝臓病の患者、出血性ショックの人に使われます——安いけれど、必要量は桁違いです
- 血液凝固因子(Clotting factors): 出血を止めるタンパク質。たとえば、血友病(血が止まらない病気)の患者さんのためのFactor VIIIなどです
メガトレンドの地図では、Plasma-Derived & Blood ProductsはBiotech & Genomic Medicineの下にあるサブテーマです。でも、一族の中ではいちばん変わり者なんです——ほかの分野がラボで新しい分子を競って探しているのに、この分野は「人の体から原料を集めてくる」ビジネス。その土台は、ハイテクな研究室ではなく、街じゅうのショッピングモールにある献血センターのネットワークなのです。
生の血漿から、それぞれのタンパク質を「分けて」取り出す工程です——原油を蒸留して、一つの液体からガソリン・ディーゼル・重油を取り出すのと同じ。だから血漿を一ロット処理すると、IG・アルブミン・凝固因子がいっぺんに出てきます。このビジネスがいつも複数の製品を同時に作らなければならないのは、これが理由です。利益のいい薬だけを選んで作る、ということができません。
02なぜ世界はこれを手放せないのか
第一の理由は「代わりがきかない」こと。多くの患者にとって、血漿由来の薬は選択肢の一つではなく、唯一の手段です。生まれつき免疫不全の子どもは、一生IGを打ち続けなければならず、切らせばすぐに重い感染症にかかります。血友病の患者も、凝固因子がなければ、関節や脳の出血が命取りになりかねません。これは「需要が決して消えない」薬です。便利だからではなく、患者の生死に直結しているからです。
そして第二の、いちばん重要な理由は思いどおりに増産できないこと。普通の薬なら、需要が伸びれば工場を増やし、新しいラインを動かせばいい。でも血漿由来の薬は、逃れられない罠を抱えています——出発原料が生きた人の血で、ドナーがひとりずつ来て献血してくれるしかないのです。市場にあるすべての一滴が、誰かの腕から来ています。「増産」しようと思えば、献血センターを増やし、人を集め、謝礼を増やすしかない——遅くて、高くつきます。
結果として、IGの需要は何年も続けておよそ年6〜8%で着実に伸びる一方、原料となる血漿の供給は息を切らしながら追いかけている状態。そのため世界中で慢性的なIGの品不足が起きています——日本は2019年から深刻な不足に見舞われ、輸入を急がざるを得ませんでした。だからこそ、これは製薬業界でも珍しい市場なんです:需要は確実に伸びるのに、供給が物理的な制約でロックされている——血漿をより多く握る者が、ゲームをより多く握ります。
そして公衆衛生の観点で大事なのは——原料が工場ではなく人から来るので、この市場はテック製品のように「値下がり」で破壊されることがないこと。むしろ逆で、需要が伸びるほど品物は逼迫し、すでに血漿を集めるインフラを持っている者ほど有利になる、という構図がいっそう強まります。
03血漿はどうやって薬になるのか
この話の核心は、いちばん上流にあるドナーというボトルネックです——ここさえ分かれば、この産業まるごとが分かります。
始まりは献血センター。ドナーが座ると、機械が血を吸い出し、血漿だけを遠心分離で取り分けて、赤血球は体に戻します(これをplasmapheresisと呼びます)。だから普通の献血よりずっと頻繁に提供できます。集まった血漿は冷凍され、2,000〜4,000リットルという巨大なロット(何千人ものドナー分)にまとめられて、工場での「分画」工程へと進みます。
分画には、1940年代から続く古い原理が使われます。Cohn fractionationと呼ばれる方法で、温度・酸性度(pH)・アルコールの量を少しずつ変えながら、タンパク質を一種類ずつ「沈殿」させて取り分けていきます。原油の蒸留と同じように、一つの血漿のかたまりから、凝固因子・アルブミン・IGがいっぺんに出てくるのです。
このビジネスがほぼすべて「垂直統合(vertically integrated)」になっているのは、これが理由です——大手は、献血センターから分画工場、薬の販売までを丸ごと自社で持っています。上流(血漿)を握れなければ、何も作れないからです。そしてこれが、強い堀(moat)の源になります:新規参入者は、何百もの献血センターのネットワークを作る投資をして、何年も待つ覚悟がない限り、この市場に飛び込んで戦うことすらできません。
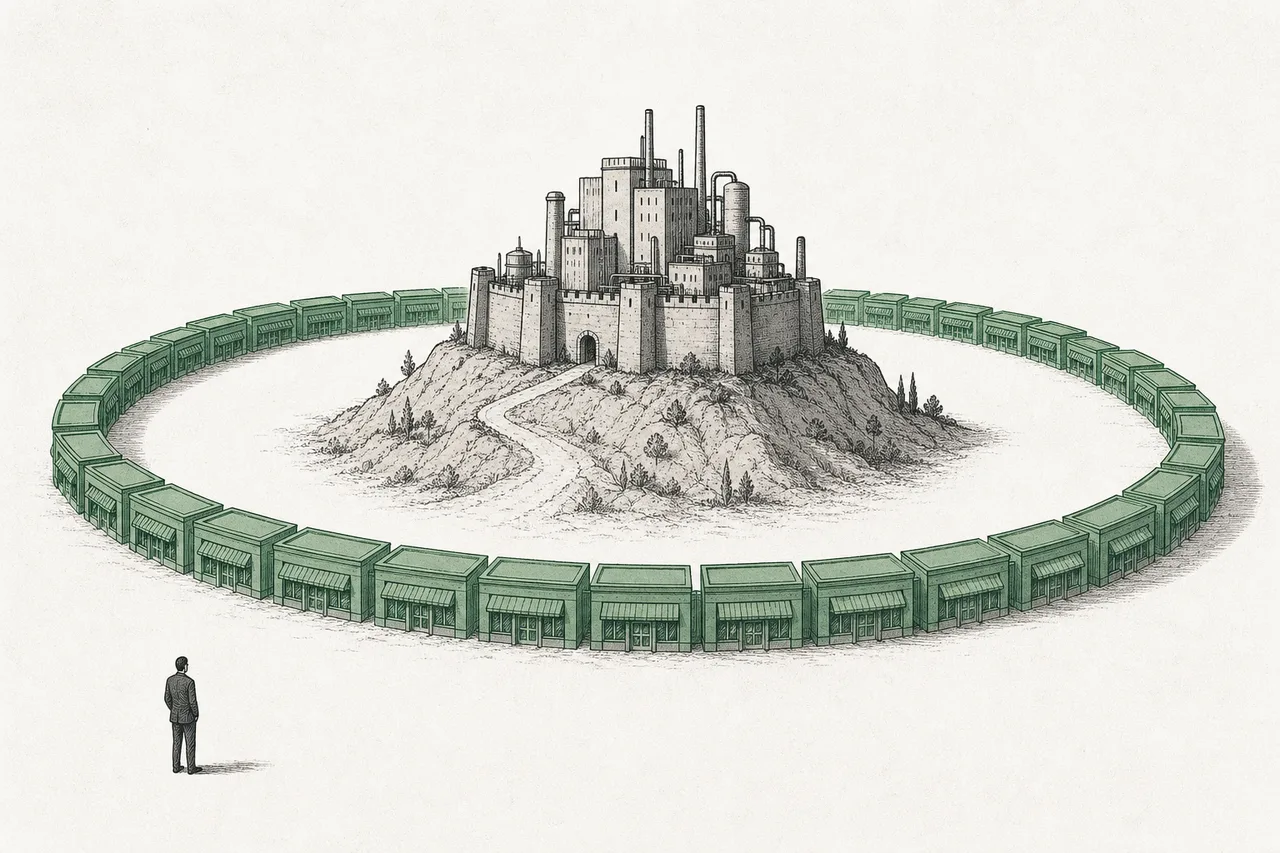
薬を作るために、plasmapheresisの機械で直接集めた血漿のこと(普通の献血のついでに採れる「回収血漿」とは別物)。米国は世界最大のsource plasmaの供給源です。ドナーに謝礼を払うことが認められているからです。謝礼を払えない国(たとえば多くのヨーロッパ諸国)では血漿が不足し、米国からの輸入に頼ることになります。
04エコシステムの中でのつながり
海に浮かぶ孤島のように見えますが、Plasma-Derived ProductsはBiotechのほかの分野と深く絡み合っています——しかも面白いことに、その関係の多くは「補い合う」よりも「競い合う」関係なんです:
- Autoimmune & Immunologyと重なる: IGの多くは、CIDP(神経の病気)や重症筋無力症MGのような自己免疫疾患(autoimmune)の治療に使われます——でもここは、新しい薬FcRn inhibitorが割り込んでこようとしている、まさに同じ戦場でもあります(リスクの章で後述)
- Rare Diseaseの選択肢になる: 先天性の免疫不全も血友病も、どちらも希少疾患です。血漿由来の薬は、遺伝子治療の時代が来るずっと前から、多くの希少疾患治療の屋台骨でした
- Biosimilarsやリコンビナント医薬品に脅かされている: 血漿由来の凝固因子は、すでに「ラボで合成した」版(recombinant)に大きく置き換わりました。これは、新世代のバイオテクノロジーが血漿の取り分を少しずつ削り取っている、はっきりした例です
05いま、どこまで来たのか
今の構図は、製薬業界でも指折りに引き締まった寡占(オリゴポリー)です。三つの大手——CSL、Grifols、Takeda——だけで世界の生産能力のおよそ70%を握り、さらに二社(OctapharmaとKedrion)を加えれば、この五社で市場の約80%を押さえます。誰でも歩いて入ってきて戦える市場ではありません。
今すべてを動かしている大きな波がIGです——首位企業の売上は、二桁成長を続けています。直近の半期で、CSLのIG売上は15%伸びて31億7,400万ドルに達し、Grifolsも17.5%のIG成長を報告し、2025年のグループ全体の売上を75億2,400万ユーロへと押し上げました。理由は、医師がIGを必要とする病気——とくに神経疾患——をより多く診断できるようになり、新しい適応症でのIG使用も増え続けているからです。
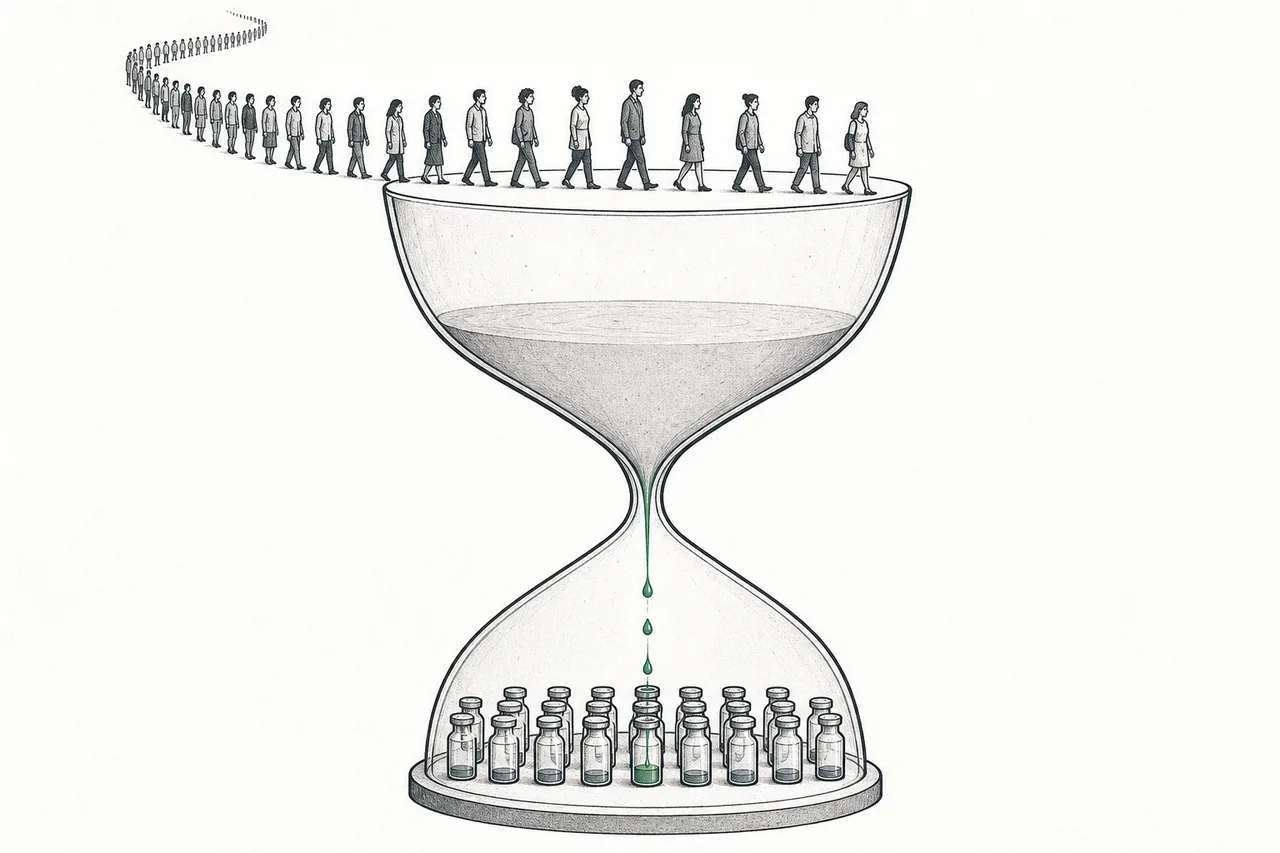
品物が逼迫しているので、今のゲームは誰が血漿の採取・分画の能力を、より速く拡張できるかです。だから2025年は投資のニュースで賑わいました——Grifolsはバルセロナに1億6,000万ユーロを投じて新工場を建て、分画能力を倍にしようとしています。Octapharmaは英国の国家薬剤プログラムの唯一の血漿分画業者となる契約を勝ち取り、スイスとスウェーデンでも能力を拡張しています。
地理的には、アジアが期待の星です。とくに中国は閉じた市場で——外国企業は中国国内で血漿を集めることができません。そのため、Shanghai RAASやTiantan Biologicalのような強い地場プレーヤーが育っています。Takedaも、この地域でいちばん速く伸びる需要を取りに、アジアへ大きく投資しています。
06これからの展開
第一の方向はより多くの血漿を求めて走ること——IGの需要が年6〜8%で伸び続ける限り、勝負は、誰がより速く献血センターを開き、血漿の採取コストをより上手に抑えられるかです。加えて、一つの血漿のかたまりからIGを「1リットルあたりより多く」取り出す技術(yield)も鍵になります。ドナーを増やさずに生産能力を増やせるからです。
第二の方向は静脈注射から皮下注射への移行です。CSLのHizentraのような新世代のIGは、患者が自宅で自分で注射できるよう設計されています。何時間も病院で点滴を受ける必要がありません——これは、首位企業が単なる量の勝負ではなく、差別化と患者ロイヤルティを築くための戦場です。
第三の方向は成長エンジンとしてのアジアです。この地域は一人あたりのIG使用量が欧米よりずっと低いのですが、医療制度と診断の発達につれて、急速に追い上げています。だから中国・日本・インドが、いちばん速く伸びる需要の戦場になっています——各国で血漿採取のルールが大きく異なるとはいえ。
07課題とリスク
「強い堀」という魅力を持つこのトレンドには、見抜いておくべき固有のリスクがついてきます。
2025年にいちばん大きく、いちばん語られたリスクがFcRn inhibitorという新しい薬です。この薬——たとえば、2024年にFDAが重症筋無力症向けに承認したefgartigimod(Vyvgart)——は、体の中で「病気を起こす抗体を、速く取り除く」ように働きます。これは、いくつもの自己免疫疾患(MG、CIDP、ITP)でIGを使うのと、直接競合する仕組みです。もしFcRnがこれらの適応症を大きく奪っていけば、確実に伸びるはずだったIGの需要がつまずきかねません。そしてIGは市場価値の約60%を占めるので、その影響は産業まるごとを揺らします。
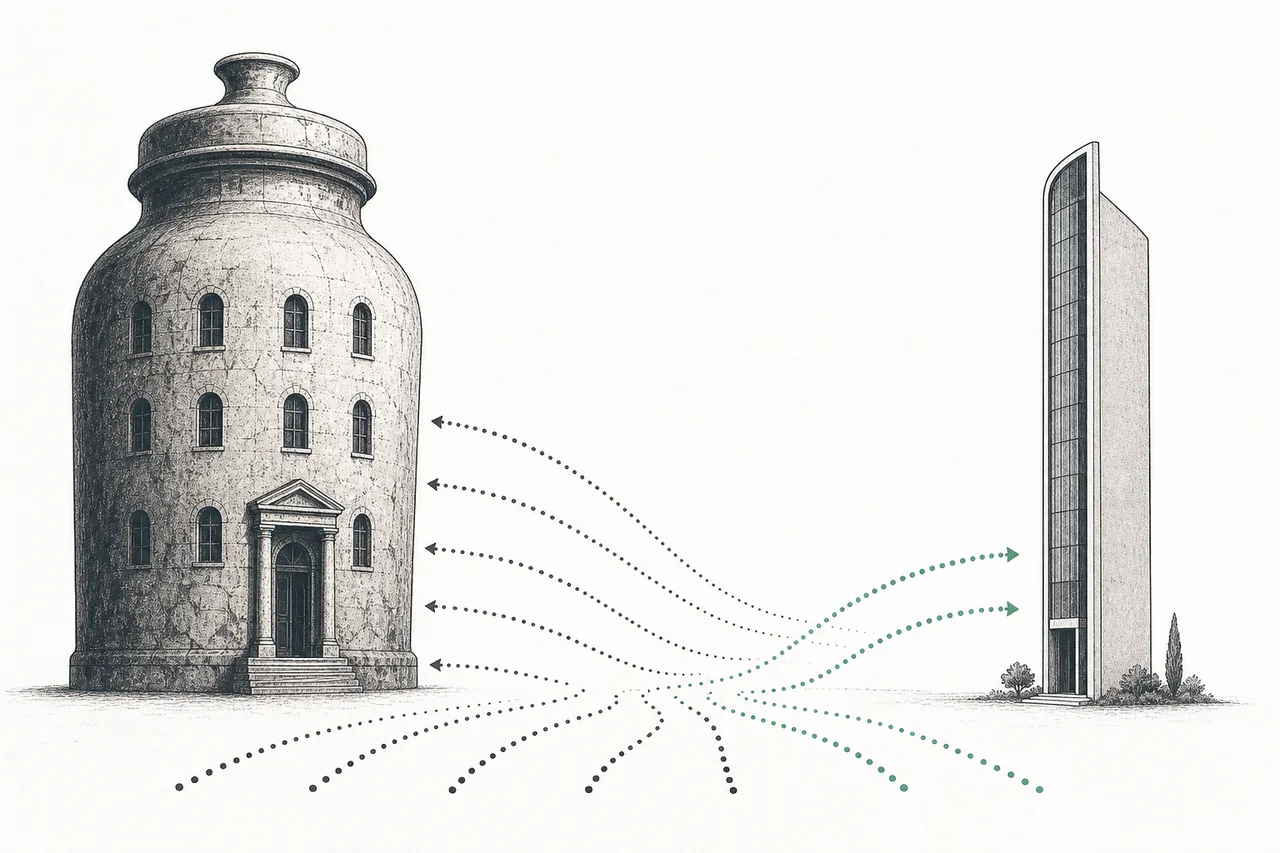
第二のリスクは合成技術による置き換え。凝固因子の側では、これはもう起きています——先進国の血友病患者の多くは、recombinant版のFactor VIII(ラボで合成し、人の血を使わない)に移りました。感染のリスクがより低いからです。さらに次の時代の遺伝子治療(gene therapy)は、「一回の注射で血友病を治しきる」ことを目標にしています。これが商業的に成功すれば、血漿由来の凝固因子市場はさらに食われていきます。
第三のリスクは、このビジネスのDNAに刻まれています——謝礼を受け取るドナーへの依存です。モデル全体が、人がお金と引き換えに血漿を提供しに来てくれることの上に成り立っています。もし景気が良くなりすぎて人が来なくなったり、法律が変わったり(たとえば謝礼に制限がかかる、弱い立場の人からの血漿採取の倫理が厳しくなる、など)すれば、上流まるごとがたちまち揺らぎます。そして米国が世界の血漿の約65%を供給しているため、このリスクが一国に集中しているのが、なんとも気がかりです。
ひとことで言えば:ここはバイオテックの中でも、いちばん古く、いちばん静かな一角です——化学反応槽ではなく、人の腕から始まる薬。その「自然であること」が、強みでもあり(コピーできない、需要に増産が追いつかない)、弱みでもあります(科学が一歩進むたびに、誰かが「もう人の血は使わない」を目指す)。この二つの張り合う力を理解することが、「退屈そう」に見えるこのnodeが、実は製薬業界でも指折りに奥深い物語である理由を理解することなんです。