メガトレンド · 高齢化
世界中の高齢者が向かっていく「建物の大家」——なのに、新しく建てる人はほとんどいない
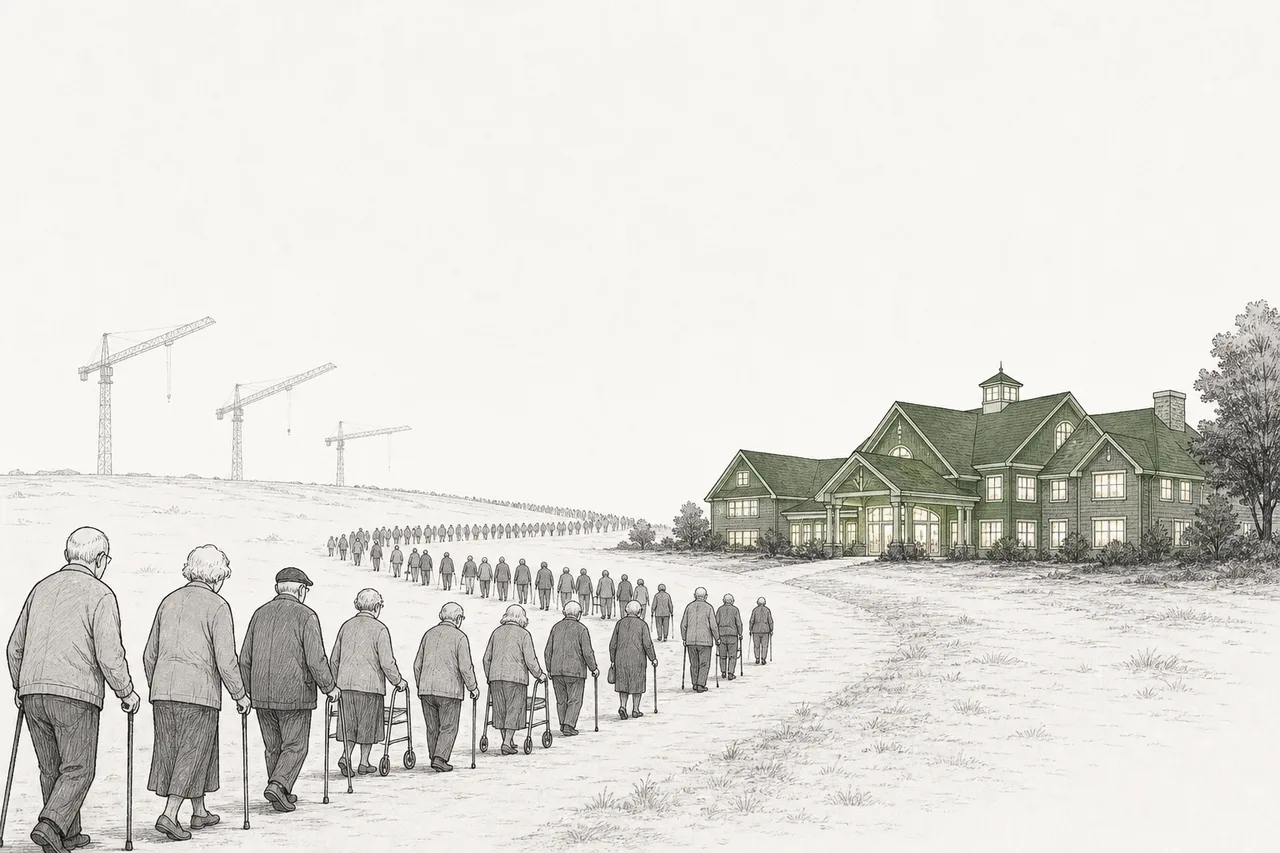
高齢者は、歴史上いちばん速いペースで増えています。米国の80歳以上の人口は、2025年の1,470万人から2030年には約1,900万人へと急増する見込み。彼らには「住む場所」が要ります——老人ホーム、介護施設、医療ビル。ところが同じ時期に、建設のほうはこの15年で最低まで落ち込んでいる。金利が高く、コロナの傷も残っているからです。結果として生まれるのが、めったに見ないこんな構図——あふれる需要が、ぎゅっと締まった供給とぶつかる。そして丸ごと得をするのが、この業界の「土地の持ち主」、いわゆるhealthcare REITと呼ばれるグループなんです。
01それは何か
人は歳をとると、いつか自分の家を離れて「誰かが世話をしてくれる場所」へ移ることになります——まだ自立して暮らせる高齢者向けコミュニティ(independent living)、介助のスタッフがいる住まい(assisted living)、手厚い看護が必要な介護施設(skilled nursing)など。そして通院が増えれば、医療ビル(medical office)に出入りすることも日常になります。問いはこうです——その建物の持ち主は誰なのか?
答えはたいてい、healthcare REITと呼ばれる一群の会社です。このnodeは、まさに彼らの話——老いが起きる不動産そのものを所有する会社が、そこから家賃や利益の分け前を受け取る、という仕組みです。nodeの定義もはっきり言っています。これは「希少な実物資産の層(scarce real-asset layer)」だ、と。つまり建物の持ち主であって、高齢者を介護する人ではありません(それはSenior Careという別のnodeです)。
彼らが持っているものは大きく3種類あり、それぞれ性格がまるで違います。
- 老人ホーム(senior housing): 退職後の高齢者向け住宅コミュニティで、自立型から介助付きまで幅がある——いま、いちばん勢いのある分野
- 介護施設(skilled nursing): 看護が必要な人のための長期ケア施設。収入の多くを公的資金(Medicare/Medicaid)に頼る——安定はしているが成長は遅く、政策リスクがある
- 医療ビル(medical office / outpatient): 病院の外にあるクリニックや外来センターで、医師が借りて診療する——高齢患者の増加とともに伸びる、安定した収入源
「収益を生む不動産を保有する」ことに特化して設計された会社の形です。大事なルールが一つあります——利益のほとんど(米国では課税対象利益の90%以上)を配当として出すこと。その代わり、会社としての法人税が免除されます。だから投資家がREITを買うのは、何より「安定したキャッシュフロー」のため——そしてこれが、後の章で強みにも弱みにもなっていきます。
02なぜ、とても良いビジネスなのか
貸しビルの大家を思い浮かべてください。最初に重い投資をして建物を建て、あとは長く家賃を取り続ける——healthcare REITもこれと同じです。ただ、もっと良い点があります。彼らの「商品」は代わりを建てるのが非常に難しいもので、しかも生物学的に、確実に増えていく顧客がついているんです。
良い老人ホームは、ただの建物ではありません。それは家族の近くという立地であり、取りにくい許認可であり、時間をかけて評判を築いたチームです。向かいの通りにライバルを建てるのは、高くつき、時間がかかり、リスクも大きい。これがこの種の不動産ビジネスの「堀(moat)」です。そして何より大事なのは——その需要が景気ではなく年齢で決まること。株式相場が上がろうが下がろうが、人は毎年確実に歳をとります。
この需要のかたまりは、どれくらい大きいのか? 米国のsenior living市場だけで、2025年に約9,440億ドル、2033年には1兆3,300億ドルまで伸びると見られています——人口動態と最も直接的に結びついた不動産市場の一つです。
でも本当の美しさは、その利益を生む仕組みにあります。建物が「ほぼ満室」になると、次の入居者を一人増やしてもコストはほとんど増えないのに、家賃は丸ごと入ってくる——だから利益は売上よりずっと速く伸びます。2025年半ば、老人ホームの営業利益率(operating margin)は2018年以来初めて25%を超えました。これは、価格を決める力が大家の手に戻りつつあるサインです。
03話の核心:供給と需要のはさみ込み
この話を一枚の絵だけ覚えるなら、これにしてください——なぜ2024〜2026年がこのグループの「黄金期」なのか、その理由のすべてがここにあります。それは、逆向きに開いていく2枚のはさみです。
1枚目——需要が急増: 老人ホームを実際に使う層である80歳以上の米国人は、2025年の1,470万人から2030年には約1,900万人へ——わずか5年で約27%増えます。そして2035年には約2,300万人(いまより55%以上多い)に達する。これは予想ではありません。この人たちはすでに生まれていて、私たちはただ年齢を数えているだけなんです。
2枚目——供給が縮小: 同じ時期に、建設のほうは崩れ落ちました。2024年に着工した新規プロジェクトは1万ユニット未満——前年比でほぼ40%減り、2009年以来の最低です。原因は、高い金利で建設の借入が割に合わなくなったこと、それにコロナの傷で開発業者が慎重になったこと。2025年第3四半期、主要市場に加わった新規ユニットは年率わずか0.7%しか増えませんでした——2006年の記録開始以来の最低です。
ここまで需給が締まると、その結果は家賃の上昇です——老人ホームの家賃(same-store asking rent)は2025年第3四半期に年4.3%上がり、一般の物価上昇を上回りました。そして建物が埋まりながら家賃も上がるので、「営業からの収入」つまりNOIがとりわけ強く伸びます。これこそ、この2年でこのグループのREITの利益数字が、異様なほど美しく見える仕組みなんです。
NOI(Net Operating Income)= 家賃収入から建物の運営費を引いたもの——金利や減価償却を引く前の、不動産の「粗利益」。NOIが伸びるのは、建物が実際にちゃんと稼げるようになったということ · FFO(Funds From Operations)= REITの標準的な利益指標で、減価償却を足し戻したもの(実物の建物は、帳簿で落とすほど速くは古びないから)。REIT投資家は、普通の純利益よりも一株あたりFFOを見ます。
04エコシステムの中でのつながり
このnodeは、メガトレンドAging Populationの「不動産の層」です——老いをめぐるすべての物語が、実際に起きる現実の場所。重要なつながりは次のとおりです。
- Senior Careとは大家と借主の関係: REITが建物を所有し、senior careの会社が入ってきて高齢者を実際に「運営」してケアする。両者がはっきり分かれる場合もあれば(REITは家賃を取るだけ)、手を組んで利益を分ける場合もある——この関係こそ、終章のリスクの核心だ
- Home Healthcare & Hospiceへ受け渡す: すべての高齢者が老人ホームに移るわけではない。多くは自宅にとどまり、看護師に来てもらう——これはsenior housingの「代替/競合」であり、急成長中で、長期的な需要を左右する変数だ
- Telecom Towers & Colocationと同じモデル: どちらもREITという形の「大家」だ——大きな資産を一度作り、長く家賃を取り、同じように金利に敏感。通信塔の経済学がわかれば、このグループもすぐ理解できる
- Biotech & Genomic Medicineに後押しされる: 寿命を延ばす薬や治療=ケアすべき高齢者が長く存在する=住まいやケアの需要が長く続く。Agingの定義はLongevity(老化を遅らせること)とはっきり分かれる——このnodeが扱うのは「すでに老いた人」であって、「老いを止める」ことではない
簡単に言えば、Aging Populationが高齢者の「街」だとすれば、このnodeはその街の土地と建物です——派手ではないけれど、すべてはこの上に立っているんです。
05いま、どこまで来たのか
2025年は、このグループの数字が「爆発した」年でした——とくに老人ホーム側で。市場のリーダーであるWelltowerは、通年の一株あたりFFOを5.29ドルと報告し、前年比22.5%増。老人ホームのポートフォリオ(same-store)のNOIは23.4%も伸び、入居率は1年で420ベーシスポイント(4.2パーセントポイント)上がりました。これは、需要が本当にあふれているビジネスの姿です——スライドの中だけの話ではなく。
でも2025年は、このグループが一枚岩ではないことも明らかにした年でした——各社は鎖の「どの部分」に賭けるかが違うのです。老人ホーム側(Welltower、Ventas)は人口需要で熱く、介護施設側(Omega)は安定しているが公的資金に縛られ、医療ビル側(Healthpeak)は静かで成長は遅め。Ventasの数字が、熱い側をよく物語っています——老人ホームのポートフォリオ(SHOP)のNOIは2025年に15%伸び、4年連続の二桁成長でした。
あふれる需要の影響は、このグループの資産を売買するお金の量にも表れています——直近4四半期の老人ホームの取引額は218億ドルに達し、前年から40%以上増えました。上場REITが主な買い手になっており、この人口の波がまだ始まったばかりだという確信を映しています。
06これからの展開
最初の、そして最も強い方向性は人口の波はまだ始まったばかりということ。2025年に見えた需要は、波の縁にすぎません。ベビーブーマー世代の最初のグループが、ようやく80歳に差しかかったところだからです。NIC MAPは、米国が需要に応えるには2030年までに老人ホームを約55万〜80万6,000ユニット追加する必要があると見ています——何年も前から見通せる推進力です。
二つ目の方向性は勝負は「顧客探し」ではなく「モノ不足」で決まるということ。需要があふれ、供給が追いつかないとき、勝つのはすでに良い立地に建物を持っている側、そして他社より先に新しい資産を買い集める資金を持つ側です。だからこそWelltowerとVentasは、2025年に何十億ドルも投じて老人ホームのポートフォリオを買い込みました——大きな波が本格的に来る前に、競い合って物件を積み上げているんです。
三つ目の方向性はリスクとリターンのどちらを選ぶか。長期賃貸モデル(triple-net)は収入が安定するけれど、建物がよく稼いでも差益は得られない。いっぽうRIDEAモデル(運営の利益を分け合う)は、いまのような上り坂では差益を丸ごと取れるけれど、コストと運営のリスクも丸ごと背負う——だからRIDEAを選んだWelltowerやAHRはこの時期に速く成長する一方、サイクルが反転すれば、より脆くもあるのです。
07課題とリスク
このグループの魅力には、投資家が必ず理解しておくべき固有のリスクが3つついてきます。
一つ目のリスクは金利への敏感さ。REITは利益のほとんどを配当に回さなければならないので、資産を広げるには主に借金に頼ります。だから株価は金利に非常に敏感です——金利が上がれば借入コストが上がり、配当狙いの投資家は、より高い利回りの債券へお金を移してしまう。これが、建物自体は満室でよく稼いでいたのに、2023〜2024年の金利上昇局面でこのグループの株が振るわなかった理由です。
二つ目のリスクは人件費と運営コスト。高齢者のケアは非常に人手がかかり、看護師や介助者の賃金はコロナ後に跳ね上がりました。運営の利益を大家が分け合うRIDEAモデルでは、人件費の上昇が直接利益を削ります——いまの美しい利益の一部は、賃金が落ち着いてきたおかげ。もしそれがまた跳ね上がれば、マージンはあっという間に縮みかねません。
三つ目のリスクは運営者リスク(operator risk)。多くのディールでREITが所有するのは建物だけで、高齢者を実際にケアするのは借主の会社です。もし借主の経営が下手だったり、赤字だったり、倒産したりすれば、大家には空いた建物と消えた収入が残ります。とくに公的資金(Medicare/Medicaid)に頼るskilled nursing側では——予算の削減や報酬制度の変更が一度起きるだけで、借主たちの財務の健康がグループまるごと揺らぎかねません。
Triple-net(NNN): 運営者に長期で賃貸し、借主が固定家賃に加えて税金・保険・修繕費を払う形——大家の収入は安定して読みやすいが、建物がよく稼いでも差益は得られない · RIDEA: REITの大家が老人ホームの「運営の利益を直接分け合える」仕組み——上り坂(いまのような時期)では上振れを丸ごと取れるが、下り坂ではコストと入居率のリスクも丸ごと背負う。
ひとことで言えば——社会問題のように聞こえる「高齢社会」という言葉の裏側に、静かだけれど力強い不動産ビジネスが隠れています。老いが起きる建物を所有し、歴史上いちばん大きな人口の波から家賃を受け取る人たち。需要は前もって見通せるのに、新しい建物を間に合わせて建てる人がいない——これこそ、一見「退屈そうな」このnodeが、高齢化メガトレンド投資の中で最も面白い角度の一つになっている理由なんです。