メガトレンド · 高齢化(Aging Population)
いちばんいい病院は、あなた自身の寝室かもしれない
高齢者のほとんどは、人生の最後を病院や老人ホームではなく自宅で過ごしたいと願っています。そして都合のいいことに、「自宅での介護(home care)」は病院のベッドよりずっと安い。だからMedicareのような大口の支払い手は、患者を自宅へ戻そうとしているんです。これは「治療する場所」を、高くつく建物から自宅へ移していく話——手術後に看護師が家を訪れるところから、人生の最終段階を支えるhospice(ホスピス)まで含みます。なかでもhospiceは、利益率が高く現金が安定して入る事業になっていて、大手の健康保険が奪い合って買収するほどです。
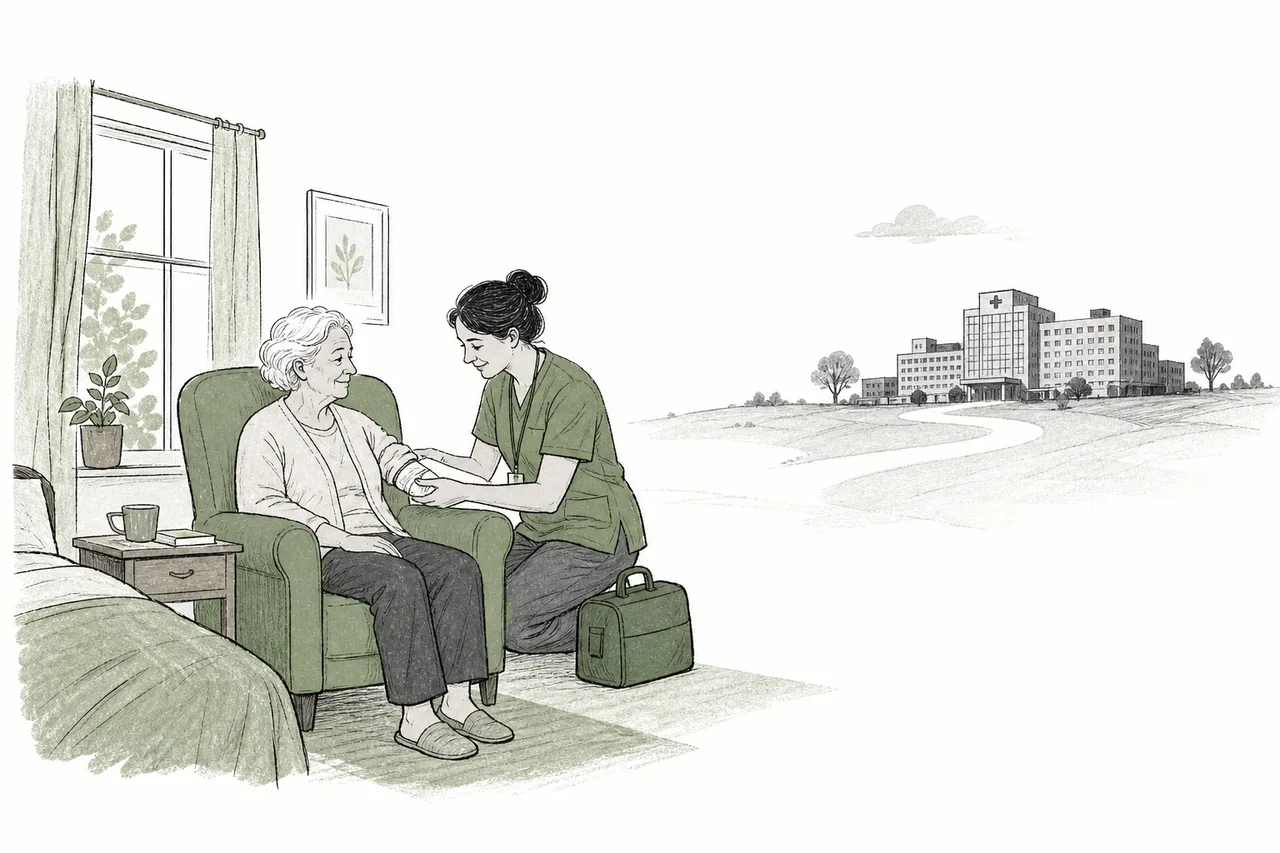
01これは何?(自宅介護の3つのかたち)
想像してみてください。80歳のおばあちゃんが、股関節の手術を終えたばかり。昔なら、医師はリハビリと傷の経過を見るためにあと数日入院させたはずです。でも今は様子が違います——おばあちゃんは早めに退院し、代わりに看護師が自宅を訪れて世話をする。このnodeは、「介護する場所」を高くつく建物から患者自身の家へ移していく話で、はっきり違う3つのかたちに分けられます。
- Skilled home health(看護師の訪問介護): 専門資格が要る医療——注射や傷の手当てをする看護師、理学療法士、作業療法士。退院後や手術後に多く、患者が回復するまでの短期間です。主にMedicareが支払います
- Personal / non-medical home care(生活を支える訪問ヘルパー): 医療ではなく、日々の暮らしの手助け——入浴、着替え、料理、散歩の付き添い。いちばん人手がかかり、何時間も拘束される仕事で、Medicaidか家族の自己負担で支払われます
- Hospice(人生の最終段階の介護): 病気を治すことがもう目標ではなくなったとき、hospiceは終末期の患者を「楽に、尊厳をもって」支える介護です——痛みを抑え、患者と家族の心のケアをする。多くは自宅で行われ、このレッスンの事業面の主役なんです
Palliative care(緩和ケア)は、症状や痛みを抑えるケアで、病気を治す治療と並行して行えます。いっぽう Hospice は終末期だけに特化した緩和ケア——一般に、医師が余命≤6か月と見立て、病気を打ち負かす治療をやめて生活の質のほうを選んだ患者が対象です。
メガトレンドの地図では、このnodeは Aging Population(高齢化社会)の下にあるサブテーマです——高齢者人口の波を直接受け止める、終着点の「サービス」。お年寄りが増える=介護を必要とする人が増える、そしてその多くは介護を自宅で受けたいと望んでいます。
02なぜ介護は自宅へ移るのか
ひとつめの理由は、心の問題です。ほとんどの人は、建物の中ではなく自分の家で歳をとり最期を迎えたいと思っています。2025年の調査では、高齢者の約94%が、できるだけ長く今の家で人生の最後まで暮らしたいと答えました。この考え方には 「aging in place」 という名前があります——老人ホームへ移らず、その場で歳を重ねる、という意味です。
ふたつめの理由はお金で、これが思った以上に効いてきます。なぜなら、アメリカの高齢者に最も大きなお金を出しているのは国だからです。それが Medicare(65歳以上向けの公的健康保険)で、建物の中のベッドはとにかく高い。老人ホーム(nursing home)の個室は、平均で年間 $128,000 近くもかかります。いっぽう自宅での介護はずっと安い。患者が家に帰りたい+家のほうが安い+支払い手も節約したい——すべての力が同じ方向に押すんです。
結果として、home healthは医療システムの中で「最も速く伸びる治療の場」になりました。アメリカのhome healthとhospiceを合わせた市場規模は 2025年に約$3,070億、そして 2032年には$5,230億 に達すると見られています——もっと話題になりがちな多くの産業よりも大きな数字です。
03仕組み:なぜ自宅のほうが安いのか
なぜ病院のベッドはあんなに高いのか? それは、ベッドの値段が患者を世話する費用だけではないからです。建物まるごとのインフラ費用が乗っています——建物本体、手術室、高価な機器、24時間体制の看護チーム、電気代、清掃費。それらが全部、一日あたりのベッド代に薄く割り振られている。たとえ患者がただ回復のために寝ているだけでも、結局は「建物代」を払うことになるんです。
自宅での介護は、その大きなコストを丸ごと切り落とします。家はもともと患者のものだから建物代はかからない。看護師は24時間張りつくのではなく、必要なときだけ車で訪ねてくる。結果、一日あたりのコストはぐっと下がります——研究では、「hospital at home(病院を自宅へ)」モデルは介護コストを 約30% 下げられ、しかも死亡率は低く、再入院も少なかったとされています。
hospice のほうは、事業モデルがさらに面白い。Medicareが 「per diem」 ——その日の介護が多くても少なくても一日いくらの定額——で支払うからです。「routine home care」(自宅での通常の介護で、hospiceの介護日数の95%超を占める)の単価は、患者一人あたり一日 $200強。患者は平均で数週間から数か月ケアを受けるので、これが 毎日コンスタントに流れ込む 収入になります。一日あたりのコストは低く、利益率は高い——hospiceが誰もが欲しがる標的になっているのは、これが理由なんです。
Per diem =一日いくらの定額払い。だからhospice事業者は、その日額の枠内でコストを管理しなければなりません。患者の必要が少ない日は差額を取っておけます · ただし aggregate cap という、患者一人あたりの年間上限(FY2026で約$35,361)があります。平均でこれを超えるとMedicareへ返金しなければならない——利益のために患者を長く抱え込むのを防ぐブレーキです。
04何とつながっているか
このnodeは単独で存在しているわけではありません。ほかのトレンドから力を受ける終着点であり、Aging Population という同じ屋根の下の兄弟たちと密接につながっています:
- Senior Care(高齢者介護施設)の競合であり補完: これは同じコインの「もう一方の面」です——自宅介護は患者を建物から引き出すので、家にいられる人が増えるほど、老人ホームのベッドが空いていく
- Senior Housing REITs(高齢者向け不動産ファンド)への圧力: お年寄りが長く自宅にいられるようになると、サービス付き住宅への需要も変わってくる——競合でもあり補完でもある関係です
- Medical Devices for the Aging Body(医療機器)の需要を生む: 自宅介護には自分で使える機器が要る——人工呼吸器、遠隔のバイタル計測器、介護用ベッド。自宅で介護するほど、機器の需要も増える
- この先は AI・ロボット に頼る: 介護の担い手が深刻に足りなくなるなか、remote monitoring(遠隔モニタリング)や介護を助けるロボットは、おもちゃではなく必要な答えになっていく
いちばん大事な見方は、home healthが医療システム全体の「圧力を逃がすバルブ」だということ。高齢化で慢性疾患の患者が病院にあふれるとき、人を安全に自宅へ戻せることこそ、システム全体を崩壊させないための鍵です——だから国も支払い手も、このトレンドを全力で押しているんです。
05いま:「家」をめぐる争奪戦(2024〜2026)
2024〜2026年にかけて、このトレンドを定義づける現象が起きました:大手の健康保険が、自宅介護の会社を奪い合って買収している。理由はシンプルです——Medicare Advantage(国から定額を受け取る民間の保険プラン)を持つ保険会社は、コストを抑えたい。そのいちばんの方法が サービス提供者を自分で所有してしまう こと。そして患者を、いちばん安い自宅介護へ送り込む。アナリストはこういう会社を 「payvider」 と呼びます——支払い手(payer)と提供者(provider)を一つにまとめた存在、という意味です。
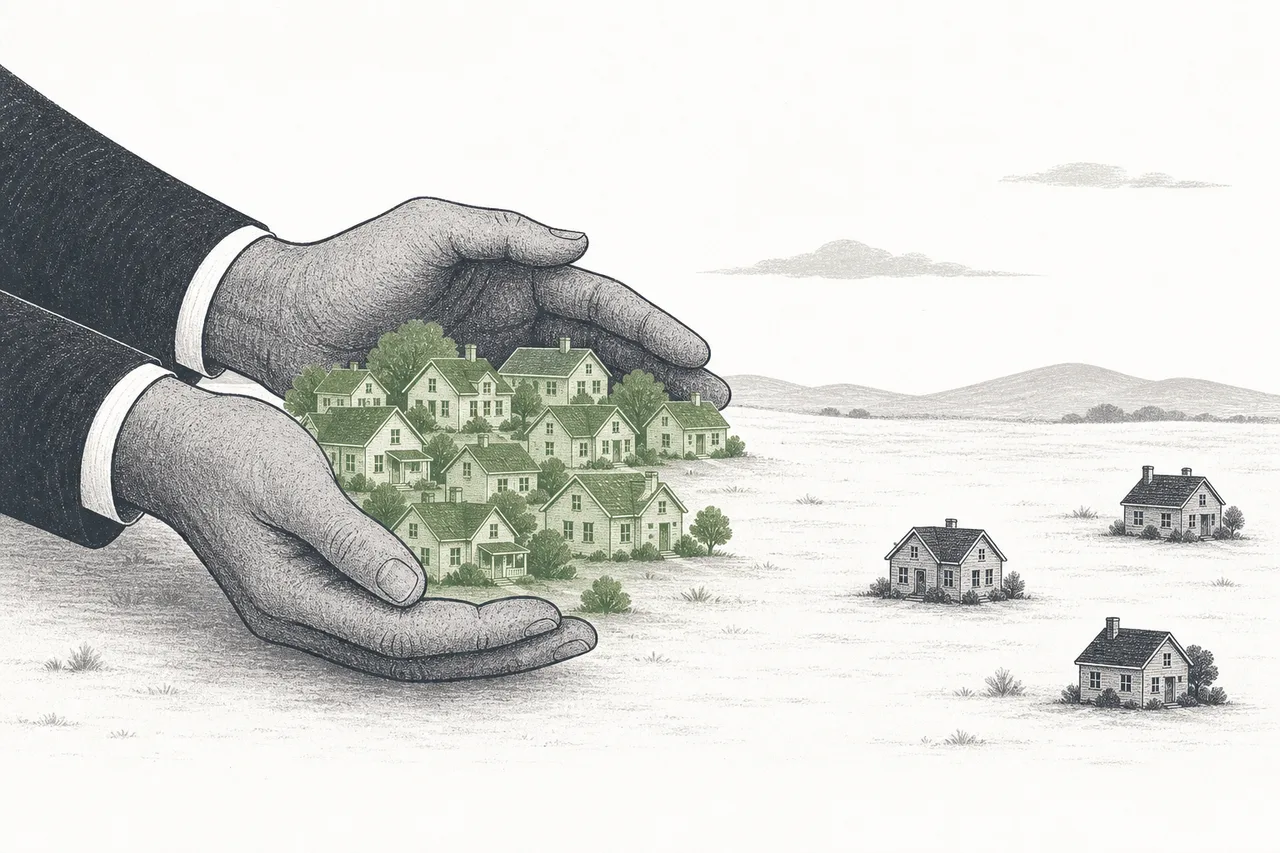
最大のディールは UnitedHealth。アメリカ最大の健康保険会社で、サービス部門の Optum を通じて、home healthの大手2社を買収しました:LHC Group(2023年、$54億)と Amedisys($33億)。Amedisysのディールは難関でした——アメリカ司法省(DOJ)が、UnitedHealthが複数の州でhome health/hospice市場の30%超を握ることを警戒して提訴し、阻もうとしたのです。最終的に19州の 164拠点を売却 することを呑んで、2025年半ばにようやくディールを成立させました。
面白いのは、強制的に売却させられた164拠点の「買い手」が BrightSpring と Pennant Group ——巨大ディールの残り物から大きくなった2つの独立系プレーヤーだったこと。UnitedHealthの最大のライバルである Humana も負けてはいません。国内最大の自宅介護プラットフォーム CenterWell を所有しています。両社とも、保険プランから始まって患者宅のベッドで終わる「一気通貫の介護システム」を築いているんです。
大手がskilled home health側を束ねていく一方、株式市場に残った独立系プレーヤーも好調です。とくに 成長エンジンになりつつあるhospice 側は、上場している自宅介護会社のほぼすべてを牽引しています。たとえば VITAS(Chemed傘下)は、直近の四半期で患者からの純収入が15%伸びて$407M、一日あたりの平均患者数も13%増。Addus HomeCare は2025年通年の売上が $14.2億($11.5億から増加)に達し、23州で約107,000人を介護しています。
06これからの展開
ひとつめの方向は、「hospital at home」が本物になること——点滴や綿密なモニタリングといった病院レベルの医療を、急性期の患者の自宅で行う動きです。もともとMedicareはコロナ禍の臨時の「waiver(特例)」として認めていましたが、2025年末に議会がこのプログラムの延長を可決し、2030年9月まで 継続されることになりました。今では147システムの419を超える病院がすでに承認を受けています——この市場を「退院後のケア」から「入院そのものの代わり」へと広げる扉が開いたんです。
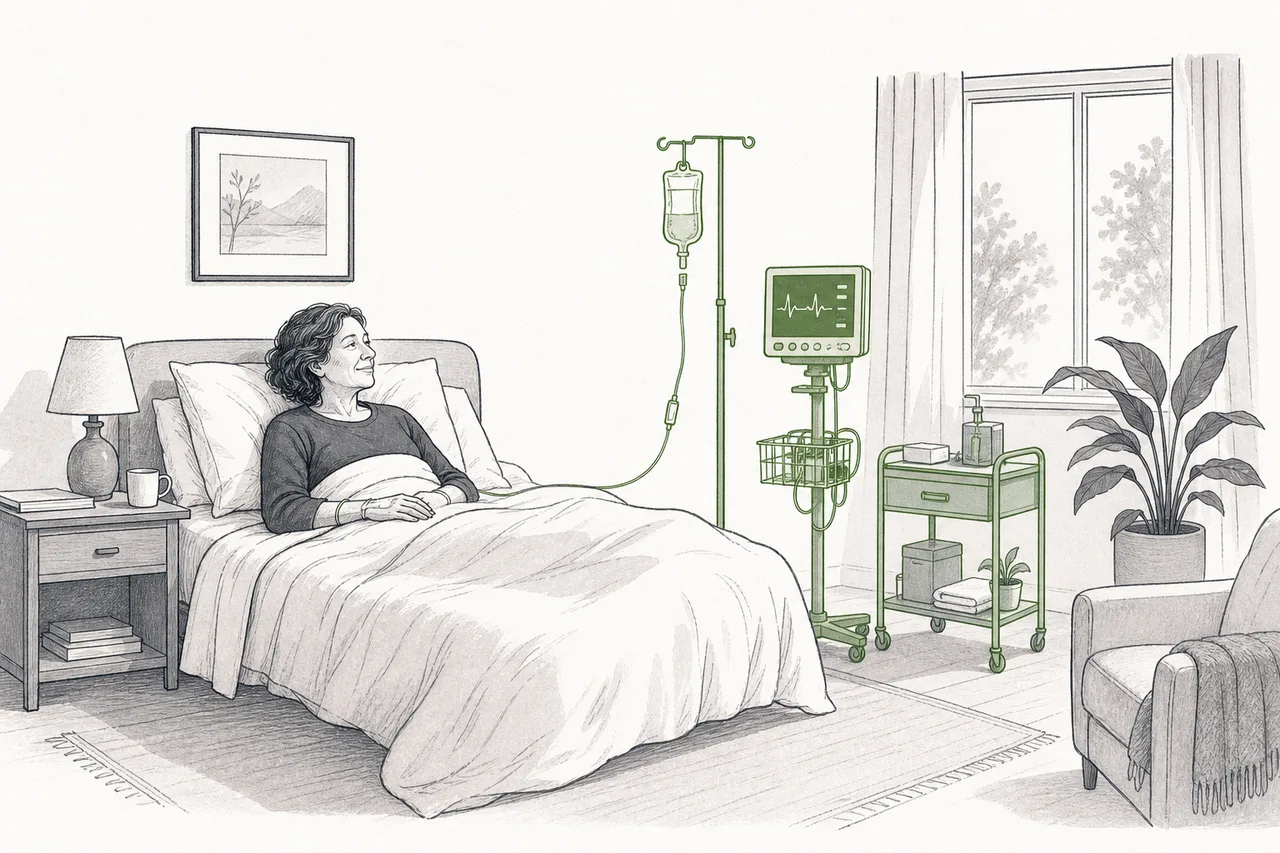
ふたつめの方向は、テクノロジーが人手不足を埋めにくること。介護の担い手がますます見つからなくなるなか、遠隔モニタリング、家の中のセンサー、そして患者が悪化する前に知らせる AI が、看護師一人でより多くの患者を見られるようにする道具になっていきます——ぜいたくのためではなく、必要だからです。
みっつめの方向は、集約がこれからも続くこと。アメリカのhome care市場はまだとても細かく分かれていて、小さなプレーヤーが何千社もいます。payviderの巨人や上場プレーヤーは、とくに利益率の高いhospice側で、これからも買収を進めていくでしょう——「家」をめぐる争いはまだ終わっていません。
07課題とリスク
このトレンドの魅力には、はっきり手に取れる3つのリスクがついてきます。
ひとつめ、そして最も重いのが 介護人材の不足という危機。自宅介護はきつい仕事で、賃金は低く(中央値で時給約$17)、介護者の離職率は年間 約75% にも上ります。そしてアメリカは、2034年までに 600万を超えるdirect care(直接介護)のポスト を埋める必要があります。働く人がいなければ、あれほど巨大な需要も、紙の上の数字で終わってしまう——これがこのnode全体の、本当のボトルネックなんです。
ふたつめは 支払い(reimbursement)のリスク。収入の大半がMedicareから来るので、価格を決めるのは政府であり、政府はいつも予算を削る道を探します。直近の例では、CMSが2026年のルールで home healthへの支払いを差し引き1.3%引き下げ ました(当初提案の6.4%引き下げよりはずっとマシですが、それでも引き下げです)。国の支払いに頼る事業は、毎年こうした政策の不確実性に向き合うことになります。
みっつめは 集約と規制。大手保険がお金と治療の両方を握ると、利益相反の問題が生じます——payviderには、節約のために「介護を減らす」誘因がある。DOJがAmedisysのディールを提訴して阻もうとしたのは、規制当局がこの点を注視しているサインであり、今後の大型ディールを阻む可能性があります。とくにhospice側では、利益の誘因が人生の最終段階の介護の質を損なわないか、という懸念があります。
ひとことで言えば、自宅での介護は3つの力が重なる地点です——家にいたいお年寄り、節約したい支払い手、そして人を建物から逃がさなければならない医療システム。結果として、多くの高齢者にとっての「いちばんいい病院」は、自分の寝室になりつつあります。そして、これをうまく、しかも安くやれる者が、高齢化時代で最も速く伸び、最も底堅いサービス市場のひとつを手にすることになります。