メガトレンド · Defense & Geopolitical Fragmentation
軍隊が、兵士ひとりを「アップグレードすべき装備」として見はじめたとき
戦闘機や潜水艦はいつも見出しを飾ります。でも、その裏で静かに、もっと安定して伸びている市場があるんです。それは「兵士が身につけて持ち歩くもの」——防弾ヘルメット、ボディアーマー、防護マスク、暗視ゴーグル、そして最先端のヘルメット内ディスプレイまで。この記事は、「兵士ひとり」を、たえず装備を取り付け、新しいものに替えつづけなければならない一つのプラットフォームに変えてしまった産業の話です。
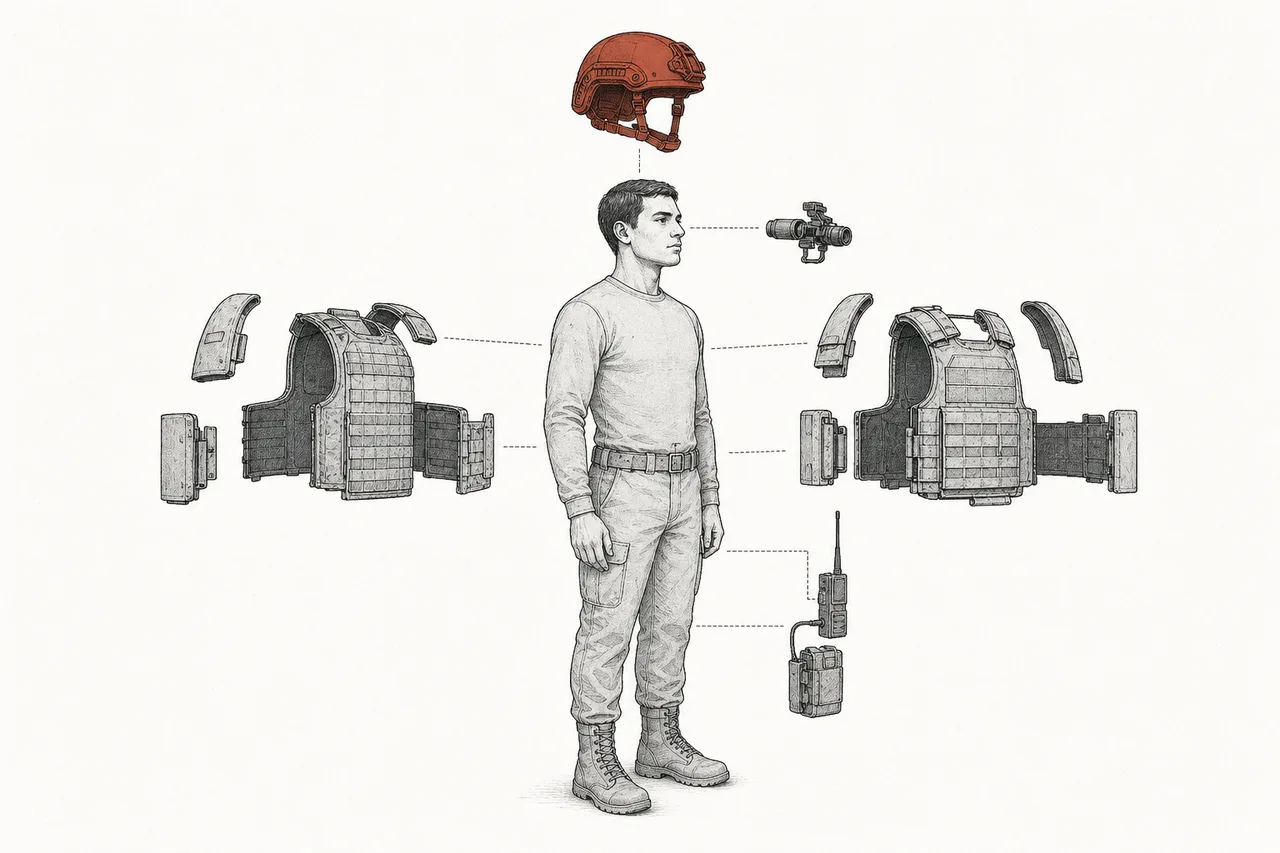
01これは何?
「防衛産業」と聞くと、たいてい大きなものを思い浮かべます——戦闘機、空母、戦車。でも、もっとずっと小さく、いちばん人間に近くて、そして見落とされがちな一角があるんです。それが「兵士ひとりが身につけて戦場に出ていくもの」——防弾ヘルメット、ボディアーマー、防護マスク、暗視ゴーグル、無線機、そしてそのすべてを動かすバッテリー。このnodeは、そうした装備すべての話です。
業界はこのグループを「soldier systems(兵士システム)」と呼びます。最初に押さえておきたい肝心な点は、このレッスンが扱うのは「防護・生存のための装備」(protective & survivability gear)であって、武器そのものではない、ということ——人が生き延びて任務をこなすのを助けるものの話で、攻撃に使うものの話ではありません。このグループは、ざっくり三つの層に分けられます:
- 防護(protection): 防弾ヘルメット、ボディアーマー、そして化学・生物・放射性物質・核(CBRN)から守るマスク/呼吸器——いちばん古くからあり、いまも最大のシェアを占める層
- センシング(sensing): 暗視ゴーグル(night vision)、照準スコープ、熱画像カメラ——肉眼では見えない場所で兵士に「見えるようにする」もの
- つながり(connection): 携行無線機、位置測位システム、バッテリーと電源管理、そしてその最先端がヘルメット内ディスプレイ(heads-up display)——視界に情報を重ねて映し出す装置
CBRN = Chemical, Biological, Radiological, Nuclear——化学・生物・放射性物質・核による脅威のこと。CBRN装備とは、汚染された場所でも作業できるようにするマスクや呼吸器を指します · Dismounted soldier = 「車両から降りた歩兵」、つまり携行装備だけで歩いて行動する兵士のこと——足した1グラムがそのまま本人が背負う重さになるので、特に難しい課題なんです。
メガトレンドの地図では、Soldier Systems & Protective Equipment はDefense & Geopolitical Fragmentationの下にあるサブ分野です。そして、防衛の他の分野とははっきり違う性格を持っています——巨額の一点ものではなく、兵士全員に行きわたらせる「一人あたり多数の品」で、しかも耐用年数や技術の進歩に合わせて、たえず新しく替えていく必要がある。
02なぜ魅力的な市場なのか
soldier systems の世界市場は、2025年でおよそ110億ドル、2034年には約200億ドルへ伸びると見られています(年平均でおよそ6〜7%)。ロケットやチップの市場ほど派手な数字ではありません。でも、この市場の魅力は「安定感」のほうにあるんです——なかなか消えない推進力に支えられて、複利のようにじわじわ伸びていく。
第一の推進力は「兵士の生存(survivability)」です。世界中のどの軍も、自国の兵士に生きて帰ってきてほしい。予算が厳しいときでも、そのためにはお金を払う。だから防護装備のグループは、防衛予算のなかで最も「切り捨てにくい」支出なんです。これこそ、防護装備(personal protection)が soldier systems 市場で最大のシェア、およそ31%を占め、しかもいちばん速く伸びている理由です。
第二の推進力は「緊張が高まる世界」です。ウクライナでの戦争や中東の紛争を受けて、NATO各国は地上戦力の人員を増やし、装備のスペックを引き上げ、CBRNの脅威への懸念を強めています——マスクとヘルメットを手がける英国の Avon Protection は、地政学的な状況がマスクとヘルメットの両方の需要を後押ししている、とはっきり述べています。2025会計年度末時点で、同社の受注残(order book)は過去最高の2億6,300万ドルに達しました(前年の2億2,500万ドルから増加)。
第三の推進力は、この市場が本当に「飽和しない」理由そのもの——買い替えで回る市場(replacement-driven)だということです。ヘルメットやボディアーマーには寿命があり、防護マスクはフィルターを交換しなければならず、古い世代の暗視ゴーグルは新型へアップグレードされる——一度売れば30年使う戦闘機とは違い、このグループには「買い替えのサイクル」が組み込まれている。だから、くり返し戻ってくる収益の流れが生まれるんです。
03「プラットフォーム」としての兵士、その装着
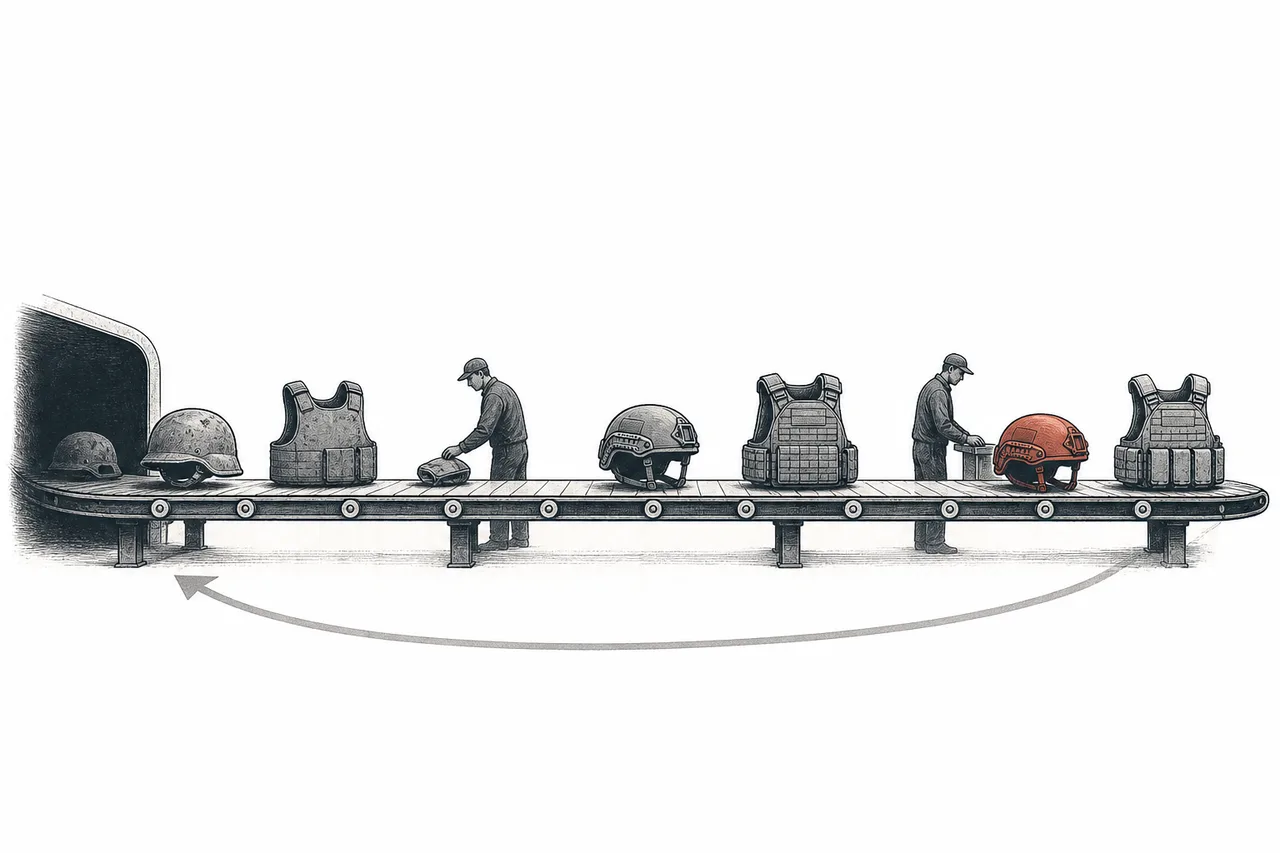
このnode全体を理解する鍵は、たった一つの考え方にあります:現代の軍は、兵士ひとりを「プラットフォーム」として見ている——戦闘機や戦車を、さまざまなシステムを取り付けるプラットフォームとして見るのと同じように、兵士も同じ。一つの身体が、装備を一層ずつ「組み付けて」いく骨組みになる。業界はこの取り組みを「歩兵のモダナイズ」(modernizing the dismounted soldier)と呼びます。
兵士ひとりを組み立てる工程を、重なり合う三つの層として思い描いてみてください。それぞれの層が、得意とする会社の異なる小さな市場になっています:
この市場が止まらずに回りつづける仕組みは、図の下にある破線の矢印にあります——「買い替えのサイクル」です。衝撃を受けたり寿命が来たりしたヘルメットは交換が要る。マスクのフィルターには使用期限がある。古い暗視ゴーグルは、もっとよく見える新型に置き換わる。そして、ある軍がスペックを引き上げれば、その軍の兵士全員(何十万、何百万人)が新しい一式を受け取らなければならない——だから需要は、一度きりの大きな塊では来ない。買い替えのサイクルに沿って、波のように次々と押し寄せてくるんです。
業界全体を決めている物理的な制約が一つあります。それが「重さと電力」です。装備を増やせば増やすほど、兵士の背負う重さは増し、必要なバッテリーも増える——生存性を高めるはずのものが、かえって機動力を落とすこともある。だからこの分野のイノベーションの多くは、機能を生のまま増やす方向ではなく、「軽く、丈夫に、消費電力を少なく」という方向へ向かっているんです。
04防衛のエコシステムの、どこに位置するのか
このnodeは、防衛産業の「いちばん人に近い層」です。上は全体像へつながり、横は兵士の装備を賢くする分野へとつながっていきます:
- Defense & Geopolitical Fragmentationのサブ層: 世界が陣営に分かれ、各国が防衛予算を増やすと、その一部はそのまま「兵士の携行品」にまで流れてくる——このnodeは、世界的な軍備増強の流れがいちばん手触りをもって現れる先端なんです
- 米国の防衛主要企業(primes)とは違う: primes が作るのは巨額の大型装備。でも兵士の携行品の多くは、それより小さな専門特化型の企業から来る——ビジネスモデルも、プレーヤーの顔ぶれも別物だ
- Defense Electronics, EW & Sensorsに依存する: 暗視ゴーグルや熱画像カメラは、暗闇でも兵士に見えるようにする「脳と目」——このnodeのセンシング層は、防衛エレクトロニクスの分野と直接重なる
- AIに依存し、Spatial Computingへつながる: このnodeの最先端は、視界に情報を重ねるヘルメット内ディスプレイ——つまり戦場版のAR/spatial computingだ。民生用と軍用が、同じ基盤技術を使っている
- 重要素材(Critical Materials)に依存する: ボディアーマーやヘルメットは特殊繊維(aramid、UHMWPEなど)やセラミックでできており、センサーにはレアアースが要る——だから素材のサプライチェーンも、同じく敏感な弱点になる
05いま、どこまで来たのか
2025〜2026年の全体像は、どの層でも需要が堅調、というもの。防護装備側は NATO の軍備増強が追い風になり、暗視ゴーグル側は多くの国の軍が新型への切り替えを急いでいて大ブームです——暗視装置の世界市場は2025年でおよそ85〜93億ドル、2030年には約130億ドルへ伸びると見られています(年平均で約8〜10%と、soldier systems 全体の平均より速い)。
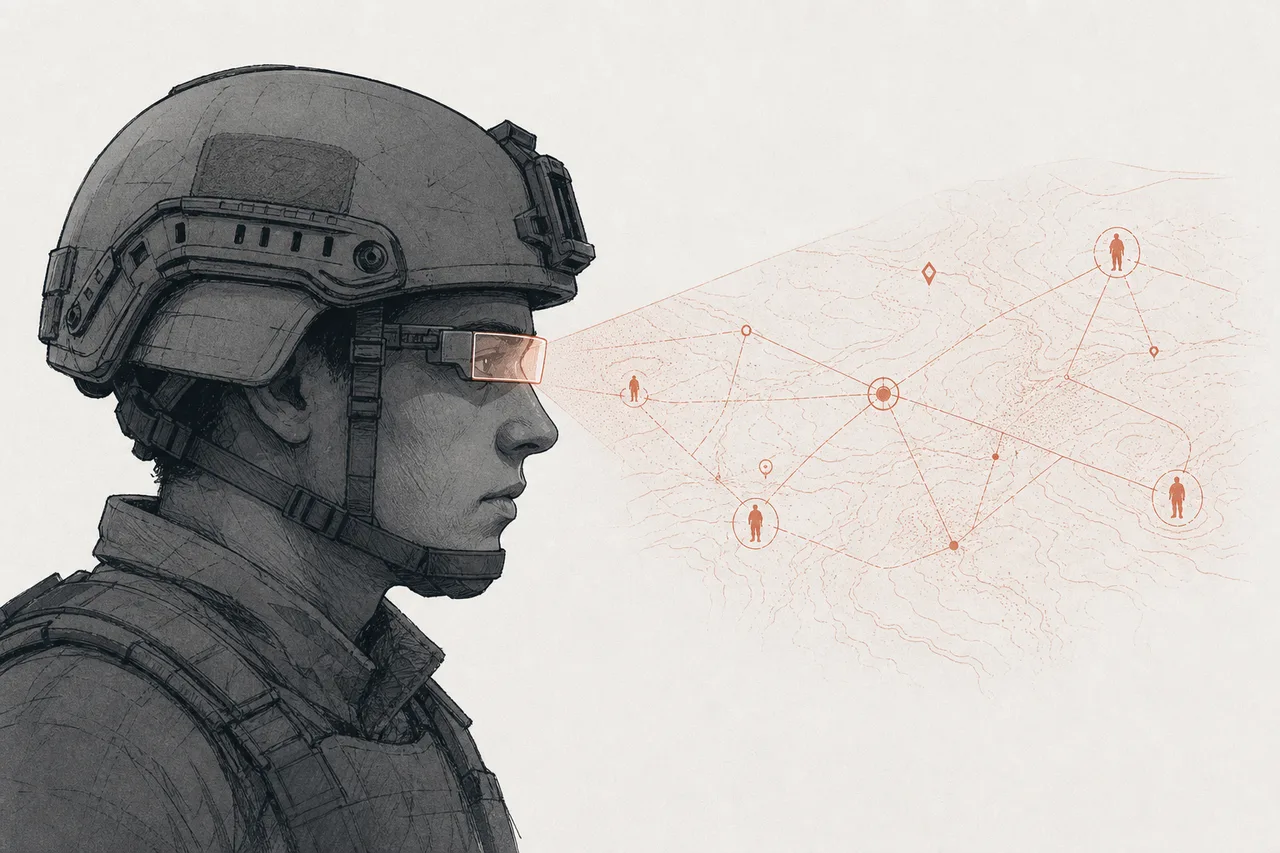
でも、この一年でいちばん注目を集めたのは最先端の領域、つまり米陸軍のIVAS計画です——地図や情報を兵士の視界に重ねて映すヘルメット内ディスプレイで、契約規模は220億ドルにもなる巨大プロジェクト。当初は Microsoft が主導していましたが、ハードウェアの問題と現場ユーザーからの不満に直面し、2025年2月11日、Microsoft は計画を次世代の防衛テック企業Andurilへ引き継ぐと発表しました(陸軍は2025年4月に正式に移管を承認)——戦場で実際に使えるARを作ることの、計り知れない可能性と、その難しさの両方を物語る出来事です。
プレーヤーを見渡すと、はっきりするのはこのnodeが専門特化型の企業に分散していること。たった一社の防衛大手が握っているわけではありません。しかも本命のプレーヤーの多く、とくにヘルメット側は、いまだに株式市場に上場していない非公開企業なんです(たとえば Gentex/Ops-Core や Galvion——Galvion は2025年に米海兵隊のヘルメット契約1億3,000万ドルを獲得したばかり)。だからこそ、このグループで投資できる上場企業は数が限られ、一社一社が特に注目に値します。
06これからの展開
第一の方向は「ネットワークのnodeとしての兵士」です。歩兵モダナイズの長期的なゴールは、兵士一人ひとりを、同じネットワークの中のセンサーであり、データの送受信ポイントでもある存在にすること——何が、どこで見えたかを、その場で即座にシステムへ送り返す。これこそ、IVAS のようなヘルメット内ディスプレイが重要な理由です。それは単なる「ハイテクなゴーグル」ではなく、兵士を軍の情報・センサーシステム全体へつなぎ込む装置なんです。
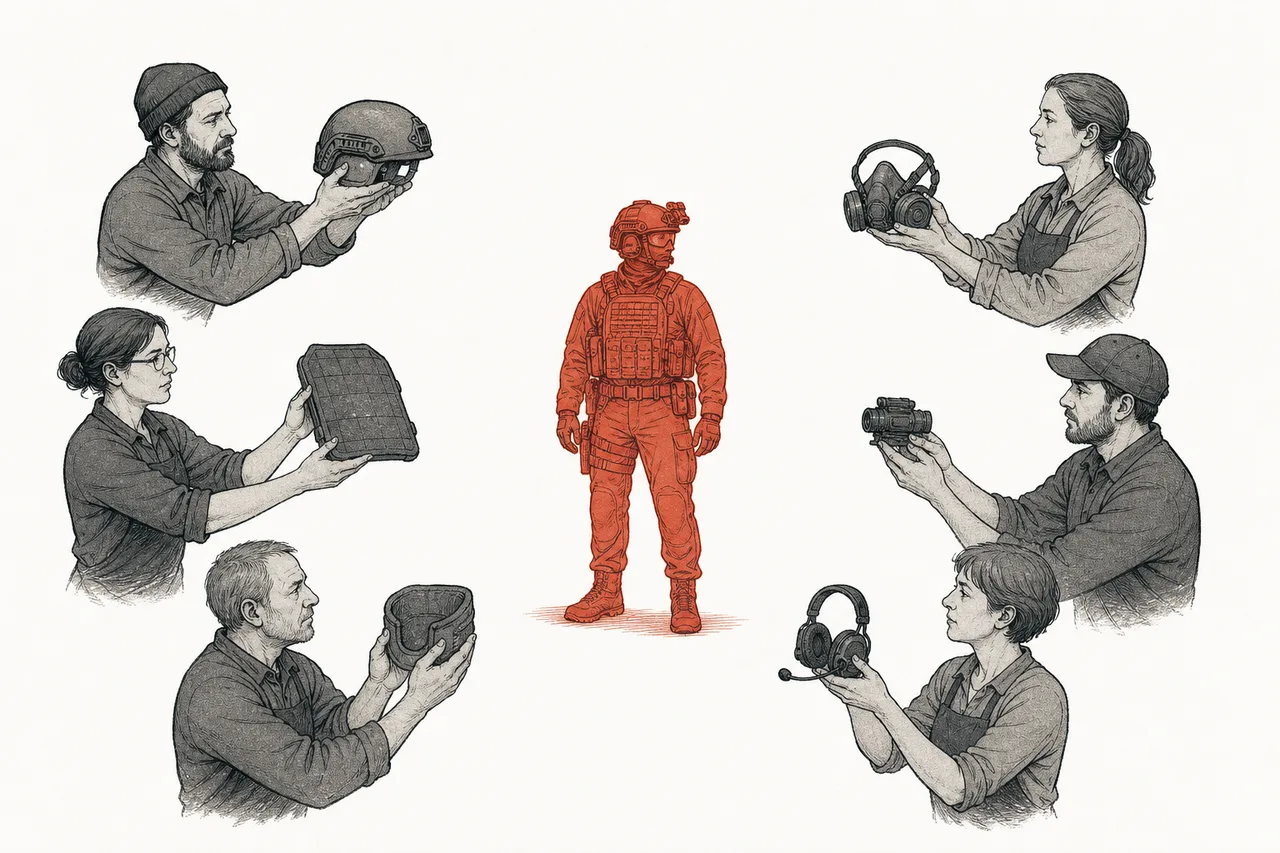
第二の方向は「軽く、賢く」です。重さと電力の制約は本物の天井なので、イノベーションは、より軽くてより守れる新素材、よりタフなバッテリー、そして兵士が「情報に溺れない」ように手助けするAIの活用——そういう方向へ進みます。狙いは、背負う人の負担を増やさずに能力を高めることです。
第三の方向は「兵士の枠を超えて広がる需要」です。このグループの品の多く——CBRNマスク、ボディアーマー、暗視ゴーグル——は、警察官、救助隊、緊急対応部隊にも使われます(だから MSA や Cadre のような会社は、軍と民間の両方に顧客基盤を持つんです)。この「公共安全」側の市場のおかげで、需要は戦争のサイクルだけに縛られずに済んでいます。
07課題とリスク
盤石に見えるこのトレンドにも、ちゃんと見ておくべき影があります。
第一のリスクは「防衛予算に縛られる」こと。需要の大半は政府から来ます。防衛予算が削られたり遅れたりすれば、受注もそれに合わせて鈍る。防護装備のグループは他の品より「切り捨てにくい」とはいえ、政治と予算のサイクルから完全に守られているわけではありません——必要なら、後回しにできる品目もあるんです。
第二のリスクは「買い替えサイクルの諸刃の剣」です。収益をくり返し戻してくれるサイクルは、裏を返せば、大きな収益が数少ない大型調達プロジェクトに結びつきがち、ということ。あるプロジェクトが終わったり遅れたりすると、収益が途切れ途切れになりかねません——Avon Protection 自身、一時期ボディアーマーの収益構成の不確実性について警告したことがあります。だからこの市場は「全体としては安定しているが、短期で見るとデコボコ」なんです。
第三のリスクは「競争と技術的な難しさ」です。ハイテク側(ヘルメット上ディスプレイ/AR)は、実際に難しいと証明されました——IVAS が Microsoft から Anduril へ手を移したのも、実用に耐えるものを作るのが簡単ではなかったから。重すぎたり、電力を食いすぎたり、めまいを起こさせたりする「先進的すぎる」装備は、兵士に拒まれることもある。一方、基本側(ヘルメット/ボディアーマー)は上場・非公開を問わず競合が多く、価格と入札の圧力が高くなります。
ひとことで言えば、このnodeは「防衛は高価な大型装備ばかりではない」というレッスンです。いちばん粘り強い投資ストーリーは、ときに「兵士全員が身につけなければならない小さなもの」のなかに隠れている。そして緊張が高まる世界は、いま、軍に兵士ひとりを、これから先も長く装備を取り付けアップグレードしつづける価値のあるプラットフォームとして見させているんです。