Megatrend · トレンド全体の概観
あなたが「コンピューターだと気づかない」最後のコンピューター
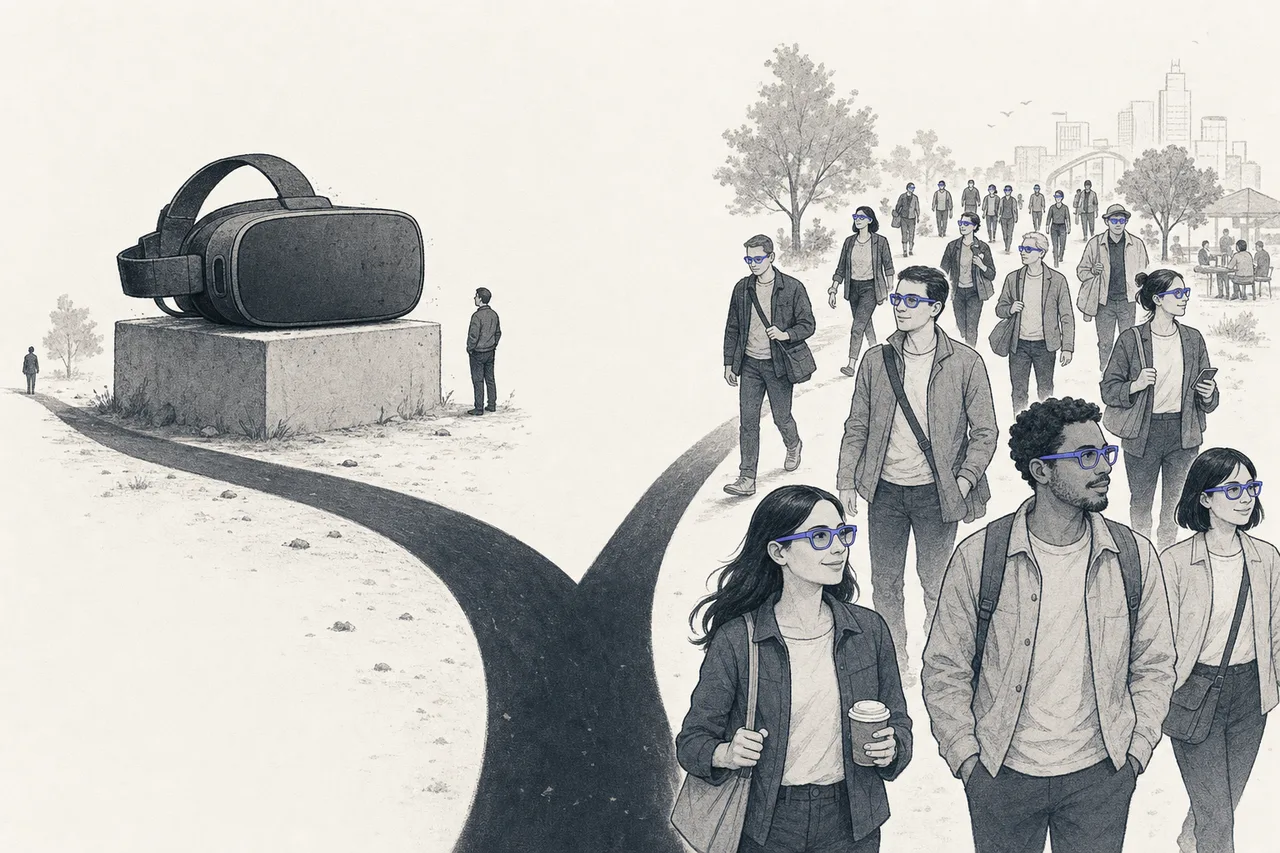
この10年、業界はずっと「メガネがスマホに取って代わる」と約束しては、何度も期待を裏切ってきました——顔を覆う大きなVRは本当の意味で何百万台も売れたことがなく、$3,499のApple Vision Proも生産を止めるまでに約40万台しか売れていません。ところが、みんなが見落としていたところが突然爆発します:ふつうのサングラスにしか見えないRay-Ban Metaが、1年で700万本も売れたんです。この章は、Spatial Computingの8つのカテゴリーを一本につなぐ地図です——誰が何をしていて、本当の価値はどこにあり、なぜ今回は「またの偽りの夜明け」ではないのかを見ていきます(各カテゴリーには別途、深掘りの章があります)。
01大きな絵:現実に溶けていくコンピューター
これまでのコンピューターには、ぜんぶ「のぞき込む画面」がありました——デスクトップの画面、ノートの画面、手の中のスマホの画面。私たちはいつもそこへ目を落としにいかなければなりませんでした。でもSpatial Computingは、それを逆さまにする発想です:コンピューターを、私たちの周りの現実世界の上に重ねてしまう。道案内が道路の上に浮かび、翻訳が店の看板の上に浮かび、ビデオ通話が向かいのソファに座っている——デジタルの映像が3次元の空間に溶け込んで、コンピューターを使っている感覚すらほとんどなくなります。
はっきり定義しておきます:このトレンドには顔を覆う大きなVR/MRメガネ、スマートグラス(smart glasses)、専用チップ(XR silicon)、レンズや極小ディスプレイ(optics/displays)、さらに3Dソフトウェアやdigital twinまでが含まれます——ただし、コンテンツを生成するAIモデル(それはArtificial Intelligence)や、クラウドストリーミング(それはCloud & Digital Infrastructure)は含みません。
市場規模は、とても大きく見積もられています。多くの調査会社は、AR/VR市場全体が2024年の約600億ドルから2030年には約3,000億ドルに達する(CAGR約25%)と見ています。でも——ここがこの章の核心です——このトレンドの予測は、これまで何度も「外して」きました。この業界には、10年ものあいだ大きな約束をしては製品を遅らせてきた前科があるんです。
だから2025〜2026年の現実は、正直に語るべき「二面性のある話」になります:一方では大きなVRが期待外れ——世界のVR出荷台数は2024年に12%減り、3年連続のマイナスで、AppleのVision Proも振るいませんでした。もう一方では、AIを積んだスマートグラスが爆発——そして、これがすべてを変えるストーリーなんです。
02地図:4階層の中の8カテゴリー
Spatial Computingを理解するいちばんいい方法は、それを「4階層のタワー」として見ることです——いちばん奥の部品から、その上に本体、さらにプラットフォーム、そして最上層にユーザーが実際に目にするアプリケーション。8つのサブカテゴリーは、それぞれどこかの階層に位置づけられます——各カテゴリーには深掘りの章が別にあります(タップして読めます):
土台の層 — 部品とシリコン(Components)
- Optical & Display Components: レンズ、導光路(waveguide)、極小ディスプレイ——いちばん難しく、ARメガネの「ボトルネック」になっている部分。日中の屋外でも使えるほど薄く明るくする必要があります
- OLED & Display Materials: micro-OLED(OLED-on-silicon)ディスプレイと、その材料——SonyがVision Pro向けの極小ディスプレイを作り、BOE/Samsungが業界全体に供給します
- XR Silicon & Processors: 3D映像を低消費電力でリアルタイム処理する、専用の「頭脳」チップ——Qualcomm Snapdragon XR2がこの市場を握っています
中間の層 — 本体(Devices)
- VR / MR Headset OEMs: 顔を覆う大きなメガネで、仮想世界へまるごと連れて行くことを狙うタイプ——Meta Quest、Apple Vision Pro、Sony PSVR2(期待外れの側)
- AI / AR Smart Glasses: 見た目はふつうの、薄くて軽いメガネに、聞く・見る・答えるAIを積んだタイプ——Ray-Ban Metaが爆発した花形(本当に成功した側)
上の層 — プラットフォームとコンテンツ(Platform)
- XR Content, Engines & Platforms: OS、ゲームエンジン(Unity、Unreal)、コンテンツストア——開発者とユーザーを引き込んで囲い込む、エコシステムの主
最上層 — 実際に使う仕事(Applications)
- Enterprise AR & Field Service: ARを現場の修理に持ち込み、機械の上にマニュアルを浮かべたり、遠くの専門家に指示してもらったり——静かだけれど、本当にお金が動く市場
- Industrial Metaverse & Digital Twin: 工場や都市まるごとの「デジタルの双子」を作り、シミュレーションや試験、生産管理に使う——企業のお金で静かに伸びている分野
03どうつながっているのか(the stack)
このトレンドをぐっと分かりやすくする核心は、それが層になって積み重なっていることです——下の極小部品が本体へ供給され、本体には使えるようにするプラットフォームが要り、最上層には人がお金を払う本物の仕事がある。このタワーを見てみましょう:
注目すべきは下からの流れです——下のレンズとチップが、上の本体をどれだけ薄く・軽く・明るくできるかを決めます。ARレンズ(waveguide)を、日中でも読めるほど明るく(>3,000 nits)、十分に薄く、十分に安く作れないかぎり、本格的なARメガネは大衆市場に届きません——だから、本当のボトルネックはメガネ本体ではなく、部品の層にあるんです。
ARレンズを作る技術で、映像を「撃ち込んで」レンズの中を走らせ、目に反射させます。これでレンズが(分厚い箱ではなく)ふつうのメガネのように薄くなります。いちばん作るのが難しく、できる会社はごくわずか(Lumus、Dispelixなど)——だから、AR業界全体のボトルネックになっています。
04価値はどこにあるのか(メガネ本体ではない)
この章から一つだけ覚えるなら、これを覚えてください:お金はメガネ本体に積み上がらない——なぜなら、メガネ本体は誰でも組み立てられるものになりつつあるから(中国の工場がAIメガネを1,500〜3,000元 ≈ $212〜$424で作って売っています)。誰でも作れるようになると、価格競争に入ります。だから本当の価値は、2つの場所に流れていきます:
1. 作るのが難しい部品(picks-and-shovels) — waveguideレンズ、micro-OLEDディスプレイ、XRチップは、作れる会社が少なく、欠かせないもの。どのブランドのメガネを売るにしても、結局この人たちから買うしかありません。ゴールドラッシュと同じで——本当に儲けるのは、つるはしと道具を売る人で、採掘者ではないんです。
2. プラットフォームとエコシステムの主 — OS、コンテンツストア、ユーザー基盤を握る人たち(Meta、Apple、そしてAndroid XRを通じてGoogle)。メガネが安くなるほど、交渉力は「顧客」と開発者を持つ人の側へ移っていくからです。
これが、このトレンドでいちばん面白い会社の多くがそもそもメガネを売っていない理由を説明します——Qualcommはほぼ全ブランドにXRチップを売り、SonyはVision Proにもその競合にもmicro-OLEDディスプレイを売り、Corningは特殊ガラスを作り、一方でEssilorLuxottica(Ray-Banの親会社)は、Metaのメガネを「人がかけたくなる本物のメガネ」に見せるパートナーです。教訓は、「誰がいちばんメガネを売れるか」ではなく、「誰が置き換えにくいボトルネックの上に立っているか」を問え、ということ。
05トレンド全体を動かす力
カテゴリーごとに事情は違っても、トレンド全体を同時に動かす大きな力が3つあります:
1. AIこそが、メガネを本当に「役立つもの」にした — これがゲームを変えた力です。この10年、メガネは情報を浮かべて見せる以外に何をすればいいか分かりませんでした。でも、声を聞き、私たちが見ているものを見て、答えられるAIを積んだとたん、メガネには一日中かけておく理由ができました——Ray-Ban Metaがその証拠です。売上の数字が、人々が「ARのメガネ」より先に「AIのメガネ」を受け入れたことを示しています:
2. 二面性の話:VRは期待外れ、でも薄くて軽いメガネは爆発 — この力は、誰が生き残るかを決めるほど重要です。大きなVRの側は3年連続マイナスで、Vision Proは約40万台しか売れずに生産を止めました。一方、薄くて軽いメガネの側は急上昇中で——スマートグラスの出荷はCAGR 100%超で伸び、2030年には約1億1,200万本に達すると見られています。業界全体の投資マネーの向きが、こちらへ傾きつつあります。
3. ディスプレイとレンズのサプライチェーンが、上限を決める — すべては土台の層へ戻ってきます。ディスプレイ技術(micro-OLED、microLED)とレンズ(waveguide)が、ARメガネがどれだけ速く良く・安くなれるかの上限を決めます。注目すべきは、フルカラーで>3,000 nitsと明るく、厚み2mm未満を狙うレンズの目標で、2026〜2028年ごろに到達すると見られています——それができたときに初めて、本格的なARメガネが大衆市場を狙えます。そして中国(BOE、Sunny Optical、Goertek)は、自前のこのチェーンを猛烈な勢いで作っています。
06いまどこまで来たか + 各カテゴリーのチャンピオン
2025〜2026年は、このトレンドが「立場を選んだ」時点です——賭けは大きなVRメガネから、AIで動くスマートグラスへ移りました。MicrosoftはHoloLensに幕を引き(2025年2月にハードウェア開発を終了、サポートは2027年まで)、AppleはVision Proの生産を絞り、一方でMetaと中国勢(Rokid、XREAL)が薄くて軽いメガネで先行しています。以下は各カテゴリーの「チャンピオン」——力が複数の国(米国/日本/韓国/中国/欧州)に分散していることが分かります:
07未来と、「偽りの夜明け」のリスク
先を見れば、このトレンドには、はっきりしてきた追い風と、これまで何度も人を痛い目に遭わせてきた落とし穴の両方があります。
チャンスの側:AIが、メガネを初めて本当に役立つものにしました——ARメガネ単体の出荷は、2026年の約95万本から2030年には約3,200万本に達すると見られています(TrendForce)。そして、フルカラーで十分に薄く明るいwaveguideレンズが2026〜2028年に出てくれば、本格的なARメガネが大衆市場を狙えます。企業の側(digital twin、enterprise AR)は、すでに本物のお金で静かに伸びています。
リスクの側には、気をつけるべき3つの層があります:
- くり返す偽りの夜明け: このトレンドには「もうすぐ来る」と言われ続けて10年の歴史があります——Google Glass(2013年)、Magic Leap、MetaのMetaverse、そしてつい先日死んだHoloLens。毎回きれいな予測を立てては畳まれました。今回はAIメガネが本物っぽく見えますが、それでも「一時のファッション玩具」ではないと証明する必要があります
- 土台の層の技術的な上限: もしレンズとディスプレイが、約束どおり十分に薄く・明るく・安くならなければ、本格的なARメガネはさらに先送りになります——トレンド全体が、ごく少数の部品メーカーの進歩に縛られているんです
- 本体での価格競争: 中国がメガネをどんどん安く作るにつれ、メガネメーカー自身の利益は薄くなりかねません。価値は、メガネを組み立てる人ではなく、部品とプラットフォームに集中していきます
だからこの章は「深掘りの手引き」ではなく「地図」なのです——トレンド全体を見ることの本当の価値は、タワー全体が一本の物語につながっているのが見え、本物のお金がどこへ流れていくかが見えること。そのうえで、各階層を一つずつ詳しく探検していけばいい——気になるカテゴリーの深掘りの章へ、そのままタップして入っていけます。