メガトレンド · Defense & Geopolitical Fragmentation
見えない戦争——兵器そのものより「感覚器官」のほうが高くつく時代
一機数百億円の戦闘機、軍艦、衛星、戦車。これらを「見えるようにし」「会話させ」「戦場で生き延びさせている」のは、鉄でもエンジンでもなく、内部に埋め込まれた電子のレイヤーです。レーダーは目、通信は神経、そして電子戦は「電波(周波数)」の奪い合い——ウクライナ戦争が、それがどれほど重要かを世界に教えたばかりです。これはあらゆるプラットフォームに隠れている高収益のビジネスで、しかもコストに占める割合がどんどん大きくなっています。
01これは何?
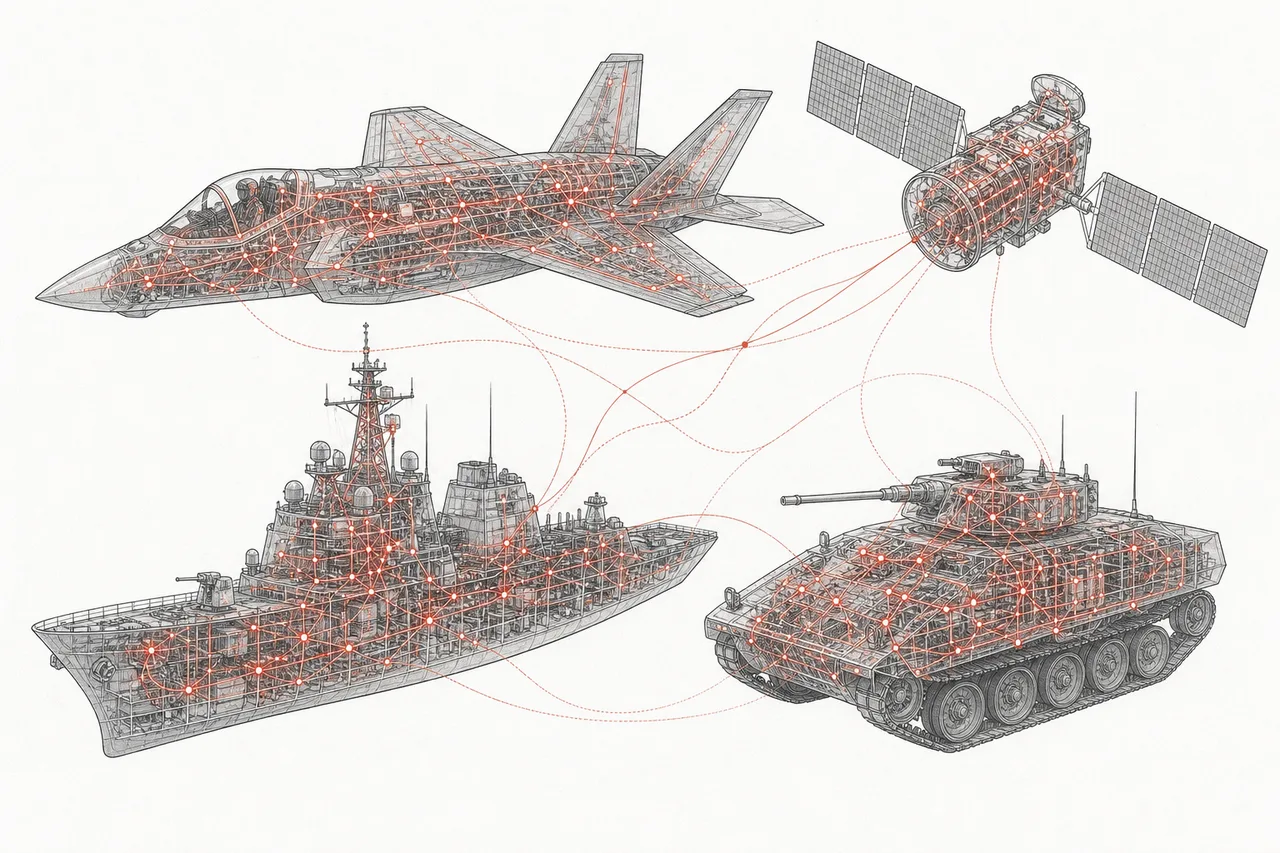
兵器のニュースを見ると、私たちはつい「ガワ」に興奮します——ステルス機、駆逐艦、戦車。でも、これらは感覚器官を欠けば意味を持たない「身体」のようなものです。何百億円もする戦闘機でも、敵が見えず、基地と話せず、信号を妨害されて迷子になれば、ただの高価な「飛べる鉄くず」。このnodeは、あらゆる軍用プラットフォームの「目・耳・神経」の話なんです。
これは、連携して動く3つの世界に分かれます。
- センサー & レーダー(目): プラットフォームに「見る」力を与えるシステム——数百キロ先の目標を捉えるレーダー、暗闇でも見える赤外線/光学センサー、戦場を監視するISRなど
- 安全な通信(神経): 敵に盗聴も遮断もされずに全部隊が会話できるようにするシステム——軍全体に命令とデータを行き渡らせる「神経系」
- 電子戦 — EW(電波の奪い合い): 「電磁波(周波数)」を制すること——敵のレーダーや信号を使えなくしつつ、味方のものは守って動かし続ける。これは「見えない」のに勝敗を決める、新時代の戦場です
EW (Electronic Warfare/電子戦) = 電磁波を武器にも盾にもすること——敵の信号を妨害し(jamming)、敵が何を発しているかを探知し、味方の信号を守る · ISR (Intelligence, Surveillance, Reconnaissance) = センサーを使った情報収集・監視・偵察 · C4ISR = ISRに、指揮する「頭脳」(Command, Control, Communications, Computers)を足したもの——この記事は「感覚器官のハードウェア」が主役で、「頭脳のソフトウェア」層はDefense Software & C4ISRで扱います。
メガトレンドの地図では、Defense ElectronicsはDefense & Geopolitical Fragmentationの下にあり、あらゆるものに深く埋め込まれた「サプライチェーン層」です——飛行機、船、車、衛星、歩兵まで、どのプラットフォームにもこの層が要ります。これは、すべての国防システムの中にある「電子のボトルネック」なんです。
02なぜこれが大きな話なのか
第一の理由は、純粋にお金の話です。電子機器がプラットフォームのコストに占める割合は、年々大きくなっています。 現代の戦闘機を見てみましょう——「航空電子機器」(avionics:レーダー、兵装管理、自己防御システム)の部分が、機体価格の半分以上を占めることもあります。一方でエンジンは約20%、機体構造はあと約30%ほど。「鉄とエンジン」が主なコストだったかつてと違い、いまは「頭脳と感覚器官」こそがいちばん高いんです。
だからこそ、この市場は大きく、しかも伸び続けています。世界の defense electronics 市場は2025年でおよそ1,780億ドル、2030年には約2,340億ドルへ伸びる見込みです(年平均約5.6%成長)。なかでもアジア太平洋地域が約7%と最も速く、中国・インドの近代化と韓国の輸出がけん引します。
でも、このnodeでいちばん熱いのが電子戦(EW)の部分で、ここがこのグループで最も速く伸びている領域なんです(年約8%——市場平均よりずっと速い)。現代の戦争が完全に「周波数」へと移ったからです。世界のEW市場は2025年でおよそ180〜200億ドル、多くの調査機関が2030年代初頭までに約270〜380億ドルへ伸びると見ています(市場範囲の定義によって予測幅が出ます)。
03どう動くのか — 目、耳、そして電波の奪い合い
このnodeを理解するいちばん簡単な方法は、飛行機でも船でも衛星でも、どのプラットフォームにも3つの「電子レイヤー」が重なっていると見ることです。この3層がチームとして動く——そして、まさにこの3層こそ、このnodeがプラットフォームの持ち主に売っているものなんです。
第一の層はセンサー——中心はAESAと呼ばれる現代型レーダーで、小さな送受信モジュールを何千個も同時に動かします(昔の回転アンテナの代わり)。だから速く、正確にスキャンでき、妨害にも強い。これに、暗闇でも「見え」て熱を捉える赤外線・光学センサーが加わります。こうした装備をどんどん高度にしているのが、窒化ガリウム(GaN)のような新素材チップで、従来のシリコンより強く遠くへ信号を飛ばせます。
第二の層は通信——飛行機、船、歩兵、指揮所が、同じ光景をリアルタイムで共有できるようにします。難しいのは、敵が盗聴や遮断を試みても信号を「信頼できる」状態に保つことです。
第三の層がEWで、いまの時代の主役です。仕組みは単純で、現代の戦場にあるすべて——ミサイルのGPSからドローンの映像信号まで——が「周波数の上を走っている」。だから電波を制した側は、一発も撃たずに相手を目も耳もきかなくできます。つまり、戦場を敵にとっては「静か」に、味方にとっては「よく聞こえる」状態にすることなんです。
AESA (Active Electronically Scanned Array) = 回転アンテナの代わりに小さな送受信素子を多数使う新型レーダー。だから走査が速く、妨害に強い · GaN (Gallium Nitride/窒化ガリウム) = 熱と高出力に強い半導体素材で、レーダーやEWが普通のシリコンチップより強く遠くへ信号を出せる——国防エレクトロニクスが半導体の世界とつながるポイントです。
04エコシステムの中でのつながり
このnodeは国防産業の「中枢神経」です——自分でプラットフォームを作るのではなく、他社のプラットフォームすべてに入り込んでいる。だから、つながりが飛び抜けて広いんです。
- 米国の主要防衛企業(primes)とあらゆるプラットフォームに埋め込まれる: レーダー、通信、EWはprimesの飛行機・船・車に組み込まれます——だからこのnodeは「全員に売る」、競合にさえも。同じ取引で両陣営にサプライヤーとして入ることすらあります
- Defense Software & C4ISRと対をなす(いちばん近い兄弟): このnodeが「感覚器官のハードウェア」(目・耳)なら、C4ISRはセンサーからのデータをもとに判断する「ソフトウェアの頭脳」——両方そろって初めて意味を持ちます
- Space Defense & Missile Warningに供給し、依存する: ミサイル警戒衛星はいわば「宇宙のセンサー」で、このnodeの専門である耐放射線(rad-hard)チップが要ります
- 半導体を原材料として頼る: 現代のレーダーやEWは「高性能チップ」そのもの、とくにGaNチップと耐放射線チップ。「信頼できる」チップ工場(trusted foundry)へのアクセスが戦略的なボトルネックになります
- AIと重要な原材料に頼る: AIはセンサーが見たものを「理解」する助けになり、EWの適応を速くします。一方で希少素材はチップとセンサーの原料です
05いま、どこまで来たのか
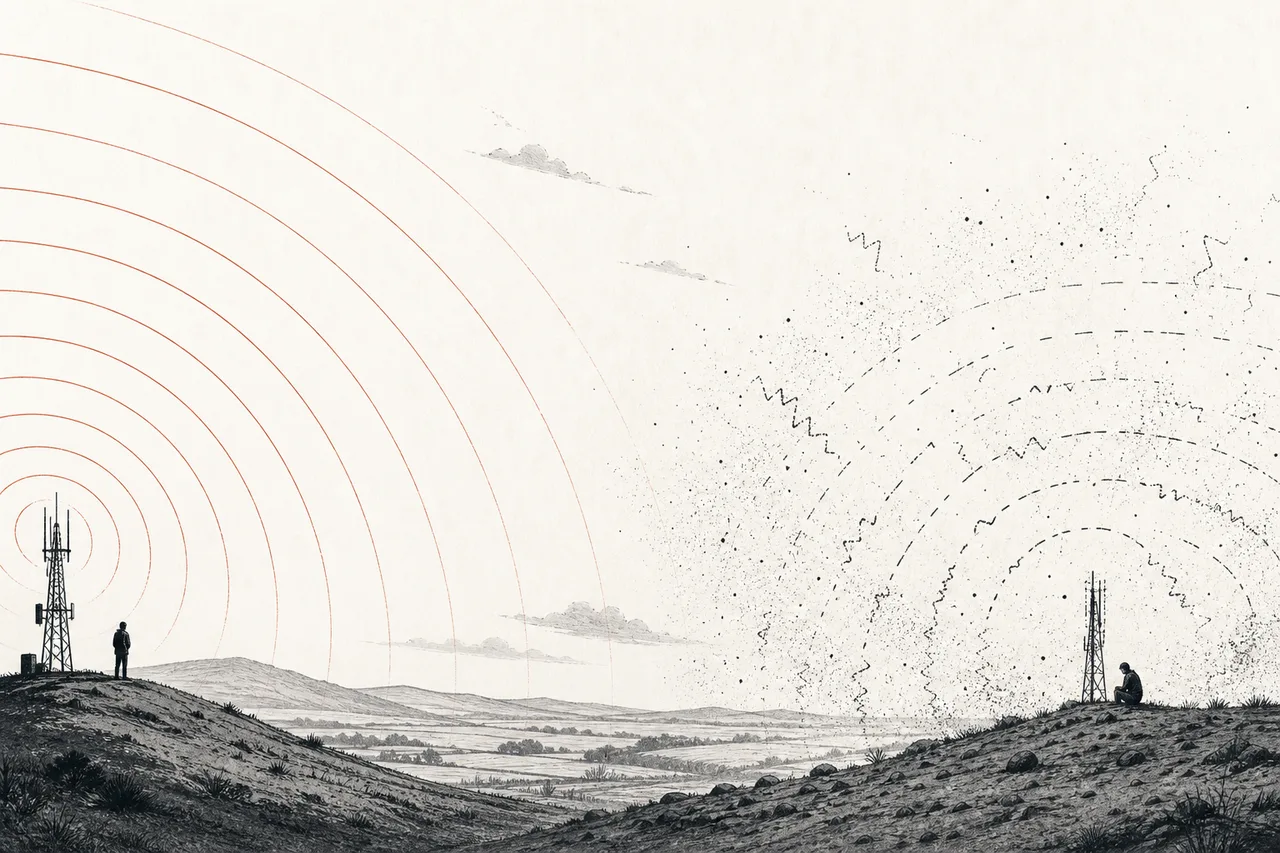
業界全体をいちばん揺さぶったのが、ウクライナ戦争を引き金にした「電子戦の復活」です。冷戦後の数十年、西側はこの分野の能力を持たない相手と戦ってきたため、EWに本格投資してきませんでした。でもウクライナでは、両陣営が「周波数」を最も激しい戦場に変えた——GPS信号は消え、ドローンの映像は真っ暗になり、誘導兵器は数百メートルも迷走しました。すべて、撃ち合いではなく「電波の奪い合い」から起きたことです。
結果として、各国がこぞってEWとセンサーの予算を積み増し、このグループの専門企業は売上も受注も急増しました。いちばんの花形がイスラエルのElbit Systems——2025年は売上79億4,000万ドル(+16%)、受注残(backlog)は281億ドルを突破(1年で55億ドル増)。国内と輸出の両方からあふれる需要を映しています。
ヨーロッパ側も負けず劣らず熱い。ドイツのHensoldt(レーダーとセンサーの雄)は2025年に売上24億5,500万ユーロ(約+10%)。でも、もっと驚くのは新規受注(order intake)が62%急増して47億1,000万ユーロに達したことで、backlogは3分の1増えて88億3,300万ユーロに。会社は2026年の売上目標を約27億5,000万ユーロへ引き上げたほどです。これが、ドイツの「Zeitenwende」(時代の転換点)がそのままセンサーメーカーの懐へ流れ込む姿なんです。
もうひとつ熱いテーマが「国防チップ」です。現代のレーダーとEWには高出力のGaNチップが要り、衛星やミサイル警戒システムには世界でも数えるほどの工場でしか作れない耐放射線(rad-hard)チップが要ります——BAE Systemsは衛星向けに28ナノメートルの rad-hard チップを発表したばかり。問題は「信頼できる」耐放射線チップの製造能力がとても限られていること。商用工場は一般顧客向けの量産が中心なので、この専門分野の生産キャパシティがボトルネックになるんです。
06これからの展開
第一の方向は「スペクトラムは恒久的な戦場になる」こと。ウクライナ戦争は、周波数を制することが空と地上を制するのと同じくらい重要だと証明しました。だから各国はEWに投資し続けます。そして注目すべきは、現代のEWがますますソフトウェア駆動(software-defined)になっている点——ハード一式を取り替えなくても、新しい脅威に素早く対応できます。これは投資家が好む「継続的にアップデートできる」モデルで、安定した継続収入を生みます。
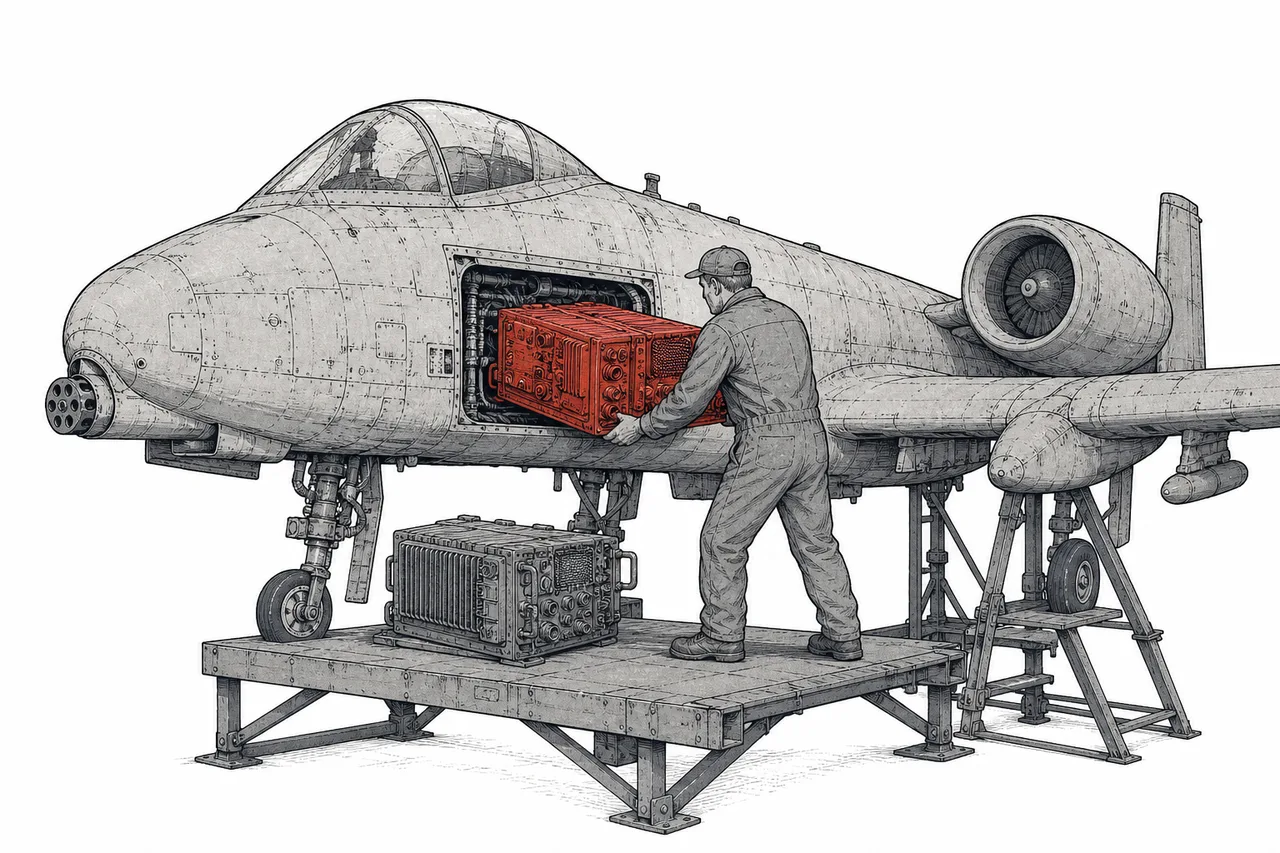
第二の方向は「電子機器の占める割合がどんどん増える」こと。新型プラットフォームの価格が上がり、建造に時間がかかるようになると、軍は「古いものをアップグレード」する方へ向かいます——レーダー、センサー、EWシステムを最新化し、身体ぜんぶを作り直さずに「頭脳と感覚器官」だけを入れ替える。これが、国防予算に占める電子機器のシェアを伸ばし続けます。
第三の方向は「国防チップが安全保障の課題になる」こと。レーダーとEWがGaNチップと耐放射線チップに依存するため、自国内に「信頼できる」チップ工場を持つことが国家戦略の問題になります。これは半導体のテーマや、チップのサプライチェーンを自国へ取り戻す動きと直結します。
07課題とリスク
この熱く見えるトレンドには、きちんと見ておくべき影もあります。
第一のリスクは「技術の陳腐化が速い」こと。EWは終わりのない「いたちごっこ」です——今日効く妨害手段も、数か月後には対策されてしまう。開発を止めた企業はあっという間に脱落します。つまり、常にR&Dに注ぎ込む必要があり、売った製品も他のプラットフォームより早く「時代遅れ」になりかねない——これは機会(アップグレードを売り続けられる)でもあり、リスク(追いつけなければ負ける)でもあります。
第二のリスクはチップのボトルネックです。レーダー/EWの心臓がGaNチップと耐放射線チップで、それを作れる工場がごくわずかである以上、チップのサプライチェーンへの依存が弱点になります。「信頼できる」工場にアクセスできなかったり、希少素材が不足したりすれば、生産全体が止まる——だからこのnodeは半導体と重要な原材料と切り離せない運命なんです。
第三のリスクは競争と顧客の集中です。この市場には巨人(RTX, BAE, Leonardo)も、先進性で競う小さな専門企業(Mercury, Hensoldt)もいます。同時に、主な顧客はごく少数の政府——国防予算が変われば、あるいは大型計画が延期・中止されれば、すぐに売上に響きます。そして国防セクター全体と同様に、倫理/ESGの問題があり、投資家層がふつうより狭くなりがちです(ただし最近は、安全保障を理由に多くの欧州ファンドが姿勢を緩め始めています)。
ひとことで言うと、このnodeは、現代の戦争は「鉄がどれだけ厚いか」ではなく「誰がより遠くを見て、妨害されても会話でき、周波数をより上手に制せるか」で決まる、という教訓です——そしてそれが、「見えない感覚器官」を、いまの時代で最も高収益かつ最速で伸びる国防投資テーマのひとつにしているんです。