メガトレンド · Cloud & Digital Infrastructure
インターネットの本当の地主——あなたが画面でタップするすべてから家賃を取る会社
あなたが送るすべてのメッセージ、観るすべての動画、AIに打ち込むすべての指示——それらは必ず、ある一群の物理的な「不動産」を通って動いています。携帯の電波塔、光ファイバーのケーブル、そしてサーバーを預かるデータセンター(colocation)の建物です。これらを所有する会社は、あなたに直接モノを売るわけではありません。彼らは大きな資産を一度だけ造り、そこから長く家賃を取り続ける「地主」なんです——そして2025〜2026年、AIの波がこのビジネスの一部を、ここ10年でいちばん熱い領域に変えつつあります。
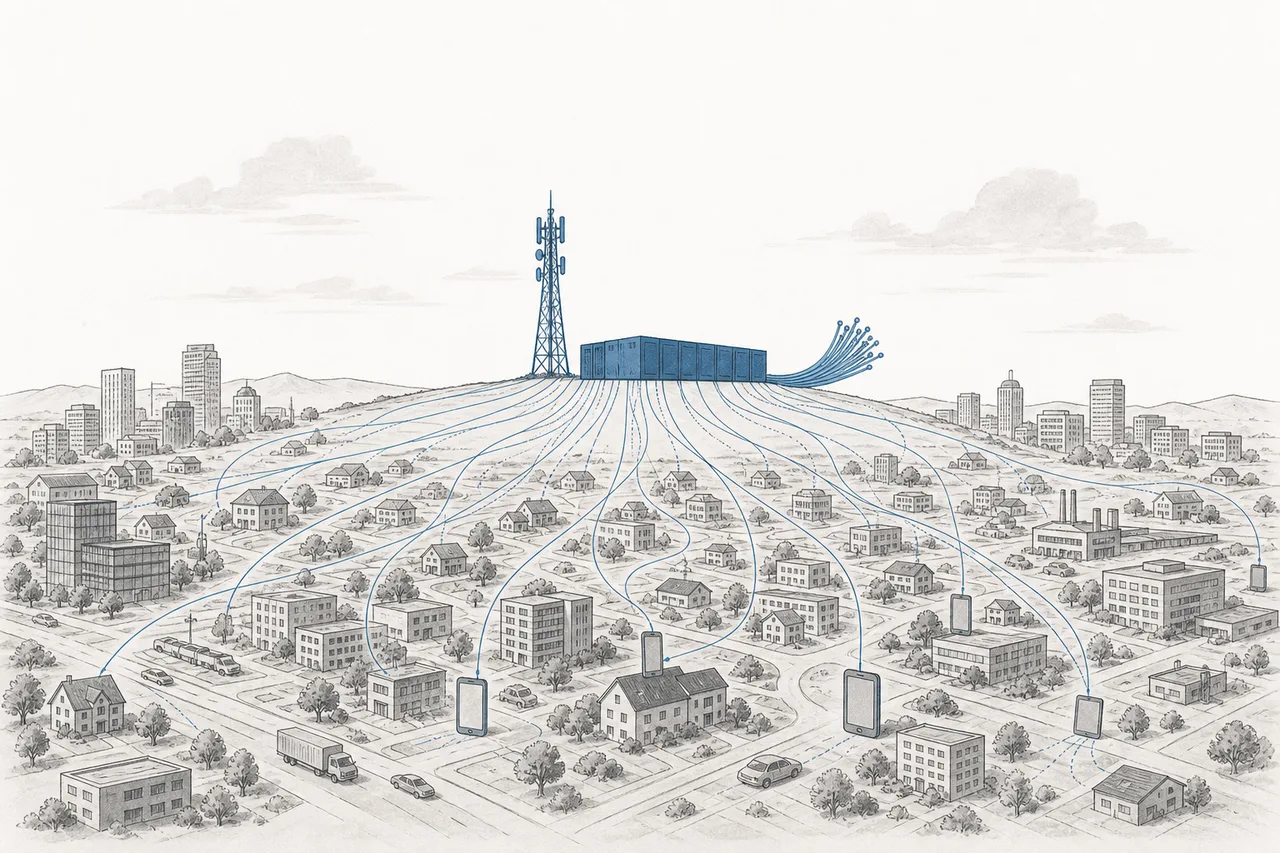
01これは何?(「デジタルの土地」3種類)
「クラウド」と聞くと、私たちはつい、空に浮かぶ手に触れられない何かを思い描きます。でも本当のクラウドは地面の上に建つ、重たいモノ——鉄、コンクリート、配線、そして本物の土地です。このnodeは、デジタルの世界まるごとを支える「不動産」の話。大きく3種類に分かれ、役割は違うのに、つながると一本の鎖になります。
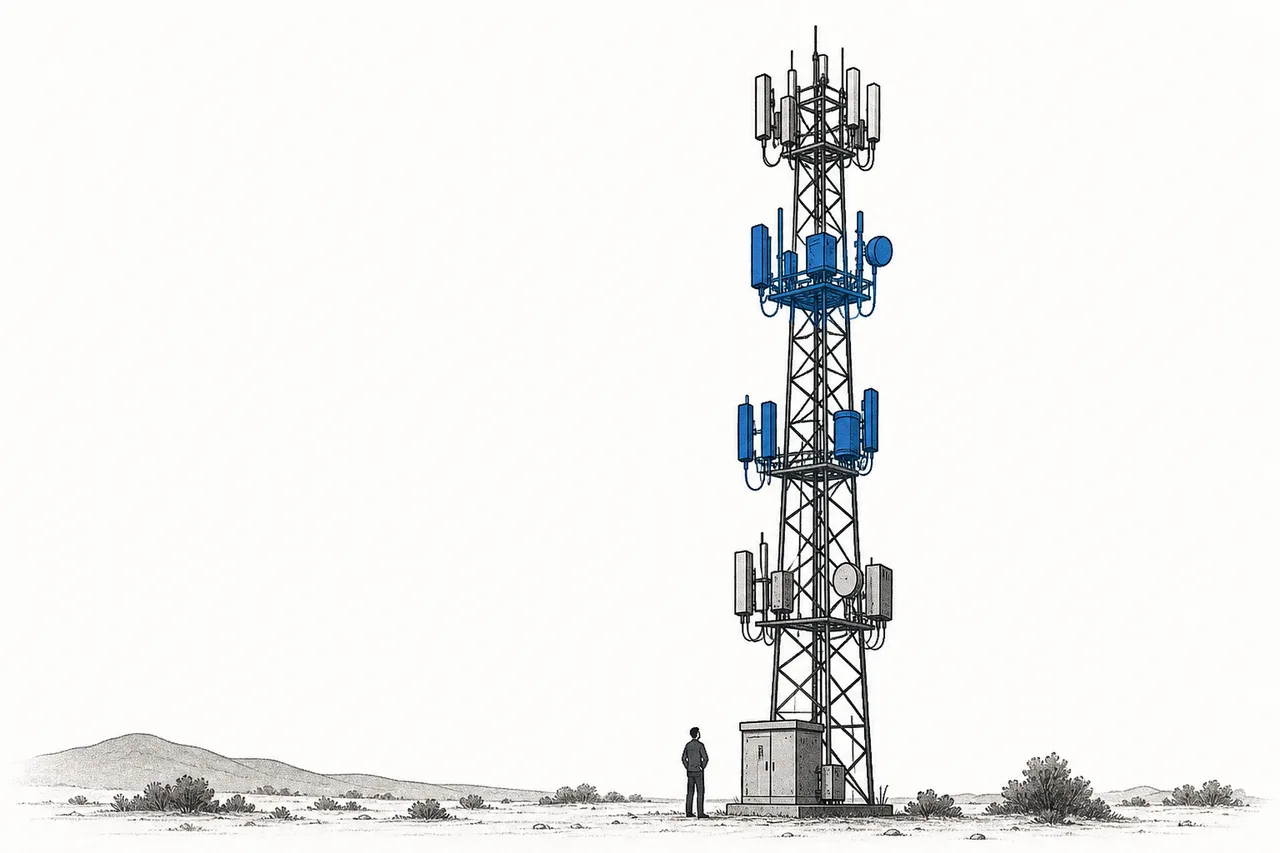
- 電波塔(towers): 携帯会社が場所を借りてアンテナを取り付ける、高い鉄の構造物——電波があなたのポケットのスマホへ届く「最後の地点」です
- 光ファイバー(fiber): 光でデータを猛烈な速さで送るケーブル——塔とデータセンターをつなぎ、街と街を結ぶ「道路」です
- サーバー預かり型データセンター(colocation): 電気・冷却・セキュリティを備えた窓のない大きな建物で、ほかの会社がサーバーを持ち込んで「置き場所を借りる」——世界中のデータが立ち寄る「倉庫」です
このnodeの定義は、ある一線をはっきり引いています。これは「物理的につながる不動産」の話——その所有者であり貸し手であって、ソフトウェア会社でもサーバーを作る会社でもありません。そしてもう一つ、とても大事な境界線があります。AI専用に造られた巨大データセンター(hyperscale AI data center)は、別のnodeAI Data Center build-outに切り分けられています。この記事が扱うのはインフラの「地主」たち——ただし、これから見るように、AIの波はこちら側にも激しく押し寄せています。
ある会社が、電気・冷却・セキュリティをひと通り備えたデータセンターの建物を造り、ほかの会社に「自分のサーバー」を持ち込んで置いてもらい、毎月家賃を取る仕組み。料金は面積と電力量(平方メートルではなくキロワット/メガワットで測る——本当の制約は「電気と冷却」であって置き場所ではないからです)で決まります。借り手は建物を造らずに済み、所有者はサーバーの面倒を見なくていい。お互いが得意なことだけに集中できるわけです。
02なぜとても良いビジネスなのか
賃貸ビルの大家を思い浮かべてください。ビルを一度だけ造り、最初に重く投資し、あとは毎月、何十年も家賃を取り続ける——towers/fiber/colocationのビジネスは、まさにこれそのものです。しかも一段上手なのは、その「借り手」が巨大な携帯会社、銀行、クラウド事業者だという点。彼らは出ていくのがとても難しい。サーバーを全部別の場所に運ぶのは、高くつき、危険で、サービスも止まってしまうからです。
このビジネスを見事にしている核心が3つあります。(1) 一つの資産を複数の相手に貸せる。一本の塔に3つの携帯会社の機器を同時に取り付けられます——2番目、3番目の借り手にはほとんど追加コストがかからないのに、家賃はまるまる入ってくる。(2) 長期の賃貸契約(多くは5〜10年)に「自動で値上がりする仕掛け」が毎年付いている——だから追加投資なしでも収入が自然に伸びる。(3) 借り手の移転コストが桁外れに高く、収入が安定して読みやすい。
このモデルの可愛らしさは、塔あたりの借り手数(tenancy ratio)に表れます——米国市場では平均が2.4から2.6社へと上がり、大都市ではさらに高い。同じ塔に借り手が一人増えるたび、それはほぼ「タダ」の利益なんです。
だからこそ、2025年のデータセンター側は世界でいちばん熱い不動産の一つになりました。北米の主要市場の空室率(vacancy)は、過去最低の1.4%まで落ち込んだ——ほぼ「全室満室」です。つまり、すでに場所を持っている者が、価格決定権をしっかり握っているということ。
03どう動くのか(REITの経済学)
これらの会社の多くはREIT(不動産投資信託)という形で設立されています——「資産を持って家賃を取る」ことに特化して設計された法的な仕組みです。塔でも光ファイバーでもデータセンターでも、仕組みはみな同じ循環をたどります。
REIT=収益を生む不動産を保有し、ルール上、利益の大半を配当として払い出さねばならない会社。だから値上がり益を狙うより「キャッシュフロー」のために買う株です · Escalator=賃貸契約に書かれた、家賃が毎年自動で上がる条項(米国なら例えば〜3%)——新しい客がいなくてもこのビジネスの収入が自然に伸びる理由です。
ただしREITの構造には弱点が隠れています。利益のほとんどを配当に回さねばならないため、会社は主に借金で資産を増やすことになる——その結果、株価が金利に「とても敏感」になるんです。金利が上がる=借入コストが上がる+配当狙いの投資家が債券へ乗り換える。これが最後の章で戻ってくる、諸刃の剣です。
04エコシステムの中でのつながり
このnodeは、メガトレンドCloud & Digital Infrastructureの「いちばん下の層」——上にあるすべてが立つための、現実の土地です。いちばん重要なつながりは次のとおり。
- Hyperscale Cloudを支える: 巨大クラウド事業者(AWS、Azure、Google)はデータセンターをすべて自前で造るわけではなく——一部はcolocation事業者から場所を借り、増設のスピードと新市場への素早い参入を確保している
- AI Data Center build-outとは別だが直結する: 巨大AIモデルの訓練用に造られる施設は別のnodeだが、AIの需要が一般のcolocationにまで溢れ出し、空きをすべて埋め尽くしている——境界線は日ごとに曖昧になっている
- Edge & Content Deliveryにつながる: データを利用者へ速く届けるため、小さなデータセンターが街の近くに分散していく。その血管となるのが塔と光ファイバーだ
- エネルギーと電力に大きく依存する: データセンターは桁外れの電力消費者だ——多くの市場では、拡大の最大の制約は「土地」ではなく「電気」になっている
- AIとDigital Financeに供給する: あらゆるAIの処理と、あらゆるデジタル金融取引は、最後はこの一群のインフラを通って動く
ひと言で言えば、もろもろのデジタルメガトレンドが「街」だとすれば、このnodeはその街の土地、道路、そしてライフラインです——派手さはないけれど、これがなければ、ほかの何も成り立ちません。
05いま、どこまで来たのか
2025〜2026年は、このビジネスが「二つの世界」へくっきり割れた時期です。colocationはAIで燃え盛り、いっぽう電波塔は静かで成長も遅く、成熟して金利に敏感なビジネス——この二つの絵を理解することが、node全体を理解することなんです。
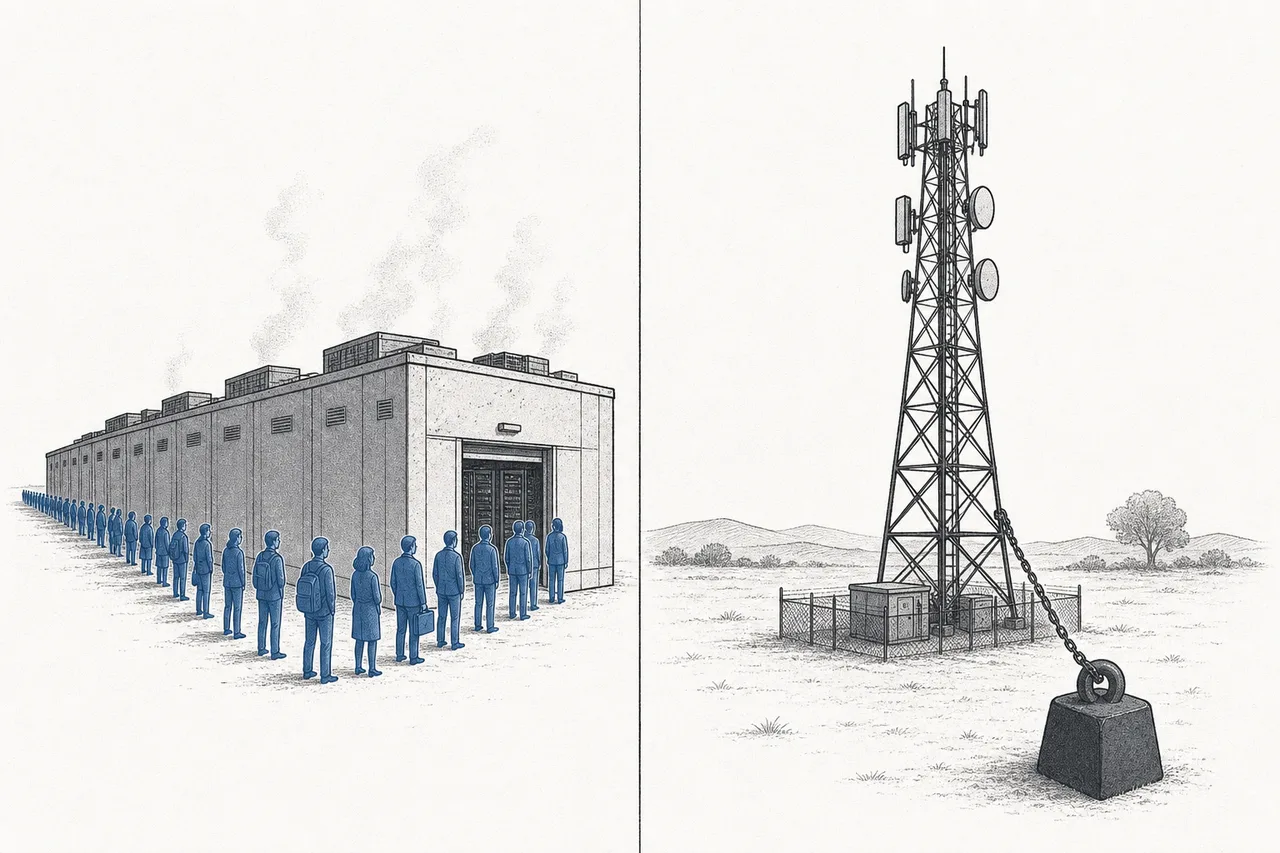
colocation側は数字が雄弁です。新規の需要吸収は2025年に2,498メガワットの記録を打ち立て(前年2024年の1,810メガワットから)、空室率はわずか1.4%、家賃も急騰——主要市場の250〜500キロワット規模の区画の平均家賃は、過去最高の1キロワットあたり月196.25ドル(年+6.6%)に達しました。市場全体も年14%ほどで成長しています。
colocation側の本物の勝者は、二つのアメリカの地主EquinixとDigital Realtyです。Equinixの2025年売上は92億1,700万ドル(+5%)、第4四半期の新規受注(gross bookings)は4億7,400万ドルと会社の記録を更新(前年比+42%)、そして相互接続(interconnection)50万点に業界で初めて到達しました。いっぽうDigital Realtyは2025年に12億ドルの新規賃貸契約を結び、受注残(契約済みで売上計上待ちの分)は過去最高の約14億ドルに達しています。
電波塔側はリズムがまるで違います——より成熟したビジネスで、5G成長が鈍り、2023〜2025年の高金利の逆風を受けました。世界のリーダーはAmerican Towerで、世界に14万9,000超のサイトを持ちます(米国の塔は約4万2,000本)。いっぽうSBA Communicationsは2025年を4万6,328本のポートフォリオで締めました。この側の最大の転機はCrown Castle——光ファイバーとsmall cellの事業を85億ドルで売却し(2026年5月クローズ)、「純粋な塔の会社」へ戻ったこと。これは、都市部の光ファイバー事業が思ったより低リターンだったことの裏返しです。
06これからの展開
第一の、そして最も強い方向はAIの波がデータセンター側に需要を押し込み続けること。北米では35ギガワット超のデータセンター能力が建設中で、その〜60%が完成前にすでに予約済みです。Equinixは2029年までに能力を倍増させる目標を掲げています——一般の不動産ビジネスとは逆で、仕事は「客を探す」ことではなく「需要に間に合うように造る」ことなんです。
第二の方向は電力が新しい戦場になること。AIが膨大な電力を食う今、「十分な電気」がある土地を見つけ、素早く送電網につなげられる者が勝者になります——これによりこのnodeは、これまで以上にエネルギーと固く結びつきます。なかには発電所を併設しなければならないほどの案件まで出てきています。
第三の方向は、Crown Castleがやったような得意分野ごとの「分社化」です——すべてを抱えるのではなく、「塔だけ」か「データセンターだけ」かを会社が選び始めている。投資家は、焦点が定まって分かりやすいビジネスにより高い価値を付けるからです。いっぽうの電波塔自身にも次の波が待っています。5Gの第二段階や、競合にも味方にもなりうる低軌道衛星の登場です。
07課題とリスク
「デジタル地主」の魅力には、投資家が理解しておくべき固有のリスクが伴います。
第一のリスクは金利への敏感さです。このビジネスは資産を増やすために重く借金し、配当株でもあるからです。金利が上がれば借入コストが上がり、配当狙いの投資家もより高い利回りの債券へお金を移します——これが、本業はちゃんと回っていたのに、2023〜2024年の金利上昇局面で電波塔株が振るわなかった理由です。
第二のリスクは顧客の集中です。塔側では、収入をほんの数社の大手携帯会社に頼っています——SBAは米国売上の約66%を主要3社から得ており、Crown Castleもかつて3社に約75%依存していました。携帯会社どうしが合併すると(例えばT-MobileとSprint)、かつて借り手が重なっていた塔から機器が外され、収入を押し下げる「churn」が起きます——Sprint案件の影響は2026年まで尾を引いています。
携帯会社が二社合併すると、もとのネットワークが「重なり合う」——両社の機器が付いていた塔の一部は、借り手が一社だけになります。合併後の会社はコスト削減のため一部の賃貸契約を解約する。これが塔の所有者の収入を一時的に押し下げるchurnです。長期的にはtenancy ratioが上昇基調でも、です。
第三のリスクは二つの事業の不均衡です。AIで燃えるcolocation側には、「AIの需要は本物で持続するのか、それとも一回限りの投資バブルか」という問いがあります。もしAI投資が減速すれば、いま大量に建設中の区画が余りかねません。いっぽう塔側は、成長が遅く、新技術(例えば低軌道衛星)に割り込まれるリスクがあります——だからこのnodeへの投資では、自分が買っているのが「成長は速いが変動の大きい側」なのか「静かだが金利に敏感な側」なのかを、はっきり見分けねばなりません。
ひと言でまとめると、宙に浮いて聞こえる「クラウド」という言葉の裏には、鉄とコンクリートと、持ち主のいる本物の土地があります。彼らはあなたにモノを売らない。でも、あなたが画面でタップするすべてから家賃を取っている——このnodeを理解することは、なぜ「いちばん退屈な不動産」が、AI時代に世界中の資本が奪い合う舞台の一つになったのかを理解することなんです。