Megatrend · Cloud & Digital Infrastructure
コンピューターは「買う」から「世界中から借りる」へ
あなたが使うアプリ、ウェブ、AIモデルのほぼすべては、それを作った会社のコンピューターでは動いていません。ほんの数社の巨人のマシンの上を「借りて」走っているんです。これはデジタル時代の水道・電気のような存在の物語——一度は成長が鈍ったのに、AIが火をつけて、ここ数年で一番の急成長へと突然よみがえった。しかも、世界がこれまで見たことのない規模の投資を引き連れて。
01それは何か(買わずに借りる)
20年ほど前、ウェブサイトを立ち上げたりアプリを作ったりしたければ、本物のサーバーを買って 部屋に置くしかありませんでした。何百万円も投じ、面倒を見る人を雇い、公開当日にアクセスが殺到してマシンが落ちないかとハラハラする。逆に買いすぎて、ほこりをかぶったまま遊ばせることも。すべてを前もって当てにいくしかなく、一度読み違えれば莫大なお金が消えました。
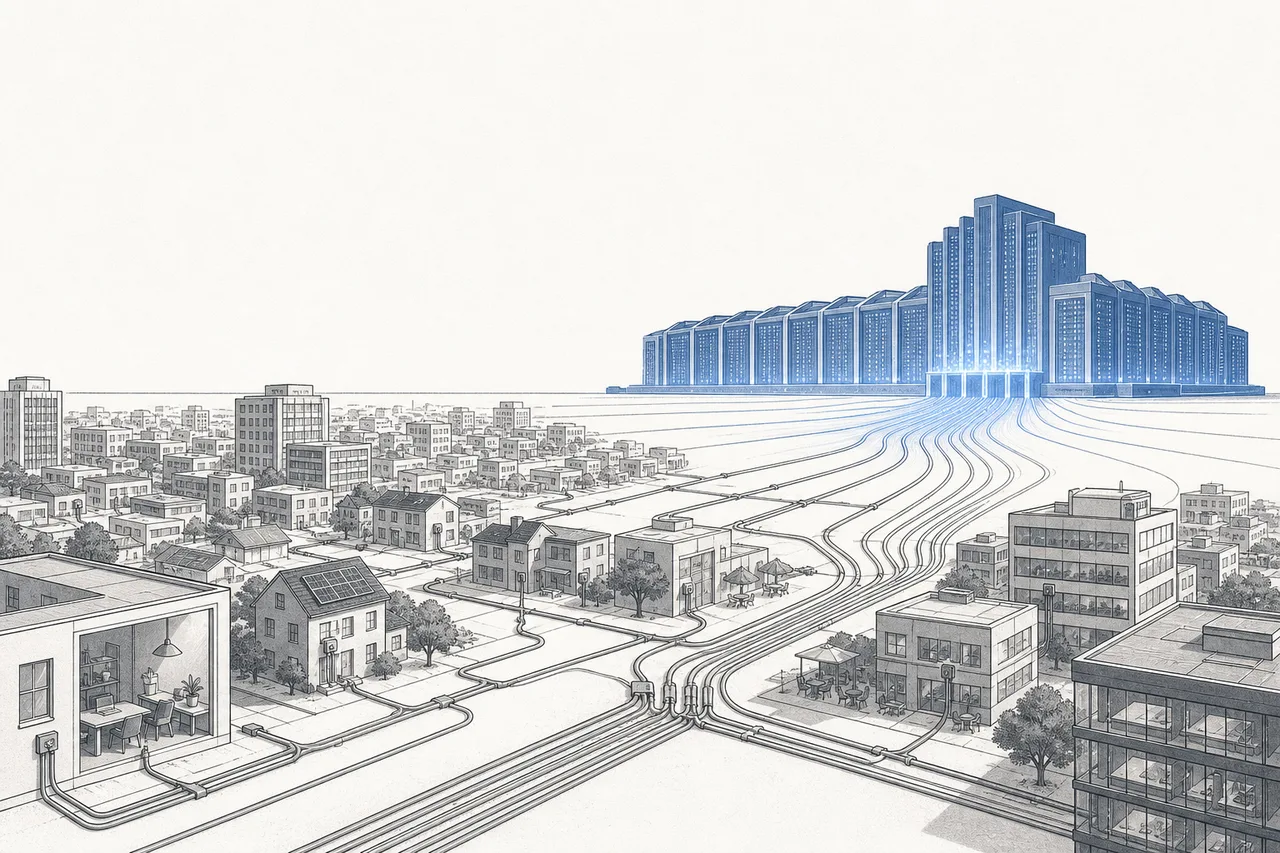
Hyperscale Cloud は、その理屈を丸ごとひっくり返します。コンピューターを 買う かわりに、世界中に巨大なデータセンター(data center)を構える会社から 借りる。昼にサーバー10台を頼んで夕方に返すこともできて、実際に使った時間ぶんだけ払う。まるで水道の蛇口のように、使った分だけ払うんです。「hyperscale」 という言葉は、普通の会社では自前で再現できないほど巨大なスケールを指します——サーバーを数百万台抱え、小さな町ひとつ分の電力を食らうデータセンターのことです。
このノードはクラウドの下2層をカバーします · IaaS(Infrastructure-as-a-Service)=「生の材料」を借りること——サーバー、ストレージ、ネットワーク。更地の土地とインフラを借りるようなものです · PaaS(Platform-as-a-Service)=その上に乗る「できあいの道具」を借りること。たとえば自動で面倒を見てくれるデータベースや、コードを動かす仕組みなど。開発者が一つひとつ自前で組み立てなくても、速くものを作れるようにするためのものです。
このノードは、スケールがまったく違う2つの世界に分かれます——そして両方を一緒に語っていきます。なぜなら、これは同じ物語の表と裏だからです。
- Mega-cap Hyperscalers(巨人たち): 「ビッグスリー+」——AWS、Microsoft Azure、Google Cloud、そして Oracle や Alibaba といった挑戦者の汎用クラウドプラットフォーム。スケールが大きすぎて、もはやインターネット全体の基盤インフラになっています
- Specialized / Developer Cloud(特化型クラウド): より小さい事業者で、開発者・中小企業(SMB)・特定用途(managed hosting など)に絞ったところ——巨人とスケールで張り合うのではなく、使いやすさ、わかりやすい料金、そして開発者に愛される体験で勝負します
メガトレンドの地図のなかで、このノードは Cloud & Digital Infrastructure の下に位置し、その最も「土台に近い層」です——そのトレンドにあるすべて、ソフトウェアからデータまで、すべてはこのノードが語るクラウドの上で動いているからです。
02なぜデジタル経済の水道・電気なのか
クラウドの重要さを一番つかみやすいのは、電気 と並べてみることです。100年前、工場はどこも自前の発電機を建てるしかありませんでした。やがて「電力網」が登場し、プラグを差せば中央の発電所から電気を引けるようになると——工場は自前の発電をやめ、製品づくりに集中できるようになった。クラウドはまさに同じことを「計算能力」でやっています。会社はサーバーを買うのをやめ、本業に集中できるんです。
この電力網の規模は莫大で、しかも猛烈な勢いで伸びています。2026年の第1四半期、世界がクラウド基盤に使ったお金はおよそ 1,190億ドル——たった3か月で、しかも 前年比 約35%増 と、ここ数年よりさらに加速しています。クラウド市場は通年で、初めて 1兆ドル の大台に届こうとしています。
でも、もっと衝撃的なのは「集中度」です。世界のクラウドは、たった3社——いわゆる 「Big Three」——に握られています。Amazon(AWS)、Microsoft(Azure)、Google(Google Cloud)の3社で、世界市場の約 68% を占める。残りは一桁パーセントの欠片がばらばらに分け合うだけ。これは本物の寡占(オリゴポリー)——少数の巨大プレーヤーがほぼ独占する市場なんです。
03どう動くのか — IaaS → PaaS → SaaS の層
クラウドは一枚岩ではなく、積み重なった「層」でできています。上にいくほどできあい、下にいくほど自分で細かく制御できる。一番人気の覚え方は 「ピザ」 です。生地から自分で作って食べる(自前でマシンを買う)、キッチンを借りて作る(IaaS)、できあいの生地を買って自分でトッピングする(PaaS)、それともデリバリーで熱々を運んでもらう(SaaS)——上の層にいくほど「自分でやること」がどんどん減っていきます。
このモデルを革命的にした核心が 使った分だけ払う方式(pay-as-you-go) です。料金は、確保したリソースと使った時間で計算される——大きなサーバーを10時間立ち上げれば10時間ぶん払い、止めればそこで支払いも止まる。これは「大きな買い物」(capex)を、本業に合わせて伸び縮みする「毎月の利用料」(opex)に変えました。だから寝室にいる2人のスタートアップでも、大企業と同じ規模の計算能力に手が届くんです——クレジットカードを登録すれば、すぐ始められる。
ここが、巨人 と 特化型クラウド が別の道を行くポイントです · 巨人は「一か所で何でもそろう」を売る——何百ものサービスを組み合わせられる · 一方、特化型クラウドは「シンプルさ」を売る——料金が読めて、数クリックで設定でき、巨人の100種類のメニューに溺れたくない開発者にぴったりです。
Capex(capital expenditure)=資産を前もって買うために払う大きな一括のお金。たとえばサーバーを部屋まるごと買うこと · Opex(operating expenditure)=実際の利用に応じて、その都度払う運営費 · クラウドの魅力は、将来を当てにいく巨大な capex を、現実に合わせて伸び縮みする opex に変えること——でも別の見方をすれば、巨大な capex の負担をクラウド事業者の肩へ移し替えただけ、とも言えます(これが後の章の核心になります)。
04なぜ抜け出しにくいのか(クラウドの堀)
投資家が一番よく聞く質問はこれです——クラウドがただの「サーバーの貸し出し」なら、なぜこんなに堅い堀(moat)があるのか。なぜ顧客は、もっと安いところへ移らないのか? 答えは3層あります。
1つ目の層は 莫大な資本(capital intensity) です。hyperscale のデータセンターを1か所建てるには数十億ドル規模のお金がかかり、そこにチップ、電力設備、冷却設備、世界中の光ファイバーが乗る——払いきれる会社は世界に数社しかいません。これが、新規参入者の前に立ちはだかる最初の壁です。
2つ目の層は 「データの重力」(data gravity) です。会社が数テラバイトのデータをあるクラウドに上げてしまうと、そのデータはたいてい「その場に居着き」ます。持ち出す のが高くつき、ひどく面倒だからです。事業者はたいてい「データの持ち出し料」(egress fee)を高く取る一方、持ち込みは無料にしている——この非対称はわざとです。引き込むのは簡単、引き出すのは考え込むほど高い。
3つ目の層は 乗り換えコスト(switching cost) です。エンジニアのチームが、そのクラウド専用のツール(データベース、AI、DevOpsツールなど)に頼ってアプリ全体を作り込むと、別の事業者へ移ることはほぼ全部書き直すことを意味します——お金も時間もリスクも失う。PaaSを深く使うほど、抜け出しにくくなる。この3つの層が重なって、クラウドは顧客がとても「離れにくく」、ただのマシン貸しに見える業態のわりに、異常に高い利益を出せる理由になっています。
05エコシステムの中でのつながり
Hyperscale Cloud は、ほかのトレンドのほぼ全部がその上に立つ「床」です。上流から材料を受け取り、ほぼすべてのデジタルトレンドという下流へ計算能力を送り届けます。
- AI とは一本の糸: いまのAIはクラウドの上で動くしかなく、AI需要こそクラウドを再び急成長させるエンジンです——でもAIの「GPU飢餓」は、それ自体が別のトレンドへと分かれ始めています。つまり AI Compute Cloud & Neoclouds(CoreWeave のように生のGPUパワーだけを売る事業者)と、AI Data Center(AI専用のデータセンターを建てる動き)です
- Semiconductors の上に立つ: どのデータセンターも巨大なチップの山です——CPU、GPU、メモリ。クラウドが広がるたびに大きなチップの発注になり、クラウドとチップのサイクルは一緒に踊ります
- 上に Horizontal SaaS を抱える: 企業が毎日使うできあいのソフト(CRM、メール、ドキュメント)のほぼ全部が、このノードのIaaS/PaaSの上で動いています——SaaSはクラウド最大の「テナント」です
- エネルギーと素材 に頼る: AIデータセンターは膨大な電力を食らい、国全体の電力網を圧迫する新たな要因になりました。だからクラウドは エネルギー転換 のトレンドと切り離せなく結びついています
06いま、どこまで来たのか
2025〜2026年で一番大きな話は 「AIがクラウドを再加速させた」 ことです。それ以前は、クラウドはもう成熟しきって、満腹の事業のようにじわじわ鈍っていくのでは、と多くの人が恐れていました。でもAIの波がすべてをひっくり返した——会社が押し寄せるようにモデルの学習・実行のための計算能力を借り、クラウドは再び成長を加速させたんです。しかも面白いことに、順位が揺らぎ始めた。
そしてこの波が揺らしたのはビッグスリーだけではありません——もう一方の極が、業界で最も速く伸びる 「特化型クラウド」 です · CoreWeave/Nebius のような ネオクラウド は、生のGPUをビッグスリーの半額ほどで貸し出し、Oracle は10兆円規模のAIディールで返り咲き、Cloudflare/DigitalOcean はシンプルさで開発者の心をつかんでいます(この極を深掘り → Specialized / Developer Cloud)
面白い矛盾の年でもあります。AWS は依然として首位で最大(年換算 run-rate で約1,500億ドル)ですが、3社で最も成長が遅い(約28%)。一方 Azure は約39〜40%、Google Cloud は最速で直近の四半期に 約63% まで跳ね上がり——3四半期連続で加速し、すでに契約済みの受注残(backlog)は1四半期でほぼ倍増し、約4,600億ドル に達しました。
利益もまた、まったく違う話です。クラウドは異常に利益率が高い事業で——Azure(Intelligent Cloud)はマージン 約43% とグループで最も高く、AWS は約35%(AI投資で多少圧迫されている)。一方 Google Cloud はようやく本格的に黒字化し、マージンは1年で約17%から約24%へ跳ねました——スケールが大きいほど利益が美しくなる、を裏付けています。
同時に、新顔の挑戦者 も爆発しました——Oracle(OCI) は、かつてクラウドに乗り遅れたと見られていたのに、巨大なAI契約で返り咲き、受注残(RPO)は1会計年度で 約5,230億ドル(前年比+438%) まで急騰。さらに Neocloud の CoreWeave は生のGPUパワーだけを売って、歴史上最も速く伸びたクラウドの一つになりました。中国側では Alibaba Cloud が自国市場を制し(中国IaaSの約37%)、AIは三桁成長を10四半期連続で続けています。
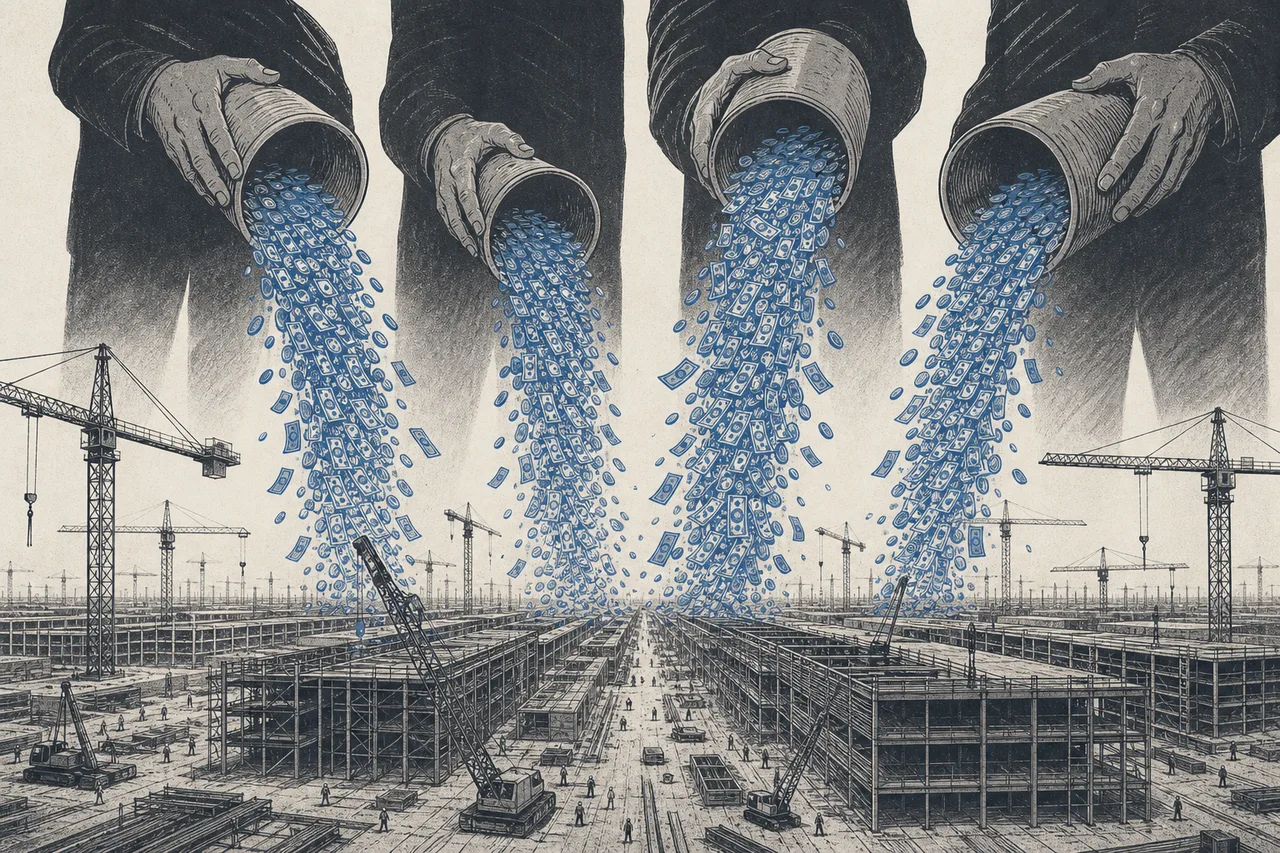
でも、業界を一番揺さぶった数字は 投資額(capex) です。2026年、AIの波に備えて4つの巨人(Amazon、Microsoft、Google、Meta)は合計 約7,250億ドル の投資を計画——前年比で77%超の増加で、その大半がAI基盤(GPUチップ、サーバー、データセンター)に直接つぎ込まれます。これはビジネス史上でも最大級の、お金の投下競争です。
07これからの展開
1つ目の方向は クラウドがますます「AIの話」になる ことです。主戦場は「誰が一番安くサーバーを貸せるか」から「誰が一番のGPUパワーとAIツールを持っているか」へ移りつつあります。Google Cloud と Oracle が加速できたのも、すべて大きなAIディールのおかげで、昔ながらのクラウドではありません。これは、かつて巨人3社だけのものだったパイを、新顔の Neocloud が割り込んで奪う道も開いています。
2つ目の方向は 「データ主権」(sovereign cloud) です。多くの国、とくにヨーロッパが、国家の重要データがアメリカや中国のクラウドに乗ることを心配し始め、データを国内に置いて現地の法律の下に収めるクラウドを後押ししています。アメリカの巨人もヨーロッパ勢も Alibaba も、このトレンドを受けて各地域にデータセンターの建設を急いでいます——地政学が、誰がどの顧客を得るかを決める要因になりつつあります。
3つ目の方向は 「投資しすぎでは?」という問い です。capex が年間7,250億ドルを突き抜けると、続いて問われるのは——本物のAI需要は、つぎ込んだ莫大なお金に見合うのか、ということ。見合うなら、これは何年も続きうるクラウドのスーパーサイクルです。でも需要が投資に追いつかなければ、供給過剰とマージンの圧迫が起こりかねない——グループ全体の利益を左右する変数です。
08課題とリスク
Hyperscale Cloud の魅力——美しい利益、離れにくい顧客、再加速する成長——は、その構造そのものに埋め込まれたリスクとセットでやってきます。
1つ目のリスクは 利益を食うほどの重い投資(capex intensity) です。どの巨人も AI の仕事を取るため年間7,250億ドルを競って投じると、巨額の減価償却と利息が後を追って将来の利益を圧迫します。もし AI 需要が投資より遅く伸びれば、かつて美しかったマージンは一気にしぼみかねない——そして Oracle や CoreWeave のように重く借り入れた挑戦者ほど、このリスクに最も弱くなります。
2つ目のリスクは 集中(concentration) です。世界中のインターネットの基盤インフラがほんの数社の手にあると、たった一つのデータセンターの障害が、世界中の何千ものウェブやアプリを同時に落とせます(実際に何度も起きています)。さらに、この集中は独占や vendor lock-in をめぐる規制当局の視線を、ますます強く引き寄せています。
3つ目のリスクは 「引き戻し」(repatriation)とエネルギー です。クラウドの請求が膨らんだ一部の会社は、長い目で見れば自前のマシンで動かすほうが安いと計算し、一部の処理を戻し始めています——クラウドが常に安いとは限らない、という警告です。もう一方では、膨大な電力を食らうAIデータセンターが エネルギー の天井にぶつかりつつあります——地域によっては、電力の制約が、お金やチップ以上にクラウド拡張の上限を決める要因になっているほどです。
ひとことで言えば——Hyperscale Cloud は、世界がコンピューターを買うのをやめて、ほんの数社の巨人から借りるようになり、クラウドがデジタル経済の水道・電気の電力網になった、という物語です。もう成熟しきったと見られていたものが、突然、AI時代で最も熱い戦場の一つに返り咲いた——そして「デジタル世界全体に電力を配る蛇口を誰が握るのか」を理解することは、なぜこのノードがほかのすべてのトレンドが重ねて置く土台なのかを理解することなんです。