メガトレンド · 気候適応と水
汚れた水が、どうやって飲み水になるのか——そして、それを可能にする「機械」を売っているのは誰か
水道会社はパイプを所有し、あなたの家に請求書を送ってきます。でも、水をきれいにするポンプやメンブレン、UVランプそのものを作っているのは彼らではありません——別のグループの会社から買っているのです。これが水ビジネスの「ツルハシとシャベル」:実際に水をきれいにし、運ぶテクノロジーです。この市場は年間数十兆円規模に達し、「永遠の化学物質」PFASの規制、水のリサイクル、海水淡水化を追い風に伸びています——しかもユーティリティと違って料金を規制されないので、イノベーションで利益を出せるのです。
01これは何?
Water Utilities & Infrastructureのレッスンでは、水ビジネスを3つの分野に分けました。このノードは2つめの分野——水処理とポンプのテクノロジーです。イメージしやすいように役割を分けてみましょう:水道会社(分野1)は、システムを所有して家に請求書を送る「街のオーナー」· パイプとメーター(分野3)は「血管と計器」· そしてこのノードは、実際に水をきれいにして動かす「機械」です。
もっと正確に言うと、世界中の水道、工場、自治体に「機器+サービス」の4グループを作って売る会社のことです:
- ポンプとバルブ(pumps & flow):「flow(流れ)」の心臓——水源から汲み上げ、処理場へ押し込み、排水を汲み戻すまで、システム全体で水を運ぶもの。ポンプがなければ水はどこにも行かない
- 濾過とメンブレン(filtration & membranes): 多層フィルターと、ナノレベルの微細な穴をもつメンブレン。中核はreverse osmosis(RO)で、水をメンブレンに押し通して塩分や汚染分子まで濾し取る
- 消毒(disinfection): 水を「無菌」にする段階——微生物のDNAを壊すUVの光と、水処理用の薬剤(塩素や調整剤など)の両方
- 分析と計測(analytics): 水質を常に測るセンサーと計器——水は澄んでいるか、汚染物質はないか、各値は基準内か
このノードは「サプライチェーン層」に座っています。つまり、他の人が使う道具を作る側です。同じベルトコンベアに乗った両隣のきょうだいがRegulated Water & Wastewater Utilities(規制下の水サービス事業者——このノード最大の顧客)とPipe, Stormwater & Smart Metering(パイプ、雨水システム、メーター)です——ユーティリティが「システムを動かす人」なら、このノードはそのシステムを支える「機械を作る人」です。
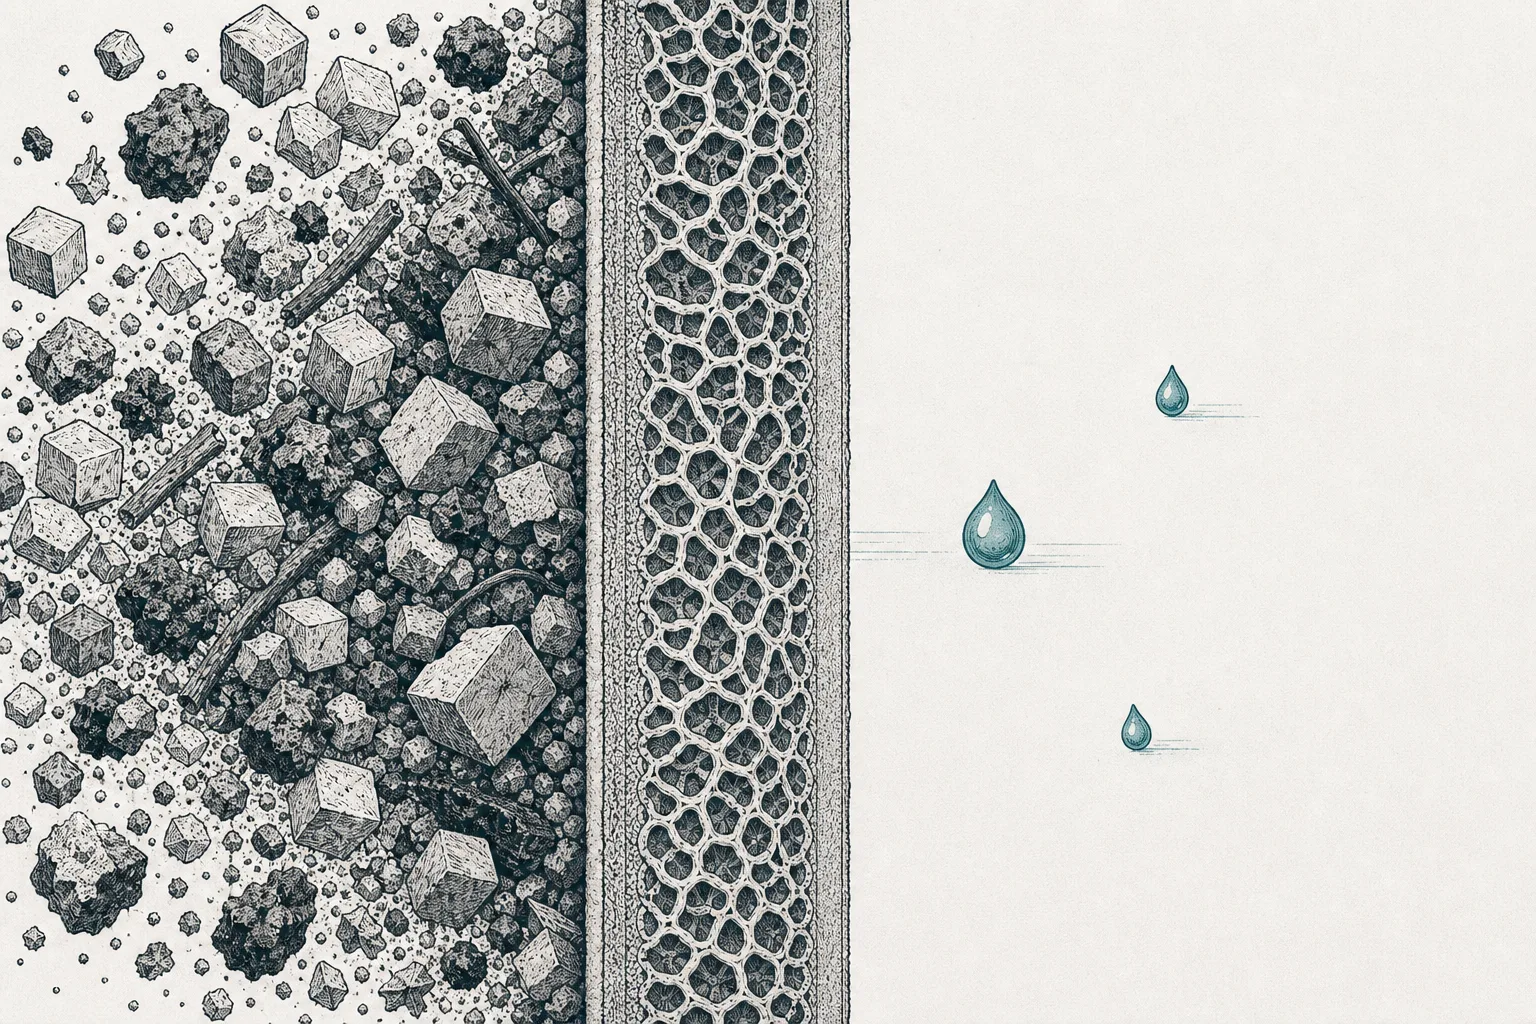
メンブレンとは、ナノメートル単位の小さな穴をもつ濾過膜のこと。粒子や塩分さえせき止められるほど小さい穴です · Reverse osmosis(RO)とは、高圧ポンプでそのメンブレンに水を押し通すこと——汚れ、塩分、汚染物質はせき止められ、通り抜けられるのは純粋な水だけ。海水を真水にする淡水化と同じ技術で、「ポンプ」と「メンブレン」がいつもセットになる理由でもあります——ROは水1立方メートルあたり約2.5〜4ユニットの電力で済み、従来の蒸留法(10〜15ユニット)より省エネです。
02なぜ重要か——水ビジネスのツルハシとシャベル
投資の世界に古典的な一言があります:ゴールドラッシュで確実に儲かるのは、金を掘る人ではなく、ツルハシとシャベルを売る人だ、と。水ビジネスも同じです。どの街の水道が大型投資をしようと、どこのチップ工場やデータセンターが純水を必要としようと、どの干ばつの街が海水淡水化に向かおうと——誰もがまず、ポンプ、メンブレン、UVランプ、薬剤をこのノードから買わなければならない。水の戦場にいる全員に、ツルハシを売る層なのです。
市場の大きさがそれをはっきり映しています。世界の水・排水処理市場は2025年に約3,720億ドル、2035年には約6,910億ドルに伸びると見られています。このノードの核心はその中のフィルターで、最大のシェア(機器市場の約28%)を占め、世界の設置の約3分の1でメンブレン技術が軸になっています。
でも、このノードをユーティリティより面白くしているのは、料金を規制されないという点です。水道会社が水道料金を政府に認可してもらう(利益に上限がかかる)のに対し、水処理テクノロジーの会社は自由市場でモノを売る——優れていて省エネなほど、いい値段がつけられます。結果としてこのグループは成長が速く、マージンも高い——代わりに売上が顧客の「投資サイクル」に左右されやすい。投資家がこのノードを水セクターの「守り」ではなく「成長の加速役」と見るのは、そのためです。
03これは何?(水処理のテクノロジー)
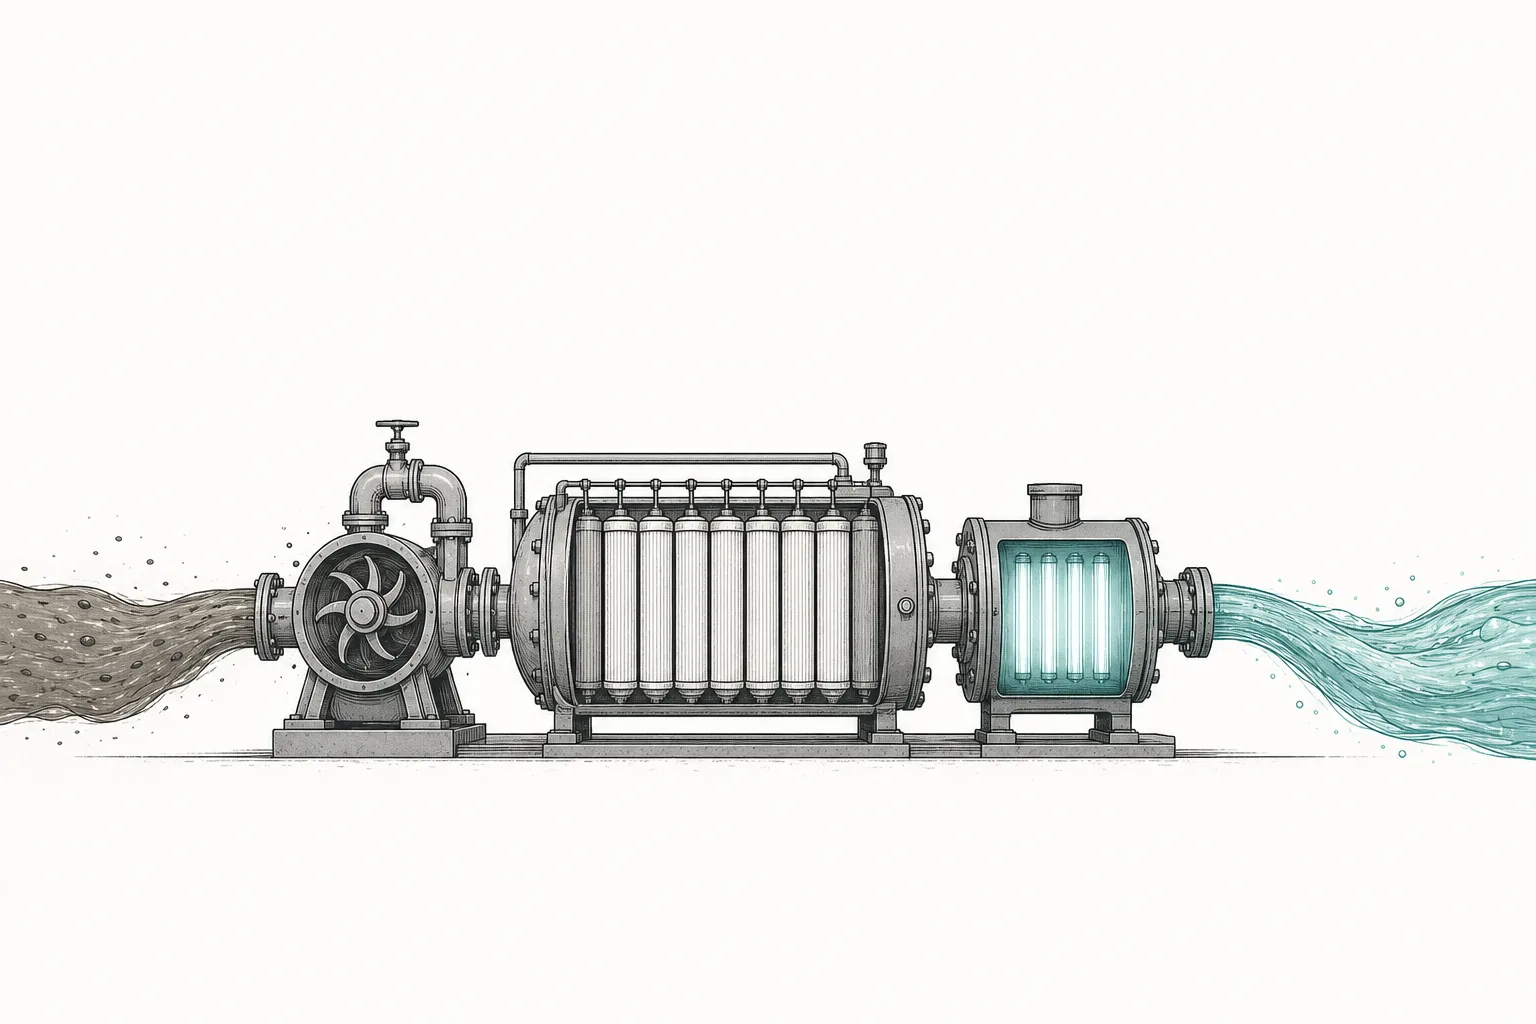
多くの人は「水をきれいにする」のは一つの工程だと思っています。でも実際は一連の流れ(treatment train)——ベルトコンベアのようにつながった機械の列です。原水が一方から入り、いくつもの関門を通って、もう一方からきれいな水になって出てくる。そしてポンプがすべての関門で水を押し進めます。濁った一滴の水が、どうやって飲み水になるのか、一歩ずつ追ってみましょう。
真ん中の濃い色の箱——第3関門のメンブレンRO——が、現代の水テクノロジーの心臓です。「ただ澄んだだけ」の水を「本当に純粋な」水に変える関門で、塩分や分子レベルの汚染物質まで濾し取ります。そしてROは高圧ポンプでメンブレンに水を押し通す必要があるので、「ポンプ」と「メンブレン」はほぼ同じビジネスになる理由でもあります——両方に強い者が、処理工程の心臓を端から端まで握れるのです。
04エコシステムのどこにいるのか
このノードは「機械を売る人」なので、水セクターの内外の隣人たちと切っても切れない形で連携しています。
- 規制下の水サービス事業者に売る、メイン顧客: 水道会社がシステム改修への投資にゴーサインを得ると(たとえば米国の6,250億ドル計画やイギリスの880億ポンド計画など)、その資金の一部は、このノードのポンプ、メンブレン、処理システムの発注として直接流れ込みます——ユーティリティの投資予算=こちらの売上
- パイプ、雨水、メーターと組む: 処理装置が水をきれいにし、パイプが水を運び、メーターが計測して漏れを捕まえる——この3分野が一つのシステムを構成します。さらに両者は、分析センサーとスマートメーターが同じシステムに送り込む「リアルタイムの水データ」で交わります
- Materials & Specialty Chemicalsに頼る: メンブレンROは特殊ポリマーで作られ、水処理には高純度の薬剤が大量に使われます——このノードは特殊な素材と化学品に直接依存しているのです。DuPont、Toray、Asahi Kasei といった化学メーカーは、メンブレンのサプライヤーであると同時に、水市場のプレーヤーでもあります
- Semiconductorsとデータセンターに純水を供給する: チップ工場は「超純水」(ultrapure water)を莫大な量で使い、AIデータセンターは冷却水を必要とします——どちらも、いま水処理テクノロジーで最も成長の速い産業顧客です
05いま、どこまで来たのか
ここ数年でこの業界の最大の出来事は、PFASをめぐる革命——つまり水源を世界中で汚染し、除去がとても難しい「永遠の化学物質」(forever chemicals)です。2024年4月、米国のEPAは史上初めてPFASを規制する飲料水基準を打ち出し、人口8,300万〜1億500万人にサービスする約4,100〜6,700カ所の水システムに、2029年までにPFAS濾過技術の導入を義務づけました——これは丸ごと新しい需要の塊として、このノードに降ってきます。
同時に、業界は大きく統合しています。このノードの主役はXylemで、2023年にEvoquaを75億ドルで買収し、ポンプ・処理・メーターをそろえた世界最大の「pure-play(水専業)」テクノロジー企業になりました——2025年の売上は約85億ドルで、世界中のユーティリティ顧客の投資予算に乗って伸び続けています。
もう一つの動きが水に集中するためのスピンオフです。2023年末、Danaher はVeraltoを独立企業として分離しました。「水質」事業(水質計測の Hach、UV消毒の Trojan UV、薬剤の ChemTreat)を軸に据え、2025年の売上は約55億ドルで、その6割超が水側から。いっぽう水処理薬剤の王者Ecolabは、2025年に水グループの売上が74.8億ドルに達し、純水を必要とする「ハイテク」顧客(チップ工場/データセンター)で目立って伸びました。
06これからの展開
第一の方向は海水淡水化と水のリユースが主流になること。温暖化による干ばつが激しくなるにつれ、水が足りない街はdesalination(海水淡水化)とwater reuse(排水を処理して再利用すること)に向かいます——どちらもこのノードのRO技術を直接使います。desalination市場は2025年の約240億ドルから2033年には約580億ドルへ、年平均約11.6%で伸びており、ROは従来の蒸留法より3〜4倍も省エネなので、半分超のシェアを握っています。
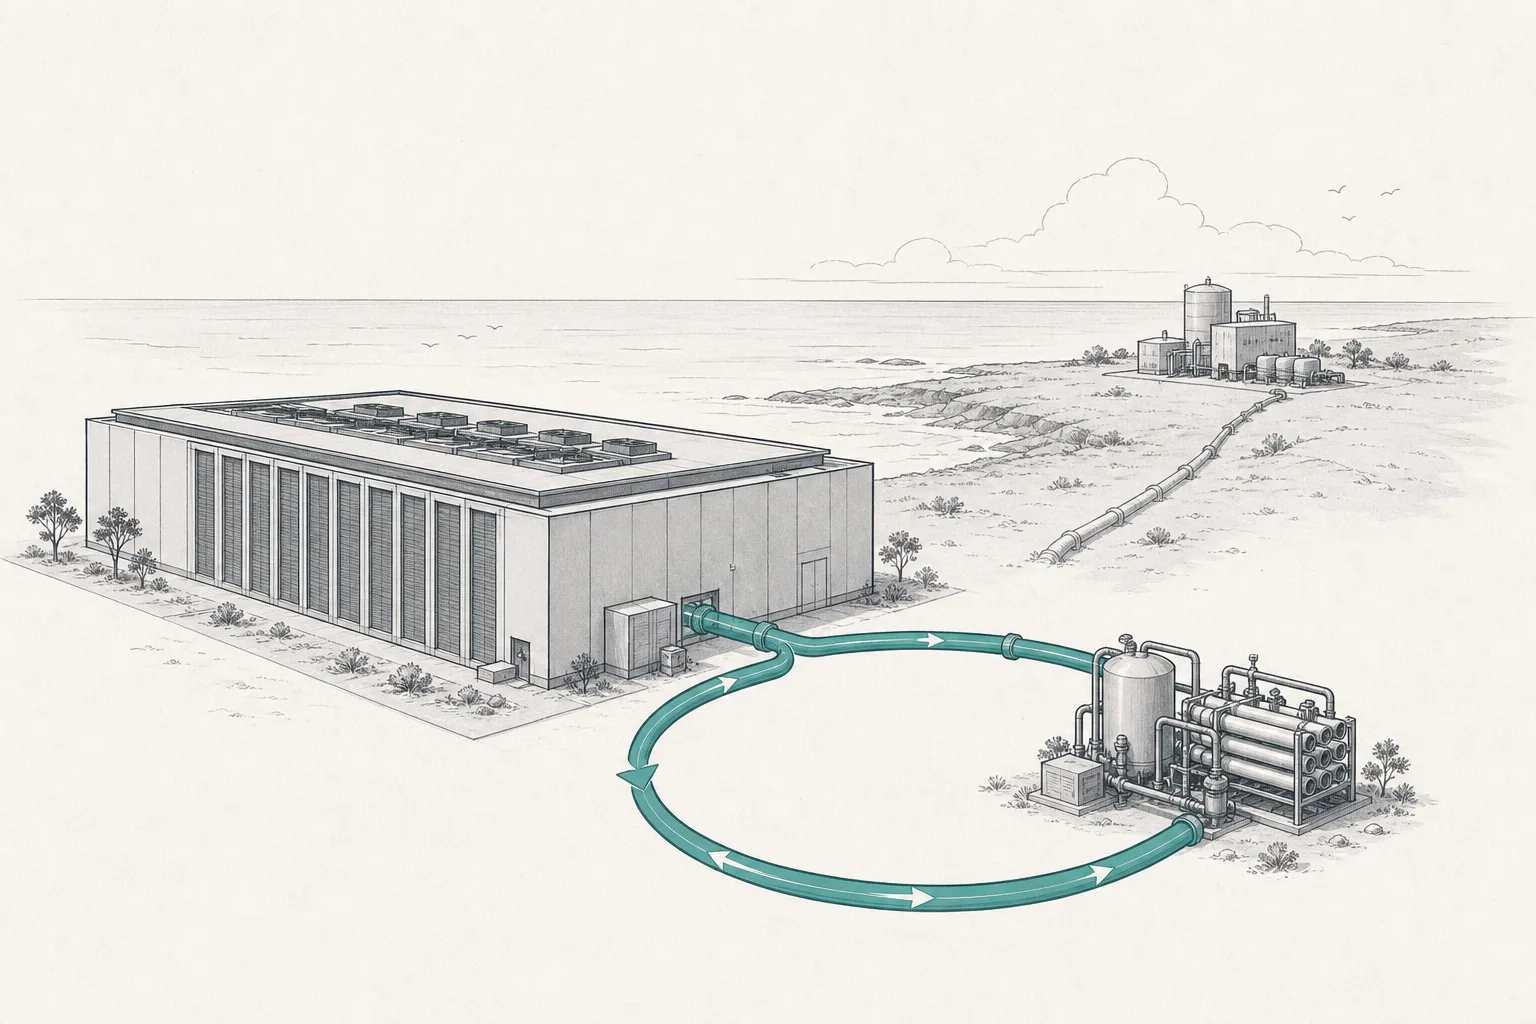
第二の方向は産業用水とデータセンターが新しいエンジンになること。チップ工場は超純水を莫大に使い、AIデータセンターは冷却水を必要とします——でも水の逼迫から、テック大手は自前で水をリサイクルする動きを強めています。たとえば AWS は、2030年までに年間8億ガロンのリサイクル水の利用を目標に掲げています。こうしたリサイクルシステムは一つひとつが、メンブレン、ポンプ、処理システムの追加発注になります。
第三の方向は水がデータとAIの世界になること。水質を測るセンサーと分析ソフト(Veralto/Hach や Xylem が重点投資している側)が、処理場をより正確に、より省エネで動かせるようにしています——薬剤の投与量を自動調整し、水が汚れる前に異常を捕まえ、どのメンブレンが詰まりかけているかを予測する。「サービス」と「デジタル」が、このグループの多くの会社にとって、いちばんマージンが高く成長の速い部分になりつつあります。
07課題とリスク
第一のリスクは顧客の投資サイクル(capex cyclicality)。売上が安定しているユーティリティと違い、このノードは顧客がサイクルで買う大きなモノを売ります——自治体の投資予算は政治と財政しだいで上下し、産業顧客は景気が弱ると発注を後ろ倒しにします。2025年に Pentair の Water Solutions 側の売上が、伸びるプール側とは逆に縮んだのがその例です——売上はユーティリティより変動しやすいのです。
第二のリスクは競争と原材料コスト。この市場は独占ではなく、世界的な巨人から専門メンブレンメーカーまで、たくさんのプレーヤーがいます。価格競争はマージンを押し下げかねません。さらにメンブレンとポンプは特殊ポリマー、金属、エネルギーを必要とします——原材料価格と電気代の変動が、コストを直接揺らします(しかもROはそもそも電気を食う技術なので、エネルギー費は顧客のコストであると同時に、省エネ機を作れる者にとっての売りにもなります)。
第三のリスクは規制は両刃の剣。PFASのような規制は巨大な需要を生みます——でもそれは政治的な意志しだいです。もし基準が先送りされたり、緩められたり、後退したりすれば(EPAが準拠期限の延長を提案したことがあるように)、市場が見込んでいた大きな需要は、思ったより遅れて来るかもしれません。だから投資家は、「すでに規制で義務化された確かな需要」と「まだ政治の判断を待っている需要」を分けて見る必要があります。
ひとことで言えば:このノードは、実際に水をきれいにして動かす機械です。きれいな水がより希少になり、規制が厳しくなり、産業が純水をより渇望する世界で、水の「ツルハシとシャベル」を売る者は、温暖化と規制の両方に需要を押し上げてもらえる、いい場所に立っているのです。