メガトレンド · Climate Adaptation & Water
投資すればするほど利益が伸びる商売——しかも、その儲けを国が保証してくれる
規制された水道・下水処理の会社は、株式市場でいちばん風変わりな「守りの独占」です——成長は遅く、退屈で、不況にも強い。でも特別なしくみを持っています。古い管を入れ替えるために投じた1ドルは、国がそれを「資本ベース」に積み増すことを認め、そのベースに対して一定%の見返りを保証してくれる。要するに、投資すればするほど利益が読みやすく伸びていくんです。そしていまは、鉛管を替え、PFASをろ過し、小さなシステムを束ねる仕事がある——この先何十年も、仕事は山積みです。
01これは何?
蛇口をひねるときれいな水が出てくる、トイレを流すと汚れた水が管へ消えていく——その両方の裏にいるのは、実は同じ一社です。街全体の上下水道を所有し、運営する会社。原水をくみ上げ、浄化し、地中の管を何百キロも通して送り、汚れた水をまた回収してもう一度浄化し、毎月あなたの家に水道料金の請求を送る。このnodeが扱うのは、これがすべてです。
これはメガトレンドClimate Adaptation & Waterの中のWater Utilities & Infrastructureの下にある末端の枝(leaf)で——「街そのものを持つ」本当の主役です。ふつうの商売と違うのは「規制されている(regulated)」という一語。同じ道の下に水道管を二重に敷いて、あなたに水の銘柄を選ばせる人なんていません。だから一社だけが供給するのは「自然独占」になる——国はその地域での独占を許す代わりに、水道料金は1円残らず規制当局の承認が必要という条件をつけます。
大事なのは、両隣の2つの枝とはっきり分けること——この枝は機器を売るのでも技術を売るのでもなく、「水のサービス」をシステムまるごと売ります。これはWater Treatment & Flow Technologyからポンプ・バルブ・メンブレンを買い、Pipe, Stormwater & Smart Meteringから管とスマートメーターを買って、自分のシステムを組み立てる大口の顧客なんです——この記事は、その「システムの持ち主」に焦点を当てます。
国が地域での独占を与える代わりに、料金と利益を抑える公益事業のこと。会社がシステムをつくる投資をし、規制当局(米国は各州のPublic Utility Commission、英国はOfwat)が、その投資額に対して決められた%の利益を会社に認める——好き勝手に値付けはさせません。このモデルは「利益の上限」と「収入の確かさ」を交換するもので、この記事全体の核心です。
02なぜ重要か——どんな局面にも強い独占
投資家がこのグループを「典型的なディフェンシブ・コンパウンダー」と呼ぶ理由は、たった一つのシンプルな事実から始まります——水は、人がやめられないもの。景気が良かろうと崩れようと、人は飲み、浴び、トイレを流す。水道料金は誰も解約しない小さな請求です。結果として、このグループの収入は景気の波にほとんど揺れません——ビジネスの世界では、これはとても珍しいことです。
でも、これを「退屈」から「面白い」に変えたのは、これから来る巨大な投資の波です。先進国の水システムの多くは50〜100年前に敷かれ、いま一斉に「寿命」を迎えつつあります。米国の飲料水システムだけでも、EPAは今後20年で6,250億ドルの投資が必要だと見積もっています——しかもこれは、法律が新たに義務づけた2つの大仕事を含みません。鉛管の交換と、PFASのろ過です。
2024年の新ルールが、さらに加速させます——EPAは全国の鉛管を10年以内に交換すること(推定コスト約800億ドル)を義務づけ、飲料水中のPFAS、いわゆる「永遠の化学物質」を初めて規制する基準を設けました。どちらも選択肢ではなく「やらねばならない」もの——そしてすべての水道会社が、それに従うために投資しなければなりません。rate baseモデルのもとでは、この義務づけられた投資こそが、成長の燃料なんです。
英国も、同じくらい大きな数字で同じ物語を語ります。規制当局のOfwatは、新たな投資計画(AMP8、2025〜2030年)として総額約1,040億ポンドを承認しました。前回(約510億ポンド)のほぼ2倍です。Severn Trent一社だけでも、5年間で149億ポンドの投資にゴーサインが出ました——「仕事が山積み」という言葉が、いまのこの業界をいちばん正確に表しています。
03どう動くのか(rate baseという機械)
ここが記事全体の核心であり、この商売を良い意味で風変わりにしているしくみです——ふつうのビジネスの理屈をひっくり返すからです。一般には「投資が多い=リスクが多い」。でも規制された水道ユーティリティでは、「投資が多い=利益が保証つきで伸びる」。このサイクルがどう回るのか、一歩ずつ追ってみましょう。
鍵は、真ん中の濃い色の箱——rate base(資本ベース)にあります。これは、会社が投資し、かつサービス提供に「実際に使われている(used and useful)」資産すべての価値です。規制当局は、このベースに対して決められた%の利益を会社に認めます——allowed return on equity(ROE)と呼ばれ、米国ではこのところ9.5〜10%あたり。だからこの商売の方程式は、驚くほどシンプルです——rate baseが伸びた分だけ、利益もその%で伸びる。
Rate case = 会社が規制当局に書類を出し、水道料金の改定と見返りの承認を求める手続き。だいたい12〜18か月かかり、会社側の証人、当局の職員、消費者の代表が集まって議論する · Allowed ROE = 国が「取ってよい」と承認した、自己資本に対する見返りの% ——この数字はとても重要で、ROEがわずか0.5%違うだけでも、数兆円規模の資本ベースの上では、年に数千万ドルの利益差になりうる。
これで、なぜ「20年分の山積みの仕事」がこの商売にとって悪い話ではなく良い話なのかが分かります——管を替え、PFASをろ過し、システムを直す投資の波は、これから資本ベースへ承認される巨大なrate baseだからです。いちばん分かりやすい例がAmerican Water Works。10年で400〜420億ドルという投資計画を立て、rate baseを年平均8〜9%伸ばすと見込んでいます——それはそのまま、近い水準で伸びる一株当たり利益に翻訳されます。
04エコシステムのどこにいるのか
水のバリューチェーン全体を一本のベルトと見れば、この枝は「ベルトの持ち主」——システムを丸ごと所有し、何を買って組み立てるかを決める側です。だからこそ、両隣の2つの枝にお金を流し込む大口の顧客であり、利用者という立場でほかのトレンドへもつながっていきます。
- Water Treatment & Flow Technologyから技術を買う: ポンプ、バルブ、メンブレン、フィルター、そして汚れた水を飲める水に変えるPFASろ過システム——この枝はそれを全部自分では作らず、XylemやVeoliaといった専門家から買って組み立てる
- Pipe, Stormwater & Smart Meteringから管とメーターを買う: 新しい管、鉛管の交換、そして自分で漏れを見つけるスマートメーター——ユーティリティの投資の波が、そのままこの枝の売上になる。2つの枝は、こうしてお金を流し合う
- Energy Transition & Power Demandの相棒: 水のくみ上げと浄化は膨大な電力を食い、電気代は水道会社の最大級のコストの一つ(「water-energy nexus」と呼ばれます)——面白いのは、水道ユーティリティと電力ユーティリティが財務的に「いとこ同士」だということ。どちらもまったく同じrate baseモデルを使うからです
- Critical Materials & Supply Chainに頼る: 管、ポンプ、メンブレンには鉄、銅、特殊ポリマーが要る——原材料の価格が、rate base建設のコストに直接響く
05いま、どこまで来たのか
業界をいちばん揺るがしたディールが2025年末に起きました——American Water WorksがEssential Utilitiesとの合併を発表。米国最大の規制水道会社2社が一つになり、時価総額約400億ドル、17州で470万の接続を担い、合わせたrate baseは約293億ドルになります。これは、来る投資の波を受け止めるために、この商売が「集約」へ向かっているという明確な合図です(ディールの完了は2027年初めの見込み)。
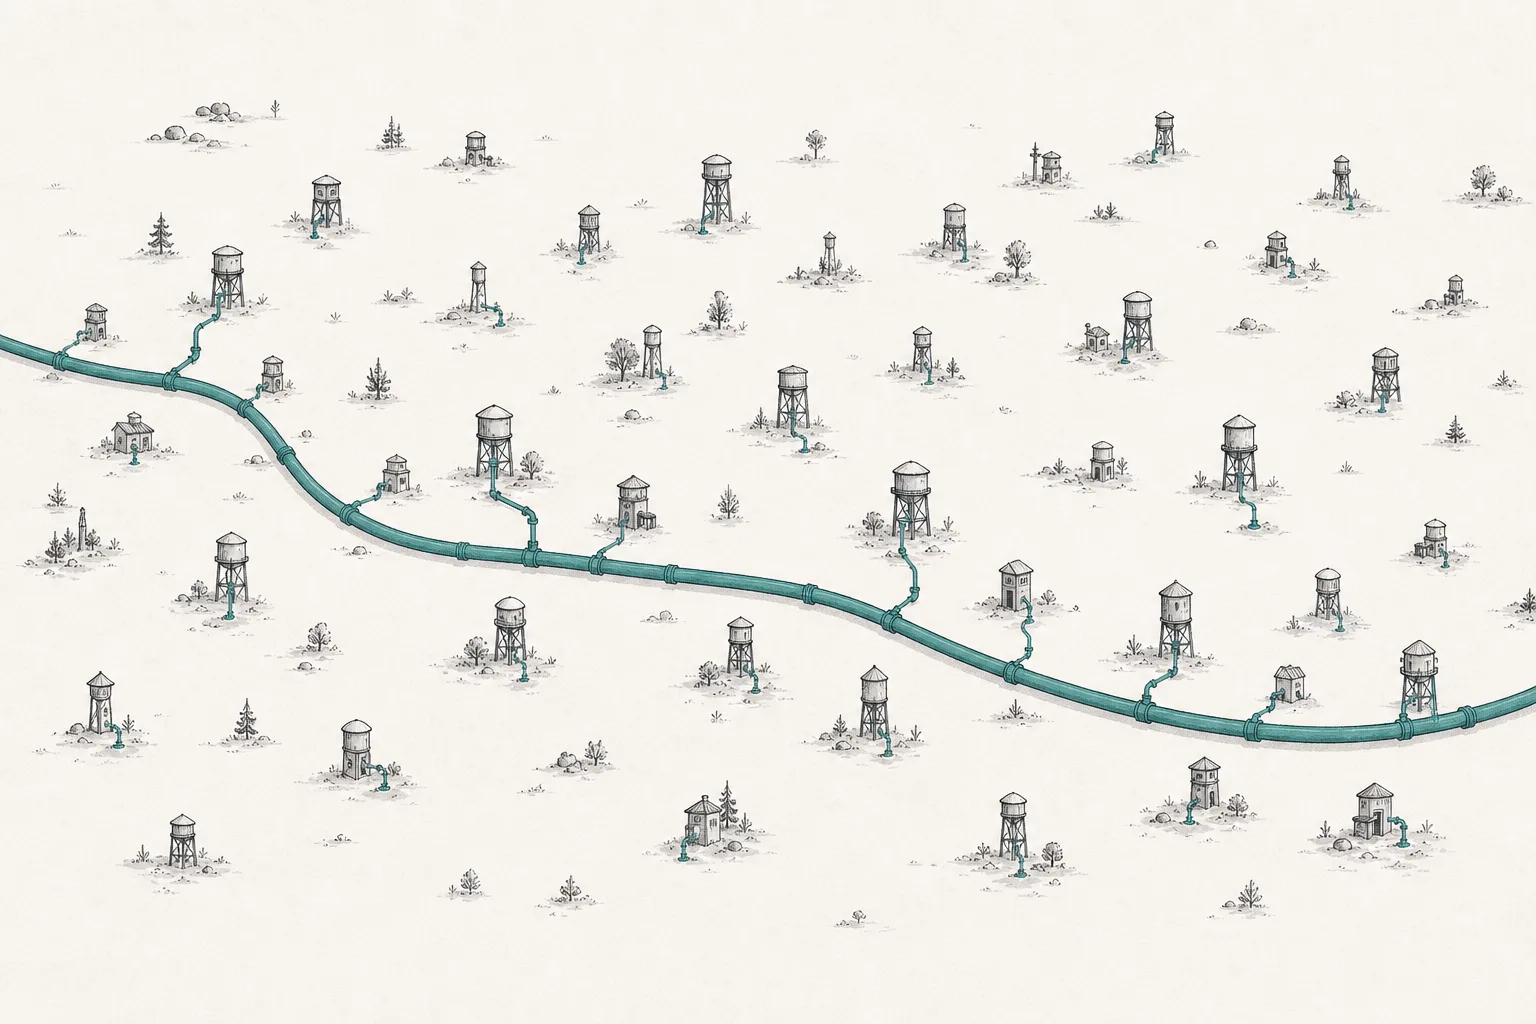
なぜ統合が大きな話なのか?それは、米国には地域の水システムが約5万も散らばっていて、その多くは小さな自治体で、半分以上が500人未満にしか供給していないからです。こうした小さなシステムには、鉛管を替えたりPFASろ過システムを自前で設置したりするお金も専門知識もありません——わずか約32の水道会社が6,400万人を見る英国と比べると対照的です。この差こそ、American Waterのような大手が小さなシステムを次々と買い集めている理由であり、PFASや鉛管のルールは、小さなシステムの「身売り」をさらに加速させています。
英国はAMP8(2025〜2030年)の投資ラウンドに正式に入りました。Severn Trent、United Utilities、Pennonが、歴史上最大の資金を使い始めています——United Utilitiesは投資計画を約115億ポンドへ引き上げました——ただし、下水あふれや水道料金の値上がりをめぐる政治的な圧力の中で。一方、世界的なプレーヤーであるVeolia(2025年の総売上444億ユーロ、世界の1.1億人に飲料水を届ける)は、最大の民間水運営者です。このモデルが巨大で、大陸を越えられることを物語っています。
米国にはまた、50年以上連続で増配を続けてきた「配当王(Dividend Kings)」のグループもあります——American States Water(70年超、市場で最長)、California Water Service、そしてSJW Group——この商売の「退屈だけど確か」が、何十年も、いくつもの危機をまたいで、本当に安定した見返りを払ってきたことの証しです。
06これからの展開
最初の方向は「掘って替える」10年です。鉛管の交換——全米で約900万本を10年以内に(2024年のLCRI)——は、州ごとに順次、資本ベースへ承認されていく巨大なrate baseです。それは選択肢ではなく法律——つまり水道会社には「待ち構える仕事」と、10年単位で読みやすく伸びる利益のベースが見えている、ということです。
第二の方向はPFASが新しい投資エンジンになることです。飲料水中の「永遠の化学物質」を規制する基準は、水道会社に高度なろ過システム(granular activated carbonなど)の設置を迫ります。PFASが基準を超えて検出されたシステムはすべて投資が必要——そしてもう一方では、多くの水道会社が、化学物質をつくった上流のメーカーに損害賠償を求めて訴えを起こしており、勝てばコストの負担を軽くできます。
第三の方向は小さなシステムの統合が加速することです。PFASや鉛管のルールに従うお金のない、数万もの小さな自治体の水システムが、資金と専門知識を持つプロの事業者へと順に「身売り」していきます——これは既存システムへの投資とは別にある成長の道で、大手は2つの方向で同時に成長できます。手持ちのシステムを直す投資と、新しいシステムの買収です。
07課題とリスク
このグループの安定には、理解しておくべき固有のリスクが伴います。そして、そのほとんどがたった一語に戻ってきます——「規制」。
最初で最大のリスクがrate caseのリスク(regulatory risk)です。利益のすべてが、規制当局が値上げと適切なROEを承認するかどうかにかかっています。生活費をめぐる政治が料金を抑え込んだり、求めたより低いROEしか認めなかったりすれば、会社は投資したのに想定どおり回収できない、ということが起こりえます——そして12〜18か月かかるrate caseを待つあいだ、会社は増えたコストを先に背負わなければなりません(regulatory lag)。
第二のリスクは金利への弱さです。これは、利益が何年も先に返ってくる前に、大きな資金を借りて先んじて投じなければならないビジネスです。金利が高いと、借入コストが上がって見返りを圧迫し、しかもこういう配当株は、債券と比べて魅力が薄れて見えます——だから負債の多いユーティリティは、金利の向きにはっきり連動して動きます。
第三のリスクは水道料金の政治です。莫大な投資をまかなうために料金が上がれば、当然ながら歓迎されません。英国のケースがいちばん明らかな教訓です——下水が川にあふれることや料金の急騰への不満から、業界まるごとが激しい政治的圧力とOfwatの監視にさらされました。「独占の免許」には、とても高い世間の期待がついてくる、ということを示しています。しくじれば、信頼(そして株価)も揺れます。
ひとことでまとめると:この商売は、株式市場でいちばん退屈な砦です——派手でもセクシーでもなく、成長も遅い。でも、管が古び、ルールが厳しくなり、景気がどうであれ人が毎日水を使い続ける世界では、「国が保証する退屈さ」こそ、あらゆる危機をまたいで丈夫である理由なんです。