メガトレンド · 半導体
チップが1個できる前に、工場へ流れ込む“materials”の話
みんなTSMCの話をする。NVIDIAの話をする。1台200億円のEUV装置の話もする。でも、その装置が動き出す前に——ガラスより平らなシリコンの板、1兆分の1まで純度を高めた感光液、それに数十種類もの特殊ガスが、まず工場に流れ込んでいるんです。ここはチップのサプライチェーンでいちばん深い層——「materials(素材)」。一見ただのコモディティに見えるのに、実はほんの数社の日本企業が握っていて、しかも貿易戦争で「武器」として使われたことすらある層です。
01これは何?
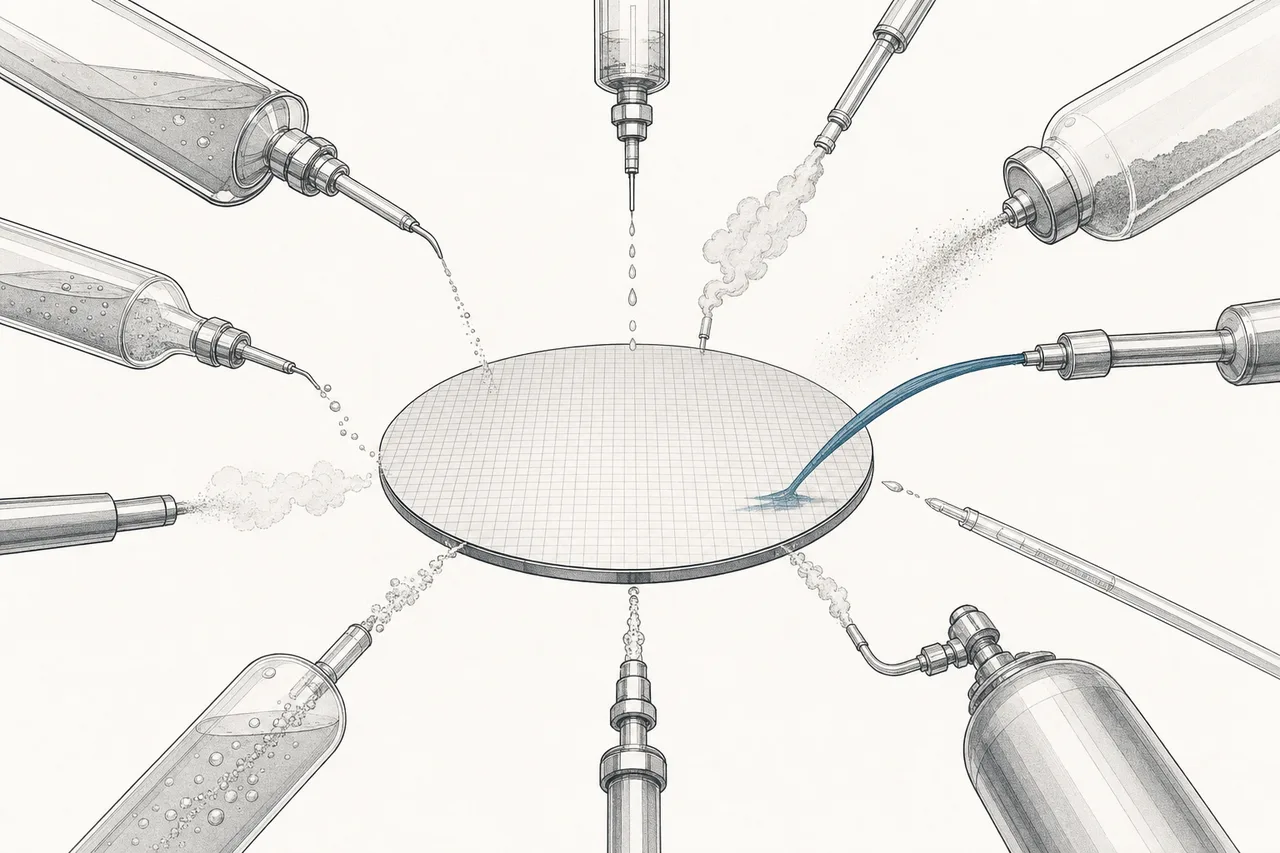
チップ作りを、世界一複雑な「お菓子作り」だと思ってみてください。ASMLのEUV装置とTSMCの工場は、みんなが話題にするオーブンとシェフ。でも焼き始める前に、まず「材料」が要りますよね——小麦粉、砂糖、バター。この話で言えば、それがシリコンの板、感光液、特殊ガスにあたります。このノードは、その材料すべての話です。
もっとはっきり言うと、Materials & Specialty Chemicalsは、チップ工場(fab)が製造で「使い切ってしまう」消耗品のことです。買えば長く使える装置ではなく、ウエハー1枚ごとに注ぎ込まれて消えていくもの。大きく4グループあります:シリコンウエハー、感光液(photoresist)、特殊ガス(electronic gases)、そして研磨スラリーと薬液(CMPのslurryとwet chemicals)です。
チップ業界では、ものを2種類に分けて考えます · Equipment(装置)= 一度買えば何年も使うもの。EUV装置やetch(エッチング)装置などで、これはWafer-Fab Equipmentの分野 · Consumable / Materials(消耗品・素材)= ウエハー1枚ごとに使い切ってしまい、繰り返し買い続けるもの——これがこのノードです。素材ビジネスの売上が装置ビジネスより「安定」しているのはこのため。fabが動いている限り、消耗品は買い続けないといけないからです。
私たちのメガトレンドの地図では、このノードは半導体のサブ分野で、「上流」(supply chain)の層に位置します。文字通り、すべての出発点。だってチップの設計がどれだけ優秀でも、装置がどれだけ最先端でも、純度の高いシリコンの板がなければ、そもそも何も始まらないんです。
02なぜ「地味なもの」が世界レベルで重要なのか
ぱっと見は、ただの材料売りの地味な商売——利幅も薄そうに思えます。でも実際は正反対。2025年、世界の半導体材料市場は過去最高の732億ドル(前年比+6.8%)を記録しました。内訳はウエハー製造(前工程)向けの材料が458億ドル、パッケージ向けの材料が274億ドルです。
でも、いちばん大事なのは合計額ではありません。このノードを「地味だけど危ない存在」にしているのは、それが隠れたボトルネックだという点です。どれか1つでも材料が欠けたら、世界中のチップ工場が止まる。EUV装置が全部そろっていても、腕があっても、十分な品質の感光液がなければ最先端チップは1個も作れない。しかもこれらは、わずかな国のわずかな企業の手に集中しているんです。
そしてこの市場は、地域ごとに「濃淡」がはっきりしています。チップ材料を世界でいちばん多く消費しているのは台湾で、なんと16年連続(2025年は217億ドル)。続いて中国(156億ドル)、韓国(112億ドル)です。材料を買う側の地図は、そのまま世界のチップ生産拠点の地図でもあるわけです。
03ウエハー1枚に流れ込む材料
このノードを理解するいちばんいい方法は、「ウエハー1枚」が完成チップになるまでに何を取り込んでいくかを追うこと。どの材料も純度が99.9999999%以上(ナイン・ナイン——不純物は10億分の数個まで)。ホコリ1粒で、何百万個ものトランジスタがダメになるからです。
1. シリコンウエハー — 本当の出発点は、単結晶シリコンでできた丸い板(直径300mm)。ガラスより何千倍も平らに磨き上げられていて、板全体の凹凸はナノメートル単位。これが、すべてのチップが「印刷」される“紙”です。
「光に反応する」薄い塗布液のこと。役割はチップの「写真フィルム」です——リソグラフィ装置が回路パターンの原版を通して光(UVやEUV)を当てると、光が当たった部分の化学的性質が変わり、洗い流すと欲しい回路パターンだけが残る。チップが最先端になる(パターンが細かくなる)ほど、感光液もシャープで高純度であることが求められます。最新のEUV装置向けの感光液は、世界でほんの数社しか作れません。
2. 感光液(photoresist) — 上で説明した通り、回路パターンを「印刷」する心臓部であり、日本がいちばん圧倒的に握っている分野です(次の章で深掘りします)。
Electronic gases = ウエハーに薄い膜を「削る」(etch)・「積む」(deposit)工程で使う、数十種類の超高純度ガス。不活性ガス(窒素、アルゴン)もあれば、強い腐食性のもの(hydrogen fluorideなど)もあります · CMP(Chemical Mechanical Planarization)= 各層を積んだあとに「平らに磨く」工程。微粒子に薬品を混ぜた「研磨液」(slurry)で、ウエハー表面を原子レベルまで平らにしてから次の層を印刷します——いまどきのチップは何十層もあるので、この研磨を何十回も繰り返すんです。
3. 特殊ガス と 4. 研磨液/薬液 — この2グループは、fabが300以上の工程の全体を通してずっと使う「こまごました消耗品」。地味に聞こえますが、合計すると巨額です。そして2025年は、リソグラフィ材料(感光液を含む)とCMPが、最も成長の速い2グループ(二桁成長)でした。チップが最先端になるほど、磨いて印刷する工程が増えるからです。
04なぜ日本がほぼ独占しているのか
このノードについて1つだけ覚えるなら、これです——日本がこの材料の層をほぼ完全に握っている。チップ業界の他のどの層よりも、ここでの支配は強いくらいです。
シリコンウエハー市場では、日本の2社、Shin-Etsu Chemical(約27%)とSUMCO(約24%)だけで世界の半分超を握ります。上位5社(台湾のGlobalWafers約17%、ドイツのSiltronic約12%、韓国のSK Siltron約9%を加える)でまとめると、300mmウエハー市場の約89%を占めます。
感光液の市場はもっと極端です——日本企業(JSR、Tokyo Ohka Kogyo / TOK、Shin-Etsu、Fujifilmが中心)が世界の感光液市場の80〜90%を握ります。さらに最先端チップ用のEUV向け感光液に絞ると、日本がほぼ100%独占。JSR1社だけでも感光液シェアは22%超です。
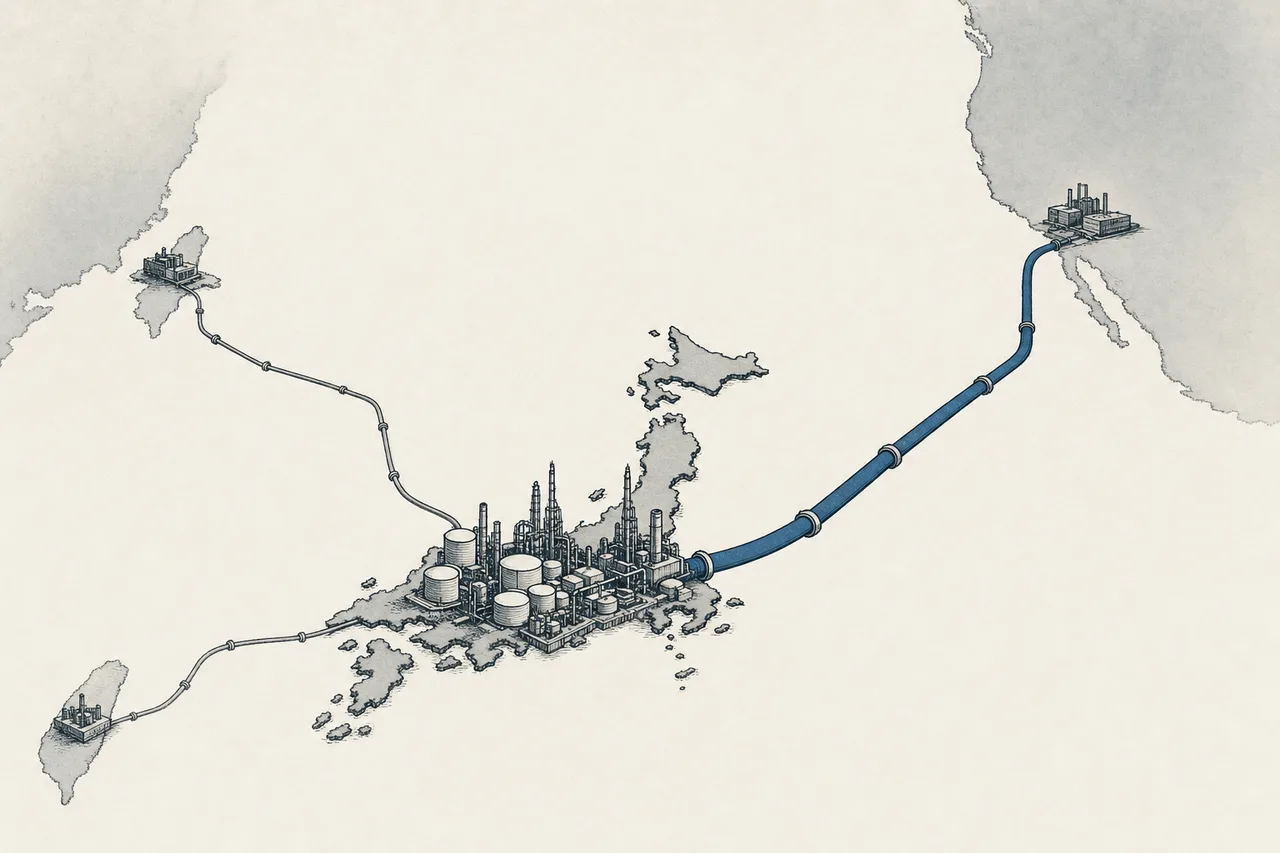
なぜこうなるのか?答えは、「純度と品質保証」こそが、とても深い堀(moat)になっているからです。感光液やガスをナイン・ナイン級の純度に仕上げ、しかもどのロットでも同じ品質に保つ——これは数十年の知見の積み重ねが要る世界です。そしてもっと大事なのは、fabが1つの材料を選んで「qualify」(認定試験)し、自分の工程に組み込んでしまうと、別の会社に切り替えるには何年もの再試験が必要になり、yield(良品率)が落ちるリスクまで負うこと。どのfabもそんな賭けはしたくない。だから、いったん入り込んだ既存プレーヤーは「居座り続ける」んです。
05エコシステムの中でのつながり
このノードはチップのサプライチェーンの「いちばん底」にあって、その上にあるものすべてが、これに頼っています:
- 半導体のあらゆる兄弟分野に供給: Foundry(TSMC)でも、Memory(DRAM/HBM)でも、Analog & Powerでも——どの工場も、このノードのウエハー・薬液・ガスを毎日使う。例外はありません
- 装置(Equipment)と二人三脚: ASMLのEUV装置も、EUV専用の感光液がなければ無価値。装置と材料はペアで進化していくもので、チップが1段階最先端になるたび、装置と感光液は一緒にアップグレードされます
- AIへ間接的に供給: いま最も熱い関係がこれ。AIブーム全体がもっと多くのチップを必要とする=もっと多くのウエハー・薬液・ガスが要る。需要がいちばん深い材料の層まで逆流してくるんです
- さらに重要素材(Critical Materials)に依存: このノード自体も、もう一段深い素材に頼っています。高品位シリコン、レアメタル、蛍石(HFの原料)など——だから世界のサプライチェーンの緊張に、このノードも同じように敏感です
06いま、どこまで来たのか
2025〜2026年は、このノードがここ数年でいちばん「熱い」時期です。理由は2つ、しかも逆方向に引っ張り合っています:1つ目はAI需要の波で、あらゆるものを品薄で高価にしている。2つ目は地政学のゲームで、どの国も自前の材料を持ちたがっている、という点です。
AI需要側はとてもはっきりしています。SEMIは、最先端(≤7ナノメートル)チップの生産能力が、2024年の月85万枚から2028年には月140万枚へ——約69%伸びると見ています。しかもこの最先端チップは、普通のチップより「材料を大食い」します。層が多く、印刷と研磨の工程も多いからです。だからCMP(研磨液)グループはとくに成長が速く、2028年まで年20%ほどのペースです。
地政学側も負けず劣らず熱い。中国は、日本と米国への依存が弱点だと痛感し、自前の材料づくりを全力で急いでいます。中国国内で作る感光液の比率(localization、国産化率)は2024年でわずか約10〜20%でしたが、北京は2026年までに40%、2027〜2030年までに50%へ引き上げる目標を掲げています。中国は2025年、自立を急ぐためにEUV用感光液の国家規格を初めて打ち出したほどです。
同時に日本と韓国も投資を加速しています。Shin-EtsuとSUMCOは2025年に1,500億円超(約10億ドル)を投じ、2nm/3nmチップ向けの超高平坦ウエハーを月20万枚増産。TOKとJSRも2nmチップ用の感光液投資を急いでいます——どの会社も、AIの波に乗ろうと一斉に増強しているんです。
07これからの展開
1つ目の方向ははっきりしています:AIが材料需要を、この先何年も押し上げ続ける。そして量以上に効いてくるのが「濃さ」——チップが最先端になるほど、1枚あたりの材料消費が増えるんです。層の数も、研磨の回数も、求められる純度も上がる。だから先端感光液とCMPのグループは、この先何年も最も成長の速いグループ(年二桁成長)であり続けます。
2つ目の方向は供給源の分散による安全保障。2019年の教訓(次の章で話します)のあと、チップを作るどの国も、国内に材料の備えを持ちたがっています。中国は自前づくりを急ぎ、韓国はHFや薬液の国産化に投資し、米国は新しいfabの近くに材料工場を引き込んでいます(例:Entegrisがオハイオ州のIntelのキャンパス近くに工場を建設)——かつて日本に一極集中していたサプライチェーンが、少しずつ分散し始めている。ただし、ゆっくりで、しかも高くつきます。
3つ目の方向は材料が「顧客に紐づく」度合いが強まること。チップが最先端になると、薬液やガスはfabごとに一緒に設計されること(co-development)が増えます。すると材料メーカーと顧客の関係はますます濃くなり、切り替えはさらに難しくなる——既存プレーヤーの堀をいっそう深めるわけです。
08課題とリスク
このノードの魅力——集中と深い堀——は、そのまま最大のリスクでもあります。
最初の、そして最も記憶に残るリスクは、材料が「武器」になりうること。2019年7月、日本は重要な化学品3種——感光液、hydrogen fluoride(HF)、フッ化ポリイミド——の韓国向け輸出を、歴史問題の対立を背景に規制すると発表しました。結果、韓国へのHF輸出は当時約88%も急減し、SamsungとSK Hynixをすぐさま混乱に陥れました(この2社だけで世界のDRAMの約72%、NANDの約50%を作っています)。この出来事は、いちばん「地味」に見えるものが、いちばん強力な地政学的圧力点になりうることを示したんです。
面白いのは、長期的な副作用が、日本自身にとっても諸刃の剣になったこと。締め付けられた韓国は、新しい調達先(ベルギー、米国、台湾)を急いで探し、国内での材料づくりに大金を投じました——SK Hynixは2019〜2021年に3,200億ウォン超(約2.68億ドル)を投じて国産材料をqualifyしたほど。教訓はこうです。材料を武器にすることは、かえって顧客が「あなたへの依存をやめる」のを早めてしまう、と。
2つ目のリスクは中国の追い上げ。中国が自前の材料づくりに全力を注ぐ(感光液のlocalizationは2026年に40%が目標)と、長期的には汎用グレードの材料で、既存プレーヤーの価格とシェアを押し下げる可能性があります(ただしEUV用感光液のような最先端グループは、中国がすぐに追いつくのは依然として難しい)。
3つ目のリスクはチップ業界の周期性(サイクル)。このノードは世界中のfabの稼働量に紐づく「消耗品」なので、チップ業界が下り坂に入る(たとえばメモリが供給過剰になる時期)と、材料需要もすぐに縮みます——完成チップのビジネスより振れ幅は小さいとはいえ、サイクルから逃れられはしないんです。
ひとことで言うと:このノードは「欠かせないのに地味なもの」の物語です——シリコンの板、薬液、ガス。あなたが使うどの製品にもロゴは載っていません。でもこれらがなければ、iPhoneも、NVIDIAのGPUも、あらゆる電気自動車も、1個たりとも作れない。この層を理解しきることは、なぜ「地味な化学品」が、最先端チップと変わらないくらい国家間の交渉テーブルに上がるのかを理解することなんです。