メガトレンド · Spatial Computing / AR/VR
顔の前に映像を“浮かべる”薄いガラス——ARグラスでいちばん難しく、いちばん高い部品
理想のARグラスは、現実の世界を透かして見られるのに、その目の前にくっきりしたデジタル映像が浮かんでいる——これを実現するのが、厚さ1ミリほどの透明なガラス板、waveguide(光を導くガラス)です。ツルの中に隠した極小ディスプレイの映像を受け取り、光をぐるりと回り道させて、ちょうど目の前で放つ。簡単そうに聞こえますが、これがARグラス全体でいちばん yield が低く、いちばん高く、いちばん作りにくい部品なんです——Meta Orion の waveguide レンズはこれ1枚のせいで、グラス1台の製造コストが ~$10,000 に跳ね上がったほど。このレッスンは「光を導くオプティクス」そのものに絞ります。「映像を作るディスプレイ」側は、すぐ隣の兄弟分 Micro-Displays の話です。
01それは何?
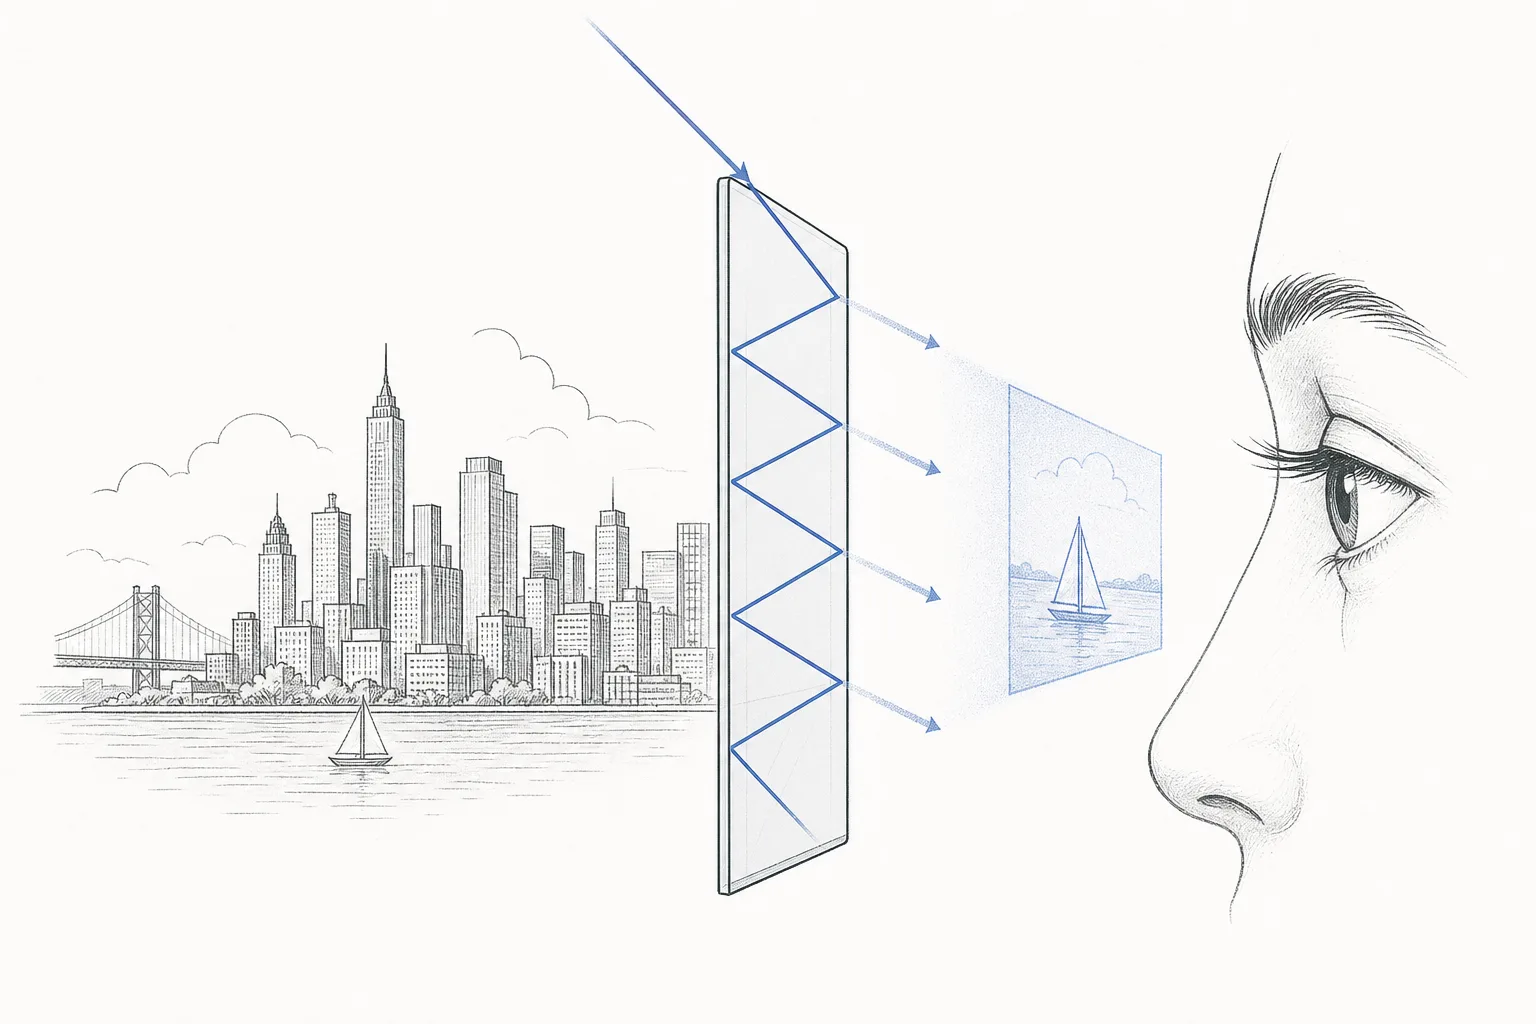
サングラスくらい薄いのに、デジタル映像——地図・テキスト・キャラクター——が目の前の現実の上に浮かぶ、そんなARグラスを想像してみてください。いちばんの難題は「どうやって映像を作るか」ではなく、「その映像を、まだ透けて見える薄くて透明なものの中で、どうやって目の前に届けるか」です。その答えが waveguide(光を導くガラス)という部品——厚さ0.7〜1ミリほどの透明なガラス板で、「光の導管」として働き、ツルの中に隠した極小ディスプレイの映像を、回り道させてちょうど目の前で出してくれます。
このアイデアの核心は、「ディスプレイ」の置き場所を「目」から切り離すこと。ディスプレイを目の前に置くと(現実を遮るうえにグラスが分厚くなる)困るので、エンジニアは極小ディスプレイをツルの縁に隠し、「ガラスの中に光を撃ち込んで」内部で反射させながら目の位置まで走らせ、そこでようやく漏れ出させる——結果、見た目はふつうの透明なグラスなのに、まん中に映像が浮かんでいる、というわけです。
メガトレンドの地図でいうと、この node はいちばん深い枝の一つ、つまり葉(leaf)——大きなトレンド Spatial Computing / AR/VR の下、Optical & Display Components の supply chain 層にあります。対になる兄弟分が役割違いでいて、Micro-Displays が「映像の原本を作る極小ディスプレイ」、この node が「その映像を目に届けるオプティクス」——この2つは必ずペアで働きます。このレッスンは後者だけを掘り下げます。
Waveguide = 反射によって内部で光を「導く」薄い透明板——ARグラスでは、縁から目まで映像を運ぶ役。· Combiner = その役割を表す呼び名で、デジタル映像と現実の世界を「合成」して、一つの目の中で重ねること。· See-through = まだ現実の世界を透かして見られる性質。画面がすべてを遮るVRグラスとは違う——この see-through こそ、waveguide をVRのオプティクスよりずっと難しくしている要因です。
02なぜ重要か——いちばん高いボトルネック
理想のARグラスがなかなか消費者価格で売り出せない、その犯人を一つ指さすなら——その指はほぼ毎回 waveguide を指します。これはグラス全体でいちばん作りにくく、いちばん高く、yield(良品率)がいちばん低い部品なんです。いちばんはっきりした証拠が Meta Orion——Meta が2024年末に披露したARグラスの試作機で、Meta 自身が waveguide レンズを「いちばん高い部品」と認め、これが Orion 1台の製造コストを 1台あたり ~$10,000 という水準に押し上げた主因だと語っています。結果、Meta は社内利用とデモ用に約1,000台だけ作り、いっさい販売しませんでした。
なぜそこまで高いのか? waveguide は ナノメートル級の溝をガラス板に、しかも板全体で正確かつ均一に刻まなければならず、さらに映像を 十分明るく、十分くっきり、虹色の影で乱されないように仕上げる必要がある——それを、量産できるほど極薄の中で。ほんの少しの失敗で板まるごと廃棄です。シリコンカーバイドの waveguide(Orion が使うタイプ)は、いまのところ yield がまだ20%未満——10枚作って使えるのは2枚に届かず、残りはまるごと無駄なコストになります。
この市場が「重要」なのは確かですが、正直に言っておくと——いまはまだ小さい。AR向けの waveguide 市場はようやく数十億ドルの入り口あたりで、伸びは速い(中位の見通しで年22〜23%ほど)ものの、すべては「ARグラスをどれだけ早く消費者が受け入れるか」に縛られています。なかでも diffractive waveguide(消費者価格に届く見込みがいちばん高いタイプ)に絞ると、2023年で約 $300M、2030年までに ~$1B に達すると見られています。
これが waveguide を、深いところの 「pick-and-shovel(つるはし・シャベル売り)」型の投資にしています——どのブランドのグラスが勝つかに賭けるのではなく、どのブランドも買わざるをえない「つるはし・シャベルを売る人」に賭ける、という発想。ARグラスを作る誰もが、特許と、真似するのが極めて難しい製造の know-how を握る、数少ない専門家に頼るしかないのです。
03どう動くのか——光が目に届くまで
映像がツルの中の極小ディスプレイから目に届くまで、一歩ずつ追っていきましょう。経路には大事な4つのポイントがあり、そのどれもが光が「漏れて消える」場所——だから映像は薄くなります。
第一歩、ツルの中の極小ディスプレイが映像を光のビームにして、ガラスの縁から撃ち込みます。そこで刻まれた 入光の溝(in-coupling grating)に当たり、この溝が光を曲げて、ちょうどいい角度でガラスの中へ走らせる。途中で光が横へ抜けないのは total internal reflection — TIR(全反射)という現象のおかげ——適切な角度で進む光は、表面にぶつかるたびにガラスの中へ跳ね返り、まるでパイプの中を行き来するボールのように横へは漏れません。そうして目の位置にある 出光の溝(out-coupling grating)まで届き、そこで光が引き出されてあなたの目に入る——透けて入ってくる現実の世界の映像と、ぴったり重なるわけです。
美しく聞こえますが、悪魔は細部に潜んでいます。光が grating を曲がって通るたびに、ものすごい量のエネルギーを失う——これが waveguide の光効率がわずか数パーセントしか残らない理由(ディスプレイの光の95%超が途中で消える)であり、だからこそ Micro-Display は埋め合わせのために猛烈に明るくなければなりません。さらに、grating は色(赤/緑/青)ごとに違う角度で光を曲げるので、「rainbow artifact」(虹色の影)が映像を乱し、「eye-glow」(レンズ前の発光)も起きる——光の一部が外へ漏れて、前にいる人にあなたの目が光って見えてしまう現象です。この3つ(光漏れ・虹色・eye-glow)に、ナノ溝を均一に作るむずかしさが加わったものが、業界全体がいま突き当たっている壁です。
waveguide には、まったく違う2つの流派があります。· Diffractive(回折型)はガラスに刻んだナノ溝で光を引く——半導体に近い工程で作るのでとても薄く(各色の層は2ミリ未満)、量産すれば安くなる望みがある一方、効率が低く虹色の影が出ます。· Reflective / geometric(反射型、たとえば Lumus のもの)はガラスの中に傾けた鏡を層状に埋め込む——明るく、色が正確で、虹色がないが、分厚く(6〜12ミリほど)、高い精度で組み立てる必要があるので高価です。これが業界のど真ん中にある trade-off:安く作りやすい vs 明るく色がいい。
04バリューチェーンのどこにいるのか
waveguide は単独では存在しません。上の層からものを受け取り、下の層へ映像を渡し、別のトレンドの特殊な材料に頼る——そんな 合流点です。どこと組んでいるのか、見ていきましょう。
- 映像は必ず Micro-Displays から受け取る: waveguide は映像を「作る」のではなく、ただ「運ぶ」。極小ディスプレイ(micro-OLED / LCoS / microLED)が映像の原本を作り、waveguide がそれを受け取って目へ届ける。この2つは必ずペアで設計され、しかも waveguide は光の95%超を捨ててしまうので、ディスプレイは猛烈に明るくなければならない——両者の課題は固く結びついています
- Semiconductor Materials の材料に頼る: waveguide そのものが特殊な材料——屈折率の高いガラス(Corning や SCHOTT の high-index glass)や、オプティクス級のシリコンカーバイド(SiC)でできています。屈折率が高いほど、1枚で広い視野が作れる。だからこの node の競争は、材料の進歩と直結しています
- Interconnect & Passives と並ぶオプティクス部品: グラスの中には、ほかにもオプティクスやパッシブ部品(投射レンズ、色を合わせる素子、反射防止コーティング)がいくつもあり、光が正確に進むよう waveguide と組み合わせなければならない——これは高精度なオプティクス組み立ての科学です
- see-through なARグラス業界全体に供給する: 最終顧客は Meta、Snap、RayNeo、XREAL といったグラスメーカー——薄くて軽いARグラスを作るなら、専門家から waveguide を買うしかない。そしてこれは、こうしたグラスを「賢く」して身につける価値を生む AI にもつながっています
05いま、どこまで来たのか
2025〜2026年は、waveguide が研究室を出て本物のグラスに乗り始めた時期です。いちばんはっきりした合図が Meta Ray-Ban Display——Lumus の reflective 型 waveguide を使った2025年のグラスで、geometric waveguide が消費者向け製品で本当に量産できると初めて証明しました。そして CES 2026 で、Lumus は視野を 70° まで押し上げた waveguide を業界で初めて公開。中国側でも、RayNeo や XREAL といったグラスが diffractive waveguide を使い、明るさを上げ虹色の影を着実に抑え込んでいます。
競争の地図は、はっきり2つの陣営に分かれます。reflective 側は Lumus が率いる(いちばん明るく色が正確で、diffractive より何倍も効率がいいと主張)。一方 diffractive 側には DigiLens、Dispelix、WaveOptics(Snap が買収して Spectacles に使用)がいて、ルーメンあたりの光効率と eye-glow の抑え込みを競っています。さらに Corning と SCHOTT が屈折率の高いガラスを供給し、EVG が溝を刻む nanoimprint の装置を作っています。
ただ正直に言うべきことがあります。この層でいちばん重要な IP を握るプレーヤーは、その多くがまだ上場していない非公開企業——Lumus、DigiLens、Dispelix はいずれも非公開です。上場している側はたいてい、ARが事業の一部にすぎないオプティクスの巨人(レンズ/ガラス/モジュール)か、waveguide を買って組み立てるグラスメーカー。だから私たちは、生の時価総額より、バリューチェーン上の役割でプレーヤーを並べています。
06未来——シリコンカーバイドの時代
waveguide 業界がここ数年で迎えた最大の変化は、Meta が Orion を披露したときに起きました——材料をガラスから シリコンカーバイド(SiC)へ変えたことです。理由はたった一つの数字にあります——屈折率(refractive index)。SiC はおよそ 2.7、ガラスの約1.8〜2.0に対してずっと高い。値が高いほど、光を広い角度で材料の中に「閉じ込めて」反射させられます。結果、Orion は 1枚の waveguide で70°という広い視野を実現——ふつうなら何枚も重ねるところを、です。そして1枚だからこそ、ガラスの waveguide を悩ませてきた 虹色の影と eye-glow をほぼ消し去る——2025年の研究は、フルカラー・1枚の SiC waveguide が重さわずか ~3.8グラム、厚さたった0.75ミリだったと報告しています。
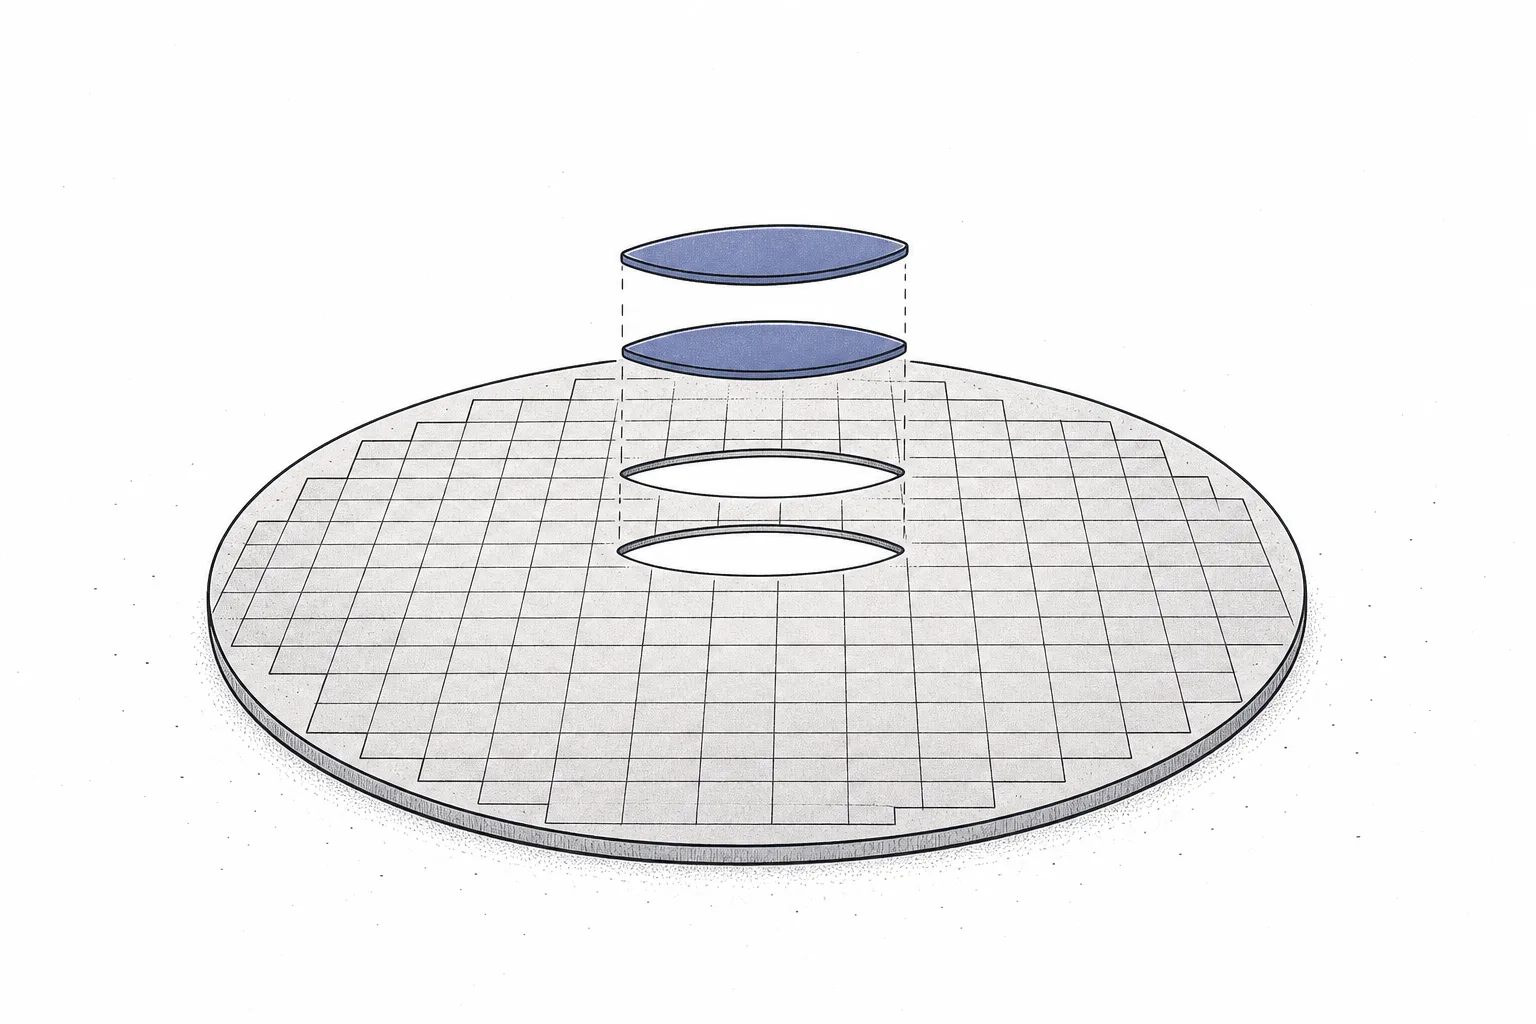
第二の方向は SiC のコストをひたすら下げにいくこと。いまの SiC waveguide はまだ高く——1枚あたり ~$1,000 で、高純度の SiC 材料だけで約40%を占め、20%未満という低い yield がさらに1枚あたり ~$500 を無駄にしています。出口は ウエハーの大型化——2025年には6インチ SiC ウエハーの生産能力が年50万枚に達し、8インチの試験ラインも動き始めました。6インチでグラス約2組、8インチで3〜4組。2026年以降に8インチへ移ると材料コストが約30%下がると見られ、wafer-scale 生産では2030年までに1枚あたりコストを50%超下げられるかもしれません。
第三の方向は 中国がオプティクス用 SiC 材料に投資を加速していること。2025年末には、広東に 12インチ級のオプティクス用 SiC 生産拠点を作る発表がありました(Kuotan Semiconductor の約11.5億元のプロジェクト、年20万枚の生産能力が目標)。一方、SICC など中国の SiC メーカーは300mmのオプティクス用ウエハーを披露し、Tianyue や Coherent といったサプライヤーが2026年量産版 Orion 向けの waveguide を受注したとの報道もある——SiC 材料の戦場は、中国が一気に加速するもう一つの主戦場になりつつあります。
第四の方向は 2つの陣営が共存していくこと。reflective(明るい/色が正確/高い)はプレミアム用途と軍事向け、diffractive はとくに SiC 上のもの(薄い/広視野/半導体的に量産)が消費者向け——誰も全ての面を「解決し切る」わけではありませんが、毎年、グラスが本当に使えるものへと十分に良くなっています。
07課題とリスク
正直に言いましょう:waveguide は「紙の上では美しい」deep-tech ですが、まだ崩されていない壁があります。
第一のリスクは 低い yield と高いコスト——ナノ溝を板全体で均一に刻むのは途方もなく難しく、とくに SiC では yield がまだ20%未満です。これは「あと半年で終わる」たぐいの問題ではなく、何年もかかりかねない物理と製造工学の宿題。waveguide のコストが1枚あたり数百〜数千ドルの水準にとどまるかぎり、ARグラスは一般の消費者には高すぎるままでしょう。
第二のリスクは まだ完璧でない画質——光効率が低く(目に届くのは数パーセント)、明るい場所では映像が薄くなり、ディスプレイを電力を食うほど明るくせざるをえません。虹色の影と eye-glow も、減ってはいてもまだ消えていない、とくに従来のガラス製 diffractive waveguide では。「広い視野 + 明るい + 虹色なし + 薄く軽い + 安い」をすべて同時に手に入れることは、まだ誰も成し遂げていない宿題です。
第三のリスクは 市場が小さく、IP が非公開企業に集中していること。いまの waveguide 市場はまだ小さく、すべての成長見通しが「消費者向けARグラスが来る」という前提の上に立っています——その登場は何度も先延ばしされてきました。さらに、本当の技術を握る企業の多く(Lumus、DigiLens、Dispelix)はいまも非公開で、個人投資家が本当の勝者に手を届かせるのは難しい。そして上場企業の名前(多くはARが副業)に投じるポートフォリオのリスクは、この層の本当の勝者を映さないかもしれません。
短くまとめると:いちばん基本的に聞こえる問題——くっきり明るい映像を、まだ透けて見える薄く透明なガラスの中で、ちょうど目の前に浮かばせること——が、理想のARグラスを何年も阻んできた壁なのです。この waveguide の壁を打ち砕いた者こそ、Spatial Computing というトレンドまるごとの鍵を握る人になります。