メガトレンド · 空間コンピューティング / AR/VR
薄いARグラスがなかなか来ないのはなぜ?——ボトルネックは、目の前のうすいガラスにあった
ARグラスでいちばん難しい問題は、チップでもAIでもありません——「サングラスくらい小さくて軽いものの中で、くっきり明るい映像を目の前に浮かせるには?」という、いたって基本的なことなんです。このnodeは、空間コンピューティングの「光学レイヤー」——百万ニトクラスで光る極小ディスプレイと、その光をあなたの目へ漏らして届ける導光ガラス(waveguide)の世界です。少数の企業が重要なIPを握る、奥の深い pick-and-shovel ——そして、業界全体がまだ解けずにいる場所でもあります。
01これは何?(二つの大きな問題)
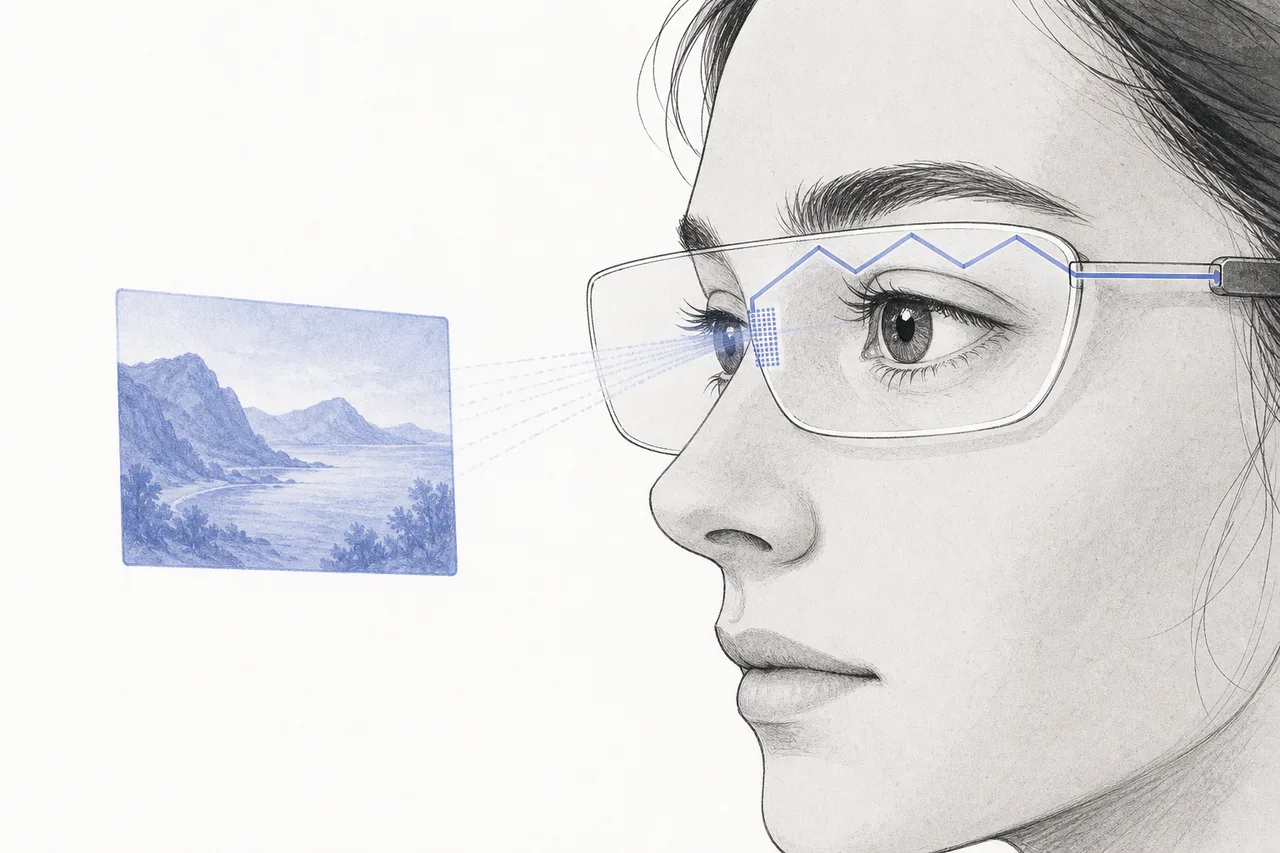
夢のARグラスを思い浮かべてみてください——サングラスくらい薄いのに、現実世界の上にくっきりしたデジタル映像が浮かんでいる。問題は、それほど小さく軽いものの中で映像を「目の前に浮かせる」ことが、この業界でいちばん手強い工学の課題だという点です。そしてこれは、まったく別の二つの大きな問題に分かれます。
一つめは「映像のもと」(microdisplay)——爪より小さい極小ディスプレイが、元の映像を作ります。これがとてつもなく明るくなければいけない(なぜ「百万ニト」レベルまで明るくする必要があるのか、あとで見ていきます)。二つめは「目に光を導く部品」(combiner / optics)——その極小ディスプレイから映像を受け取り、あなたの目の前にぴたりと光を置く部品です。しかも、現実世界をそのまま透かして見られるようにしながら。
メガトレンドの地図のうえで、このnodeはSpatial Computing / AR/VRの supply chain レイヤーにあります。そして、上で挙げた二つの問題にちょうど対応する子node が二つあります——Micro-Displays(極小ディスプレイ micro-OLED / LCoS / microLED)と、Waveguides & AR Optics(導光ガラスとレンズ)です。この記事はまるごと、この二つがペアで働く話です。
02なぜ重要か——業界全体のボトルネック
夢のARグラスが、なかなか一般消費者向けに発売されないのはなぜ?答えの多くは、チップやAIではなく——この光学レイヤーにあります。これこそが、薄くて軽いARグラスの本当のボトルネック。明るくて、くっきりしていて、しかも大量に安く作れる導光ガラスがまだ実現できないかぎり、ARグラスは「高い・重い・映像が薄い」のどれかであり続けます。
だからこそ、この市場は奥の深い「pick-and-shovel」型の投資になります——どのブランドのグラスが勝つかに賭けるのではなく、すべてのブランドに「つるはしとシャベルを売る人」に賭けるわけです。ARグラスを作ろうとする誰もが、waveguide と極小ディスプレイを、まねしにくい特許と製造ノウハウを握る少数の専門企業から買わなければなりません。
ただ、正直に言っておくと——これは小さく、しかもARの遅れに縛られた市場です。今日のAR向け waveguide 市場はまだとても小さく、数億ドル規模にすぎません。急成長は見込まれていますが(中位の予測でだいたい年25〜35%、2030年までに〜$5.7Bに届く)、ベースはまだ小さく、すべては消費者がARグラスをどれだけ早く受け入れるかにかかっています。このレイヤーのもう半分は極小ディスプレイ(microdisplay)市場——こちらも大きく、伸びも同じくらい速い——2025年の約$1.65Bから2030年に〜$5.33B(年〜26%)で、技術ごとに Sony、JBD、Himax が引っ張っています(→ ?node=48040100を参照)。
03どう働くのか——光があなたの目へ旅をする 詳しく → ?node=48040200
薄くて軽いARグラスの核心は、waveguide(導光ガラス)と呼ばれる部品です——「光の導管」として働く、薄く透明なガラス板で、メガネの脚(テンプル)に隠れた小さな極小ディスプレイから映像をあなたの目の前にぴたりと届けます。発想がとても賢いんです:画面を目の前に置く(それだと現実世界を遮るし、メガネが分厚くなる)かわりに、画面を端に隠し、「ガラスの中へ光を撃ち込んで」内部で反射させ続け、目の位置まで来たところで「漏らして」出す——というわけです。
光が途中でガラスから抜けないようにする仕組みが、total internal reflection(全反射)という現象です——ちょうどいい角度でガラスの中を進む光は、表面にぶつかるたびにガラスの内側へ跳ね返り、横に抜けることなく、まるでパイプの中を跳ね続けるボールのように進みます。そして目の位置にある「出口」まで来ると、そこに刻まれたdiffraction grating(光を曲げる回折格子)が、光を曲げてあなたの目へ引き出します——同時に、ガラスを透かして入ってくる現実世界の映像とも重なるわけです。
美しく聞こえますが、本当の問題は細部に潜んでいます。光が grating を曲がって通るたびに、エネルギーをごっそり失う——だから光の効率が数パーセントしか残らないのです。さらに、grating は色ごと(赤/緑/青)に違う角度で光を曲げるので、「rainbow artifact」(虹色のにじみ)が出て映像の邪魔をします。しかも、こうしたナノメートル級の刻みは大量に、しかも均一に作るのがとても難しい。この三つ(光漏れ・虹色・作りにくさ)こそが、業界全体がぶつかっている壁です。
Diffractive(回折)はガラスに刻んだナノの格子で光を引き出します——半導体の工程で作れるので、量産すれば安くなる。ただし効率は低く、虹色が出ます · Reflective / geometric(反射、たとえば Lumus 方式)は、傾けて埋め込んだ鏡を何層も使います——明るく色も正確(diffractive より5〜10倍ほど効率がいいと主張)。ただし、小さな部品を何十個も手で組み立てる必要があるため作りにくく、高い。これが業界の中心にある trade-off です。
04極小ディスプレイ:micro-OLED vs microLED の戦い 詳しく → ?node=48040100
最初の問題——映像のもとに戻りましょう。waveguide が目に届ける光は数パーセントしかなかったのを覚えていますか?だから、元の画面はぎょっとするほど明るくなければなりません。日中の屋外で目に映る映像を十分な明るさ(約1,000〜3,000ニト)にするには、光学で約85%のロスを差し引いたうえで、極小ディスプレイは50,000〜100,000ニトレベルまで明るくする必要があります。イメージしやすいように比べると、いいスマホの画面でだいたい1,000〜2,000ニトです。
極小ディスプレイの技術は三つが競っていて、明るさが戦場です:
- micro-OLED: シリコン基板上の極小OLED——くっきりして色がきれい、明るさは数千〜〜10,000ニト(Sony ECX350F)。光を通さないVR(たとえば Vision Pro)に向くが、日中のAR see-through には明るさが足りない
- LCoS: 液晶で外部の光を反射させる——いくつものARプロジェクターに使われてきた古い技術で、安いが、大きくて消費電力も大きい
- microLED: 期待の新星——ミクロン級の無機LEDで、とてつもなく明るい(JBD は200万ニト超を実現)。焼き付きがなく寿命も長い——日中の本物のAR see-through に十分な明るさを持つ、唯一の答えです
microLED の問題は明るさではなく、「yield」(良品率)です——microLED を作りにくくしている mass-transfer の問題(そして赤色 microLED の難題)は、子記事で深掘りします → ?node=48040100。
いっぽうVR側(光を通さない画面で、see-through は不要)は話が違います——そこでは micro-OLED が市場を握っています。いちばんわかりやすい例がApple Vision Proで、Sony 製の micro-OLED 画面を使い、明るさは5,000ニト超——これが、Vision Pro が$3,500という値段になる理由の一つです。
05Spatial Computing のどこにいるのか
このnodeは、Spatial Computing / AR/VRの光学レイヤーです——あらゆる頭に着けるデバイスが頼る部品です。同じトレンドの中の隣人たちと、切っても切れないかたちでつながっています:
- VR / MR Headsetsへ供給: 光を通さないVR側は、micro-OLED + pancake lens(光を折りたたむレンズ)を使い、本体を40〜66%薄くしている——ARとは別タイプの光学だが、同じnodeの一部です
- AI / AR Smart Glassesへ供給: これこそ waveguide の本当の顧客——薄くて軽く、see-through が必要なグラスは、導光ガラス + microLED に直接頼ります
- OLED & Display Materialsとは別レイヤー: あちらのnodeは「発光材料とディスプレイパネル」を作り、このnodeは「光の投射と目への導き」を担う——サプライチェーンで隣り合う二つのレイヤーです
- Critical Materials & Supply Chainに依存: 屈折率がとくに高い特殊ガラス(high-index glass、たとえば Corning や SCHOTT のもの)が、waveguide の心臓となる材料です
- AIと半導体に依存: micro-OLED 画面はシリコンの backplane の上に作られる(Vision Pro のものは TSMC が製造)——光学とチップが、ここで合流します
かんたんに言うと:もし Spatial Computing が体だとしたら、この光学は「目」です——そして、いちばん作るのが難しい器官。だから、これに長けた少数の企業が、市場の大きさに不釣り合いなほど強い交渉力を持つのです。
06いま、どこまで来たか + 本当の主役は誰か
2025〜2026年は、ものが研究室を出て、ほんとうの顔の上にやってきはじめた時期です。いちばんはっきりした合図がこれ:Meta Ray-Ban Display(Meta の2025年のARグラス)は、Lumusの reflective 型 waveguide を使いました——geometric waveguide が量産できると初めて証明したのです。CES 2026 では、Lumus がさらに視野70°超の waveguide を業界で初めて披露しました。中国側でも、RayNeo X3 Proのようなグラスが単層の diffractive waveguide + JBD の microLED を使い、目に映る明るさを6,000ニトまで押し上げ、虹色のにじみを約95%抑え込んでいます。
ただ、正直に言うべき現実があります:このレイヤーで最も重要なIPを握る本当の主役は、その多くがまだ株式市場にいない非公開企業(Lumus、DigiLens、JBD)です。上場している側は、たいてい XR 光学が事業の一部にすぎない巨大企業(レンズ/ガラス/モジュール)。だから私たちは、生の時価総額よりも、サプライチェーンでの役割でプレーヤーを並べています。
07これからの展開
第一の方向はmicroLED が明るさの戦いを制すること。メーカーが yield と赤色 microLED の問題を解ければ、それはAR see-through グラスの標準になります——本当に十分な明るさを持つ唯一の技術だからです。JBD が2025年に量産を始め、Kopin/Porotech が赤色の開発を急いでいるのは、この道が(遅いながらも)やってきている合図です。
第二の方向はwaveguide が一歩ずつ良くなること——視野が広がり(Lumus が70°に到達)、光の効率が上がり(RayNeo は+25%と主張)、虹色のにじみが減る(95%抑制)。まだ誰も「解き切って」はいませんが、毎年、製品として実用に耐えるだけ良くなっています。問いは、二つの陣営がどう共存するか——reflective(明るい/高い)はプレミアムや軍用に、diffractive(安い/作りやすい)は消費者向けに、というかたちです。
第三の方向は消費者向けARの到来がすべてを決めること。この光学市場はARの鏡像です——もしARグラスがスマートフォンのように爆発すれば、この市場は一気に伸びる。でもARが特定の層だけのものにとどまれば、小さなベースのまま市場もゆっくり伸びる。これは、親トレンドの普及そのものに直結した賭けなのです。
08課題とリスク
はっきり言っておきます:この光学レイヤーは「紙の上では美しい」deep-tech ですが、まだ解けていない壁があります。
第一のリスクはまだ終わっていない技術の難題——waveguide の光の効率はまだ低いまま(数パーセントのレベル)で、microLED の yield もまだ消費者向けの採算ラインに届いていません(>99.99%が必要なのに、まだ〜99.5〜99.8%)。これは「あと半年で終わる」たぐいの問題ではなく——物理と製造工学の難題で、解くのにあと数年かかるかもしれません。
第二のリスクは市場が小さく、遅れてくるARに縛られていること。今日の waveguide 市場はまだ数億ドル規模で、どの成長予測も「ARグラスが普及する」という前提のうえに立っています——そしてそれは、これまで何度も先送りされてきたこと。もし消費者がまだ乗ってこなければ、プレーヤーの売上は夢ほど速くは伸びません。
第三のリスクはIPが非公開企業の手に集中していること——重要技術の保有者の多く(Lumus、DigiLens、JBD)はまだ非公開企業で、個人投資家が本物に手を伸ばすのは難しい。そして、上場している名前(たいていは事業の一部にすぎない)に投じたポートフォリオのリスクは、このレイヤーの本当の勝者を映していないかもしれない、ということでもあります。
短くまとめると:いちばん基本に見える問題——くっきり明るい映像を、小さなものの中であなたの目の前に浮かせること——が、夢のARグラスを何年も阻んできた壁でした。この光学の壁を打ち砕いた者こそ、Spatial Computing というトレンド全体の鍵を握る者になります。