メガトレンド · 半導体
AIに欠かせない、数千個の小さな部品たち
みんなが話題にするのは高価なGPUですが、そのチップ1個では何もできません——まわりを支える数千個の「脇役」があってこそ動くんです。小さなコンデンサ、回路の基板、そしてチップが座る土台。AIサーバー1台でこうした部品を2,000〜5,000個も使い、いまや新たなボトルネックでありスーパーサイクルになりつつあります。
01これは何?
スマホを開いてみてください。目に入るチップはほんの数個。でも見えていないのは、砂粒ほどの小さな黒い部品が基板じゅうに散らばった約1,000個です。これが「受動部品(passive components)」と、すべてをつなぐ土台の構造——このノードはその話なんです。
大きく3つのグループに分かれ、それがこのノードの3つのサブ分野になります。チップを支える「層」だと思ってください。
- Passive Components(受動部品): コンデンサ(とくにMLCC)、インダクタ、抵抗——電気を整えて安定させる役目。電気が安定しないとチップは動けません
- PCB(プリント基板): チップとすべての部品をつなぐ「道路」。3つの中で最大の市場(約$950億)で、チップが複雑になるほど層を重ねる必要があり(AIサーバーは18層以上)、それが価値の高さにつながります
- CCL & Substrate(基板材料と基板): PCBの元になる材料と、AIチップが直接座る特別な「基板」(たとえばABF substrate)
MLCC(Multilayer Ceramic Capacitor)= 砂粒より小さなセラミックの極小コンデンサ。電気をためて放ち、回路を安定させる。世界で最も大量に作られる部品です · 受動部品 = 「考えたり」信号を増幅したりしない部品(コンデンサ/抵抗/インダクタ)。チップやトランジスタのような演算できる能動部品とは違いますが、受動部品がないと能動部品も動けません
メガトレンドの地図では、このノードはSemiconductorsの下にある「サプライチェーンの層」——チップのまわりを固める部分です。Foundryがチップを作る人なら、このノードはチップのまわりにあるものをぜんぶ作って、実際に動くようにする人なんです。
02「退屈」な部品が、なぜ大事になったのか
こうした部品は長いあいだ退屈だと見られてきました——安くて、汎用品で、誰もワクワクしない。でもAI革命がすべてを変えています。AIサーバーは、この部品の大の「大食い」だからです。
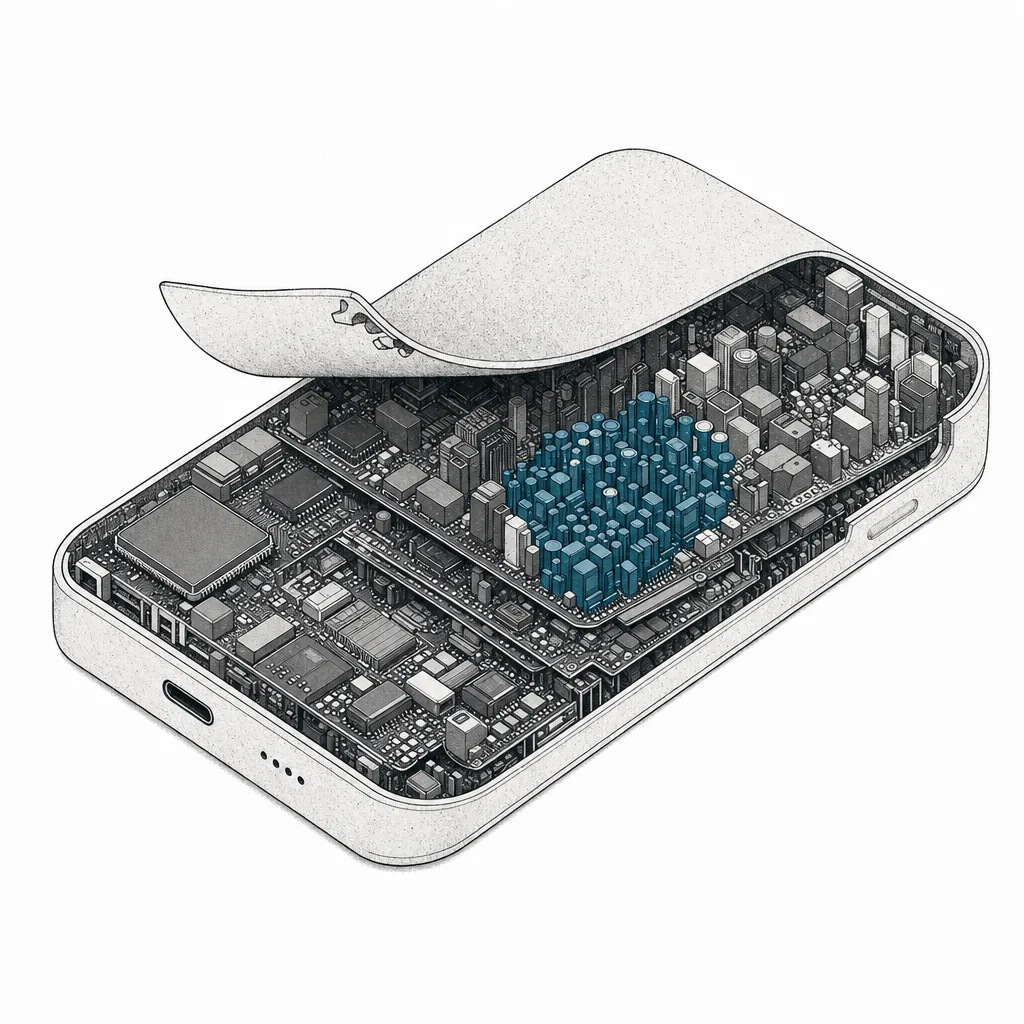
「1台あたりの部品数」はあらゆる方向で急増中で、AIだけではありません——最新のEV(とくに800V系)は1台あたり約10,000個ものMLCCを使い、スマホの約1,000個と比べても桁違いです。
しかもこれは、思っている以上に大きな市場です。チップを取り囲む各層のサイズを見てください。合わせるとかなりの金額になります。
一部のアナリストは、MLCCが「次のHBM」になるのではと問い始めています——かつて見過ごされていた部品が、AI需要で突然品薄になり価格が跳ね上がる、ちょうどHBMがそうだったように、という意味です。
03どう働くのか(チップを支える層)
このノードを理解するいちばんの近道は、AIチップを支える「いくつもの層」として見ることです。チップはただ浮いているわけではなく、複雑な多層構造の上に座っていて、その各層がこのノードのサブ分野なんです。
難しさは「ハイエンドは作るのが本当に難しい」こと。大量の電気を食い、極限の速さでデータを送るAIチップには、精密なABF substrate、18層以上重ねられるPCB、極小サイズで大電流を扱えるMLCCが要ります——これらを作れる会社は世界に数社しかなく、それがボトルネックの正体です。
ABF substrate = 大きなチップ(とくにAIチップ)が座る高密度の基板。チップの数万本もの端子をPCBにつなぐ役目で、AIチップ組み立ての大きなボトルネックです · HDI(High-Density Interconnect)= 回路を細かく描き、層を重ねられる高密度PCB。フラッグシップのスマホやAIサーバーに使われます
04エコシステムの中でのつながり
このノードはチップとあらゆるものをつなぐ「結合組織」——電子機器を使うほぼすべてのトレンドに供給します。
- AIを直接支える: AIサーバー需要がグループ全体の新たなエンジン——多層基板も、基板(substrate)も、極小コンデンサも同時に恩恵を受けます
- FoundryやOSATの兄弟分: 「基板(substrate)」と「チップのパッケージング」の境目がぼやけつつあります——ABF substrateこそ、PCBの世界とAIチップ組み立ての世界が出会う点です
- EVやロボットへの道を開く: 電気自動車や自動化システムは、1台あたり膨大な受動部品を使います。とくに耐熱・高耐圧グレードが必要です
- 重要な原材料に依存する: セラミック粉末、銅、金から特殊樹脂まで——だからコストは原料価格にとても敏感です(2025年は金とCCLの価格高騰がサプライチェーン全体を圧迫しました)
05いま、どこまで来たのか
いま私たちは、AI需要が業界全体を「格上げ」している局面にいます——部品が単に多く売れるだけでなく、より高価なハイエンド品が多く売れる。そして、利益はそこにあるんです。
それが最もはっきり出ているのがPCBです——普通のPCBが平常通りの成長なのに対し、AIサーバー向けの多層PCB(18層以上)は約62%も伸び、HDIも約14%伸びていて、お金がハイエンドの端に集まっているのが分かります。
もう一つの激戦区がABF substrate——AIチップ組み立てのボトルネックです。この市場は集中度がとても高く、わずか5社(Unimicron、Ibiden、AT&S、Nan Ya、Shinko)で合計74%のシェアを握り、増産を競っています。なかでも日本のIbidenは、AIサーバー向けsubstrateの増産に$33億超を投じています。
原料側(CCL)では2025〜2026年に「価格の嵐」が起きました——金や高グレードCCLの価格が高騰し、ハイエンドCCLメーカーは順次30〜50%ほど値上げに踏み切っています(詳しくはCCL & Substrate Materialsへ)。
06これからの展開
第1の方向は、「1台あたりの部品数」が止まらず増えること。賢くなるもの(AIカー、ロボット、サーバー)はすべて、より多くの受動部品とつなぎを必要とします。Murataは、AIサーバー由来のMLCC需要が5年で3.3倍になると見ていて——はっきりした長期の追い風です。
第2の方向は、「基板」が重要な主戦場になること。AIチップが大きく複雑になるにつれ、ABF substrateや新しい基板技術(開発中のglass substrateなど)が、ボトルネックであり新たな価値の源になります——ここを握れる者は強い交渉力を持ちます。
第3の方向は、ハイエンドへの格上げ。安い汎用品に留まるプレーヤーは圧迫され、AI/車載グレードへ上がれる者は、需要もマージンもより良くなる——これからのゲームは「価格戦争から逃げ、作るのが難しいものへ向かう」ことなんです。
07課題とリスク
このノードの魅力には、固有のリスクもついて回ります。理解しておきましょう。
第1の、そして最大のリスクは「業界で最も過酷なサイクル」。受動部品とPCBは電子機器サイクルに沿って激しく上下するグループです——好況期は品薄で価格が跳ね、不況期は供給過剰で価格が沈む。ピーク時に増産したメーカーは、サイクルが反転すると大ケガをしがちです。
第2のリスクは二層構造の市場(two-tier)。下位層(普通のMLCC/PCB)は、中国が大量生産している汎用品で、価格も利益も強く押し下げられています。一方で上位層(AI/車載グレード、ABF substrate)は品薄で利益が厚い——同じ会社の中に、伸びている事業と圧迫されている事業が同居しうるので、このトレンドを見るときは「誰がどの層にいるか」を見分ける必要があります。
第3のリスクは原材料への依存と集中。コストは銅・金・特殊樹脂の価格にとても敏感(2025年の価格の嵐がその例)で、しかもハイエンド技術は日本と台湾に偏在しています。そのためサプライチェーンと地政学のリスクが潜んでいます。
ひとことで言えば、このノードは「最も偉大な技術ほど、最も小さく退屈な部品に頼っている」という教訓です——そしてAI時代には、その「退屈なもの」がボトルネックでもあり機会でもあるものに変わりつつあります。チップを取り囲む層を理解することは、なぜ時に業界全体の危機が、砂粒より小さな部品から始まるのかを理解することなんです。