Megatrend · Biotech & Genomic Medicine
เมื่อยาชีวภาพราคาแพงเริ่มมี “เวอร์ชันก๊อป”
ยาที่แพงที่สุดในโลกหลายตัวเป็นโปรตีนที่เพาะจากเซลล์มีชีวิต ก๊อปไม่ได้ง่ายเหมือนยาเม็ดทั่วไป Biosimilars คือธุรกิจที่พยายามทำ “เวอร์ชันใกล้เคียง” ออกมาแข่ง — และมันกำลังจะปลดล็อกเงินกว่า $232,000 ล้านในทศวรรษนี้
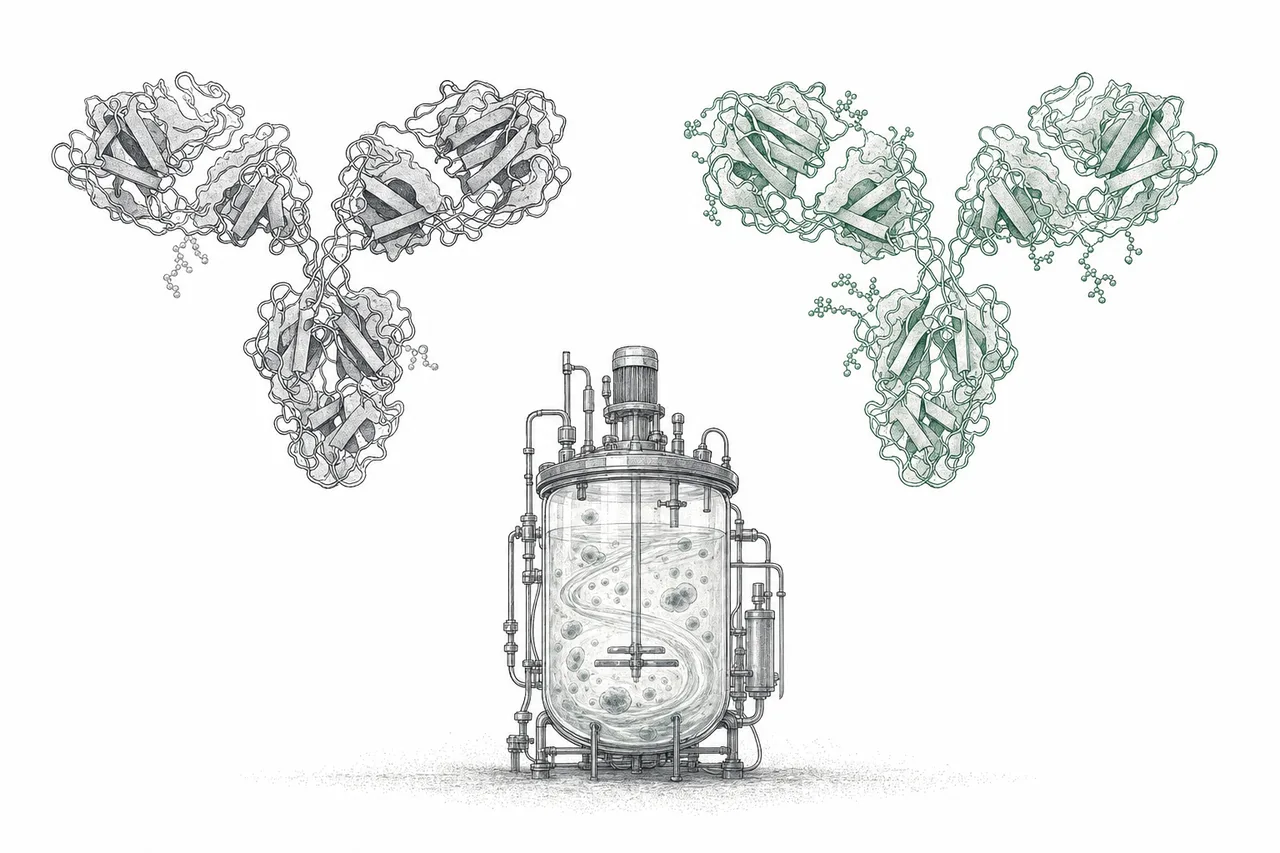
01Biosimilar คืออะไร
ลองนึกถึงยา Humira ยารักษาโรคข้ออักเสบและภูมิคุ้มกัน ที่ครั้งหนึ่งเคยทำเงินให้บริษัท AbbVie ปีละกว่า $21,000 ล้าน — มากกว่ารายได้ทั้งปีของหลายประเทศรวมกัน ยาตัวเดียว. คำถามคือ ทำไมของแบบนี้ถึงไม่มีใครทำ “ยาก๊อป” ออกมาขายถูกๆ เหมือนที่เราเห็นกับยาพาราเซตามอลหรือยาลดความดัน?
คำตอบคือ Humira ไม่ใช่ยาเคมีธรรมดา มันเป็น ยาชีวภาพ (biologic) — โปรตีนขนาดมหึมาที่ “เพาะ” ขึ้นมาจากเซลล์สิ่งมีชีวิต ไม่ได้ผสมจากสารเคมีในถัง การจะลอกมันออกมาจึงยากกว่ายาเม็ดทั่วไปหลายเท่า และนี่คือที่มาของคำว่า biosimilar: ยาที่ “คล้ายคลึงอย่างมาก (highly similar)” กับยาชีวภาพต้นตำรับที่หมดสิทธิบัตรแล้ว — ใกล้เคียงพอที่จะให้ผลการรักษาเหมือนกัน แต่ไม่มีทางเหมือนเป๊ะระดับอะตอม
ยาที่ตัวยาออกฤทธิ์เป็นโมเลกุลขนาดใหญ่ — มักเป็นโปรตีน เช่น แอนติบอดี — ผลิตโดยใช้เซลล์มีชีวิต (แบคทีเรีย ยีสต์ หรือเซลล์สัตว์เลี้ยงในถังหมัก) ต่างจาก “ยาเคมี (small molecule)” อย่างพาราเซตามอลที่สังเคราะห์จากปฏิกิริยาเคมีล้วนๆ ยาชีวภาพคือกลุ่มยาที่แพงและซับซ้อนที่สุดในวงการแพทย์ และพอหมดสิทธิบัตร ของก๊อปมันก็เลยไม่ได้เรียกว่า generic แต่เรียกว่า biosimilar
ในแผนผังเมกะเทรนด์ของเรา Biosimilars เป็นสาขาย่อยหนึ่งภายใต้ Biotech & Genomic Medicine มันไม่ได้ คิดค้น ยาใหม่ แต่เป็นธุรกิจ “ปลายน้ำ” ที่คอยตามเก็บเกี่ยวมูลค่าจากยาชีวภาพที่บริษัทอื่นคิดค้นไว้ — เมื่อสิทธิบัตรของพวกมันหมดอายุลง
02ทำไมโลกถึงต้องการมัน
เหตุผลข้อแรกคือ เงิน — เงินมหาศาล ในช่วงทศวรรษนี้ถึงปี 2033 ยาต้นตำรับมูลค่ารวมกว่า $400,000 ล้าน ของยอดขายกำลังจะทยอยหมดสิทธิบัตร นักวิเคราะห์เรียกปรากฏการณ์นี้ว่า “patent cliff” — หน้าผาสิทธิบัตร ที่บริษัทยายักษ์ใหญ่กำลังจะตกลงไป และทุกดอลลาร์ที่หล่นจากหน้าผา ก็คือพื้นที่ว่างให้ผู้เล่น biosimilar เข้ามาแย่งชิง
และมันไม่ใช่ยาเล็กๆ ยาชีวภาพเรือธงที่กำลังจะถึงคิวล้วนเป็นระดับ “ตัวทำเงินที่สุดของบริษัท” — โดยเฉพาะยามะเร็ง Keytruda ที่ทำเงินเกือบ $30,000 ล้านต่อปี ลองดูขนาดของกองสมบัติที่กำลังเปิดออก:
เหตุผลข้อสองคือ ระบบสาธารณสุขทั่วโลกกำลังจะแบกค่ายาไม่ไหว ยาชีวภาพแม้จะเป็นแค่ส่วนน้อยของจำนวนใบสั่งยา แต่กลับกินงบประมาณยาไปมหาศาล Biosimilars เข้ามาตัดราคา ทำให้ผู้ป่วยเข้าถึงยาได้มากขึ้น และรัฐประหยัดงบได้จริง — เฉพาะในสหรัฐฯ คาดว่า biosimilars ช่วยลดรายจ่ายค่ายาชีวภาพไปได้ราว $54,000 ล้าน ในช่วงปี 2017–2026 และบางการประเมินมองว่าตัวเลขนี้จะพุ่งไปถึงระดับ $181,000 ล้าน ในห้าปีข้างหน้า
พูดง่ายๆ คือ biosimilar เป็นกลไกที่ทำให้ “นวัตกรรมยาแพงๆ” ค่อยๆ กลายเป็น “ของที่คนทั่วไปจ่ายไหว” — เหมือนที่ยาสามัญเคยทำกับยาเคมีเมื่อหลายสิบปีก่อน แต่รอบนี้เดิมพันใหญ่กว่ามาก เพราะตัวยามันแพงกว่าและซับซ้อนกว่าเดิมหลายเท่า
03ทำไมมันถึงก๊อปยาก (และไม่ใช่ “ยาสามัญ”)
นี่คือจุดที่คนส่วนใหญ่เข้าใจผิด หลายคนคิดว่า biosimilar ก็คือ “ยาสามัญ (generic)” ของยาชีวภาพ — แต่จริงๆ แล้วมันต่างกันคนละโลก และความต่างนี้คือหัวใจที่ทำให้ทั้งอุตสาหกรรมนี้มีอยู่
ยาสามัญ เป็นโมเลกุลเคมีขนาดเล็ก มีอะตอมไม่กี่สิบตัว เรียงตัวแบบตายตัว ใครมีสูตรก็ผสมออกมาได้ “เหมือนเป๊ะ” ทุกประการ พิสูจน์ได้ด้วยเครื่องมือเคมีง่ายๆ ต้นทุนพัฒนาแค่หลักล้านดอลลาร์ — เหมือนถ่ายเอกสารสูตรอาหารแล้วทำตาม
ยาชีวภาพ ต่างออกไปสิ้นเชิง มันเป็นโปรตีนยักษ์ที่มีอะตอมหลายหมื่นตัว พับตัวเป็นรูปทรงสามมิติซับซ้อน และที่สำคัญ — มัน ไม่ได้ถูกสังเคราะห์ แต่ถูกเพาะ ในเซลล์มีชีวิต เหมือนปลูกต้นไม้ ไม่ใช่ปั๊มชิ้นส่วน
เพราะมันมาจากสิ่งมีชีวิต แม้แต่บริษัทต้นตำรับเองก็ ผลิตยาตัวเดิมสองล็อตให้เหมือนกันเป๊ะไม่ได้ — แต่ละล็อตมีความต่างเล็กๆ น้อยๆ ตามธรรมชาติ ขึ้นกับอุณหภูมิ สายพันธุ์เซลล์ อาหารเลี้ยงเซลล์ และขั้นตอนการทำให้บริสุทธิ์
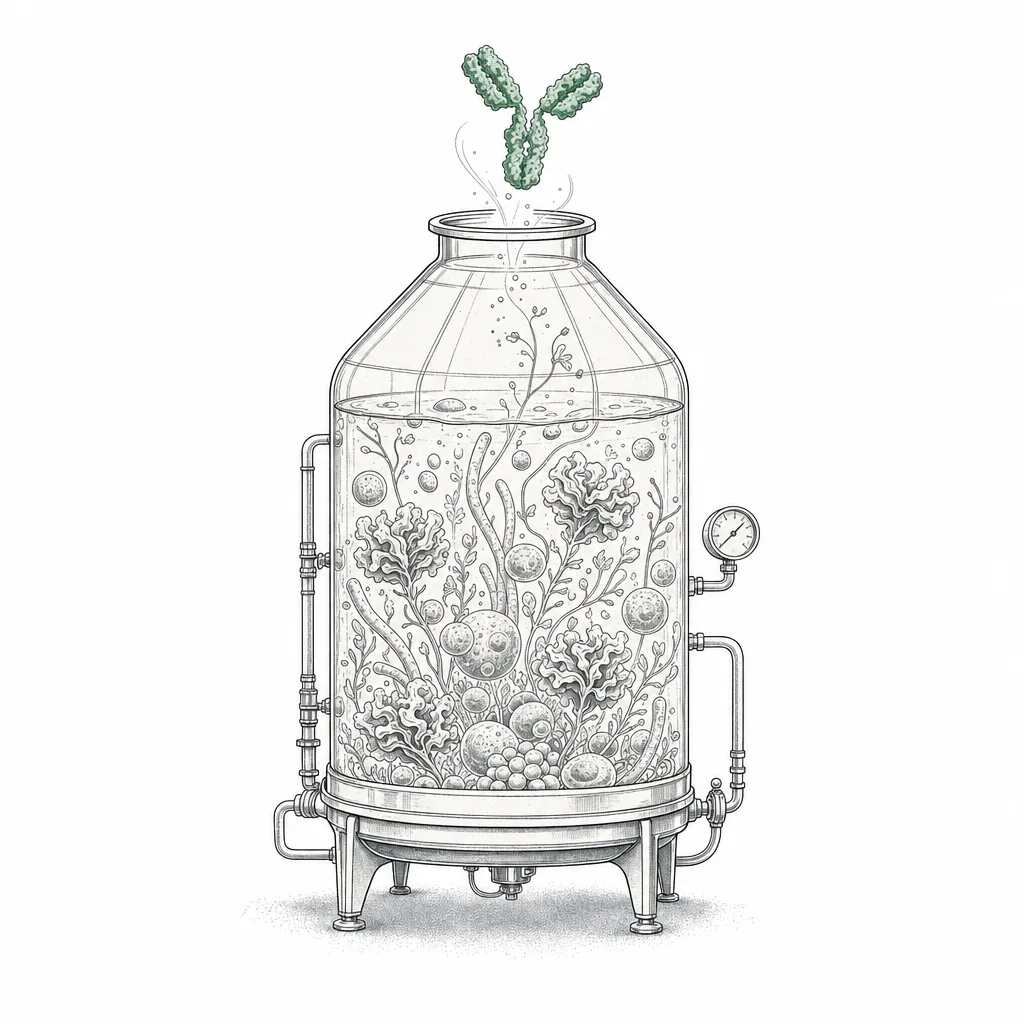
โปรตีนยาหลายตัวมี “สายน้ำตาล” เกาะอยู่บนผิว ซึ่งส่งผลต่อการออกฤทธิ์และความคงตัว เซลล์มีชีวิตเติมน้ำตาลเหล่านี้ไม่เหมือนกันเป๊ะทุกครั้ง ทำให้แต่ละล็อตของยาชีวภาพต่างกันเล็กน้อยโดยธรรมชาติ — นี่คือสาเหตุหลักที่ยาชีวภาพ “ก๊อปเป๊ะ” ไม่ได้
ผลลัพธ์คือ การพัฒนา biosimilar หนึ่งตัวกินเงิน $100–300 ล้าน ใช้เวลาหลายปี ต้องทำการทดลองเชิงวิเคราะห์อย่างละเอียด และมักจบลงที่การฟ้องร้องสิทธิบัตรกับเจ้าของยาต้นตำรับ — แพงกว่าการทำยาสามัญ (ราว $1–5 ล้าน) เป็นร้อยเท่า นี่จึงไม่ใช่สนามของใครก็ได้ แต่เป็นสนามของบริษัทที่มีทั้งเงินทุน เทคโนโลยีการผลิต และทีมกฎหมายระดับโลก
04มันเชื่อมกับอะไรบ้างในระบบนิเวศ
Biosimilars ไม่ได้อยู่โดดๆ มันเป็น “เงา” ที่เดินตามยาต้นตำรับในสาขาอื่นของ Biotech เสมอ ยา biosimilar ที่ทำเงินมากที่สุดล้วนเป็นสำเนาของยาในกลุ่ม โรคภูมิคุ้มกันและมะเร็ง — เพราะนั่นคือที่ที่ยาชีวภาพแพงๆ กระจุกตัวอยู่ พูดได้ว่า biosimilar คือ “ปลายทาง” ตามธรรมชาติของทุกความสำเร็จด้านยาชีวภาพ: วันนี้เป็นยานวัตกรรมราคาแพง อีก 10–15 ปีก็กลายเป็นเป้าหมายของ biosimilar
ในมุมเมกะเทรนด์ที่กว้างขึ้น มันยังพันกับเทรนด์อื่นอย่างน่าสนใจ:
- เชื่อมกับ สังคมสูงวัย: คนยิ่งแก่ ยิ่งใช้ยาชีวภาพรักษาโรคเรื้อรัง (ข้ออักเสบ มะเร็ง เบาหวาน) มากขึ้น ดีมานด์ของยาต้นตำรับที่โตขึ้น ก็แปลว่ากองสมบัติที่รอ biosimilar มาเก็บเกี่ยวก็ใหญ่ขึ้นตาม
- พึ่งพา AI: การพิสูจน์ว่า “คล้ายมากพอ” ต้องอาศัยการวิเคราะห์โครงสร้างโมเลกุลมหาศาล AI และการจำลองด้วยคอมพิวเตอร์กำลังเข้ามาช่วยย่นเวลาและลดต้นทุนตรงนี้ — ซึ่งสำคัญมากเมื่อหน่วยงานกำกับเริ่มยอมรับ “หลักฐานเชิงวิเคราะห์” แทนการทดลองในคนจำนวนมาก
- เป็นพี่น้องกับสาขาอื่นใน Biotech: เช่น Vaccines, Plasma-Derived Products และ Autoimmune Therapeutics — ทั้งหมดใช้ฐานเทคโนโลยีการผลิตยาชีวภาพร่วมกัน บริษัทที่เก่งการเพาะเลี้ยงเซลล์ในถังหมัก มักเล่นได้หลายสาขาพร้อมกัน
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2025–2026 คือช่วงหัวเลี้ยวหัวต่อสำคัญ คลื่นลูกใหญ่ของ patent cliff กำลังซัดเข้าฝั่งจริงๆ ไม่ใช่แค่บนสไลด์นักวิเคราะห์อีกต่อไป ตลาดรวมของ biosimilar ทั่วโลกอยู่ที่ราว $37,000 ล้านในปี 2024 และกำลังโตด้วยอัตราราว 16–17% ต่อปี ซึ่งถ้าเป็นไปตามคาด จะทะลุ $190,000 ล้านภายในปี 2035
แต่ตัวเลขรวมซ่อนเรื่องที่น่าสนใจที่สุดไว้ นั่นคือ การยอมรับ biosimilar “ไม่สม่ำเสมอ” อย่างมากในแต่ละตัวยา ยามะเร็งบางตัวถูกแทนที่ด้วย biosimilar เกือบหมดภายในไม่กี่ปี ขณะที่ยาภูมิคุ้มกันบางตัวกลับถูกแทนที่ช้ามาก — สะท้อนทั้งเรื่องนโยบายประกัน แรงต้านของเจ้าของยาเดิม และความคุ้นเคยของแพทย์
สัญญาณที่ร้อนแรงที่สุดของปี 2025 คือ “ศึกยา denosumab” (ยากระดูกพรุน/Prolia ของ Amgen มูลค่าราว $5,500 ล้าน) ที่จู่ๆ ก็มีผู้เล่นรายใหญ่กระโดดลงมาแข่งพร้อมกันหลายเจ้า — ทั้ง Sandoz, Celltrion และ Samsung Bioepis ต่างเปิดตัว biosimilar ของตัวเองในปีเดียวกัน เป็นภาพสะท้อนชัดเจนว่า เมื่อยาต้นตำรับตัวไหนใกล้หมดสิทธิบัตร ฝูง biosimilar จะมารออยู่ก่อนแล้ว ปีกำกับดูแลก็คึกคักไม่แพ้กัน — FDA อนุมัติ biosimilar ถึง 19 ตัวในปี 2024 (เทียบกับแค่ 5 ตัวในปี 2023)
อีกหมุดหมายใหญ่คือฝั่ง กฎเกณฑ์ ปลายเดือนตุลาคม 2025 FDA ประกาศปรับกระบวนการครั้งใหญ่ — ลดทอนการบังคับทำ “การทดลองสลับยา (switching study)” และการทดลองเทียบประสิทธิภาพในคนจำนวนมาก โดยหันมายอมรับการพิสูจน์ด้วยเทคโนโลยีวิเคราะห์ขั้นสูงแทน นี่อาจฟังดูเป็นเรื่องเทคนิค แต่ผลกระทบมหาศาล: มันลดทั้งต้นทุนและเวลาในการนำ biosimilar ออกสู่ตลาด
สถานะพิเศษในสหรัฐฯ ที่อนุญาตให้เภสัชกร “สับเปลี่ยน” จ่าย biosimilar แทนยาต้นตำรับได้เลยที่เคาน์เตอร์ โดยไม่ต้องโทรกลับไปถามแพทย์ — คล้ายกับที่เราได้ยาสามัญแทนยาแบรนด์ สถานะนี้คือกุญแจสำคัญที่ทำให้ biosimilar แย่งส่วนแบ่งตลาดได้เร็ว และกฎใหม่ของ FDA กำลังทำให้ได้สถานะนี้ง่ายขึ้นมาก
ในเชิงภูมิศาสตร์ ยุโรปนำหน้าสหรัฐฯ อยู่หลายช่วงตัว ยุโรปเปิดทางให้ biosimilar มาตั้งแต่ปี 2006 และมีระบบจัดซื้อยาแบบรวมศูนย์ที่ดันการใช้งานได้เร็ว ทุกวันนี้ยุโรปครองส่วนแบ่งตลาด biosimilar โลกราว 37% ขณะที่สหรัฐฯ แม้จะใช้ช้ากว่า (อัตราการใช้รวมขยับจากไม่ถึง 1% ในปี 2013 มาเป็น ~34% ในปี 2022) แต่ด้วยขนาดตลาดที่ใหญ่มหึมา จึงเป็นสมรภูมิที่มูลค่าเงินสูงที่สุด
06อนาคตข้างหน้า
สนามรบใหญ่ถัดไปคือ มะเร็ง ยากลุ่ม immuno-oncology อย่าง Keytruda และ Opdivo ที่เคยเป็น “แตะไม่ได้” กำลังจะถึงคิวหมดสิทธิบัตรปลายทศวรรษ และนี่คือกองสมบัติที่ใหญ่ที่สุดเท่าที่ biosimilar เคยเจอ — Keytruda ตัวเดียวทำเงินเกือบ $30,000 ล้านต่อปี ใครชิงส่วนแบ่งได้แม้เพียงเศษเสี้ยว ก็เปลี่ยนชะตาบริษัทได้ และจากบทเรียนของยามะเร็งรุ่นก่อน (ที่ biosimilar แตะ ~80% ภายในไม่กี่ปี) การเปลี่ยนผ่านน่าจะเกิดเร็ว
เทรนด์ที่สองคือการแข่งกันที่ “ความสะดวก” ไม่ใช่แค่ราคา เช่น การแปลงยาฉีดเข้าเส้น (ต้องนั่งให้น้ำเกลือเป็นชั่วโมงที่โรงพยาบาล) ให้กลายเป็นยาฉีดใต้ผิวหนังที่ฉีดเองได้ที่บ้านในไม่กี่วินาที — นี่คือสนามที่ผู้เล่นอย่าง Alteogen กำลังปักธง และเป็นสัญญาณว่า biosimilar รุ่นใหม่จะไม่ใช่แค่ “ก๊อปถูกกว่า” แต่ “ดีกว่าในการใช้งานจริง”
และเทรนด์ที่สามคือ กฎเกณฑ์ที่ผ่อนคลายลง เมื่อ FDA และหน่วยงานทั่วโลกยอมรับการพิสูจน์เชิงวิเคราะห์มากขึ้น ต้นทุนและเวลาในการพัฒนาจะลดลง เปิดทางให้ผู้เล่นรายเล็กลงเข้ามาได้ และทำให้ยาต้นตำรับตัวที่ “เล็กเกินกว่าจะคุ้มทำ biosimilar” เริ่มกลายเป็นเป้าหมายที่คุ้มขึ้น
07ความท้าทายและความเสี่ยง
ภาพที่สวยงามนี้มีด้านมืดที่ต้องพูดตรงๆ และมันใหญ่กว่าที่หลายคนคิด
ปัญหาแรกคือสิ่งที่วงการเรียกว่า “the Biosimilar Void” — ช่องโหว่ biosimilar การวิเคราะห์ของ IQVIA ในปี 2025 พบว่า ยาชีวภาพถึง 90% ที่กำลังจะหมดสิทธิบัตรในทศวรรษหน้า ไม่มี biosimilar ตัวไหนกำลังพัฒนาเลย
ฟังดูขัดกับเรื่อง “กองสมบัติ” ใช่ไหม? สาเหตุคือยาส่วนใหญ่เหล่านั้นยอดขายไม่สูงพอจะคุ้มกับต้นทุนพัฒนา $100–300 ล้าน บวกค่าฟ้องร้อง ผลคือผู้ป่วยจำนวนมากอาจไม่มีทางได้ยาราคาถูกลงเลย
ปัญหาที่สองคือ มาร์จิ้นที่บางเฉียบจนน่ากลัว การแข่งตัดราคากันเองทำให้กำไรหดลงเรื่อยๆ มีการประเมินว่าในสหรัฐฯ เจ้าของยาแบรนด์ยังกินส่วนแบ่งราว 50% ของราคาขาย ขณะที่ผู้ผลิต biosimilar เหลือกลับบ้าน ไม่ถึง 10% เมื่อราคาถูกเกินไป ผู้ผลิตก็ทยอยถอนตัว และนั่นยิ่งทำให้ช่องโหว่ข้างต้นกว้างขึ้น กลายเป็นความเสี่ยงเชิงโครงสร้างของทั้งอุตสาหกรรม
ความเสี่ยงสุดท้ายคือ เกมสิทธิบัตร เจ้าของยาต้นตำรับไม่ยอมตกหน้าผาง่ายๆ พวกเขาใช้กลยุทธ์ “patent thicket” — กองสิทธิบัตรย่อยๆ หลายสิบฉบับล้อมยาหนึ่งตัว เพื่อยื้อการเข้ามาของ biosimilar อย่างกรณี Humira ที่ AbbVie ยื้อได้นานถึง 7 ปีหลังสิทธิบัตรหลักหมด นี่แปลว่า “วันหมดสิทธิบัตร” บนกระดาษ กับ “วันที่ biosimilar เข้าตลาดได้จริง” มักห่างกันหลายปี และเต็มไปด้วยค่าทนาย
สรุปสั้นๆ: biosimilar คือกลไกสำคัญที่ทำให้ยาช่วยชีวิตราคาแพงค่อยๆ เอื้อมถึงได้ มันเป็นหนึ่งในเรื่องราวที่ “ดีต่อโลก” ที่สุดในวงการยา แต่ในเชิงธุรกิจมันเป็นสนามที่โหดและบางเฉือน — เข้าใจความต่างระหว่าง “ดีต่อคนไข้” กับ “ดีต่อผู้ถือหุ้น” ให้ขาด คือกุญแจของการมองเทรนด์นี้ให้ทะลุ