Megatrend · Defense & Geopolitical Fragmentation
สงครามที่มองไม่เห็น: เมื่อ “ประสาทสัมผัส” ของอาวุธมีค่ากว่าตัวอาวุธ
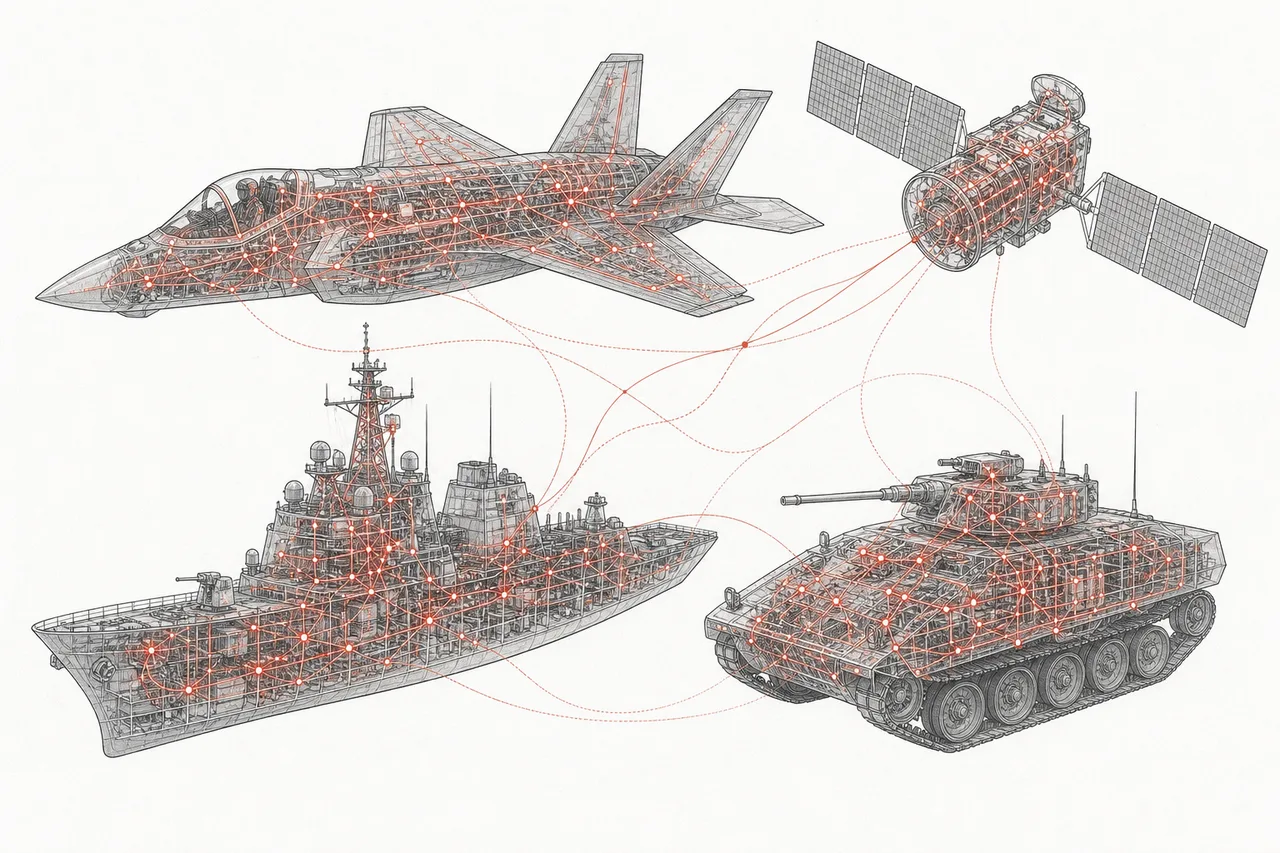
เครื่องบินรบลำละหมื่นล้าน เรือรบ ดาวเทียม รถถัง — สิ่งที่ทำให้พวกมัน “มองเห็น” คุยกัน และเอาตัวรอดในสนามรบ ไม่ใช่เหล็กหรือเครื่องยนต์ แต่คือชั้นอิเล็กทรอนิกส์ที่ฝังอยู่ข้างใน เรดาร์คือดวงตา การสื่อสารคือเส้นประสาท และสงครามอิเล็กทรอนิกส์คือการแย่งชิง “คลื่นความถี่” ที่ยูเครนเพิ่งสอนให้โลกเห็นว่าสำคัญแค่ไหน นี่คือธุรกิจกำไรสูงที่ซ่อนอยู่ในทุกแพลตฟอร์ม และกำลังกินสัดส่วนต้นทุนมากขึ้นเรื่อยๆ
01มันคืออะไร
เวลาเราดูข่าวอาวุธ เรามักตื่นเต้นกับ “เปลือก” — เครื่องบินล่องหน เรือพิฆาต รถถัง แต่ของพวกนี้เปรียบเหมือน “ร่างกาย” ที่ไม่มีความหมายเลยถ้าขาด ประสาทสัมผัส เครื่องบินรบราคาหลายหมื่นล้านบาทที่มองไม่เห็นศัตรู คุยกับฐานไม่ได้ และโดนรบกวนสัญญาณจนหลงทาง ก็แค่เศษเหล็กบินได้ราคาแพง node นี้คือเรื่องของ “ตา หู และเส้นประสาท” ของทุกแพลตฟอร์มทางทหาร
มันแบ่งเป็นสามโลกที่ทำงานร่วมกัน:
- เซนเซอร์ & เรดาร์ (ดวงตา): ระบบที่ทำให้แพลตฟอร์ม “มองเห็น” — เรดาร์ตรวจจับเป้าหมายไกลหลายร้อยกิโลเมตร, เซนเซอร์อินฟราเรด/ออปติกที่เห็นในความมืด, ระบบ ISR ที่เฝ้าดูสนามรบ
- การสื่อสารปลอดภัย (เส้นประสาท): ระบบที่ทำให้ทุกหน่วยคุยกันได้โดยศัตรูดักฟังหรือตัดสัญญาณไม่ได้ — เป็น “ระบบประสาท” ที่ส่งคำสั่งและข้อมูลทั่วทั้งกองทัพ
- สงครามอิเล็กทรอนิกส์ — EW (การชิงคลื่น): การควบคุม “คลื่นความถี่แม่เหล็กไฟฟ้า” — ทำให้เรดาร์/สัญญาณของศัตรูใช้ไม่ได้ ขณะที่ปกป้องของฝ่ายเราให้ทำงานต่อ นี่คือสนามรบยุคใหม่ที่ “มองไม่เห็น” แต่ชี้ขาดผลแพ้ชนะ
EW (Electronic Warfare / สงครามอิเล็กทรอนิกส์) = การใช้คลื่นแม่เหล็กไฟฟ้าเป็นอาวุธและเป็นเกราะ — ทั้งรบกวนสัญญาณศัตรู (jamming) ตรวจจับว่าศัตรูส่งอะไรออกมา และป้องกันสัญญาณของฝ่ายเรา · ISR (Intelligence, Surveillance, Reconnaissance) = การหาข่าว เฝ้าระวัง และลาดตระเวนด้วยเซนเซอร์ · C4ISR = ISR บวกกับ “สมอง” ที่สั่งการ (Command, Control, Communications, Computers) — บทเรียนนี้เน้นที่ “ฮาร์ดแวร์ประสาทสัมผัส” ส่วนชั้น “ซอฟต์แวร์สมอง” อยู่ที่ Defense Software & C4ISR
ในแผนผังเมกะเทรนด์ Defense Electronics อยู่ภายใต้ Defense & Geopolitical Fragmentation และมันคือ “ชั้นห่วงโซ่อุปทาน” ที่ฝังลึกอยู่ในทุกอย่าง — ไม่ว่าจะเครื่องบิน เรือ รถ ดาวเทียม หรือทหารราบ ทุกแพลตฟอร์มต้องมีชั้นนี้ นี่คือ “คอขวดอิเล็กทรอนิกส์” ที่อยู่ในทุกระบบป้องกันประเทศ
02ทำไมมันถึงเป็นเรื่องใหญ่
เหตุผลแรกคือเรื่องเงินล้วนๆ: อิเล็กทรอนิกส์กำลังกินสัดส่วนต้นทุนของแพลตฟอร์มมากขึ้นเรื่อยๆ ลองดูเครื่องบินรบสมัยใหม่ — ส่วนที่เป็น “อิเล็กทรอนิกส์การบิน” (avionics: เรดาร์ ระบบจัดการอาวุธ ระบบป้องกันตัว) อาจกินต้นทุนได้ เกินครึ่งของราคาเครื่องทั้งลำ ขณะที่เครื่องยนต์กินราว 20% และโครงเครื่องบินอีก ~30% เทียบกับยุคก่อนที่ “เหล็กและเครื่องยนต์” คือต้นทุนหลัก ตอนนี้ “สมองและประสาทสัมผัส” ต่างหากที่แพงที่สุด
นั่นทำให้ตลาดนี้ทั้งใหญ่และโตต่อเนื่อง ตลาด defense electronics ทั่วโลก อยู่ที่ราว $178,000 ล้านในปี 2025 และคาดว่าจะโตไปแตะ ~$234,000 ล้านในปี 2030 (โตเฉลี่ย ~5.6% ต่อปี) โดยภูมิภาคเอเชีย-แปซิฟิกโตเร็วสุดราว 7% จากการทันสมัยของจีน อินเดีย และการส่งออกของเกาหลีใต้
แต่หัวใจที่ร้อนแรงที่สุดของ node นี้คือส่วน สงครามอิเล็กทรอนิกส์ (EW) ซึ่งเป็นส่วนที่ โตเร็วที่สุด ในกลุ่มนี้ (ราว 8% ต่อปี — เร็วกว่าค่าเฉลี่ยตลาดมาก) เพราะสงครามยุคใหม่ย้ายเข้าสู่ “คลื่นความถี่” อย่างเต็มตัว ตลาด EW ทั่วโลกอยู่ที่ราว $18,000–20,000 ล้านในปี 2025 และหลายสำนักคาดว่าจะโตไปถึง ~$27,000–38,000 ล้าน ภายในต้นทศวรรษ 2030 (ช่วงประมาณการต่างกันตามนิยามขอบเขตตลาด)
03มันทำงานยังไง — ตา หู และการชิงคลื่น
วิธีที่ง่ายที่สุดในการเข้าใจ node นี้คือ มองว่าทุกแพลตฟอร์ม ไม่ว่าจะเครื่องบิน เรือ หรือดาวเทียม ล้วนมี “ชั้นอิเล็กทรอนิกส์” สามชั้นซ้อนกัน ที่ทำงานเป็นทีม — และทั้งสามชั้นนี้แหละคือสิ่งที่ node นี้ขายให้กับเจ้าของแพลตฟอร์ม
ชั้นแรกคือ เซนเซอร์ — หัวใจคือเรดาร์สมัยใหม่แบบ AESA ที่ใช้โมดูลส่ง-รับสัญญาณเล็กๆ นับพันตัวทำงานพร้อมกัน (แทนจานหมุนแบบเก่า) ทำให้สแกนได้เร็ว แม่นยำ และถูกรบกวนยากกว่า บวกกับเซนเซอร์อินฟราเรดและออปติกที่ “เห็น” ในความมืดและจับความร้อนได้ ส่วนสำคัญที่ทำให้ของพวกนี้ล้ำขึ้นเรื่อยๆ คือชิปวัสดุใหม่อย่าง แกลเลียมไนไตรด์ (GaN) ที่ส่งสัญญาณได้แรงและไกลกว่าซิลิคอนเดิม
ชั้นที่สองคือ การสื่อสาร — ทำให้เครื่องบิน เรือ ทหารราบ และศูนย์บัญชาการเห็นภาพเดียวกันแบบเรียลไทม์ จุดยากคือต้องทำให้สัญญาณ “เชื่อถือได้” แม้ศัตรูพยายามดักฟังหรือตัดสัญญาณ
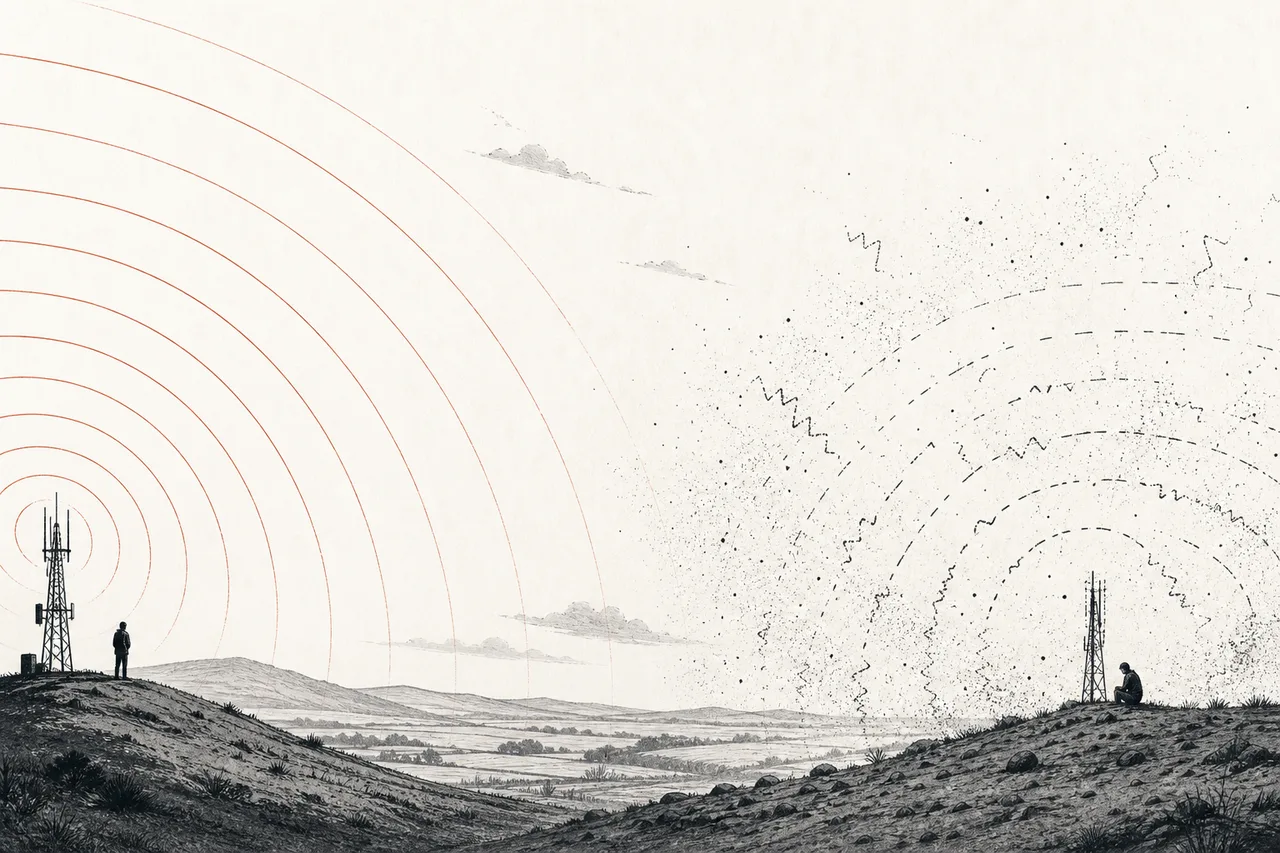
ชั้นที่สามคือ EW ซึ่งเป็นพระเอกของยุคนี้ หลักการง่ายๆ คือทุกอย่างในสนามรบยุคใหม่ — จาก GPS ของจรวด ไปจนถึงสัญญาณวิดีโอของโดรน — ล้วน “วิ่งบนคลื่นความถี่” ใครคุมคลื่นได้ ก็ทำให้ของอีกฝ่ายตาบอดและหูหนวกได้โดยไม่ต้องยิงสักนัด มันคือการทำให้สนามรบ “เงียบ” สำหรับศัตรู แต่ “ดัง” สำหรับฝ่ายเรา
AESA (Active Electronically Scanned Array) = เรดาร์รุ่นใหม่ที่ใช้ตัวส่ง-รับสัญญาณเล็กๆ จำนวนมากแทนจานหมุน เลยสแกนได้ไวและทนการรบกวน · GaN (Gallium Nitride / แกลเลียมไนไตรด์) = วัสดุเซมิคอนดักเตอร์ที่ทนความร้อนและกำลังสูง ทำให้เรดาร์/ระบบ EW ส่งสัญญาณได้แรงและไกลกว่าชิปซิลิคอนทั่วไป — เป็นจุดที่อิเล็กทรอนิกส์ป้องกันประเทศไปเชื่อมกับโลก เซมิคอนดักเตอร์
04มันเชื่อมกับอะไรบ้างในระบบนิเวศ
node นี้คือ “ระบบประสาทกลาง” ของอุตสาหกรรมกลาโหม — มันไม่ได้สร้างแพลตฟอร์มเอง แต่ฝังตัวอยู่ในแพลตฟอร์มของคนอื่นทั้งหมด ทำให้มันเชื่อมโยงกว้างเป็นพิเศษ:
- ฝังตัวใน บริษัทกลาโหมหลักสหรัฐฯ (primes) และทุกแพลตฟอร์ม: เรดาร์ ระบบสื่อสาร และ EW ถูกติดตั้งในเครื่องบิน เรือ และรถของ primes — node นี้จึง “ขายของให้ทุกคน” แม้แต่คู่แข่ง บางทีบริษัทอิเล็กทรอนิกส์ก็เป็นซัพพลายเออร์ให้ทั้งสองฝ่ายในดีลเดียวกัน
- คู่กับ Defense Software & C4ISR (พี่น้องที่ใกล้ที่สุด): ถ้า node นี้คือ “ประสาทสัมผัสฮาร์ดแวร์” (ตา หู) C4ISR ก็คือ “สมองซอฟต์แวร์” ที่เอาข้อมูลจากเซนเซอร์มาตัดสินใจ — ทั้งคู่ต้องทำงานด้วยกันถึงจะมีความหมาย
- ป้อนและพึ่ง Space Defense & Missile Warning: ดาวเทียมเตือนภัยขีปนาวุธก็คือ “เซนเซอร์ในอวกาศ” และต้องใช้ชิปทนรังสี (rad-hard) ที่เป็นความเชี่ยวชาญเฉพาะของ node นี้
- พึ่ง เซมิคอนดักเตอร์ เป็นวัตถุดิบ: เรดาร์และ EW ยุคใหม่คือ “ชิปประสิทธิภาพสูง” โดยเฉพาะชิป GaN และชิปทนรังสี การเข้าถึงโรงงานผลิตชิปที่ “เชื่อถือได้” (trusted foundry) จึงเป็นคอขวดเชิงยุทธศาสตร์
- พึ่ง AI และ วัตถุดิบสำคัญ: AI ช่วยให้เซนเซอร์ “เข้าใจ” สิ่งที่เห็นและทำให้ EW ปรับตัวเร็วขึ้น ขณะที่วัสดุหายากเป็นวัตถุดิบของชิปและเซนเซอร์
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
เรื่องที่เขย่าทั้งวงการที่สุดคือ “การกลับมาของสงครามอิเล็กทรอนิกส์” ที่สงครามยูเครนเป็นตัวจุดชนวน เป็นเวลาหลายสิบปีหลังสงครามเย็น ตะวันตกแทบไม่ได้ลงทุน EW จริงจัง เพราะรบกับคู่ต่อสู้ที่ไม่มีศักยภาพด้านนี้ แต่ในยูเครน ทั้งสองฝ่ายทำให้ “คลื่นความถี่” กลายเป็นสมรภูมิที่ดุเดือดที่สุด — สัญญาณ GPS หายไป วิดีโอโดรนกลายเป็นจอว่าง และอาวุธนำวิถีหลงทางไปหลายร้อยเมตร ทั้งหมดนี้เกิดจากการ “ชิงคลื่น” ไม่ใช่การยิง
ผลคือทุกประเทศแห่กันเติมงบ EW และเซนเซอร์ ทำให้บริษัทเฉพาะทางในกลุ่มนี้รายได้และคำสั่งซื้อพุ่ง ดาวเด่นที่สุดคือ Elbit Systems ของอิสราเอล — ปี 2025 ทำรายได้ $7,940 ล้าน (โต 16%) และยอดคำสั่งซื้อค้างส่ง (backlog) ทะลุ $28,100 ล้าน (เพิ่มขึ้น $5,500 ล้านในปีเดียว) สะท้อนดีมานด์ที่ล้นทั้งจากในประเทศและการส่งออก
ฝั่งยุโรปก็ร้อนแรงไม่แพ้กัน Hensoldt ของเยอรมนี (เจ้าเรดาร์และเซนเซอร์) ปี 2025 ทำรายได้ €2,455 ล้าน (โต ~10%) แต่ตัวเลขที่น่าตกใจกว่าคือ ยอดคำสั่งซื้อใหม่ (order intake) พุ่ง 62% แตะ €4,710 ล้าน ทำให้ backlog โตขึ้น 1 ใน 3 เป็น €8,833 ล้าน — บริษัทถึงกับปรับเป้ารายได้ปี 2026 ขึ้นเป็น ~€2,750 ล้าน นี่คือภาพของ “Zeitenwende” (จุดเปลี่ยนยุค) ของเยอรมนีที่ไหลตรงเข้ากระเป๋าผู้ผลิตเซนเซอร์
อีกธีมที่ร้อนคือ “ชิปป้องกันประเทศ” เรดาร์และ EW ยุคใหม่ต้องใช้ชิป GaN กำลังสูง ส่วนดาวเทียมและระบบเตือนขีปนาวุธต้องใช้ ชิปทนรังสี (rad-hard) ที่ผลิตได้แค่ไม่กี่โรงงานในโลก — BAE Systems เพิ่งเปิดตัวชิป rad-hard ขนาด 28 นาโนเมตรสำหรับดาวเทียม ปัญหาคือโรงงานผลิตชิปทนรังสี “ที่เชื่อถือได้” มีจำกัดมาก เพราะโรงงานเชิงพาณิชย์เน้นผลิตของจำนวนมากให้ลูกค้าทั่วไป ทำให้กำลังผลิตของกลุ่มเฉพาะนี้เป็นคอขวด
06อนาคตข้างหน้า
ทิศทางแรกคือ “สเปกตรัมคือสมรภูมิถาวร” สงครามยูเครนพิสูจน์แล้วว่าการคุมคลื่นความถี่สำคัญพอๆ กับการคุมท้องฟ้าและพื้นดิน ทุกประเทศจึงจะลงทุน EW อย่างต่อเนื่อง และจุดเด่นคือ EW ยุคใหม่ขับเคลื่อนด้วยซอฟต์แวร์ (software-defined) มากขึ้น — ทำให้ปรับตัวรับมือภัยใหม่ได้เร็วโดยไม่ต้องเปลี่ยนฮาร์ดแวร์ทั้งชุด นี่คือโมเดล “อัปเดตได้เรื่อยๆ” ที่นักลงทุนชอบเพราะมีรายได้ต่อเนื่อง
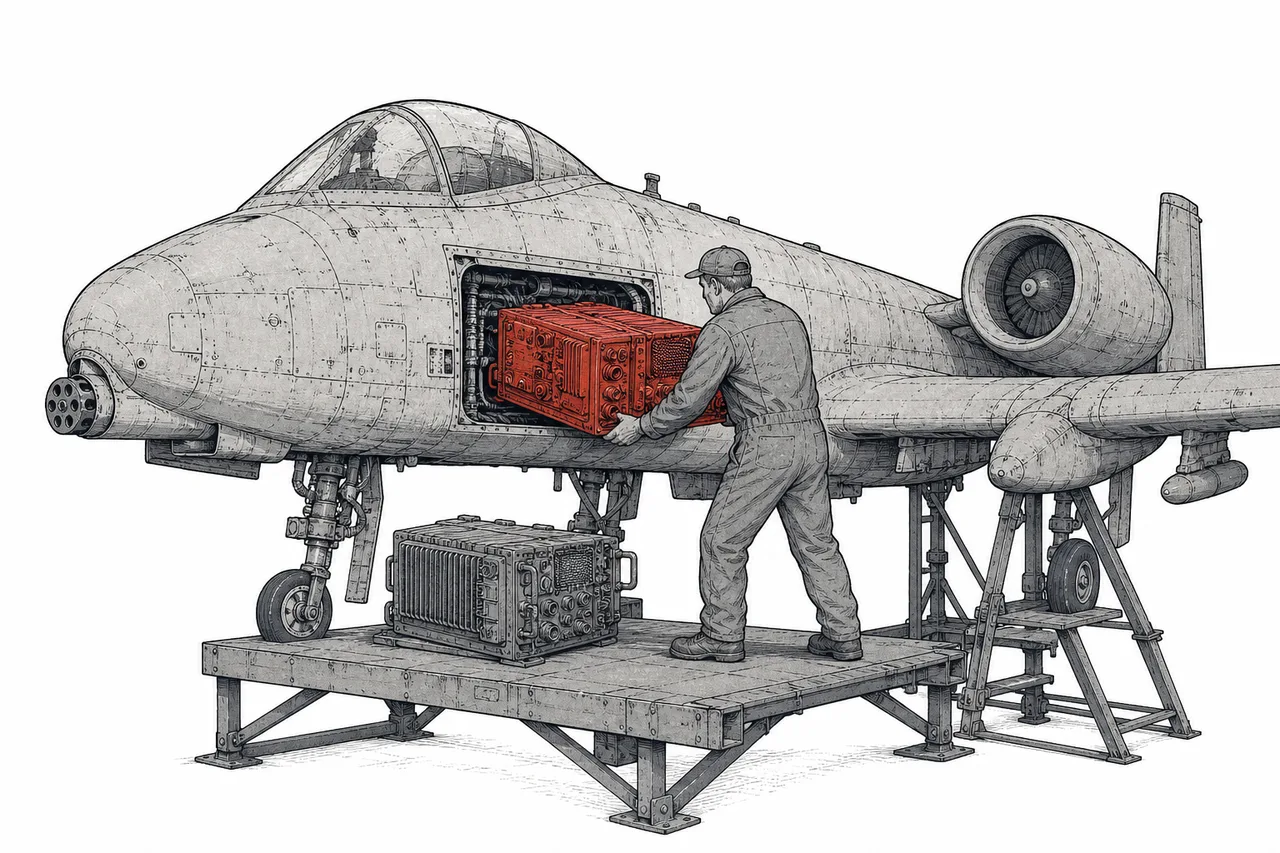
ทิศทางที่สองคือ “อิเล็กทรอนิกส์กินสัดส่วนมากขึ้นเรื่อยๆ” เมื่อแพลตฟอร์มใหม่ๆ ราคาแพงขึ้นและสร้างได้ช้า กองทัพจะหันมา “อัปเกรดของเก่า” ด้วยการเปลี่ยนเรดาร์ เซนเซอร์ และระบบ EW ให้ทันสมัย — เปลี่ยน “สมองและประสาทสัมผัส” โดยไม่ต้องสร้างร่างใหม่ทั้งหมด นี่ทำให้ส่วนแบ่งของอิเล็กทรอนิกส์ในงบกลาโหมเพิ่มขึ้นต่อเนื่อง
ทิศทางที่สามคือ “ชิปป้องกันประเทศกลายเป็นวาระความมั่นคง” เมื่อเรดาร์และ EW ขึ้นกับชิป GaN และชิปทนรังสี การมีโรงงานผลิตชิป “ที่เชื่อถือได้” ในประเทศจะกลายเป็นเรื่องยุทธศาสตร์ระดับชาติ เชื่อมตรงเข้ากับธีม เซมิคอนดักเตอร์ และการดึงห่วงโซ่ชิปกลับบ้าน
07ความท้าทายและความเสี่ยง
เทรนด์ที่ดูร้อนแรงนี้มีเงาที่ต้องมองให้ครบ
ความเสี่ยงข้อแรกคือ “เทคโนโลยีตกรุ่นเร็ว” EW เป็นเกม “แมวไล่จับหนู” ที่ไม่จบ — วิธีรบกวนสัญญาณที่ได้ผลวันนี้ อาจถูกแก้เกมได้ในไม่กี่เดือน บริษัทที่หยุดพัฒนาจะตกขบวนเร็วมาก นั่นแปลว่าต้องทุ่ม R&D ตลอดเวลา และของที่ขายไปแล้วอาจ “ล้าสมัย” เร็วกว่าแพลตฟอร์มอื่น — เป็นทั้งโอกาส (ขายอัปเกรดเรื่อยๆ) และความเสี่ยง (ใครตามไม่ทันก็แพ้)
ความเสี่ยงข้อสองคือ คอขวดด้านชิป เมื่อหัวใจของเรดาร์/EW คือชิป GaN และชิปทนรังสีที่ผลิตได้แค่ไม่กี่โรงงาน การพึ่งพาห่วงโซ่ชิปจึงเป็นจุดเปราะบาง ถ้าเข้าถึงโรงงาน “ที่เชื่อถือได้” ไม่ได้ หรือวัสดุหายากขาดแคลน การผลิตทั้งหมดก็สะดุด — นี่คือเหตุผลที่ node นี้ผูกชะตากับ เซมิคอนดักเตอร์ และ วัตถุดิบสำคัญ อย่างแยกไม่ออก
ความเสี่ยงข้อสามคือ การแข่งขันและการกระจุกของลูกค้า ตลาดนี้มีทั้งยักษ์ใหญ่ (RTX, BAE, Leonardo) และผู้เชี่ยวชาญเฉพาะตัวเล็ก (Mercury, Hensoldt) ที่แข่งกันด้วยความล้ำ ขณะเดียวกันลูกค้าหลักคือรัฐบาลไม่กี่ราย — งบประมาณกลาโหมเปลี่ยน หรือโครงการใหญ่ถูกเลื่อน/ยกเลิก ก็กระทบรายได้ทันที และเช่นเดียวกับกลุ่มกลาโหมทั้งหมด ยังมีประเด็น จริยธรรม/ESG ที่ทำให้ฐานนักลงทุนแคบกว่าปกติ (แม้ช่วงหลังหลายกองทุนยุโรปเริ่มผ่อนปรนด้วยเหตุผลความมั่นคง)
สรุปสั้นๆ: node นี้คือบทเรียนว่า สงครามยุคใหม่ไม่ได้ชนะกันที่ “เหล็กหนาแค่ไหน” แต่ที่ “ใครมองเห็นไกลกว่า คุยกันได้แม้ถูกรบกวน และคุมคลื่นความถี่ได้ดีกว่า” — และนั่นทำให้ “ประสาทสัมผัสที่มองไม่เห็น” กลายเป็นหนึ่งในธีมการลงทุนกลาโหมที่กำไรสูงและเติบโตเร็วที่สุดของยุค